





Του Παναγιώτη Γκρουμούτη
Ποιες είναι οι αγορές που δελέασαν την Goldman Sachs αλλά απέτυχαν να αντικαταστήσουν τις BRICS
Τέτοια εποχή πέρυσι φαινόταν πως η επιλογή των αναλυτών της Goldman Sachs να ποντάρουν σε συγκεκριμένες αναδυόμενες αγορές προκειμένου να καλύψουν εν μέρει τη συρρίκνωση των αποδόσεων που κατέγραφαν οι επενδύσεις τους στις «κλασικές» αναδυόμενες, στις περίφημες BRICS (Βραζιλία, Ρωσία, Ινδία και Κίνα), ήταν η καλύτερη δυνατή.
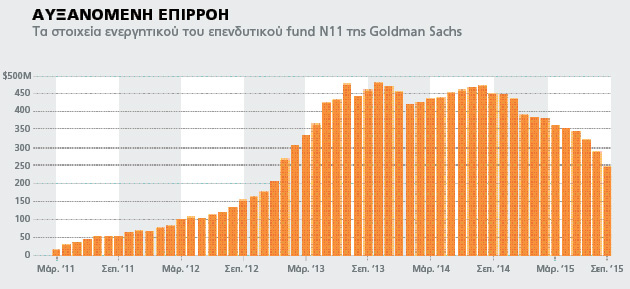
Οι τιμές των μετοχών σε αυτές τις αγορές, τις οποίες η επενδυτική κοινότητα ονόμασε «Οι Επόμενες 11» (Next 11), σε χώρες δηλαδή όπως οι Φιλιππίνες, η Τουρκία και το Μεξικό, διαπραγματεύονταν μέχρι πρότινος σε υψηλά όλων των εποχών καθώς οι ξένοι επενδυτές είχαν κυριολεκτικά πλημμυρίσει τις αγορές τους με κεφάλαια που έψαχναν γρήγορες και μεγάλες αποδόσεις. Για του λόγου το αληθές, μέχρι και το 2014 οι εισροές κεφαλαίων στο fund που συνέστησε επί τούτου η Goldman Sachs με την επωνυμία «Next 11» έφτασαν σε τέτοιο σημείο ώστε τα υπό διαχείριση κεφάλαια αυτού του επενδυτικού εργαλείου να είναι υπερδιπλάσια των αντίστοιχων κεφαλαίων στα funds που επενδύουν στις BRICS!
Σήμερα, όμως, με την παγκόσμια οικονομική κρίση να βαδίζει προς το τέλος της -τουλάχιστον όσον αφορά στις επιπτώσεις της σε Ευρώπη και πρωτίστως στις ΗΠΑ- οι «Επόμενες 11» μοιάζουν αίφνης υπερτιμημένες και, δυστυχώς για τους επενδυτές που τις πίστεψαν, αποδίδουν ακόμα χειρότερα κι απ’ αυτές ακόμα τις αναδυόμενες αγορές που θεωρητικά αντικατέστησαν στα χαρτοφυλάκια της Goldman, της Μοrgan Stanley αλλά και δεκάδων άλλων επενδυτικών οίκων.
Μέσα στο 2015 οι χρηματαγορές των «11» έχουν υποχωρήσει κατά μέσο όρο πάνω από 19%, έναντι πτώσης 14% του δείκτη MSCI που παρακολουθεί τις BRICS. Και το σχετικό επενδυτικό fund της Goldman Sachs έχει ήδη καταγράψει ζημίες -άνω του 11%- από την έναρξή του πριν από τέσσερα χρόνια, ενώ παράλληλα έχει εκροές κεφαλαίων σχεδόν στο ήμισυ του ενεργητικού του.
Οι αιτίες της κρίσης των «11»
Αυτό που αρχικά είχε οδηγήσει την Goldman Sachs και τους περισσότερους διαχειριστές στην επιλογή αυτών των οικονομιών για τις επενδύσεις τους ήταν η δυναμική και οι προοπτικές που έδειχναν να έχουν.
Στο ενδιάμεσο, όμως, ακόμα και εν μέσω της κρίσης που ξεκίνησε το 2008 και εξαπλώθηκε παντού ταχύτατα αλλάζοντας τα δεδομένα, τόσο οι νέοι σε ηλικία πληθυσμοί των χωρών αυτών όσο και κυρίως η μεσαία τάξη τους απέτυχαν να διασφαλίσουν συνεχείς υψηλές αποδόσεις στους ρυθμούς ανάπτυξης των οικονομιών τους – και κατ’ επέκταση σε απόλυτες αξίες των μετοχών στις αγορές τους. Κι όλα αυτά σε ένα περιβάλλον όπου οι τιμές των βασικών εμπορευμάτων συνεχώς ψαλιδίζονται, στερώντας πολύτιμους πόρους από τις αναδυόμενες οικονομίες, με την Κίνα να βαδίζει σε δρόμο οικονομικής επιβράδυνσης και με μια νέα απειλή να αναδύεται, αυτή της επερχόμενης αύξησης των επιτοκίων του δολαρίου.
Η λάμψη των «11» ξαφνικά ξεθώριασε σε τέτοιον βαθμό ώστε ο πρώην επικεφαλής στρατηγικής της Deutsche Bank και νυν ιδρυτής και μεγαλομέτοχος της εταιρείας ερευνών Ecstrat Αλαν Σμιθ να δηλώνει πως οι επενδυτές μοιάζουν στην παρούσα φάση να μη θέλουν όχι μόνο να μην επενδύσουν, αλλά ούτε καν να ακούσουν για αγορές με αρκτικόλεξα (για παράδειγμα, BRICS ή Next 11).
Καθώς η απαισιοδοξία των επενδυτών εξαπλώνεται στις μικρότερες αναπτυσσόμενες οικονομίες, οι εκροές κεφαλαίων αντιστοίχως επιταχύνονται. Είναι ενδεικτικό ότι τα funds που επενδύουν στις συγκεκριμένες αναδυόμενες αγορές κατέγραψαν εκροές κεφαλαίων της τάξης των 1,65 δισ. δολαρίων μόνο κατά την εβδομάδα που έληξε στις 4 Σεπτεμβρίου. Κι αυτή ήταν η δέκατη συνεχόμενη εβδομάδα εκροών. Ειδικότερα, όσον αφορά στις επιδόσεις των «Next 11», τις μεγαλύτερες απώλειες σε επενδυτικά κεφάλαια σημείωσαν η Νότια Κορέα και το Μεξικό.
Η έκθεση στον κινεζικό κίνδυνο
«Η ψυχολογία των επενδυτών έχει δεχτεί σημαντικό πλήγμα. Δεν υπάρχει σχεδόν καμία αγορά, ούτε οι BRICS ούτε οι “Next 11”, που να μπορεί να αντισταθεί σε μια απειλή προερχόμενη από την Κίνα». Με τα λόγια αυτά ο κ. Τζέφρι Ντένις, ο επικεφαλής στρατηγικής διεθνών αγορών της UBS Group στη Βοστόνη, περιγράφει έναν από τους βασικούς λόγους για την αδυναμία των «11» αναδυόμενων οικονομιών να καλύψουν τις προσδοκίες των επενδυτών.
Για την ακρίβεια, κι αυτές ακόμα οι πολλά υποσχόμενες οικονομίες έχουν κοινά τρωτά σημεία με όλες τις αγορές στον πλανήτη. Και πλέον, έχουν περάσει σε φάση αναμονής για τις ενδεχόμενες επιπτώσεις από την επιβράδυνση της Κίνας και σε αυξημένη αναμονή για το ενδεχόμενο αύξησης των επιτοκίων της Federal Reserve ίσως και μέσα στον επόμενο μήνα.
Η ασθενέστερη ανάπτυξη της Κίνας έχει πλήξει κυρίως τη ζήτηση για εξαγώγιμα προϊόντα από τη Νότια Κορέα και το Μπαγκλαντές, ενώ έχει ήδη προκαλέσει μεγάλο πλήγμα στο διμερές εμπόριο με το Μεξικό, την Ινδονησία και τη Νιγηρία.
Οι αγορές όπου οι ξένες ροές κεφαλαίων διαδραματίζουν σημαντικό ρόλο στη διαμόρφωση των αποδόσεών τους, περιλαμβανομένων της Τουρκίας και των Φιλιππίνων, έχουν κατρακυλήσει σε χαμηλά έτους κυρίως λόγω των ανησυχιών των διεθνών διαχειριστών κεφαλαίων.
Τα εσωτερικά προβλήματα: οι περιπτώσεις της Τουρκίας και της Νιγηρίας
Πέραν αυτών, ορισμένα μέλη της ομάδας των «11» έχουν τα δικά τους εσωτερικά προβλήματα, τα οποία επηρεάζουν την οικονομική τους πορεία. Στην Τουρκία, η αποτυχία της κυβέρνησης να σχηματίσει ευρύ συνασπισμό μετά τις εκλογές στις 7 Ιουνίου είχε για καιρό υποσκάψει την εμπιστοσύνη των επενδυτών και στο ενδιάμεσο έσπρωξε τη λίρα σε ιστορικό χαμηλό. Για του λόγου το αληθές, η τιμή της μετοχής της Turkiye Garanti Bankasi A.S., της μεγαλύτερης τράπεζας της χώρας, η οποία μάλιστα έχει επενδύσει σημαντικά ποσά στο fund «Next 11» της Goldman Sachs, έχει υποχωρήσει κατά 26% από τις αρχές του έτους.
Στη Νιγηρία, ο πρόεδρος Μουχαμαντού Μπουχάρι ομοίως δεν έχει καταφέρει ακόμα να συγκροτήσει το υπουργικό του συμβούλιο από την ώρα που ανέβηκε στον προεδρικό θώκο, στα μέσα του περασμένου Μαΐου. Την ίδια ώρα, η πίεση που ασκείται στο νόμισμα της χώρας έχει αναγκάσει την κεντρική τράπεζα να χρησιμοποιήσει σημαντικό μέρος των συναλλαγματικών αποθεμάτων προκειμένου να στηρίξει την ισοτιμία, χωρίς πάντως ιδιαίτερη επιτυχία. Οι επιπτώσεις στη χρηματαγορά είναι εμφανείς: για παράδειγμα, η μετοχή μιας από τις μεγαλύτερες εταιρείες της χώρας, της Nigerian Breweries PLC, τοπικής θυγατρικής της ολλανδικής ζυθοποιίας Heineken, έχει υποχωρήσει κατά 25% από τις αρχές Ιανουαρίου.
Οι λαμπρές εξαιρέσεις
Υπάρχουν πάντως και μερικές φωτεινές εξαιρέσεις. Οπως ο χρηματιστηριακός δείκτης VN στο Βιετνάμ που έχει ανατιμηθεί κατά 4,9% από την αρχή της χρονιάς, ενώ ο ρυθμός ανάπτυξης της οικονομίας της χώρας αναρριχήθηκε στο 6,4% στο δεύτερο τρίμηνο της φετινής χρονιάς, από 6,1% στο πρώτο τρίμηνο. Κύρια συστατικά της επιτυχίας του Βιετνάμ ήταν η αύξηση των εξαγωγών του (παρά την ανάσχεση στη ζήτηση από την Κίνα) και τα κίνητρα που δίνει η κυβέρνηση σε τρίτους επενδυτές για τη μετεγκατάσταση στη χώρα βιομηχανιών και εγκαταστάσεων. Σε μικρότερο βαθμό, η ιστορία αυτή αφορά και τις Φιλιππίνες.
Το στοίχημα για τη συνέχεια
Παρά τη σχετική απογοήτευση των επενδυτών από τις μέχρι στιγμής επιδόσεις των «11», αρκετοί πιστεύουν ακόμη πως αυτή η επιλογή είναι ένα στοίχημα που μπορεί να βγει. Οι αισιόδοξοι τονίζουν ότι σε προοπτική ετών οι μετοχές των «Next 11» μπορούν να καταστούν κερδοφόρα επιλογή. Και προς επίρρωση των επιχειρημάτων τους αναφέρουν την πορεία που κατέγραψε ο δείκτης των αναδυόμενων αγορών – πλην του Ιράν που μέχρι πρότινος ήταν αποκλεισμένο διεθνώς. Ο δείκτης των «11» κατέγραψε αύξηση κατά 61% από τα τέλη του 2005 μέχρι σήμερα, την ίδια ώρα που ο ανάλογος δείκτης των «κλασικών» αναδυόμενων, ο MSCI Emerging Markets Index, έχει να επιδείξει αύξηση της τάξης του 46%.
Στα επιχειρήματα των επενδυτών που επιμένουν στην επιλογή των «11» περιλαμβάνεται και το γεγονός πως μέχρι σήμερα η συνολική επιρροή των συγκεκριμένων οικονομιών στην παγκόσμια οικονομία είναι δυσανάλογα μικρή σε σχέση με τα απόλυτα αριθμητικά μεγέθη τους (εύρος εσωτερικών αγορών, πληθυσμός, παραγωγική δυνατότητα). Για την ακρίβεια, το συνδυασμένο ΑΕΠ των «Επόμενων 11» πέρυσι (2014) ανήλθε στα 6,5 τρισ. δολάρια, ή σε ποσοστό 8% του παγκόσμιου ΑΕΠ. Προ δεκαετίας το ποσοστό αυτό ήταν στο 7%. Στο ίδιο διάστημα το μερίδιο των BRICS άγγιζε το 21%.
Συνεπώς υπάρχει χώρος ανάπτυξης για τις χώρες αυτές. Και στον βαθμό που η διεθνής οικονομική σκηνή αφήνει πίσω της τη μεγάλη κρίση των περασμένων ετών και η Κίνα καταφέρει να μην πυροδοτήσει μια νέα ασιατική κρίση, τότε οι προοπτικές αυτών των πολλά υποσχόμενων κρατών παραμένουν μεγάλες.
Το who is who των «Next 11»
Η λίστα
Oι «Next Eleven» είναι 11 χώρες, δηλαδή το Μπαγκλαντές, η Αίγυπτος, η Ινδονησία, το Ιράν, το Μεξικό, η Νιγηρία, το Πακιστάν, οι Φιλιππίνες, η Τουρκία, η Νότιος Κορέα και το Βιετνάμ, που σταχυολογήθηκαν προ 5ετίας από τους αναλυτές του οίκου Goldman Sachs, με επικεφαλής τον ίδιο τον τότε διευθύνοντα σύμβουλο της φίρμας Τζιμ Ο’Νιλ, ως οι χώρες με τις μεγαλύτερες προοπτικές και πιθανότητες να μετεξελιχθούν, παράλληλα με τις πιο γνωστές σε όλους BRICS, στις μεγαλύτερες και πιο υγιείς οικονομίες του 21ου αιώνα.
Η επενδυτική τράπεζα επέλεξε αυτές τις οικονομίες με βάση μια σειρά κριτηρίων, μεταξύ των οποίων ήταν η μακροοικονομική σταθερότητα, η πολιτική ωριμότητα, η διάθεση των κυβερνήσεων για άνοιγμα των εμπορικών και επενδυτικών πολιτικών σε όφελος τρίτων/ξένων επενδυτών και η ποιότητα της εκπαίδευσης.
Μάλιστα τον κατάλογο των χωρών που θα μετείχαν τελικώς και στον σχετικό δείκτη και το επενδυτικό fund (N11) που κατάρτισε η Goldman Sachs οριστικοποίησε και ενέκρινε ο γενικός διευθυντής Οικονομικών Προβλέψεων του Economist Intelligence Unit Ρόμπερτ Γουόρντ, ο ίδιος άνθρωπος δηλαδή που είναι ο εμπνευστής μιας άλλης λίστας-οδηγού για επενδυτές, της CIVETS, που περιλαμβάνει συνολικά έξι αναπτυσσόμενες οικονομίες με προοπτικές -και συγκεκριμένα τις: Κολομβία, Ινδονησία, Βιετνάμ, Αίγυπτο Τουρκία και Νότια Αφρική.
Για να έχει κανείς μια τάξη μεγέθους, η λίστα Ν11 καταρτίστηκε και παρουσιάστηκε για πρώτη φορά στις 12 Δεκεμβρίου 2005 και από εκείνη την ημέρα μέχρι και τα τέλη Δεκεμβρίου 2011 οι τέσσερις πιο ελπιδοφόρες χώρες από τις 11 της λίστας, το Μεξικό, η Ινδονησία, η Νότια Κορέα και η Τουρκία, είχαν επιτύχει κατά μέσο όρο το 73% της συνολικής αύξησης του ΑΕΠ όλων των «Επόμενων 11». Σε απόλυτους αριθμούς, πάντως, το ΑΕΠ των «11» ήταν συνολικά της τάξης των 3,9 τρισ. δολαρίων, την ώρα που ο αντίστοιχος αριθμός για τις BRICS ήταν 13,5 τρισ. δολάρια!
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.