




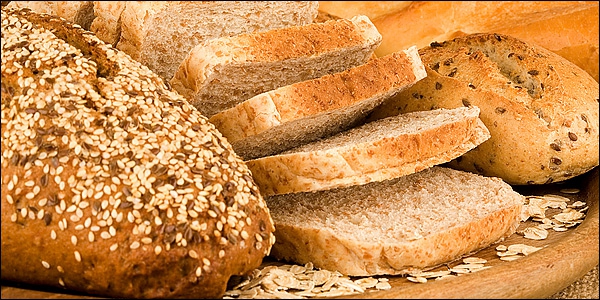

Ο Νόμος 4334/2015 καθορίζει τους νέους συντελεστές ΦΠΑ σε είδη διατροφής και ειδικότερα την μετάταξη πολλών εξ αυτών στον υψηλό συντελεστή. Ειδικά για το ψωμί, ο ίδιος Νόμος προβλέπει ότι στον χαμηλό συντελεστή παραμένει μόνο “ψωμί χωρίς προσθήκη άλλων ουσιών ή περαιτέρω επεξεργασμένο”.
Λόγω των πρόδηλης ασάφειας της διάταξης αυτής και των προβλημάτων που δημιουργεί στην αγορά κατά την εφαρμογή της, ο Πανελλήνιος Σύνδεσμος Αρτοποιητικών Μονάδων απέστειλε την ακόλουθη επιστολή προς όλα τα συναρμόδια Υπουργεία ζητώντας όπως με σαφή διατύπωση που δεν επιδέχεται ερμηνειών το σύνολο των άρτων, αρτοπαρασκευασμάτων και αρτοσκευασμάτων, παραμείνουν στον χαμηλό συντελεστή ΦΠΑ 13%.
Αναλυτικά το κείμενο της επιστολής:
Ο Νόμος 4334/2015 στο Άρθρο 1.γ, Παράρτημα ΙΙΙ Α.10, αναφέρει ότι το “ψωμί χωρίς προσθήκη άλλων ουσιών ή περαιτέρω επεξεργασμένο” παραμένει στον χαμηλό συντελεστή ΦΠΑ. Η ανωτέρω διατύπωση είναι εντελώς ασαφής και επιδέχεται αυθαιρέτων ερμηνειών.
Ποιες είναι οι ύλες που επιτρέπονται, πέραν των οποίων κάποιες άλλες θεωρούνται πρόσθετες; Ποια είναι η επεξεργασία που επιτρέπεται, πέραν της οποίας οι υπόλοιπες θεωρούνται πρόσθετες.
Φοβάμαι ότι στον σύνθετο σημερινό κόσμο της τεχνολογίας τροφίμων και της μηχανολογίας, τα παραπάνω ερωτήματα δεν μπορούν να απαντηθούν με απόλυτη σαφήνεια. Και ίσως να μην έχουν και σημασία… Ακόμα και αν αυτά μπορούσαν να αποσαφηνιστούν, αλλάζει το γεγονός ότι στο τέλος αυτό που διατίθεται είναι ένα κανονικό ψωμί;
Παραδείγματος χάριν, το “ταπεινό” κουλούρι Θεσσαλονίκης περιέχει βούτυρο ή μαργαρίνη. Η καθημερινή φρατζόλα έχει σουσάμι, το οποίο ο Νόμος αρτοποιίας δεν περιλαμβάνει στις περιγραφόμενες α’ ύλες του άρτου. Πολλά άλλα ψωμιά με φυτικές ίνες ή σπόρους, καταναλώνονται για λόγους υγείας.
Σήμερα κάθε επιχείρηση αρτοποιίας που θέλει να είναι νομικά κατοχυρωμένη, είναι υποχρεωμένη να εφαρμόσει τον κανονικό συντελεστή ΦΠΑ 23% ώστε να είναι θωρακισμένη απέναντι σ’ αυτήν την ασάφεια, όπως εξάλλου ο ίδιος Νόμος ορίζει στην παράγραφο Γ του Παραρτήματος ΙΙΙ “περί υπαγωγής στον κανονικό συντελεστή ΦΠΑ όπου εγείρεται αμφιβολία”.
Το ψωμί σε οποιαδήποτε μορφή και αν πωλείται, είναι ένα βασικό κοινωνικό αγαθό. Αν πρόθεση σας είναι πράγματι να προσφέρετε φθηνό ψωμί στους καταναλωτές, τότε πρέπει να τροποποιήσετε το Νόμο ώστε το σύνολο των άρτων, αρτοπαρασκευασμάτων και αρτοσκευασμάτων, παραμείνουν στον χαμηλό συντελεστή ΦΠΑ 13%.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.