




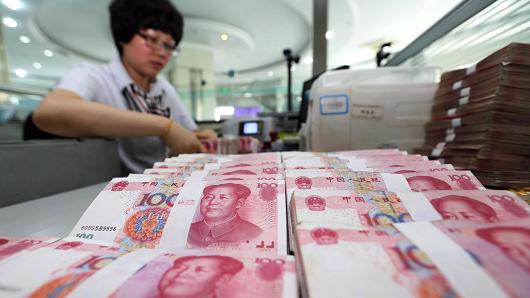

Η απόφαση της κεντρικής τράπεζας της Κίνας να προχωρήσει σε υποτίμηση του γουάν κατά 2% έναντι του δολαρίου, αιφνιδίασε τους πάντες και σαφώς έπληξε κατάφωρα τις διεθνείς αγορές κάθε «είδους».
Το μεγάλο ερώτημα είναι φυσικά: «Γιατί συνέβη αυτό; Γιατί οι αγορές αντιδρούν τόσο αρνητικά στην κινεζική απόφαση;».
Το CNBC σε δημοσίευμά του προσπαθεί να δώσει απάντηση στο παραπάνω ερώτημα, καταγράφοντας πέντε από τους πιο προφανείς λόγους για τους οποίους η αντίδραση των αγορών ήταν τόσο σφοδρή στην υποτίμηση του κινεζικού νομίσματος.
1. Καθυστερεί περαιτέρω την απόφαση της Fed για αύξηση των αμερικανικών επιτοκίων
Η βασική εκτίμηση είναι ότι η Fed θα «κρατηθεί», καθώς χαλαρώνει η ανάπτυξη σε έναν από τους βασικού εμπορικούς εταίρους των ΗΠΑ, που δεν είναι άλλος από την Κίνα. Παράλληλα η χαλάρωση του ρυθμού ανάπτυξης της κινεζικής οικονομίας μπορεί να καθυστερήσει και την ανάκαμψη της αγοράς εργασίας των ΗΠΑ, ένα στοιχείο που βρίσκεται στο στόχαστρο της Fed προκειμένου να αποφασίσει κάποια αλλαγή στη νομισματική της πολιτική.
2. Αρνητικό για τους παραγωγούς εμπορευμάτων αλλά θετικό για τους αγοραστές
Πρώτη συνέπεια το γεγονός ότι η Κίνα θα πληρώνει λιγότερα χρήματα για τις εισαγωγές πετρελαίου, χαλκού, άνθρακα και άλλων εμπορευμάτων, καθώς το γουάν θα είναι φθηνότερο. Επίσης μπορεί να υποδεικνύει τις ανησυχίες του Πεκίνου για τις προοπτικές ανάπτυξης της οικονομίας, καθώς η κυβέρνηση της Κίνας έχει θέσει ως στόχο για φέτος, ρυθμό ανάπτυξης στο 7%. Βέβαια μετά την υποτίμηση υπήρξε «ελεύθερη πτώση» στις τιμές αρκετών εμπορευμάτων, με αυτή του πετρελαίου να υποχωρεί 4% και του χαλκού 8%. Αυτό είναι θετικό για τις χώρες που αγοράζουν εμπορεύματα, αλλά σχεδόν καταστροφικό γι’ αυτές που παράγουν, όπως για παράδειγμα η Αυστραλία.
3. Πιθανώς να αναγκάσει και άλλες χώρες να υποτιμήσουν τα νομίσματά τους
Τα νομίσματα Αυστραλίας, Μαλαισίας και Ν. Κορέας κινήθηκαν ισχυρά χαμηλότερα μετά την υποτίμηση. Σύμφωνα με την Morgan Stanley πτώση 15% στο γουάν μπορεί να οδηγήσει σε υποχώρηση από 5% έως 7% τα νομίσματα άλλων ασιατικών αγορών.
4. Δεν θα πλήξει, όμως, σημαντικά τις προοπτικές ανάπτυξης των ΗΠΑ
Πάντως η απόφαση της Κίνας δεν προκάλεσε τόσο μεγάλη υποτίμηση στο γουάν όσο αυτή που είχε καταγραφεί το 2014. Σε περίπτωση που η κινεζική ανάπτυξη δεν προκαλέσει κάποια αρνητική έκπληξη, το πλήγμα για την αμερικανική οικονομία δεν θα είναι τόσο ισχυρό. Σύμφωνα με τον David Kostin της Goldman Sachs, πτώση κατά 1% της ετήσια ανάπτυξης της κινεζικής οικονομίας έχει ως αποτέλεσμα αντίστοιχη αποδυνάμωση μόλις 0,06% για το αμερικανικό ΑΕΠ.
5. Η βασική επιδίωξη της Κίνας μάλλον είναι το prestige της αλλά και η διασφάλιση μακροπρόθεσμης σταθερότητας
Η Κίνα έχει προσπαθήσει επανειλημμένα καταστήσει το γουάν ένα νόμισμα αρκετά αξιόπιστο ώστε να μπορεί να «χρησιμοποιηθεί» στα συναλλαγματικά αποθέματα άλλων χωρών, με το ΔΝΤ να το κατατάσσει ως το πέμπτο πιο ισχυρό αποθεματικό νόμισμα. Ειδομένη από αυτήν την σκοπιά η απόφαση της Κίνας από τη μία πλευρά ενισχύει το prestige της και από την άλλη μάλλον διασφαλίζει ένα πιο μακροχρόνιο κέρδος.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.