





Σύσταση “αγοράς/high risk” δίνει για τη μετοχή της Aegean Airlines η Citi, ενώ ανεβάζει στα 7,10 ευρώ την τιμή στόχο.
Όπως αναφέρει στο report της η αμερικανική τράπεζα,η αξιολόγηση υψηλού κινδύνου αντανακλά την υψηλή μεταβλητότητα που αναμένεται για όλες τις μετοχές του εν λόγω κλάδου και στην ασυνήθιστη αβεβαιότητα που αντιμετωπίζει η αγορά σε ό,τι αφορά την πρόβλεψη ταμειακών ροών.
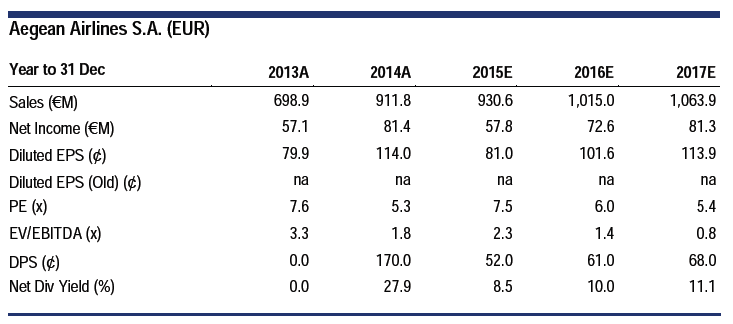
Η τιμή στόχος εξακολουθεί να βασίζεται στην αναλογία P/E 7 φορές τα εκτιμώμενα κέρδη ανά μετοχή για το 2016, που μπορεί να αντιστοιχεί σε μια μείωση 30% στην αποτίμηση στόχο του 10x PE που χρησιμοποιεί για όλες τις εμπορικές αεροπορικές εταιρείες στην Ευρώπη.
Οι προβλέψεις κερδών μειώθηκαν κατά 20-25%. Συγκεκριμένα, η Citi υποβαθμίζει την εκτίμησή της για μείωση 25% στα κέρδη ανά μετοχή για το 2016 και κατά 20% για το 2017, κάτι που αποδίδει στο γεγονός ότι αναμένει ραγδαία πτώση στη μέση τιμή των εισιτηρίων, λόγω της μεγάλης έκπτωσης στα εισιτήρια που υιοθετούν οι αεροπορικές σε μια προσπάθεια να μειώσουν τις επιπτώσεις από την πολιτική και οικονομική αβεβαιότητα που επικρατούν στην Ελλάδα.
Ο οίκος σημειώνει ότι αναμένει 2% μείωση στα χιλιομετρικά έσοδα ανά επιβάτη το 2016. Τόσο η Aegean όσο και η Ryanair έχουν ανακοινώσει δημοσίως ότι θα πρέπει να μειώσουν σημαντικά τις τιμές των εισιτηρίων ώστε να τονώσουν την επιβατική κίνηση. Όπως εξάλλου έχει αποκαλύψει η
Aegean η επιβατική κίνηση έχει αυξηθεί κατά 15% κατά το α’ εξάμηνο του 2015 με τη διεθνή κίνηση να έχει ενισχυθεί κατά 20% και την εγχώρια να σημειώνει οριακή αύξηση σε σχέση με την ίδια περίοδο πέρυσι.
Υποστηρικτικός παράγοντας για τις αεροπορικές, τα χαμηλότερα κόστη που προκύπτουν από τη μείωση στις τιμές των καυσίμων.
Χ.Ρ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.