




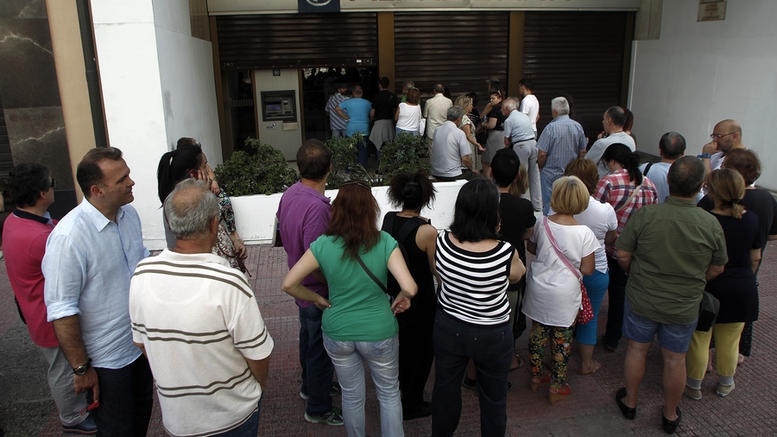

Ημέρα της κρίσης για το ελληνικό τραπεζικό σύστημα θα αποδειχθεί η Δευτέρα. Με βάση το αποτέλεσμα του δημοψηφίσματος το ΔΣ της ΕΚΤ θα κληθεί να αποφασίσει τη στάση που θα τηρήσει απέναντι στις ελληνικές τράπεζες, οι οποίες – κατά δήλωση της Προέδρου της Ελληνικής Ενωσης Τραπεζών Λ. Κατσέλη – έχουν λεφτά μέχρι τη Δευτέρα. Κάτι που σημαίνει ότι το ελληνικό τραπεζικό σύστημα δεν θα μπορεί να λειτουργήσει από Τρίτη ακόμα και στην περίπτωση που η ΕΚΤ διατηρήσει σε λειτουργία τον ELA. Και αυτό καθώς χρειάζεται αύξηση και μάλιστα σημαντική για να μπορεί να ανταποκριθεί έστω και στις ελεγχόμενες ημερήσιες ανάγκες έπειτα απ’ την επιβολή των capital controls, που ως φαίνεται θα μείνουν για μεγάλο χρονικό διάστημα.
Χωρίς αύξηση του ELA ή ακόμη χειρότερα με επιβολή “κουρέματος” στα εχέγγυα που δέχονται οι ελληνικές τράπεζες οι εξελίξεις αναμένεται να επισπευθούν στο τραπεζικό μας σύστημα.
Είναι ενδεικτικό πως ήδη απο χθες διακινείται το σενάριο του “κουρέματος” των καταθέσεων από το ποσό των 8.000 ευρώ, μετά και το σχετικό δημοσίευμα των Financial Times, το οποίος όμως επισήμως διαψεύδεται τόσο απ’ την ελληνική κυβέρνηση, όσο και απ’ την Ενωση Ελληνικών Τραπεζών δια της κας Λούκα Κατσέλη. Μάλιστα το υπ. Οικονομικών κάνει λόγο για “προβοκάτσια με στόχο να υπονομευθεί το δημοψήφισμα”.
Σύμφωνα με το δημοσίευμα το “κούρεμα” θα είναι τουλάχιστον 30% στις καταθέσεις άνω των 8.000 ευρώ.
Το σενάριο αυτό, το οποίο θεωρείται το πιο πιθανό, θα μπορούσε, σύμφωνα με τους FT να εφαρμοστεί στο πλαίσιου της νέας ανακεφαλαιοποίησης των τραπεζών, σε συνεργασία με τους δανειστές της Ελλάδας, δηλαδή την Κομισιόν, το ΔΝΤ, και την ΕΚΤ.
«Το κούρεμα θα πραγματοποιηθεί στο πλαίσιο μιας συνολικής αναδιάρθρωσης του τραπεζικού τομέα, αφότου η Ελλάδα μπει σε νέο πρόγραμμα διάσωσης. Αυτό δεν είναι κάτι που πρόκειται να συμβεί αμέσως», σημειώνουν πηγές σχετικές με το θέμα.
Σύμφωνα με αξιωματούχους της Ευρωζώνης, δεν έχει ληφθεί καμία απόφαση για τις ελληνικές τράπεζες και ειδικά για κούρεμα καταθέσεων, μία διαδικασία που μπορεί να ξεκινήσει η ΕΚΤ μειώνοντας τις εγγυήσεις των τραπεζών η κόβοντας τον ELA.
Σε παρέμβαση της το πρωί τόσο στο Mega όσο και στο Σκάι η κα Κατσέλη παραδέχθηκε ότι η ρευστότητα των ελληνικών τραπεζών εξαρτάται αποκλειστικά από τις αποφάσεις της ΕΚΤ και ότι εάν δεν υπάρξει ρευστότητα μέσω ELA τότε θα υπάρξει πρόβλημα.
Έσπευσε παράλληλα να τονίσει ότι οι ελληνικές καταθέσεις είναι εγγυημένες ως τα 100.000 ευρώ, κάτι όμως που φαίνεται να αμφισβητούν αναλυτές.
Σύμφωνα με τον καθηγητή του πανεπιστημίου Πειραιά Χαράλαμπο Γκότση, που μίλησε στο Σκάι, αυτή τη στιγμή το Ταμείο των Ελληνικών Εγγυήσεων έχει μόνο 3 δισ ευρώ, κάτι που σημαίνει ότι δεν μπορούν να “καλυφθούν” πιθανές απώλειες καταθετών.
Ο παράγοντας του Κρατικού χρέους
Κάτι που σημαίνει ότι από τη Δευτέρα, 6 Ιουλίου ξεκινά μία “καυτή” περίοδος για το ελληνικό τραπεζικό σύστημα, όπου όλα μπορεί να αλλάξουν μέσα σε μία στιγμή.
Κρίσιμοι σταθμοί όμως θα είναι επίσης η 13η, η 20ή και η 31η Ιουλίου.
Στις 13 Ιουλίου η Ελλάδα πρέπει να αποπληρώσει μια δόση 448 εκατ. ευρώ στο ΔΝΤ από το πρώτο πρόγραμμα του 2010. Η πιο κρίσιμη, όμως, ημέρα είναι η 20ή Ιουλίου, όπου η Ελλάδα πρέπει να εξοφλήσει 2,095 δισ. στην ΕΚΤ για ομόλογα που εξαιρέθηκαν από το PSI και επιπλέον 1,36 δισ. προς τις εθνικές κεντρικές τράπεζες, επίσης, για ομόλογα εκτός PSI. Αν αυτές οι υποχρεώσεις δεν εκπληρωθούν, η Ελλάδα θα έχει αθετήσει υποχρεώσεις πληρωμών προς την ΕΚΤ και τις κεντρικές τράπεζες των εταίρων μας. Αυτό θα συνιστά άμεσα πιστωτικό γεγονός και η χώρα θα χρεοκοπήσει και έναντι των εταίρων της. Ήδη ο EFSF έχει φροντίσει να υπενθυμίσει στο υπουργείο Οικονομικών ότι μετά και την αθέτηση προς το ΔΝΤ ανά πάσα ώρα και στιγμή μπορεί να κάνει άμεσα απαιτητά τα δάνεια 130 δισ ευρώ που έχει χορηγήσει.
Συνεπώς, είναι απίθανο να φτάσουμε μέχρι τις 31 Ιουλίου όπου λήγει η περίοδος χάριτος και το ΔΝΤ μπορεί και επισήμως να μας κηρύξει σε χρεοκοπία για τη μη καταβολή των 1,6 δισ. που έπρεπε να δοθούν στο Ταμείο στις 30 Ιουνίου. Βεβαίως υπάρχει πάντοτε ο κίνδυνος το ΔΝΤ να αποφασίσει να μας χρεοκοπήσει για τη μη καταβολή της δόσης του 1,5 δισ. ακόμη και πριν συμπληρωθεί η περίοδος χάριτος των 30 ημερών. Και αυτό επειδή είναι στη διακριτική του ευχέρεια το πότε θα λάβει αυτή την απόφαση.
Τρία σενάρια για τις τράπεζες
Οι τράπεζες τις επόμενες ημέρες, ανάλογα με την τροπή που θα λάβουν αυτά τα γεγονότα, θα βρεθούν αντιμέτωπες με τρία ενδεχόμενα:
Το πρώτο είναι να υπάρξει συμφωνία, οπότε και θα αποκατασταθεί η ρευστότητά τους μέσω του ELA. Οι κεφαλαιακοί έλεγχοι φυσικά θα παραμείνουν και δεν πρόκειται να διακοπούν προτού περάσουν 6-9 μήνες.
Το δεύτερο και το τρίτο σενάριο ουσιαστικά ταυτίζονται και επί της ουσίας διαφέρουν μόνο ως προς τον βαθμό οικονομικής και κοινωνικής καταστροφής. Η Ελλάδα με τη μη πληρωμή της δόσης του ΔΝΤ είναι στη διαδικασία χρεοκοπίας και απομένει η τυπική επικύρωση. Η έκθεση των ελληνικών τραπεζών στον δημόσιο τομέα εκτιμάται σε 31,4 δισ. ευρώ, εκ των οποίων 12,7 δισ. συνδέονται με την πίστωση αναβαλλόμενου φόρου (DTC). Μέσα στις επόμενες μέρες, αν το Εκτελεστικό Συμβούλιο του ΔΝΤ αποφασίσει ότι η μη καταβολή των δόσεων ύψους 1,5 δισ. στις 30 Ιουνίου αποτελεί χρεοκοπία, μπορεί να ενεργοποιήσει τις ρήτρες της δανειακής σύμβασης. Σε αυτήν την περίπτωση το EFSF/ΕSM μπορεί να αποφασίσει ότι τα υπάρχοντα ομόλογα του EFSF που εκδόθηκαν για την Ελλάδα, ύψους 130.9 δισ. ευρώ, και έχουν σταθμισμένο μέσο όρο διάρκειας τα 31,14 χρόνια (ενδεχομένως και τα διμερή δάνεια ύψους 52,9 δισ. ευρώ) είναι σε καθεστώς default και γίνονται αμέσως απαιτητά.
Θα αλλάξουν χέρια οι τράπεζες
Εάν η Ελλάδα δεν μπορεί να αποπληρώσει τα εκκρεμή ομόλογα EFSF αξίας 130,9 δισ., τότε ο ESM θα απαιτήσει τις εξασφαλίσεις-ενέχυρα που είναι οι τραπεζικές μετοχές που κατέχει το ΤΧΣ. Σε αυτήν την περίπτωση ο ΕSM γίνεται άμεσα ο ιδιοκτήτης της πλειοψηφίας των μετοχών των ελληνικών τραπεζών. Αυτό, μεταξύ άλλων, σημαίνει ότι τα δεκάδες δισεκατομμύρια με το οποία επιβαρύνθηκε το δημόσιο χρέος προκειμένου να αποφευχθεί η κατάρρευση του τραπεζικού συστήματος θα έχουν χαθεί.
Πρόκειται για τα χρήματα που δόθηκαν για την ανακεφαλαιοποίηση των ελληνικών τραπεζών ώστε να μη χαθούν οι καταθέσεις των τραπεζών που οδηγήθηκαν σε εκκαθάριση (Αγροτική, Ταμιευτήριο κ.λπ). Ταυτόχρονα θα χαθούν και οι θυγατρικές των ελληνικών τραπεζών στα Βαλκάνια, στην Κύπρο και στην Τουρκία. Οι κατά τόπους κεντρικές τράπεζες σε Τουρκία, Ρουμανία κ.λπ. θα διορίσουν επιτρόπους αναλαμβάνοντας τη διοίκηση, αν χρειαστεί θα διασπαστούν σε καλές και κακές και υποχρεωτικά τα υγιή τμήματα θα μεταβιβαστούν σε άλλες τράπεζες. Θα επαναληφθεί δηλαδή αυτό που συνέβη τον Μάρτιο του 2013 με τις κυπριακές τράπεζες στην Ελλάδα.
Φερεγγυότητα και κούρεμα καταθέσεων
Αν οι υποχρεώσεις του Ελληνικού Δημοσίου είναι επίσημα σε αθέτηση, ο εποπτικός φορέας των τραπεζών της ζώνης του ευρώ, δηλαδή ο SSM, θα επανεξετάσει την έκθεση των ελληνικών τραπεζών στον δημόσιο τομέα όσον αφορά στα έντοκα γραμμάτια και ομόλογα που έχουν αγοράσει, στα δάνεια που έχουν δώσει στο Δημόσιο και την πίστωση της αναβαλλόμενης φορολογίας. Ο SSM θα εκτιμήσει τις κεφαλαιακές ανάγκες των ελληνικών τραπεζών και θα βάλει στο τραπέζι όλα τα εργαλεία. Σε μια τέτοια περίπτωση θα ανοίξει και το ενδεχόμενο του bail-in. Δηλαδή οι τράπεζες θα πρέπει να επανακεφαλαιοποιηθούν και κατά σειρά θα κληθούν να συμβάλουν σε αυτό οι μέτοχοι, θα ακολουθήσουν οι ομολογιούχοι και αν τα κεφάλαια δεν επαρκούν, θα συμμετάσχουν και οι καταθέτες με κούρεμα των καταθέσεων, όπως έγινε στην περίπτωση της Κύπρου.
Οι καταθέτες θα ενημερωθούν για το ποσοστό του κουρέματος των καταθέσεών τους ανάλογα με τις κεφαλαιακές ανάγκες της κάθε τράπεζας. Σε ένα τέτοιο ενδεχόμενο θα απολέσουν ένα μέρος τους, το οποίο θα αντικατασταθεί με μετοχές της τράπεζας. Θα μετατραπούν δηλαδή υποχρεωτικά σε μετόχους. Σε αυτό το σενάριο οι τράπεζες θα εξακολουθήσουν να υφίστανται και οι καταθέσεις μπορεί να διασωθούν ακέραιες ή και να κουρευτούν ανάλογα με τις κεφαλαιακές ανάγκες της κάθε τράπεζας και την καταθετική της βάση. Δηλαδή σε μια τράπεζα με πολλές καταθέσεις και μεγάλη έκθεση στον δημόσιο τομέα, το ενδεχόμενο κούρεμα μπορεί να είναι μεγαλύτερο σε σχέση με μια άλλη που έχει λιγότερες καταθέσεις αλλά σημαντικά μικρότερη έκθεση στον δημόσιο τομέα.
Το χάος ενός ανεξέλεγκτου Bail in
Το τρίτο σενάριο -που αποτελεί μια πιο σκληρή παραλλαγή του δεύτερου- είναι ο SSM να ενεργοποιήσει τη διαδικασία εξυγίανσης των τραπεζών και ενεργειών ανάκτησης προκαλώντας τη διάλυσή τους με τον διαχωρισμό σε δύο τράπεζες, σε καλές και κακές. Να συμβεί δηλαδή αυτό που έγινε με την Αγροτική, το Ταχυδρομικό Ταμιευτήριο, την Proton Bank και την Πανελλήνια Τράπεζα. Ο SSM θα κινήσει τις διαδικασίες εκκαθάρισης και θα διορίσει τον εκκαθαριστή. Αυτό είναι ένα σενάριο απόλυτου χάους, καθώς στις περιπτώσεις του Ταμιευτηρίου, της Αγροτικής κ.ά. υπήρχαν ως μαξιλάρι ασφαλείας τα κεφάλαια του ΤΧΣ με τα οποία πληρώθηκε το κόστος εξυγίανσης ώστε η καλή τράπεζα μαζί με τις καταθέσεις να περάσει σε άλλη και να διασωθεί. Τώρα τα κεφάλαια του ΤΧΣ δεν υπάρχουν. Τα 10,9 δισ. που είχαν περισσέψει από την ανακεφαλαιοποίηση και ήταν διαθέσιμα στον έλεγχο του ΤΧΣ επέστρεψαν με τη συμφωνία της 20ής Φεβρουαρίου 2015 στο ΕFSF και χάθηκαν από τη στιγμή που η χώρα δεν παρέτεινε ή δεν εντάχθηκε σε ένα νέο πρόγραμμα. Ελλείψει της ασφάλειας που θα προσέφερε ένα απόθεμα κεφαλαίων στο ΤΧΣ, οι καταθέσεις δεν έχουν άλλη εγγύηση πέραν αυτής του Ταμείου Εγγύησης Καταθέσεων και Επενδύσεων (ΤΕΚΕ). Το δραματικό πρόβλημα που θα ανακύψει είναι ότι το ΤΕΚΕ είχε στη διάθεσή του πόρους μόλις 3 δισ. ευρώ, σύμφωνα με τα επίσημα στοιχεία, για τον Ιούνιο του 2014. Οι συνολικές καταθέσεις όταν αποφασίστηκε να κλείσουν οι ελληνικές τράπεζες ανέρχονταν περίπου στα 120 δισ. ευρώ.
Τα δάνεια
Αν καταρρεύσει το τραπεζικό σύστημα, στην περίπτωση των σεναρίων που περιγράφονται παραπάνω, οι καταθέσεις μπορεί να χαθούν αλλά τα δάνεια θα παραμείνουν. Οποια κι αν είναι η διάδοχη κατάσταση, είτε δηλαδή περάσουν στον έλεγχο του ΕSM, είτε διοριστούν εκκαθαριστές και διασπαστούν σε καλές και κακές, τα δάνεια εξακολουθούν να είναι απαιτητά και μάλιστα στο νόμισμα που χορηγήθηκαν. Αν δηλαδή η χώρα πτωχεύσει και περάσει στη δραχμή, τα δάνεια σε ευρώ θα ακολουθήσουν τους δανειολήπτες, οι οποίοι δεν πρόκειται να απαλλαγούν από το βάρος της οφειλής τους. Μόλις το χάος υποχωρήσει, η απαίτηση πληρωμής του δανείου θα επανέλθει και θα πρέπει να εξυπηρετηθεί – αλλά με βαριά υποτιμημένες δραχμές.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.