





Παράγοντες όπως η παγκόσμια ανάπτυξη, η πορεία του πληθωρισμού, η νομισματική πολιτική, οι τιμές του πετρελαίου, αλλά και των βασικών εμπορευμάτων είναι μερικοί από τους παράγοντες που θα επηρεάσουν την πορεία των διεθνών αγορών κατά τη διάρκεια του νέου έτους, σύμφωνα με τις εκτιμήσεις μερικών από τους πιο σημαντικούς αναλυτές. Σύμφωνα με αυτές τις εκτιμήσεις, θα επηρεαστούν μετοχές, ομόλογα, εμπορεύματα, καθώς και νομίσματα.
Όπως αναφέρει το bankingnews.gr, αναλυτές τεσσάρων εκ των μεγαλύτερων οίκων παγκοσμίως, όπως οι Goldman Sachs, UBS, Credit Suisse και Bank of America Merrill Lynch, σημειώνουν ότι οι παράγοντες που θα καθορίσουν τις διεθνείς αγορές είναι οι εξής δέκα:
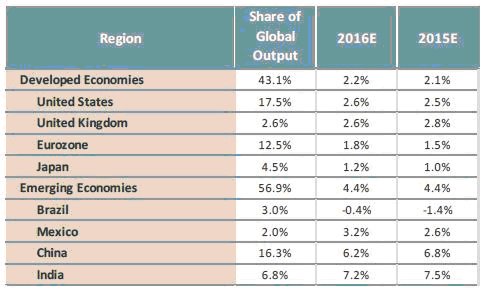
1. Παγκόσμια ανάπτυξη
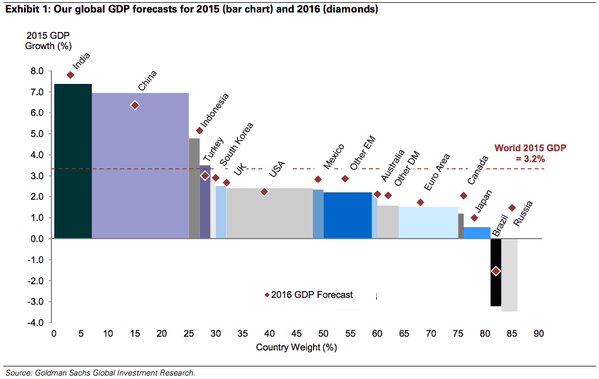
Οι στρατηγικοί αναλυτές προβλέπουν ότι το παγκόσμιο ΑΕΠ θα αναπτυχθεί κατά 3,6% το επόμενο έτος.
Αυτό θα πρέπει να καθησυχάσει τις ανησυχίες που εκφράζονται για «κοσμική στασιμότητα», ή αργή ανάπτυξη.
2. Μείωση του πληθωρισμού, αλλά όχι όσο αναμενόταν
Με το ποσοστό ανεργίας σε επταετή χαμηλό, ο πληθωρισμός δεν είναι πιθανόν να μειωθεί όσο οι αγορές έχουν προεξοφλήσει.
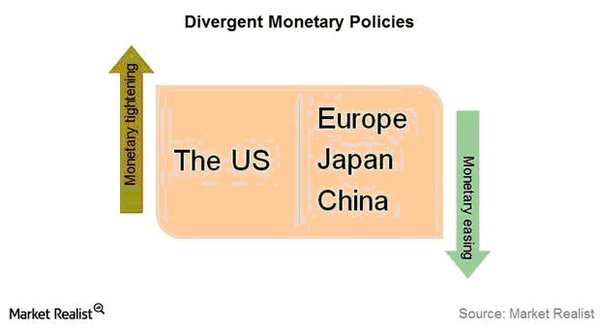
3. Διαρκής απόκλιση της νομισματικής πολιτικής
Αν ένα από τα διδάγματα του 2015 είναι ότι η Fed είναι πιθανό να είναι προσεκτική σχετικά με την ανατίμηση δολαρίου, η ανθεκτικότητα της οικονομίας των ΗΠΑ εν όψει της σημαντικής ανατίμησης του δολαρίου από τα μέσα του 2014, οδηγεί στην εκτίμηση ότι η Fed θα συνεχίσει να συσφίγγει την πολιτική της το 2016.
Από την άλλη πλευρά, η Ευρωπαϊκή Κεντρική Τράπεζα και η Τράπεζα της Ιαπωνίας θα εξακολουθούν να τηρούν μια πιο dovish στάση.
4. Χαμηλότερες τιμές του πετρελαίου
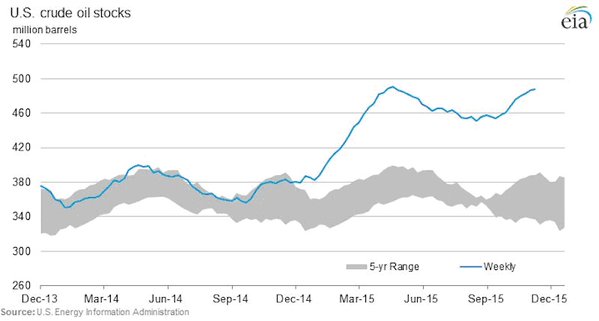
Τα αποθέματα πετρελαίου των ΗΠΑ είναι στα υψηλότερα επίπεδα για αυτή την εποχή του έτους.
Με τις σημερινές τάσεις, εκτιμάται ότι ο κίνδυνος η ζήτηση απροσδόκητα να υπολείπεται της προσφοράς, προκαλώντας απότομη πτώση των τιμών.
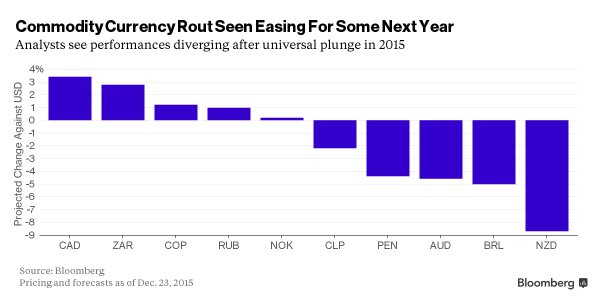
5. Ευρεία πτώση των τιμών των βασικών εμπορευμάτων
Οι προσπάθειες της Κίνας να εξισορροπήσουν τη ζήτηση από την επένδυση στην κατανάλωση, θα συμπιέσει το κόστος επένδυσης σε εμπορεύματα (όπως ο χάλυβας, το τσιμέντο και τα σιδηρομεταλλεύματα).
Έτσι το 2016 εκτιμάται μείωση των τιμών των εμπορευμάτων, η οποία θα τροφοδοτηθεί από τη μείωση της ζήτησης.
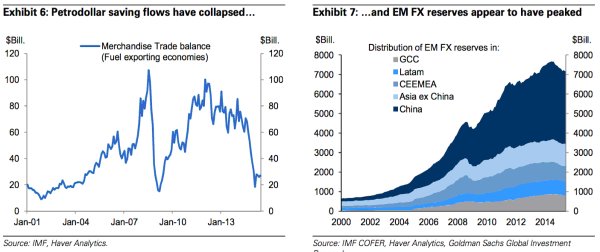
6. Αναστροφή της παγκόσμιας τάσης αποταμίευσης
Αναμένεται αναστροφή της τάσης για αποταμίευση, εξαιτίας της σημαντικής πτώσης του πληθωρισμού, εξέλιξη που παρατηρήθηκε και στα τέλη της δεκαετίας του 2000.
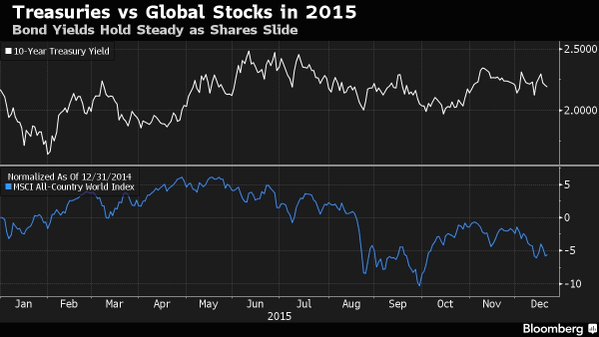
7. Περιορισμένες αποδόσεις στις αγορές μετοχών
Λόγω της καθυστερημένης κίνησης της Fed για την αύξηση των επιτοκίων, ο κίνδυνος υποχώρησης των δεικτών p/e στους μεγάλους χρηματιστηριακούς δείκτες πιθανώς να είναι μεγαλύτερος φέτος λόγω των θετικών εκπλήξεων ανάπτυξης που θα έπρεπε κανονικά να συνοδεύουν τις αυξήσεις των επιτοκίων, οι οποίες είναι αναμφισβήτητα πίσω μας.
8. Επιβράδυνση των αναδυόμενων αγορών
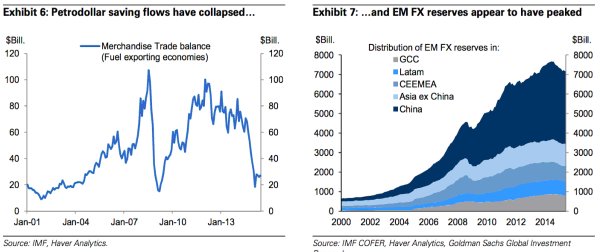
Οι πετρελαιοπαραγωγές χώρες θα συνεχίσουν να βιώνουν τις πιέσεις από τις χαμηλές τιμές του πετρελαίου στις οικονομίες τους.
Σε χώρες όπως η Ρωσία και το Μεξικό, όπου η υποτίμηση του νομίσματος έχει βοηθήσει να απορροφήσουν το σοκ της πτώσης της τιμής του πετρελαίου.
Ωστόσο, δεν είναι λίγες εκείνες που δυσκολεύονται να ανακάμψουν.
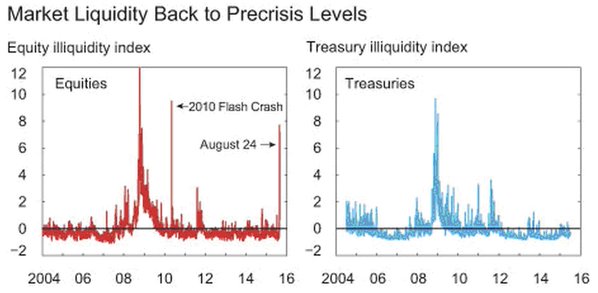
9. Χαμηλή ρευστότητα θα είναι η «νέα κανονικότητα»
Μπορεί οι κεντρικές τράπεζες να έχουν διοχετεύσει σημαντικά κεφάλαια στις οικονομίες παγκοσμίως, ωστόσο η ανάγκη για κανονιστική προσαρμογή των δρώντων στην οικονομία, οδηγεί σε σημαντικές επιβαρύνσεις των ισολογισμών.
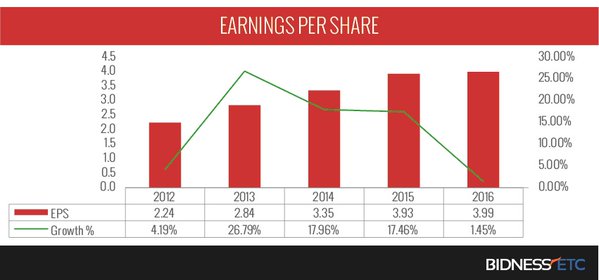
10. Μείωση της εταιρικής κερδοφορίας
Η εταιρική κερδοφορία βυθίστηκε κατά τη διάρκεια της Μεγάλης Ύφεσης, ανέκαμψε από το 2010 και τώρα βρίσκεται και πάλι σε πτωτική τροχιά.
Η τελευταία φορά που συνέβη αυτό το μοτίβο ήταν στη δεκαετία του 1990, εξέλιξη που οδήγησε σε μια απότομη πτώση.
Η ομοιότητα έχει κάνει αρκετούς traders να ανησυχούν για το τι θα συμβεί στη συνέχεια.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.