




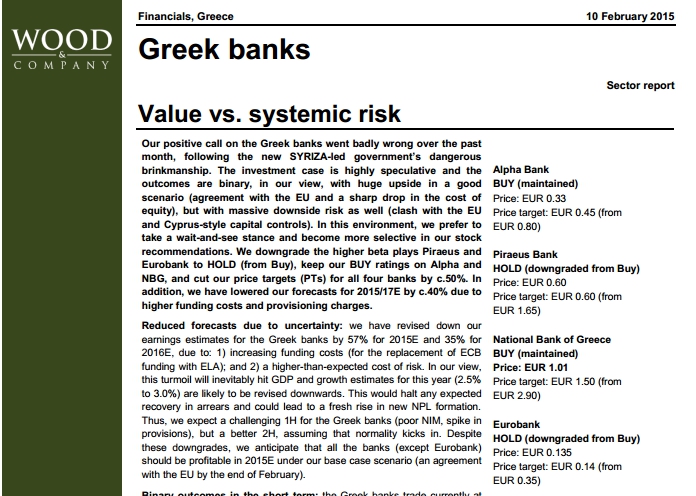

Στη μείωση της τιμής-στόχου για τις ελληνικές τράπεζες αλλά και των προβλέψεων της για το 2015/2017 προχωρά η Woods, λόγω του υψηλότερου κόστους χρηματοδότησης.
Η επενδυτική εικόνα στις τραπεζικές μετοχές είναι άκρως κερδοσκοπική και τα αποτελέσματα για το λόγο αυτό είναι “διφορούμενα” κατά την άποψη των αναλυτών της Wood, με υψηλή δυναμική ανόδου σε ένα καλό σενάριο (συμφωνία με την ΕΕ) αλλά και με σημαντικό πτωτικό ρίσκο (σύγκρουση με την ΕΕ και περιορισμούς στην κίνηση κεφαλαίων αντίστοιχες με αυτές στην Κύπρο).
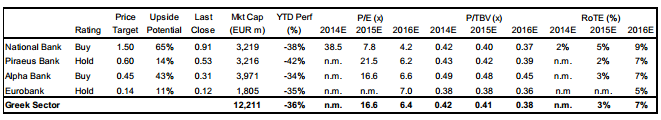
Σε ότι αφορά τις συστάσεις, διατηρεί το buy για την Alpha Bank και την Εθνική και συστήνει hold για Πειραιώς και Eurobank.
H τιμή-στόχος μειώνεται στα 0,45 από την προηγούμενη των 0,80 ευρώ για την Alpha, για την Τράπεζα Πειραιώς η τιμή-στόχος στα 0,60 από τα 1,65 ευρώ, για την Εθνική στα 1,50 από την προηγούμενη των 2,90 ευρώ και για την Eurobank στα 0,14 από τα 0,35 ευρώ.
Παράλληλα, όπως αναφέρει, προτιμά να τηρήσει μια στάση αναμονής και «να γίνει πιο επιλεκτικοί στις συστάσεις για μετοχές».
Η Wood, αναθεωρεί τις εκτιμήσεις για τα κέρδη των ελληνικών τραπεζών κατά 57% για το 2015 και κατά 35% για το 2016, κυρίως λόγω της αύξησης του κόστους χρηματοδότησης (λόγω της αντικατάστασης της ΕΚΤ με τον ELA), και του υψηλότερου κόστους ρίσκου. «Κατά την άποψή μας, αυτή η αναστάτωση θα πλήξει τις εκτιμήσεις για το ΑΕΠ, και η ανάπτυξη φέτος (2,5%-3%) αναμένεται να αναθεωρηθεί προς τα κάτω».
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.