





Να διατηρήσει το ευρώ ως ένα σκληρό νόμισμα επιχειρεί η Ευρωπαϊκή Κεντρική Τράπεζα παρά το γεγονός πως έχει χάσει κρίσιμο έδαφος τα τελευταία χρόνια.
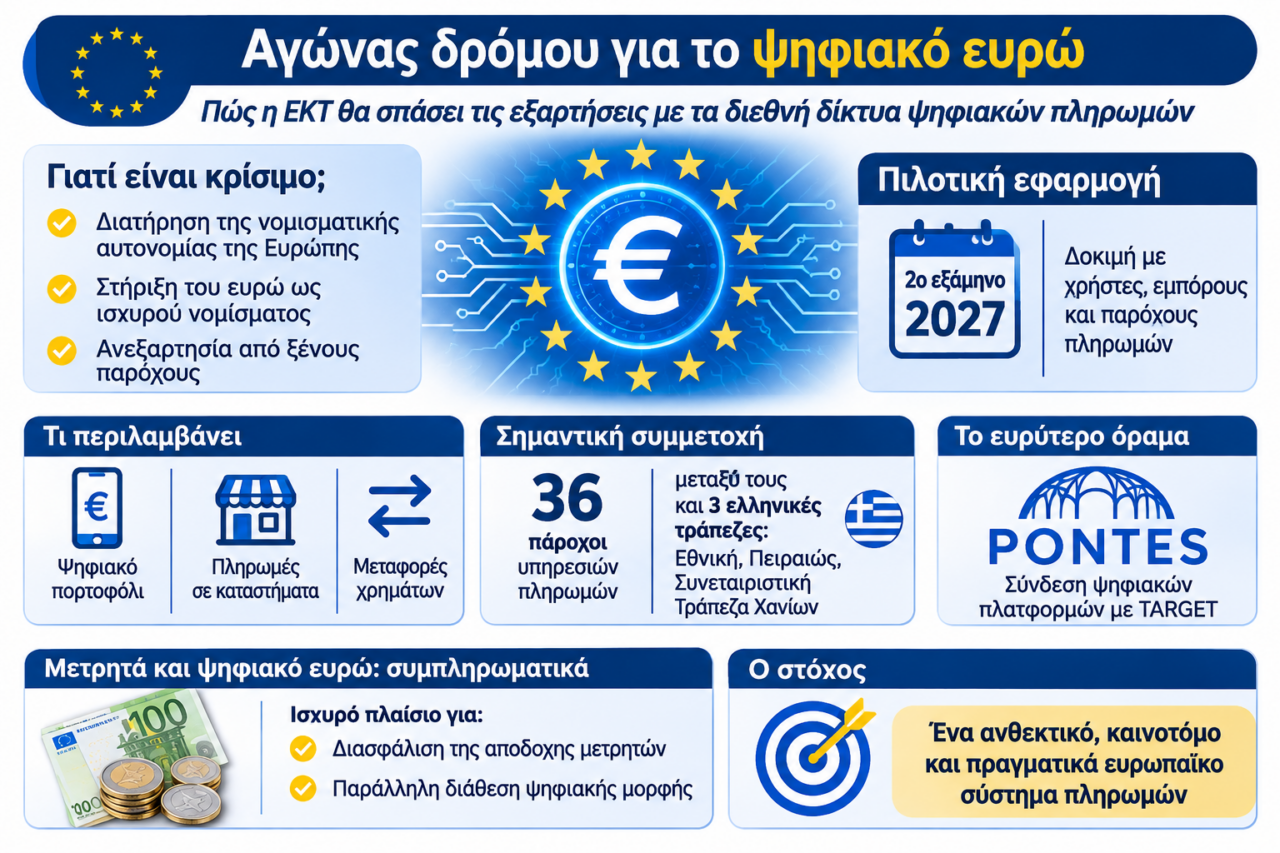
Την έναρξη της πιλοτικής εφαρμογής του ψηφιακού ευρώ από το δεύτερο εξάμηνο του 2027 προανήγγειλε ο Πιέρο Τσιπολόνε, μέλος της Εκτελεστικής Επιτροπής της Ευρωπαϊκής Κεντρικής Τράπεζας, μιλώντας στην Επιτροπή Οικονομικής και Νομισματικής Πολιτικής του Ευρωπαϊκού Κοινοβουλίου. Το εγχείρημα περνά πλέον σε μια κρίσιμη φάση, καθώς η ΕΚΤ επιταχύνει τις τεχνικές και επιχειρησιακές προετοιμασίες, επιδιώκοντας να δημιουργήσει ένα νέο μέσο πληρωμών που θα λειτουργεί συμπληρωματικά προς τα μετρητά, αλλά κυρίως θα ενισχύει τη στρατηγική αυτονομία της Ευρώπης σε έναν τομέα όπου η εξάρτησή της από μη ευρωπαϊκούς παρόχους είναι πλέον ιδιαίτερα έντονη.
Η σημασία του ψηφιακού ευρώ υπερβαίνει κατά πολύ την προσθήκη ενός ακόμη τρόπου ηλεκτρονικών πληρωμών. Στην πραγματικότητα, αφορά τη δυνατότητα της Ευρώπης να διατηρήσει τον έλεγχο του νομίσματός της και της υποδομής μέσω της οποίας αυτό χρησιμοποιείται, σε μια εποχή κατά την οποία οι συναλλαγές μεταφέρονται ολοένα και περισσότερο στον ψηφιακό κόσμο. Εάν το ευρώ θέλει να συνεχίσει να αποτελεί ένα ισχυρό, διεθνώς ανταγωνιστικό και αξιόπιστο νόμισμα, πρέπει να διατηρήσει την παρουσία του και στο νέο περιβάλλον των πληρωμών.
Πως η Ευρώπη θα αποκοπεί από την εξάρτηση διεθνών δικτύων
Σήμερα, σημαντικό μέρος των καθημερινών ψηφιακών συναλλαγών των Ευρωπαίων διεκπεραιώνεται μέσω διεθνών δικτύων και τεχνολογικών υποδομών που δεν βρίσκονται υπό ευρωπαϊκό έλεγχο. Η εξάρτηση αυτή δημιουργεί ένα στρατηγικό κενό. Η Ευρώπη μπορεί να διαθέτει κοινό νόμισμα και ενιαία νομισματική πολιτική, αλλά δεν ελέγχει στον ίδιο βαθμό τις υποδομές που υποστηρίζουν την καθημερινή χρήση του. Το ψηφιακό ευρώ φιλοδοξεί να καλύψει ακριβώς αυτό το κενό, προσφέροντας ένα ευρωπαϊκό μέσο πληρωμών, το οποίο θα αποτελεί άμεση απαίτηση έναντι της κεντρικής τράπεζας και θα διασφαλίζει ότι το δημόσιο χρήμα θα παραμείνει διαθέσιμο και στην ψηφιακή εποχή.
Υπό αυτή την έννοια, το ψηφιακό ευρώ αποτελεί ένα από τα βασικά, αν όχι το σημαντικότερο διαθέσιμο εργαλείο, ώστε το ενιαίο νόμισμα να διατηρήσει τη θέση του ως ισχυρό νόμισμα και να μην περιοριστεί σε έναν ρόλο που θα εξαρτάται από ιδιωτικές πλατφόρμες και υποδομές πληρωμών τρίτων χωρών. Η διεθνής ισχύς ενός νομίσματος δεν καθορίζεται αποκλειστικά από τη δημοσιονομική κατάσταση, τη νομισματική πολιτική ή το μέγεθος της οικονομίας που το χρησιμοποιεί. Εξαρτάται και από την ικανότητά του να παραμένει λειτουργικό, προσβάσιμο και ανταγωνιστικό σε όλες τις μορφές συναλλαγών. Και αυτό είναι το στοίχημα που καλείται να κερδίσει η Ευρώπη.
Το χρονοδιάγραμμα και η πιλοτική εφαρμογή
Σύμφωνα με τον Τσιπολόνε, από το δεύτερο εξάμηνο του 2027 θα ξεκινήσει η πιλοτική εφαρμογή, με τη συμμετοχή εργαζομένων του Ευρωσυστήματος, επιλεγμένων παρόχων υπηρεσιών πληρωμών και εμπορικών επιχειρήσεων που προσφέρουν καθημερινές υπηρεσίες, όπως τα κυλικεία της ΕΚΤ και των εθνικών κεντρικών τραπεζών. Η δοκιμή θα πραγματοποιηθεί με μια δοκιμαστική έκδοση του ψηφιακού ευρώ, η οποία δεν θα έχει καθεστώς νόμιμου χρήματος.
Στόχος είναι να ελεγχθούν στην πράξη η τεχνική λειτουργικότητα του νέου μέσου, οι επιχειρησιακές διαδικασίες και, κυρίως, η εμπειρία του χρήστη. Η ΕΚΤ θέλει να διαπιστώσει ότι το ψηφιακό ευρώ μπορεί να λειτουργήσει απρόσκοπτα στις καθημερινές συναλλαγές, τόσο για τους καταναλωτές όσο και για τους εμπόρους και τις τράπεζες ή τους άλλους παρόχους πληρωμών.
Το ενδιαφέρον της αγοράς είναι ήδη σημαντικό. Τον Ιούλιο η ΕΚΤ ανακοίνωσε την επιλογή 36 παρόχων υπηρεσιών πληρωμών, από περισσότερους από 50 υποψηφίους. Στη σύνθεση του σχήματος συμμετέχουν τόσο τράπεζες όσο και μη τραπεζικοί πάροχοι, διαφορετικού μεγέθους και επιχειρηματικού προσανατολισμού. Παράλληλα, τον Σεπτέμβριο απευθύνθηκε νέα πρόσκληση ενδιαφέροντος προς ηλεκτρονικά και κινητά καταστήματα, προκειμένου να δοκιμαστούν και οι εξ αποστάσεως πληρωμές. Η τελική επιλογή των επιχειρήσεων αναμένεται στις αρχές του 2027.
Ιδιαίτερο ελληνικό ενδιαφέρον παρουσιάζει η σύνθεση των συμμετεχόντων στο πιλοτικό πρόγραμμα, καθώς μεταξύ των 36 παρόχων υπηρεσιών πληρωμών που επέλεξε η ΕΚΤ περιλαμβάνονται τρία ελληνικά πιστωτικά ιδρύματα: η Εθνική Τράπεζα, η Τράπεζα Πειραιώς και η Συνεταιριστική Τράπεζα Χανίων. Η παρουσία τους δίνει και στην ελληνική τραπεζική αγορά ενεργό ρόλο στη δοκιμή και διαμόρφωση του νέου ευρωπαϊκού μέσου πληρωμών
Η ΕΚΤ σχεδιάζει, πάντως, να διαθέσει τεχνικά όλες τις βασικές χρήσεις του ψηφιακού ευρώ από την πρώτη έκδοσή του. Αυτό δεν σημαίνει ότι η εφαρμογή θα γίνει ταυτόχρονα σε όλες τις επιχειρήσεις. Αντιθέτως, όπως εξήγησε ο Τσιπολόνε, η ανατροφοδότηση από τους συμμετέχοντες στην αγορά δείχνει ότι μια σταδιακή εισαγωγή θα διευκολύνει την προσαρμογή των επιχειρήσεων και θα συμβάλει στην ομαλή εκκίνηση του εγχειρήματος. Οι Ευρωπαίοι συν-νομοθέτες εξετάζουν, άλλωστε, τη δυνατότητα να αποσαφηνιστεί νομοθετικά αυτή η σταδιακή εφαρμογή στα καταστήματα.
Το στοίχημα της καινοτομίας και οι νέες χρήσεις
Η προετοιμασία δεν περιορίζεται στις βασικές πληρωμές. Η ΕΚΤ επιδιώκει να αξιοποιήσει το ψηφιακό ευρώ ως πλατφόρμα ανάπτυξης νέων υπηρεσιών και επιχειρηματικών εφαρμογών. Στο πλαίσιο αυτό, τον Σεπτέμβριο ξεκίνησε νέος κύκλος εκδήλωσης ενδιαφέροντος προς ιδιωτικές επιχειρήσεις και οργανισμούς, προκειμένου να διερευνηθούν οι δυνατότητες καινοτομίας που μπορεί να προσφέρει το νέο νόμισμα.
Από τον Ιανουάριο έως τον Ιούνιο του 2027 θα πραγματοποιηθεί ο επόμενος κύκλος δραστηριοτήτων, με δοκιμές για τις λεγόμενες υπό όρους πληρωμές (conditional payments), αλλά και διερεύνηση εφαρμογών τεχνητής νοημοσύνης στις πληρωμές. Πρόκειται για τεχνολογίες που μπορούν να δημιουργήσουν νέες δυνατότητες στην αυτοματοποίηση συναλλαγών, αλλά και στην ανάπτυξη πιο σύνθετων υπηρεσιών για επιχειρήσεις και καταναλωτές.
Το κρίσιμο στοιχείο είναι ότι η ΕΚΤ δεν επιδιώκει να δημιουργήσει απλώς ένα νέο ψηφιακό πορτοφόλι. Θέλει να διαμορφώσει τις προϋποθέσεις για ένα ευρωπαϊκό οικοσύστημα πληρωμών, μέσα στο οποίο οι τράπεζες και οι ιδιωτικοί πάροχοι θα μπορούν να αναπτύσσουν καινοτόμες υπηρεσίες, αξιοποιώντας μια κοινή υποδομή δημόσιου χρήματος.
Το Pontes και η ψηφιοποίηση των κεφαλαιαγορών
Παράλληλα, η ΕΚΤ προχωρά και σε άλλα έργα που αποσκοπούν στην ενίσχυση της ευρωπαϊκής παρουσίας στις ψηφιακές χρηματοπιστωτικές υποδομές. Ο Τσιπολόνε αναφέρθηκε ειδικότερα στο Pontes, το οποίο εγκαινιάστηκε τον Σεπτέμβριο και συνδέει τις πλατφόρμες τεχνολογίας κατανεμημένου καθολικού (DLT) της αγοράς με τις υπηρεσίες TARGET του Ευρωσυστήματος.
Η νέα υποδομή επιτρέπει τον διακανονισμό συναλλαγών σε χρήμα κεντρικής τράπεζας, ακόμη και όταν αυτές πραγματοποιούνται μέσω ψηφιακών πλατφορμών. Από την πρώτη ημέρα εντάχθηκαν 18 συμμετέχοντες και διαχειριστές πλατφορμών, ενώ αναμένεται να ακολουθήσουν και άλλοι.
Το Pontes πραγματοποίησε στις 2 Νοεμβρίου τον διακανονισμό της πρώτης ψηφιακά εγγενούς έκδοσης ομολόγου αναφοράς του Ευρωπαϊκού Μηχανισμού Σταθερότητας, ύψους 1 δισ. ευρώ. Πρόκειται για μια εξέλιξη που σηματοδοτεί τη μετάβαση της ευρωπαϊκής tokenised χρηματοδότησης από τον πειραματισμό στην πραγματική εφαρμογή, ανοίγοντας τον δρόμο για νέες μορφές συναλλαγών στις κεφαλαιαγορές.
Τα μετρητά παραμένουν στο παιχνίδι
Η ψηφιακή μετάβαση δεν σημαίνει, ωστόσο, την εγκατάλειψη των φυσικών μετρητών. Αντιθέτως, η ΕΚΤ επιδιώκει να διατηρήσει τον ρόλο τους, διασφαλίζοντας ότι θα παραμείνουν ευρέως διαθέσιμα και αποδεκτά. Όπως υπογράμμισε ο Τσιπολόνε, η ευρωπαϊκή νομοθεσία πρέπει να κατοχυρώνει την υποχρεωτική αποδοχή των μετρητών, την πρόσβαση των πολιτών σε αυτά σε ολόκληρη τη ζώνη του ευρώ και την ανθεκτικότητα των υποδομών που υποστηρίζουν τη χρήση τους.
Την ίδια στιγμή, προχωρά και ο επανασχεδιασμός των τραπεζογραμματίων. Τον Ιούλιο η ΕΚΤ έθεσε σε δημόσια διαβούλευση δέκα προτάσεις για τη νέα σειρά χαρτονομισμάτων, με θεματικές τον «Ευρωπαϊκό πολιτισμό» και τα «Ποτάμια και πουλιά». Στην έρευνα συμμετείχαν σχεδόν 10 εκατομμύρια Ευρωπαίοι, με τα αποτελέσματα να τροφοδοτούν την απόφαση του Διοικητικού Συμβουλίου της ΕΚΤ για την τελική σχεδιαστική επιλογή, η οποία αναμένεται προς το τέλος του 2026. Τα πρώτα χαρτονομίσματα της νέας σειράς αναμένεται να κυκλοφορήσουν στις αρχές της δεκαετίας του 2030.
Το επόμενο δίμηνο, άλλωστε, συμπληρώνονται 25 χρόνια από την κυκλοφορία των τραπεζογραμματίων και κερμάτων ευρώ. Η συγκυρία αυτή αποκτά ιδιαίτερο συμβολισμό, καθώς το ευρώ καλείται να περάσει στην επόμενη εποχή του. Όπως κατέστησε σαφές ο Τσιπολόνε, η Ευρώπη χρειάζεται ένα ισχυρό νομοθετικό πλαίσιο που θα προστατεύει ταυτόχρονα τα φυσικά μετρητά και θα προσφέρει στους πολίτες μια ψηφιακή μορφή δημόσιου χρήματος.
Το μεγάλο ζητούμενο, επομένως, δεν είναι να αντικατασταθεί το ένα μέσο από το άλλο. Είναι να διασφαλιστεί ότι το ευρώ θα παραμείνει ευρωπαϊκό, προσβάσιμο και ανταγωνιστικό, ανεξάρτητα από το αν η συναλλαγή πραγματοποιείται με ένα χαρτονόμισμα ή με ένα ψηφιακό πορτοφόλι. Και αυτό, σε μια περίοδο αυξανόμενων γεωπολιτικών ανταγωνισμών, αποτελεί πλέον ζήτημα όχι μόνο νομισματικής πολιτικής, αλλά και ευρωπαϊκής οικονομικής κυριαρχίας.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.