Στα 18,5 δισ. ευρώ εκτιμώνται τα πιθανά κεφαλαιακά ελλείμματα των ευρωπαϊκών τραπεζών το 2033, όταν θα έχει εφαρμοστεί πλήρως το νέο εποπτικό πλαίσιο της Βασιλείας ΙΙΙ, σύμφωνα με τα στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών (EBA) για το δεύτερο τρίμηνο του 2026. Η προσαρμογή στους νέους κανόνες αναμένεται να ενισχύσει τις ανάγκες των τραπεζών για κεφάλαια και επιλέξιμες υποχρεώσεις, διατηρώντας τις εκδόσεις ομολόγων στο επίκεντρο του σχεδιασμού τους τα επόμενα χρόνια, σε μια περίοδο κατά την οποία το κόστος χρηματοδότησης παραμένει ευαίσθητο στις εξελίξεις των επιτοκίων.
Η εκτίμηση της EBA αφορά 129 τράπεζες της Ευρωπαϊκής Ένωσης (μεταξύ των οποίων και οι ελληνικές) και του Ευρωπαϊκού Οικονομικού Χώρου. Με βάση τις προβολές της, τα ελάχιστα απαιτούμενα κεφάλαια της κατηγορίας 1 αναμένεται να αυξηθούν κατά 6% με την πλήρη εφαρμογή των νέων κανόνων, έναντι 5,1% που υπολογιζόταν με βάση τα στοιχεία του τέταρτου τριμήνου του 2025. Παράλληλα, ο μέσος δείκτης κεφαλαίων κοινών μετοχών της κατηγορίας 1, γνωστός ως CET1, προβλέπεται να διαμορφωθεί στο 15,1%.
Τα κεφαλαιακά ελλείμματα εκτιμάται ότι θα ανέλθουν σε 2,2 δισ. ευρώ το 2030 και σε 18,5 δισ. ευρώ το 2033, όταν το πλαίσιο θα έχει εφαρμοστεί πλήρως. Οι υπολογισμοί βασίζονται στην παραδοχή ότι οι ισολογισμοί των τραπεζών θα παραμείνουν σταθεροί, ενώ η Αρχή επισημαίνει ότι τα διαθέσιμα εποπτικά στοιχεία δεν αποτυπώνουν ακόμη πλήρως ορισμένες μεταβατικές ρυθμίσεις για τον πιστωτικό κίνδυνο.
Τα ποσά αυτά δεν μεταφράζονται αυτομάτως σε ισόποσες εκδόσεις ομολόγων. Δείχνουν, ωστόσο, ότι οι τράπεζες θα πρέπει να σχεδιάσουν εγκαίρως την κάλυψη των εποπτικών τους αναγκών, αξιοποιώντας τα κέρδη τους, ενισχύοντας τα κεφάλαιά τους και εκδίδοντας τους κατάλληλους τίτλους, ανάλογα με το είδος της απαίτησης που καλούνται να καλύψουν.
Γιατί θα χρειαστούν περισσότερες εκδόσεις ομολόγων
Οι ανάγκες δεν περιορίζονται στην εφαρμογή των νέων κεφαλαιακών κανόνων. Οι τράπεζες πρέπει να διατηρούν ταυτόχρονα επαρκή κεφάλαια για την απορρόφηση ζημιών, να καλύπτουν τις απαιτήσεις εξυγίανσης και να αναχρηματοδοτούν τις υποχρεώσεις τους που λήγουν. Επομένως, οι εκδόσεις ομολόγων αποτελούν διαρκές εργαλείο διαχείρισης του ισολογισμού τους και όχι μια έκτακτη κίνηση που συνδέεται αποκλειστικά με το νέο εποπτικό πλαίσιο.
Κομβικό ρόλο έχει η απαίτηση για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις, γνωστή ως MREL. Πρόκειται για το ελάχιστο απόθεμα κεφαλαίων και υποχρεώσεων που πρέπει να διαθέτει μια τράπεζα, ώστε, εάν αντιμετωπίσει σοβαρές δυσκολίες, να μπορούν να απορροφηθούν οι ζημιές και να εφαρμοστεί σχέδιο εξυγίανσης χωρίς να απαιτηθεί αυτομάτως διάσωση με δημόσιους πόρους. Για την κάλυψη αυτής της απαίτησης, οι τράπεζες εκδίδουν, μεταξύ άλλων, ομόλογα υψηλής εξοφλητικής προτεραιότητας, εφόσον πληρούν τα σχετικά κριτήρια, καθώς και τίτλους μειωμένης εξασφάλισης.
Παράλληλα, τα ομόλογα δεύτερης κατηγορίας κεφαλαίων και τα ομόλογα πρόσθετων κεφαλαίων πρώτης κατηγορίας μπορούν, υπό προϋποθέσεις, να ενισχύσουν τους εποπτικούς κεφαλαιακούς δείκτες. Δεν είναι, ωστόσο, όλα τα ομόλογα ισοδύναμα: μια έκδοση που καλύπτει την απαίτηση MREL δεν ενισχύει κατ’ ανάγκη τον βασικό δείκτη κεφαλαίων κοινών μετοχών.
Η ανάγκη για νέες εκδόσεις γίνεται εντονότερη καθώς οι τράπεζες πρέπει να αντικαθιστούν τους τίτλους που λήγουν. Ακόμη και όταν δεν αυξάνεται το συνολικό ύψος των υποχρεώσεών τους, η αναχρηματοδότηση υφιστάμενων ομολόγων μπορεί να απαιτεί νέα έκδοση, ώστε να διατηρούνται τα διαθέσιμα επιλέξιμα μέσα στα επίπεδα που προβλέπουν οι εποπτικές απαιτήσεις.
Το πρόβλημα είναι ότι η άντληση κεφαλαίων από τις αγορές δεν γίνεται με σταθερό κόστος. Όταν αυξάνονται τα επιτόκια αναφοράς ή διευρύνονται τα περιθώρια απόδοσης που ζητούν οι επενδυτές για να δανείσουν μια τράπεζα, το κόστος των νέων εκδόσεων ανεβαίνει. Αντίθετα, όταν βελτιώνεται η πιστοληπτική εικόνα μιας τράπεζας και ενισχύεται η ζήτηση για τους τίτλους της, μπορεί να επιτύχει ευνοϊκότερους όρους.
Γι’ αυτό και ο χρόνος εξόδου στις αγορές έχει ιδιαίτερη σημασία. Οι τράπεζες επιδιώκουν να εξασφαλίσουν εγκαίρως τη χρηματοδότηση που χρειάζονται, πριν από ενδεχόμενη επιδείνωση των συνθηκών, χωρίς όμως να μπορούν να προεξοφλήσουν με βεβαιότητα την πορεία των επιτοκίων. Το ζητούμενο δεν είναι απλώς να εκδώσουν περισσότερα ομόλογα, αλλά να καλύψουν τις ανάγκες τους με τη μικρότερη δυνατή επιβάρυνση.
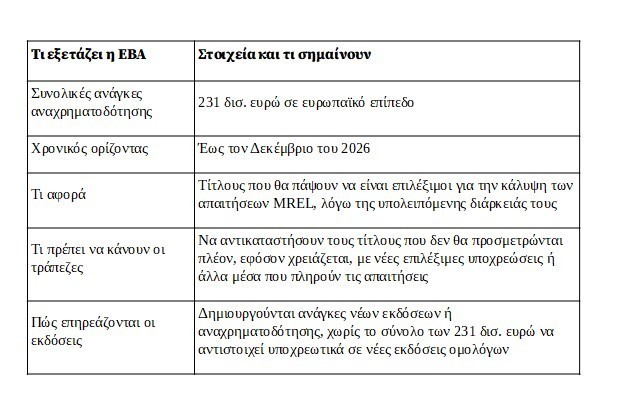
Πάντως τον Ιούνιο του 2026 η EBA ανέφερε πως σε ευρωπαϊκό επίπεδο καταγράφει συνολικές ανάγκες αναχρηματοδότησης των ευρωπαϊκών τραπεζών (rollover needs) 231 δισ. ευρώ έως τον Δεκέμβριο του 2026
Οι ελληνικές τράπεζες: Ισχυρή κεφαλαιακή βάση και 5,15 δισ. ευρώ από τις αγορές
Στην ελληνική αγορά, η εικόνα είναι διαφορετική από εκείνη των τραπεζών που ενδέχεται να αντιμετωπίσουν μεγαλύτερες δυσκολίες προσαρμογής. Οι τέσσερις συστημικές τράπεζες διαθέτουν ισχυρή κεφαλαιακή βάση, έχουν αποκαταστήσει την πρόσβασή τους στις διεθνείς αγορές και αξιοποιούν τη ζήτηση των επενδυτών για να καλύπτουν τις χρηματοδοτικές και εποπτικές τους ανάγκες.
Από τις αρχές του 2026, οι εκδόσεις των τεσσάρων τραπεζών ανέρχονται συνολικά σε 5,15 δισ. ευρώ, μέσα από εννέα συναλλαγές που περιλαμβάνουν ομόλογα υψηλής εξοφλητικής προτεραιότητας, τίτλους δεύτερης κατηγορίας κεφαλαίων και ομόλογα πρόσθετων κεφαλαίων πρώτης κατηγορίας.
Η Eurobank έχει αντλήσει 2,1 δισ. ευρώ, η Alpha Bank 1,45 δισ. ευρώ, η Εθνική Τράπεζα 1,1 δισ. ευρώ και η Τράπεζα Πειραιώς 500 εκατ. ευρώ. Οι εκδόσεις αυτές εξυπηρετούν διαφορετικούς σκοπούς, από την κάλυψη των απαιτήσεων εξυγίανσης μέχρι την ενίσχυση των εποπτικών κεφαλαίων, και δεν συνδέονται αποκλειστικά με την εφαρμογή του νέου ευρωπαϊκού πλαισίου.
Ενδεικτική της ζήτησης είναι η έκδοση ομολόγου δεύτερης κατηγορίας κεφαλαίων της Eurobank, ύψους 400 εκατ. ευρώ, τον Ιανουάριο, η οποία συγκέντρωσε προσφορές 3,8 δισ. ευρώ. Αντίστοιχα, η Alpha Bank άντλησε 700 εκατ. ευρώ τον Σεπτέμβριο, με το τελικό περιθώριο απόδοσης να περιορίζεται στις 85 μονάδες βάσης πάνω από το επιτόκιο αναφοράς, ενώ η Eurobank ολοκλήρωσε τον ίδιο μήνα έκδοση πράσινων ομολόγων υψηλής εξοφλητικής προτεραιότητας 600 εκατ. ευρώ.
Οι ελληνικές τράπεζες επιδίωξαν να υλοποιήσουν σημαντικό μέρος του προγράμματος εκδόσεών τους νωρίς μέσα στη χρονιά, επιδιώκοντας να αξιοποιήσουν τις συνθήκες της αγοράς πριν από πιθανή άνοδο των επιτοκίων και του κόστους δανεισμού. Η στρατηγική αυτή δεν εξαλείφει την ανάγκη για νέες εκδόσεις στη συνέχεια, καθώς θα πρέπει να αναχρηματοδοτούνται οι τίτλοι που λήγουν και να διατηρούνται τα απαιτούμενα αποθέματα επιλέξιμων υποχρεώσεων.
Το ζητούμενο, επομένως, για τις ελληνικές τράπεζες δεν είναι μόνο το ύψος των νέων εκδόσεων, αλλά και η διατήρηση της δυνατότητας άντλησης κεφαλαίων με ανταγωνιστικούς όρους. Η ισχυρή ζήτηση που έχουν καταγράψει μέχρι στιγμής αποτελεί θετική ένδειξη, χωρίς να εγγυάται ότι το κόστος θα παραμείνει στα ίδια επίπεδα.
Σε κάθε περίπτωση, δεν υπάρχει διαθέσιμη πρόβλεψη που να προσδιορίζει συγκεκριμένο ποσό πρόσθετων εκδόσεων για τις ελληνικές τράπεζες αποκλειστικά λόγω του CRR3. Οι ανάγκες τους θα εξαρτηθούν από την εξέλιξη των κεφαλαιακών απαιτήσεων, τις λήξεις ομολόγων, τους στόχους για την κάλυψη των απαιτήσεων εξυγίανσης και τις συνθήκες στις διεθνείς αγορές.