


Υπό διερεύνηση παραμένουν κρίσιμα ζητήματα σχετικά με τον υπολογισμό των τόκων στα δάνεια του Νόμου Κατσέλη, την ώρα που τράπεζες και servicers προετοιμάζονται για την εφαρμογή του νέου πλαισίου, μετά την απόφαση του Αρείου Πάγου και τις νομοθετικές παρεμβάσεις του Υπουργείου Εθνικής Οικονομίας και Οικονομικών.
Τα πιστωτικά ιδρύματα και οι εταιρείες διαχείρισης απαιτήσεων εκτιμούν ότι θα έχουν ολοκληρώσει την προσαρμογή των συστημάτων και των διαδικασιών τους έως το τέλος Νοεμβρίου και πάντως εντός του τρέχοντος έτους.
Τι προβλέπει ο νόμος Πιερρακάκη
Σημαντικές αλλαγές στον τρόπο υπολογισμού των τόκων για τα δάνεια που έχουν ρυθμιστεί μέσω του Νόμου Κατσέλη (ν. 3869/2010) προβλέπει ο ν. 5313/2026. Με τη νέα ρύθμιση, ο τόκος δεν υπολογίζεται πλέον επί ολόκληρου του αρχικού ποσού της ρύθμισης, αλλά επί της μηνιαίας καταβολής, μεταβάλλοντας ουσιαστικά τον τρόπο με τον οποίο διαμορφώνεται η επιβάρυνση των δανειοληπτών.
Η ρύθμιση εφαρμόζεται στις ενεργές ρυθμίσεις του Νόμου Κατσέλη, χωρίς να απαιτείται νέα προσφυγή των δανειοληπτών στη Δικαιοσύνη. Παράλληλα, ποσά που έχουν καταβληθεί επιπλέον εξαιτίας του προηγούμενου τρόπου υπολογισμού αναγνωρίζονται ως αποπληρωμή κεφαλαίου, γεγονός που μπορεί να οδηγήσει σε μείωση του υπολοίπου της οφειλής και, κατ’ επέκταση, σε συντόμευση της διάρκειας της ρύθμισης.
Η διάταξη δεν προβλέπει διαγραφή κεφαλαίου ούτε κατάργηση των δόσεων, αλλά αφορά αποκλειστικά τον τρόπο υπολογισμού των τόκων. Εκτός του συγκεκριμένου πλαισίου παραμένουν οι ρυθμίσεις που έχουν πραγματοποιηθεί μέσω του Εξωδικαστικού Μηχανισμού.
Τα ζητήματα που καλούνται να αποσαφηνίσουν τράπεζες και servicers
Τα πιστωτικά ιδρύματα και οι εταιρείες διαχείρισης απαιτήσεων βρίσκονται σε συνεννόηση για την προσαρμογή των συστημάτων τους, καθώς δεν προκρίθηκε η λύση της λειτουργίας ενιαίας πλατφόρμας για την εφαρμογή του νέου πλαισίου.
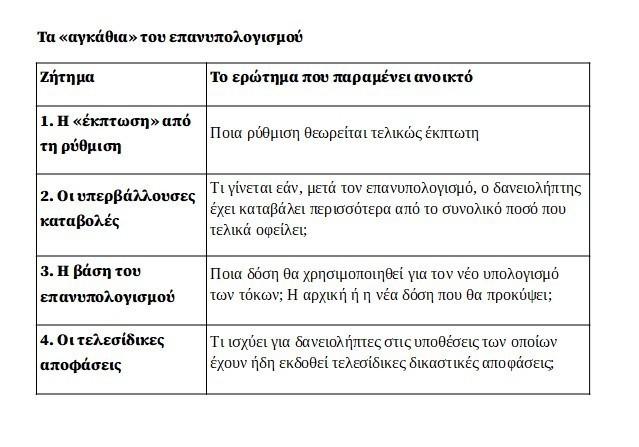
Ποια ρύθμιση θεωρείται τελικώς «έκπτωτη» και, ως εκ τούτου, δεν εντάσσεται στο νέο καθεστώς;
Το ερώτημα που απασχολεί τις τράπεζες είναι εάν ως «έκπτωτη» θα θεωρηθεί μια ρύθμιση η οποία είχε ήδη καταγγελθεί ή εκείνη που, κατά την 5η Ιουνίου 2026, πληρούσε τις προϋποθέσεις για να κηρυχθεί έκπτωτη.
Οι τράπεζες αναμένεται να επανεκτελέσουν τα προγράμματα των δανείων, υπολογίζοντας εκ νέου τους τόκους σε μηνιαία βάση. Εφόσον, μετά τον επανυπολογισμό, προκύψουν οφειλέτες που εξακολουθούν να εμφανίζουν καθυστέρηση άνω των 90 ημερών, παρά τον συμψηφισμό των επιπλέον τόκων —δεδομένου ότι οι δόσεις είναι τοκοχρεολυτικές—, τότε οι συγκεκριμένες ρυθμίσεις θα θεωρούνται έκπτωτες.
Κατά την εκτίμηση τραπεζικών παραγόντων, οι περιπτώσεις αυτές δεν αναμένεται να είναι πολλές, χωρίς ωστόσο να αποκλείεται να υπάρξουν. Η σχετική διαδικασία αναμένεται, σύμφωνα με τις ίδιες πηγές, να πραγματοποιηθεί με τη μεγαλύτερη δυνατή ανοχή, ιδίως για τις πιο ευάλωτες περιπτώσεις που δεν έχουν ενταχθεί στον Εξωδικαστικό Μηχανισμό.
Τι θα συμβεί εάν οι καταβολές υπερβαίνουν τελικά το συνολικό ποσό της οφειλής;
Μετά τον επανυπολογισμό της οφειλής, τυχόν ποσά που έχουν καταβληθεί επιπλέον αναμένεται να συμψηφιστούν με μελλοντικές δόσεις, ξεκινώντας από το τέλος της ρύθμισης προς τα πίσω.
Παραμένει, ωστόσο, ένα κρίσιμο ερώτημα: τι θα συμβεί εάν, μετά τον νέο υπολογισμό, προκύψει ότι ο δανειολήπτης έχει καταβάλει συνολικά περισσότερα χρήματα από το ποσό που τελικά οφείλει;
Στην περίπτωση αυτή τίθεται ζήτημα επιστροφής του επιπλέον ποσού ως αχρεωστήτως καταβληθέντος. Πρόκειται για θέμα στο οποίο, σύμφωνα με τους φορείς που εμπλέκονται στη διαδικασία, δεν έχει ακόμη διαμορφωθεί οριστική λύση.
Δεδομένου ότι πρόκειται για ποσά που θα προκύψουν από τον επανυπολογισμό της οφειλής, εκτιμάται ότι θα πρέπει να αποδοθούν στον δανειολήπτη. Ωστόσο, παραμένουν ανοικτά τόσο ο τρόπος με τον οποίο θα πραγματοποιηθεί η επιστροφή όσο και το εάν το ποσό θα καταβληθεί άτοκα.
Ποια δόση θα αποτελέσει τη βάση για τον επανυπολογισμό;
Ένα ακόμη ζήτημα που παραμένει υπό εξέταση αφορά τη δόση που θα χρησιμοποιηθεί ως βάση για τον νέο υπολογισμό. Σύμφωνα με παράγοντες της αγοράς που παρακολουθούν την εφαρμογή του νέου πλαισίου, ως βάση του επανυπολογισμού αναμένεται να ληφθεί η νέα δόση που θα προκύψει μετά την εφαρμογή των προβλέψεων του νόμου.
Τι θα γίνει με τις περιπτώσεις στις οποίες έχουν εκδοθεί τελεσίδικες δικαστικές αποφάσεις;
Προβληματισμός υπάρχει και για τις περιπτώσεις στις οποίες τράπεζες ή servicers έχουν δικαιωθεί έναντι δανειοληπτών με τελεσίδικες αποφάσεις, ιδίως σε υποθέσεις που αφορούσαν τον τρόπο υπολογισμού των τόκων.
Το ερώτημα είναι εάν οι συγκεκριμένοι δανειολήπτες μπορούν να υπαχθούν στο νέο πλαίσιο. Σύμφωνα με τραπεζικούς παράγοντες, η απόφαση του Αρείου Πάγου και οι νέες νομοθετικές διατάξεις υπερισχύουν των προγενέστερων δικαστικών κρίσεων ως προς το ζήτημα του υπολογισμού των τόκων. Ως εκ τούτου, κατά την ίδια εκτίμηση, και οι συγκεκριμένες περιπτώσεις μπορούν να ενταχθούν στο νέο καθεστώς.

Διαβάστε ακόμη
La Perla: Η μικρή πανσιόν που έγινε το θρυλικό ξενοδοχείο κάτω από τους Δολομίτες
Πώς η Ιαπωνία βρήκε λύση για τον υπερτουρισμό
Ενιαίος Κόμβος Ακινήτων: Σε μία πλατφόρμα όσα γνωρίζει το Δημόσιο για κάθε ιδιοκτησία
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ