





Η Attica Bank ακόμα και αν δεν καταφέρει να συγκεντρώσει όλα τα Κεφάλαια που χρειάζεται για την ανακεφαλαιοποίηση της από ιδιώτες πιθανότατα θα έχει την ανοχή των Αρχών λόγω του μικρού ποσού που χρειάζεται, εκτιμά η Moody’s σε σημείωμα της για τις εξελίξεις στην τράπεζα. Μία εκτίμηση που μετριάζει το ρίσκο για bail in.
Ο οίκος αξιολόγησης αναγνωρίζει ότι τράπεζα απέφυγε τον κίνδυνο εκκαθάρισης, συγκεντρώνοντας τα κεφάλαια που απαιτούνται για να καλύψει το βασικό σενάριο και τώρα κυνηγά την κάλυψη του δυσμενούς.
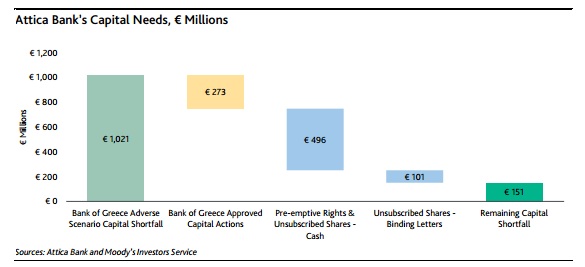
Σύμφωνα με τη Moody’s οι κεφαλαιακές ανάγκες της Attica υπολογίστηκαν αρχικά από την ΤτΕ γύρω στο 1 δισ. ευρώ με βάση το δυσμενές σενάριο και εν συνεχεία μείωσε το ποσό κατά 273 εκατ. ευρώ μετά από την έγκριση πράξεων κεφαλαιακής ενίσχυσης, όπως η μετατροπή ομολόγων σε κοινές μετοχές και η αναγνώριση επιπλέον αναβαλλόμενου φόρου.
Όπως γνωστοποίησε η τράπεζα συγκέντρωσε 496 εκατ. ευρώ από υφιστάμενους μετόχους (384 εκατ. ευρώ από το ΤΣΜΕΔΕ) και 101,2 από δεσμευτικές προσφορές. Ετσι, απομένει να συγκεντρώσει 151 εκατ. ευρώγια να καλύψει τις κεφαλαιακές ανάγκες με βάση το δυσμενές σενάριο.
Όπως σημειώνει η Moody’s στην Attica Βank υπάρχει το ρίσκο να μην είναι επιλέξιμη για ενίσχυση από το ΤΧΣ καθώς το EWG εξέφρασε ενστάσεις για το εάν θα πρέπει το Ταμείο να χρηματοδοτήσει μη συστημικές τράπεζες. Το γεγονός αυξάνει, σύμφωνα με τη Moody’s τον κίνδυνο να επεκταθεί το χρονοδιάγραμμα για τη συγκέντρωση των κεφαλαίων πέραν της 18ης Δεκεμβρίου.
Ωστόσο ο οίκος εκτιμά ότι η ΤτΕ θα δείξει κάποια ανοχή στην τράπεζα ακόμα και αν δεν κατορθώσει να συγκεντρώσει το σύνολο των κεφαλαίων, δεδομένου ότι πρόκειται για μικρό ποσό έναντι όσων ήδη κατάφερε να βρει έως τώρα.
Επιπρόσθετα σημειώνεται ότι η αύξηση κεφαλαίου θα προσφέρει σημαντική ενίσχυση, αλλά η τράπεζα θα συνεχίσει να αντιμετωπίζει την πρόσκληση της μείωσης των μη εξυπηρετούμενων δανείων (55,8% των δανείων τον Σεπτέμβριο του 2015), θα πρέπει να βελτιώσει το προφίλ χρηματοδότησης (η χρηματοδότηση από την Κεντρική Τράπεζα είχε φθάσει στο 25% του Ενεργητικού της) και να μειώσει την εξάρτηση της από Κεφάλαια που υπολογίζονται με βάση την αναβαλλόμενη φορολογία. .
Η Attica Bank αναμένει pro forma δείκτη CET1 περίπου 24% μετά την αύξηση Κεφαλαίων. Ωστόσο, όπως παρατηρεί η Moody’s το 50% αυτής της επίδοσης θα συνδέεται και πάλι με την αναβαλλόμενη φορολογία.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.