


Περισσότερα από 15 χρόνια μετά την ευρωπαϊκή κρίση χρέους, το ιδιωτικό χρέος εξακολουθεί να αποτελεί ένα από τα πιο επίμονα κατάλοιπα της προηγούμενης δεκαετίας στον ευρωπαϊκό Νότο. Η εικόνα, ωστόσο, δεν είναι ενιαία. Ελλάδα, Κύπρος, Ισπανία και Πορτογαλία ξεκίνησαν από διαφορετικές αφετηρίες, αντιμετώπισαν διαφορετικής έντασης κρίσεις στην αγορά ακινήτων και στο τραπεζικό τους σύστημα και σήμερα εφαρμόζουν διαφορετικά εργαλεία για τη διαχείριση των οφειλών.
Η ειρωνεία είναι ότι ο Νότος, παρά το υψηλό δημόσιο χρέος, δεν είναι σήμερα η περιοχή της Ευρώπης με τα υψηλότερα επίπεδα χρέους των νοικοκυριών. Τα διαθέσιμα στοιχεία δείχνουν ότι αρκετές βόρειες και δυτικοευρωπαϊκές οικονομίες εμφανίζουν υψηλότερη μόχλευση νοικοκυριών.
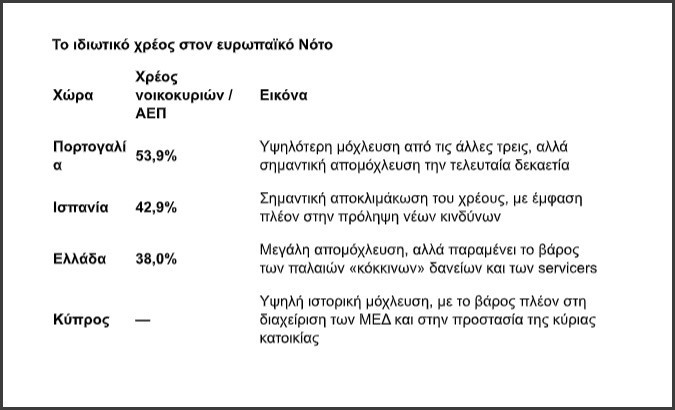
Στα τέλη του 2025, το χρέος των νοικοκυριών αντιστοιχούσε περίπου στο 37,9% του ΑΕΠ στην Ελλάδα, στο 42,6% στην Ισπανία και στο 53,4% στην Πορτογαλία, σύμφωνα με στοιχεία της Eurostat.
Αυτό όμως δεν σημαίνει ότι το πρόβλημα έχει λυθεί. Στην Ελλάδα παραμένει μεγάλο απόθεμα παλαιών μη εξυπηρετούμενων δανείων που διαχειρίζονται servicers, στην Κύπρο το ζήτημα της κύριας κατοικίας και των εκποιήσεων εξακολουθεί να βρίσκεται στο επίκεντρο, ενώ στην Ισπανία και την Πορτογαλία η συζήτηση έχει μετακινηθεί περισσότερο προς την πρόληψη μιας νέας συσσώρευσης στεγαστικού κινδύνου.
Ελλάδα: από τα «κόκκινα» δάνεια στη συνολική ρύθμιση
Η ελληνική περίπτωση παραμένει η πιο σύνθετη ως προς τη διαχείριση της κληρονομιάς της κρίσης. Η πολυετής απομόχλευση έχει οδηγήσει το πιστωτικό χρέος προς το ΑΕΠ σε επίπεδα πολύ χαμηλότερα από την προ κρίσης περίοδο και κάτω από τον μέσο όρο της Ευρωζώνης. Παράλληλα, όμως, ένα σημαντικό τμήμα των παλαιών προβληματικών δανείων έχει μεταφερθεί εκτός τραπεζικών ισολογισμών και βρίσκεται πλέον υπό τη διαχείριση εταιρειών διαχείρισης απαιτήσεων.
Εδώ βρίσκεται και η ιδιαιτερότητα της ελληνικής αγοράς: το πρόβλημα δεν είναι πλέον μόνο η «κόκκινη» τράπεζα, αλλά η αλυσίδα πιστωτή–servicer–fund–δανειολήπτη, η οποία έκανε πιο σύνθετη τη διαδικασία διαχείρισης των οφειλών.
Ο εξωδικαστικός μηχανισμός αποτελεί πλέον το βασικό εργαλείο συγκεντρωμένης αντιμετώπισης του προβλήματος, καθώς επιτρέπει τη ρύθμιση χρεών προς τράπεζες, servicers, Δημόσιο και ασφαλιστικά ταμεία μέσα από μία διαδικασία.
Από τις 21 Σεπτεμβρίου 2026 ενισχύθηκε μάλιστα η δυνατότητα προστασίας της κύριας κατοικίας. Ο οφειλέτης μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να ζητήσει ρύθμιση που θα προστατεύει την κύρια κατοικία του, διαχωρίζοντάς την από τα υπόλοιπα ακίνητα και προχωρώντας σε εθελοντική ρευστοποίηση άλλων περιουσιακών στοιχείων. Παράλληλα, το όριο ένταξης στον εξωδικαστικό μειώθηκε στις 5.000 ευρώ, διευρύνοντας σημαντικά την περίμετρο των οφειλετών.
Η ελληνική επιλογή, επομένως, είναι περισσότερο ρύθμιση πριν από την αναγκαστική εκτέλεση, με στόχο να αντιμετωπιστεί το σύνολο της οφειλής και όχι μόνο το στεγαστικό δάνειο.
Κύπρος: η εκποίηση περνά από διαδοχικά «καμπανάκια»
Η Κύπρος έχει επιλέξει διαφορετική διαδρομή. Εκεί η διαδικασία γύρω από την κύρια κατοικία παραμένει στενά συνδεδεμένη με το ίδιο το στάδιο της εκποίησης, αλλά με σειρά υποχρεωτικών ενημερώσεων και δικλείδων για τον δανειολήπτη.
Η διαδικασία ξεκινά με την επιστολή Τύπου Θ, η οποία προειδοποιεί τον δανειολήπτη για την καθυστέρηση και τον καλεί να επικοινωνήσει με τον πιστωτή και να υποβάλει τα οικονομικά στοιχεία που απαιτούνται για πιθανή αναδιάρθρωση.
Ακολουθεί η Τύπου Ι, με την οποία ο δανειολήπτης ενημερώνεται για την οφειλή και την πρόθεση του πιστωτή να προχωρήσει στη διαδικασία πώλησης, ενώ του παρέχεται χρόνος για διευθέτηση των καθυστερήσεων.
Το επόμενο βήμα είναι η Τύπου ΙΑ, η οποία συνδέεται με το στάδιο της εκποίησης και περιλαμβάνει πλέον τις πληροφορίες για τη διαδικασία πώλησης. Για τις κύριες κατοικίες υπάρχει παράλληλα δυνατότητα προσφυγής στον Χρηματοοικονομικό Επίτροπο, μεταξύ άλλων για την επαλήθευση του ύψους της απαιτούμενης οφειλής. Η σχετική προστατευτική περίμετρος αφορά κύρια κατοικία με αξία έως 350.000 ευρώ, υπό συγκεκριμένες προϋποθέσεις.
Υπάρχει ακόμη η Τύπου ΙΒ, που αφορά το στάδιο της εκτίμησης του ακινήτου και δίνει στον δανειολήπτη τη δυνατότητα να επιλέξει εκτιμητή.
Έτσι, η κυπριακή λογική δεν είναι απλώς «πλειστηριασμός ή μη πλειστηριασμός». Είναι μια κλιμακωτή διαδικασία προειδοποίησης, διαπραγμάτευσης, ελέγχου της οφειλής και τελικά εκποίησης, με ειδικά εργαλεία για την κύρια κατοικία.
Και το θέμα παραμένει απολύτως επίκαιρο: η Κεντρική Τράπεζα της Κύπρου δημοσίευσε μόλις στις 22 Σεπτεμβρίου 2026 νέα ανάλυση για το πλαίσιο εκποιήσεων, υπογραμμίζοντας τη σχέση του με τη διαχείριση των μη εξυπηρετούμενων δανείων και τη χρηματοπιστωτική σταθερότητα.
Η μεγάλη διαφορά: προστασία χωρίς να παγώνει η αγορά
Εδώ βρίσκεται και το βασικό δίλημμα που διατρέχει όλες τις χώρες του Νότου. Η προστασία της κύριας κατοικίας πρέπει να λειτουργεί ως δίχτυ ασφαλείας για τον πραγματικά ευάλωτο δανειολήπτη, χωρίς να μετατρέπεται σε γενικευμένη αναστολή της διαδικασίας είσπραξης.
Χαρακτηριστική είναι η πρόσφατη θέση της ΕΚΤ για την Κύπρο. Σε γνωμοδότησή της τον Ιούνιο του 2026 εξέφρασε επιφυλάξεις για οριζόντια αναστολή εκποιήσεων κύριων κατοικιών αξίας έως 350.000 ευρώ, υποστηρίζοντας ότι τέτοια ρύθμιση μπορεί να παρατείνει την επίλυση των προβληματικών δανείων και να επηρεάσει την πιστωτική πειθαρχία. Παράλληλα, η ΕΚΤ επισήμανε ότι στην Κύπρο υπάρχουν ήδη στοχευμένα εργαλεία, όπως το Mortgage-to-Rent και το σχέδιο Εστία.
Με άλλα λόγια, το ευρωπαϊκό ζητούμενο δεν είναι απλώς να προστατευθεί το σπίτι, αλλά να βρεθεί ο μηχανισμός που προστατεύει τον ευάλωτο χωρίς να δημιουργεί κίνητρο μη πληρωμής για όλους.
Ισπανία: αναδιάρθρωση πριν από την κατάρρευση
Η Ισπανία έχει διανύσει σημαντικό μέρος της διαδικασίας απομόχλευσης. Το ΔΝΤ επισημαίνει ότι το χρέος των νοικοκυριών έχει συνεχίσει να μειώνεται και παραμένει χαμηλό σε διεθνή σύγκριση.
Η χώρα διαθέτει, ωστόσο, ένα ειδικό εργαλείο για τους οικονομικά ευάλωτους στεγαστικούς δανειολήπτες, τον Código de Buenas Prácticas. Για όσους πληρούν τα κριτήρια οικονομικού αποκλεισμού, το πλαίσιο προβλέπει πρώτα τη δυνατότητα βιώσιμης αναδιάρθρωσης της στεγαστικής οφειλής. Η λύση μπορεί να περιλαμβάνει περίοδο χάριτος, επιμήκυνση της διάρκειας και προσαρμογή του επιτοκίου.
Η φιλοσοφία είναι συνεπώς διαφορετική από την κυπριακή: το βάρος πέφτει περισσότερο στην έγκαιρη αναδιάρθρωση του στεγαστικού, πριν η υπόθεση φτάσει στην τελική φάση της εκτέλεσης.
Παράλληλα, η Ισπανία κοιτά πλέον περισσότερο μπροστά. Η ταχεία αύξηση των τιμών κατοικίας και τα πρώτα σημάδια χαλάρωσης των πιστωτικών κριτηρίων έχουν οδηγήσει το ΔΝΤ να προτείνει την εισαγωγή προληπτικών ορίων στα στεγαστικά, όπως περιορισμούς στο loan-to-value ή loan-to-price. Δηλαδή, μετά τη διαχείριση των παλαιών προβλημάτων, η προσοχή μεταφέρεται στο να μην ξαναδημιουργηθεί το πρόβλημα.
Πορτογαλία: από την απομόχλευση στην πρόληψη
Η Πορτογαλία αποτελεί μια ακόμη διαφορετική περίπτωση. Τα νοικοκυριά έχουν μειώσει σημαντικά τη μόχλευσή τους μετά την κρίση χρέους, αν και το χρέος των νοικοκυριών προς το διαθέσιμο εισόδημα αυξήθηκε ελαφρά στο 80,8% το γ΄ τρίμηνο του 2025, από 79,2% στο τέλος του 2024. Την ίδια στιγμή, η στεγαστική πίστη αυξανόταν κατά περίπου 10% σε ετήσια βάση στις αρχές του 2026.
Αυτό αλλάζει και την ατζέντα. Η Πορτογαλία δεν αντιμετωπίζει σήμερα το πρόβλημα με τον ίδιο τρόπο που το αντιμετώπιζε στην κορύφωση της κρίσης. Το ζητούμενο είναι πλέον να μην ανατραπεί η απομόχλευση που έχει επιτευχθεί.
Η αύξηση των τιμών των ακινήτων και η αναθέρμανση των στεγαστικών δανείων αποτελούν τους νέους παράγοντες κινδύνου. Έτσι, η πορτογαλική εμπειρία μεταφέρει τη συζήτηση από τη διάσωση του υπερχρεωμένου δανειολήπτη στην πρόληψη της νέας υπερχρέωσης.

Τέσσερις χώρες, τέσσερις διαφορετικές φάσεις
Η σύγκριση των τεσσάρων χωρών δείχνει τελικά ότι ο ευρωπαϊκός Νότος δεν ακολουθεί ένα ενιαίο μοντέλο.
Η Ελλάδα επιχειρεί να μετατρέψει ένα σύνθετο απόθεμα παλαιών οφειλών σε οργανωμένες ρυθμίσεις μέσω του εξωδικαστικού μηχανισμού.
Η Κύπρος διατηρεί μια αυστηρά δομημένη αλυσίδα προειδοποιήσεων και εκποίησης, με ειδικές δικλίδες για την κύρια κατοικία και δυνατότητα παρέμβασης του Χρηματοοικονομικού Επιτρόπου.
Η Ισπανία έχει προχωρήσει περισσότερο στην απομόχλευση και χρησιμοποιεί στοχευμένα εργαλεία αναδιάρθρωσης για τους ευάλωτους στεγαστικούς δανειολήπτες, ενώ παράλληλα επιχειρεί να προλάβει νέα συσσώρευση στεγαστικού κινδύνου.
Η Πορτογαλία, τέλος, έχοντας ήδη μειώσει σημαντικά τη μόχλευση των νοικοκυριών, βρίσκεται περισσότερο στη φάση της παρακολούθησης της νέας πιστωτικής επέκτασης και της αποφυγής μιας νέας υπερβολής στην αγορά ακινήτων.
Κοινός παρονομαστής είναι ότι η εποχή της μεγάλης τραπεζικής κρίσης μπορεί να έχει παρέλθει, όχι όμως και η ανάγκη διαχείρισης των συνεπειών της. Η νέα ευρωπαϊκή εξίσωση είναι πιο σύνθετη: προστασία του πραγματικά ευάλωτου δανειολήπτη, ταχύτερη επίλυση των παλαιών «κόκκινων» δανείων και, ταυτόχρονα, αυστηρότεροι κανόνες ώστε το νέο χρήμα να μη δημιουργήσει τον επόμενο κύκλο υπερχρέωσης.
Διαβάστε ακόμη
Sold out η Αθήνα το Σαββατοκύριακο από τη συναυλία της Αννας Βίσση
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ