





Του Στέλιου Μορφίδη
Δύο είναι οι μεγαλύτερες πληγές αυτή τη στιγμή του τραπεζικού συστήματος, όπως καταγράφονται στην ετήσια έκθεση για τη νομισματική πολιτική από την ΤτΕ, η μαζική εκροή καταθέσεων αλλά και η νέα δυναμική αύξησης των κόκκινων δανείων. Τάσεις που τροφοδοτήθηκαν και εντάθηκαν απ’ τους τελευταίους μήνες του 2014.
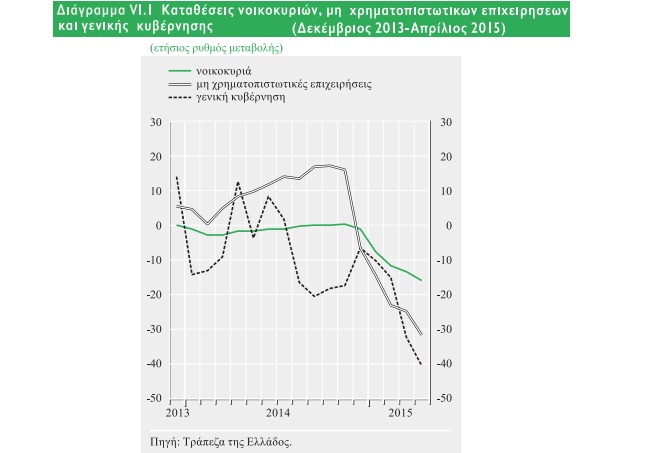
Σε ότι αφορά το πρώτο, η ΤτΕ υπολογίζει ότι απ’ το από το Νοέμβριο του 2014 ως τον Απρίλιο του 2015 νοικοκυριά και μη χρηματοπιστωτικές εταιρείες “τράβηξαν” απ’ τις καταθέσεις τους περί τα 29,5 δισ ευρώ. Σύμφωνα με τα στοιχεία 22,3 δισ ευρώ ήταν οι εκροές καταθέσεων νοικοκυριών και 7,15 δισ ευρώ μη χρηματοπιστωτικών επιχειρήσεων.
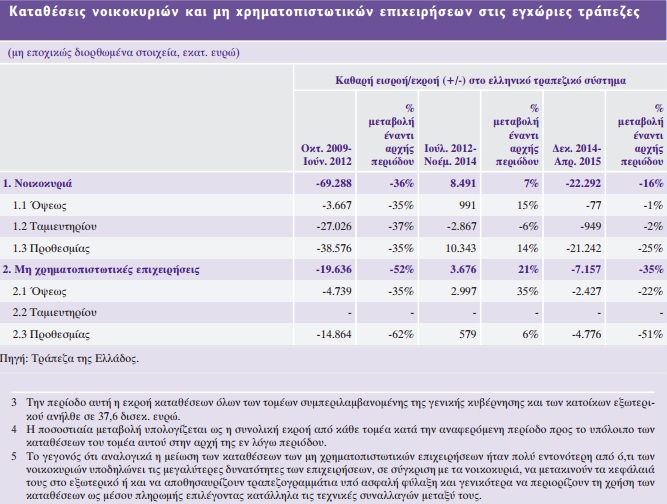
Το δε ανησυχητικό, όπως σημειώνει η έκθεση είναι το γεγονός ότι στην παρούσα συγκυρία οι εκροές από τα νοικοκυριά κατανέμονται πλέον σε όλα τα κλιμάκια καταθέσεων. Και μάλιστα φαίνεται ότι οι ποσοστιαίες μεταβολές είναι μεγαλύτερες για καταθέτες με σχετικά μικρά υπόλοιπα καταθέσεων. Με λίγα λόγια μικροκαταθέτες σηκώνουν τα λεφτά τους απ’ τις τράπεζες και οι περισσότεροι τα κρατάνε …στο στρώμα, σύμφωνα με τα διαθέσιμα στοιχεία του ισοζυγίου Πληρωμών.
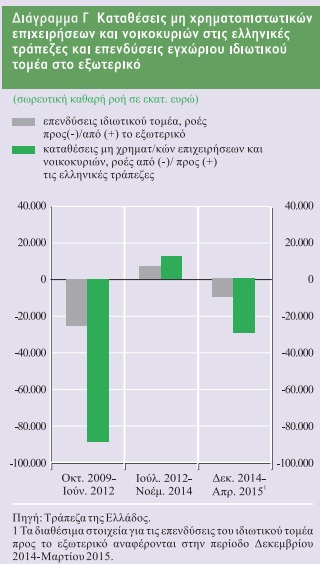
Σύμφωνα με αυτά το Δεκέμβριο του 2014 και τους τρεις πρώτους μήνες του 2015 παρατηρήθηκε καθαρή φυγή καταθέσεων προς τραπεζικές καταθέσεις στο εξωτερικό ύψους 4,4 δισεκ. ευρώ, (προερχόμενη κατά 80% από επιχειρήσεις και κατά 20% από νοικοκυριά σε αντίθεση µε την πιο ισορροπημένη εικόνα παρελθουσών περιόδων εκροών).
Επιπλέον, ροές πόρων προς το εξωτερικό ύψους περίπου 5,0 δισεκ. ευρώ προερχόμενες κυρίως από νοικοκυριά αφορούσαν τοποθετήσεις σε αμοιβαία κεφάλαια της αλλοδαπής, κυρίως διαχείρισης διαθεσίμων. Παρατηρήθηκε διαφοροποίηση σε σύγκριση µε την προηγούμενη περίοδο μεγάλων εκροών καταθέσεων, όταν τα κεφάλαια που έφυγαν προς το εξωτερικό κατευθύνθηκαν κυρίως σε τραπεζικές καταθέσεις και λιγότερο σε άλλες επενδυτικές επιλογές.
Όπως σημειώνει χαρακτηριστικά η ΤτΕ “ο λόγος της καθαρής φυγής καταθέσεων προς το εξωτερικό προς τη συνολική μείωση των καταθέσεων στα εγχώρια πιστωτικά ιδρύματα τους τελευταίους μήνες υποδηλώνει ότι συγκριτικά μεγαλύτερο ποσοστό των εκροών παραμένει εντός της χώρας. Η εξέλιξη αυτή υποστηρίζεται και από την αύξηση των τραπεζογραμματίων σε κυκλοφορία κατά περίπου 15 δισεκ. ευρώ την περίοδο ∆εκ. 2014-Μαΐου 2015”.
Όπως σημειώνει η ΤτΕ “επί του παρόντος το κλίκα εμπιστοσύνης επηρεάζεται από την εξέλιξη της διαπραγμάτευσης µε τους εταίρους, από την οποία εξαρτώνται οι οικονομικές προοπτικές της χώρας. Με βάση την εμπειρία του παρελθόντος, η αναστροφή του αρνητικού κλίματος και η καταγραφή θετικού ισοζυγίου δημοσιευμάτων/δηλώσεων θα συμβάλουν στην επιστροφή των καταθέσεων στα εγχώρια πιστωτικά ιδρύματα”.
Στα 100 δισ τα μη εξυπηρετούμενα ανοίγματα
Την ίδια ώρα η ΤτΕ ζητά την άμεση αντιμετώπιση των επισφαλών (κόκκινων και προβληματικών) δανείων, τα οποία μάλιστα το πρώτο τρίμηνο του έτους κατέγραψαν νέα αύξηση, καθώς δημιουργήθηκε μία νέα γενιά «κόκκινων» δανείων.
Όπως αναφέρεται στην Έκθεση για τη Νομισματική Πολιτική της ΤτΕ, το σύνολο των μη εξυπηρετούμενων ανοιγμάτων -όρος που εισάγεται για πρώτη φορά στην ελληνική αγορά με βάση τα πρότυπα των Ευρωπαϊκών Εποπτικών Τραπεζικών Αρχών και συμπεριλαμβάνει «κόκκινα» δάνεια, δάνεια εν μέρει ενήμερα αλλά και δάνεια που εμφανίζουν καθυστέρηση μικρότερη των 90 ημερών αλλά υπάρχουν ενδείξεις ότι ο δανειολήπτης πιθανόν να μην μπορέσει να τα εξυπηρετήσει- ανήλθε στο 39,9% του συνόλου των χορηγήσεων στα τέλη Δεκεμβρίου 2014 και σκαρφάλωσε στο 40,8% το πρώτο τρίμηνο του 2015, που σε ποσό ξεπερνά τα 100 δισ. ευρώ!
Αξίζει να αναφερθεί ότι το μεγαλύτερο ποσοστό μη εξυπηρετούμενων ανοιγμάτων παρουσιάζουν τα καταναλωτικά δάνεια στο 51,3%, ακολουθούν τα επιχειρηματικά στο 39,8% και τα στεγαστικά στο 35,6%. Το ποσοστό κάλυψης του συνόλου των μη εξυπηρετούμενων ανοιγμάτων ανέρχεται, σύμφωνα με την TτΕ, στο 44%.
Στο κομμάτι των επιχειρηματικών δανείων, το 63% των μη εξυπηρετούμενων ανοιγμάτων αφορά ελεύθερους επαγγελματίες και πολύ μικρές επιχειρήσεις.
Στην Έκθεση υπογραμμίζεται επίσης ότι το 2014 οι ελληνικές τράπεζες προχώρησαν σε πενταπλάσια αύξηση στις διαγραφές δανείων σε σχέση με το 2013, δηλαδή διέγραψαν 1,98 δισ. ευρώ επιχειρηματικά και καταναλωτικά δάνεια έναντι 363 εκατ. ευρώ το 2013.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.