





Τι θα κάνει η ΕΚΤ; Αποφάσισε να επεκτείνει το πρόγραμμα στήριξης της ευρωπαϊκής οικονομίας με την αγορά ομολόγων χωρών της ευρωζώνης, ύψους 60 δισ. τον μήνα και διάρκειας από 2 έως 30 χρόνια, αρχής γενομένης από τον Μάρτιο του 2015, έως τουλάχιστον τον Σεπτέμβριο του 2016.
Είναι όμως, διερωτάται η ΝATIXIS, αξιόπιστη αυτή η κίνηση της ΕΚΤ; Όπως σημειώνεται, η ΕΚΤ έχει παρουσιάσει ένα πρόγραμμα αγοράς ομολόγων (συμπεριλαμβανομένων καλυμμένων ομολόγων και ABS), που χωρίς αμφιβολία εντυπωσιάζει.
Το QE της ΕΚΤ ήταν πάνω από τις εκτιμήσεις της αγοράς που περίμενε πρόγραμμα 550 δισ. σύμφωνα με έρευνα του Bloomberg.
Η συζήτηση διάδοσης κινδύνου, από την αγορά ομολόγων, «αφήνει μία πικρή γεύση στο στόμα», σημειώνει η ΝATIXIS αλλά όπως αναφέρει, αυτό δεν είναι ικανό να πλήξει την εμπιστοσύνη των επενδυτών στο QE.
Από την άλλη, η αντίδραση των αγορών υπήρξε ιδιαίτερα θετική, ακόμα και για τα ελληνικά ομόλογα με την απόδοση των ελληνικών 10ετών ομολόγων να σημειώνει πτώση 40 μονάδων βάσης (ανέβηκε η αξία τους), αφού ο Ντράγκι ανέφερε πως τα ελληνικά ομόλογα μπορεί να συμπεριληφθούν στο πρόγραμμα αγοράς ομολόγων από τον Ιούλιο.
Την ίδια ώρα, ο Ευρωπαϊκός Μηχανισμός Στήριξης (ESM) και η Ευρωπαϊκή Επενδυτική Τράπεζα μπορεί να αντιδρούν υπερβολικά αλλά «απολαμβάνουν τις εξελίξεις».
Χωρίς εκπλήξεις, το ευρώ βρίσκεται χαμηλότερα, “σπάζοντας” το κατώφλι του 1,15, ενώ υποχωρεί ακόμα και έναντι των νομισμάτων αναδυόμενων αγορών. Η τουρκική λίρα καταγράφει άνοδο κοντά στο 2%, ενώ το ζλότι 1%.
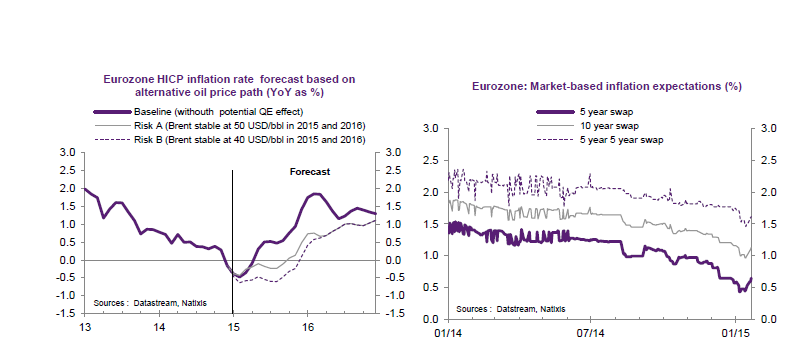
Πάντως, όπως σημειώνει η ΝATIXIS, παρά το παρατεταμένο χειροκρότημα της αγοράς στην απόφαση της ΕΚΤ για QE, η ποσοτική χαλάρωση δεν θα είναι πανάκεια για τον αποπληθωρισμό στην ευρωζώνη. Όπως προβλέπεται, το πρόγραμμα αγοράς ομολόγων της ΕΚΤ θα οδηγήσει τον πληθωρισμό σε άνοδο 0,2% με 0,4% στα επόμενα δύο χρόνια.
Έτσι ο πληθωρισμός της Ευρωζώνης θα βρίσκεται στο 1,7% το τέλος του 2016, ευθυγραμμισμένος με τον στόχο της ΕΚΤ για πληθωρισμό “κοντά, αλλά χαμηλότερα από το 2%”.
Παρόλα αυτά το οutlook της ευρωπαϊκής οικονομίας θα συνεχίσει να στέκεται σε πήλινα πόδια εξαρτώμενο από την περαιτέρω εξέλιξη των τιμών του πετρελαίου.
Σχετικά με την ανάπτυξη της ευρωπαϊκής οικονομίας, το QE από μόνο του δεν μπορεί να είναι καταλύτης αλλαγών, όμως η ποσοτική χαλάρωση, σε συνδυασμό με τον ευρωπαϊκό προϋπολογισμό, σίγουρα υποστηρίζουν την ανάπτυξη, σημειώνεται.
Με απλά λόγια, η ΕΚΤ θα αγοράσει κρατικά ομόλογα στη δευτερογενή αγορά, ενώ οι κυβερνήσεις θα έχουν μεγαλύτερη ευελιξία, σχετικά με το ύψος του χρέους τους, ώστε να μπορούν να χρηματοδοτούν επενδύσεις μέσω του νεοσύστατου ταμείου επενδύσεων, γνωστού και ως πακέτου Γιούνκερ (EFSI).
Αυτό, αλλάζει το μείγμα πολιτικής της ευρωζώνης, κάνοντάς το αρκετά χαλαρό. Μάλιστα παρομοιάζεται από τη NATIXIS σαν τη «ρίψη χρημάτων από το ελικόπτερο».
Σίγουρα είναι καλή είδηση για την ανάπτυξη της Ευρωζώνης, ιδιαίτερα το 2016, σημειώνει η ΝATIXIS, ειδικά όπως αναφέρει, όταν οι χρηματοδοτήσεις από το EFSI αρχίσουν να αποδίδουν καρπούς.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.