


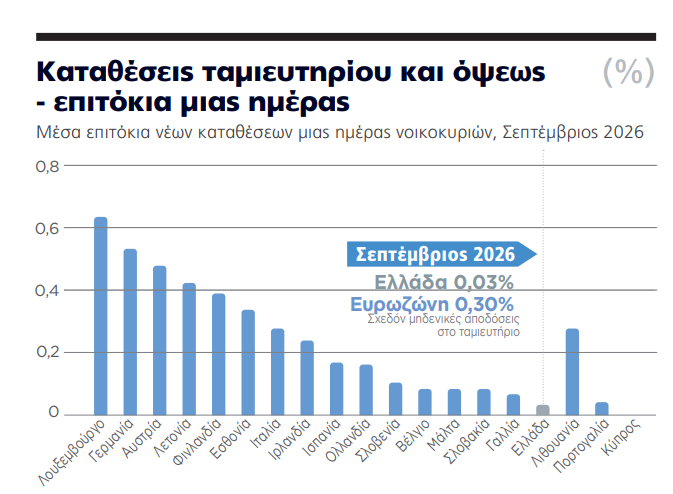
Σχεδόν μηδενικές αποδόσεις εξακολουθούν να προσφέρουν οι ελληνικές τράπεζες στους καταθέτες, τοποθετώντας την Ελλάδα στις τελευταίες θέσεις της ευρωπαϊκής κατάταξης τόσο στους λογαριασμούς ταμιευτηρίου όσο και στις προθεσμιακές καταθέσεις. Και ενώ οι μικρότερες επιχειρούν να προσελκύσουν νέα κεφάλαια προσφέροντας επιτόκια που φτάνουν το 2,25%, για τον μέσο αποταμιευτή η αναζήτηση καλύτερης απόδοσης δεν είναι καθόλου απλή υπόθεση.
Η μεταφορά των χρημάτων από τη μία τράπεζα στην άλλη μπορεί να συνεπάγεται μια νέα διαδικασία ελέγχου της προέλευσής τους, ακόμη και όταν πρόκειται για αποταμιεύσεις που έχουν ήδη σχηματιστεί και τηρούνται νόμιμα σε ελληνικό τραπεζικό ίδρυμα.
Τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας για τον Σεπτέμβριο του 2026 αποτυπώνουν το μεγάλο χάσμα της ελληνικής αγοράς από τον ευρωπαϊκό μέσο όρο. Στις καταθέσεις μίας ημέρας, στις οποίες περιλαμβάνονται οι λογαριασμοί ταμιευτηρίου και όψεως, το μέσο επιτόκιο στην Ελλάδα διαμορφώθηκε μόλις στο 0,03% έναντι 0,30% στην Ευρωζώνη. Η απόδοση αντιστοιχεί δηλαδή μόλις στο 1/10 του ευρωπαϊκού μέσου όρου, αφήνοντας ουσιαστικά χωρίς ανταμοιβή τα χρήματα που οι καταθέτες διατηρούν διαθέσιμα στους λογαριασμούς τους.
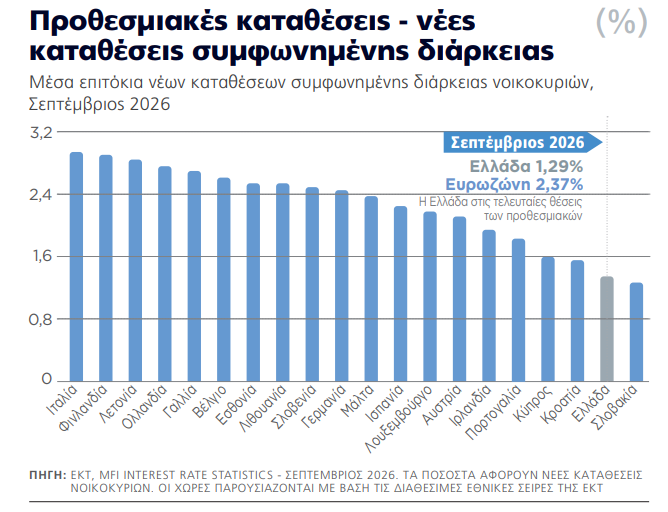
Ακόμη πιο απογοητευτική είναι η εικόνα στις προθεσμιακές καταθέσεις, όπου ο καταθέτης δεσμεύει τα χρήματά του για συγκεκριμένο χρονικό διάστημα προσδοκώντας υψηλότερη απόδοση. Το μέσο επιτόκιο των νέων καταθέσεων συμφωνημένης διάρκειας στην Ελλάδα διαμορφώθηκε τον Σεπτέμβριο στο 1,29%, έναντι 2,37% στην Ευρωζώνη. Η διαφορά ξεπερνά τη μία ποσοστιαία μονάδα, ενώ η Ελλάδα βρίσκεται στη δεύτερη χαμηλότερη θέση της ευρωπαϊκής κατάταξης, με μόνη τη Σλοβακία να εμφανίζει χαμηλότερη απόδοση, στο 1,24%.
Στον αντίποδα, τα επιτόκια φτάνουν στο 2,90% στην Ιταλία, στο 2,85% στη Φινλανδία, στο 2,76% στη Λετονία και στο 2,67% στην Ολλανδία. Ακόμη και στη Γερμανία, η απόδοση διαμορφώνεται στο 2,43%, σχεδόν μία ποσοστιαία μονάδα υψηλότερα από την ελληνική αγορά. Η Κύπρος, από την πλευρά της, εμφανίζει επίσης χαμηλές αποδόσεις: μηδενικό επιτόκιο στις καταθέσεις μίας ημέρας και περίπου 1,60% στις προθεσμιακές, σύμφωνα με τα στοιχεία της σχετικής σύγκρισης.


Η αδράνεια των καταθετών
Η χαμηλή ανταμοιβή των καταθέσεων δεν είναι άσχετη με τη δομή της ελληνικής τραπεζικής αγοράς. Όπως επισημαίνει η Επιτροπή Ανταγωνισμού στην έκθεσή της για τον κλάδο, η πλεονάζουσα ρευστότητα των τραπεζών, η περιορισμένη κινητικότητα των καταθετών και η υψηλή συγκέντρωση της αγοράς μειώνουν τα κίνητρα για πιο ανταγωνιστική τιμολόγηση. Ενδεικτικό είναι ότι ο λόγος δανείων προς καταθέσεις υποχώρησε από 133% το 2015 σε περίπου 60% το 2024. Με άλλα λόγια, για κάθε 100 ευρώ καταθέσεων αντιστοιχούν πλέον περίπου 60 ευρώ δανείων, γεγονός που αποτυπώνει την άνετη ρευστότητα του συστήματος. Παράλληλα, οι καταθέσεις αυξήθηκαν κατά περίπου 70 δισ. ευρώ την περίοδο 2018-2024.
Την ίδια στιγμή, η έρευνα της Επιτροπής δείχνει ότι το 80% των ιδιωτών και το 84% των επιχειρήσεων δεν αναζήτησαν πληροφορίες για τη μεταφορά των καταθέσεών τους σε άλλη τράπεζα κατά την προηγούμενη διετία. Η αδράνεια αυτή, σε συνδυασμό με την αντίληψη ότι οι τράπεζες δεν παρουσιάζουν ουσιαστικές διαφορές μεταξύ τους, περιορίζει ακόμη περισσότερο την ανταγωνιστική πίεση.
H μεταφορά χρημάτων
Ωστόσο, η χαμηλή κινητικότητα των καταθετών δεν οφείλεται μόνο στην αδιαφορία ή στην έλλειψη διάθεσης για αναζήτηση καλύτερων όρων. Υπάρχει και μια πρακτική δυσκολία που συχνά λειτουργεί αποτρεπτικά: η διαδικασία τεκμηρίωσης της προέλευσης των χρημάτων όταν αυτά μεταφέρονται σε άλλη τράπεζα.
Ενας καταθέτης που έχει συγκεντρώσει τις οικονομίες του επί σειρά ετών σε ένα τραπεζικό ίδρυμα, με εισοδήματα που έχουν δηλωθεί και κεφάλαια που βρίσκονται ήδη στο τραπεζικό σύστημα, μπορεί να χρειαστεί να προσκομίσει εκ νέου δικαιολογητικά για να αποδείξει από πού προέρχονται τα χρήματα που μεταφέρει. Η νέα τράπεζα έχει τις δικές της υποχρεώσεις ελέγχου και οφείλει να εξετάζει την προέλευση των κεφαλαίων στο πλαίσιο των κανόνων κατά της νομιμοποίησης εσόδων από παράνομες δραστηριότητες.
Αυτό, όμως, δεν αναιρεί την ταλαιπωρία που μπορεί να αντιμετωπίσει ο καταθέτης, ο οποίος εύλογα διερωτάται γιατί πρέπει να αποδείξει εκ νέου τη νομιμότητα χρημάτων που ήδη τηρούνται σε άλλη τράπεζα και έχουν περάσει από τους προβλεπόμενους ελέγχους.Η δυσκολία γίνεται ακόμη μεγαλύτερη όταν η αναζήτηση καλύτερης απόδοσης οδηγεί εκτός Ελλάδας. Παρότι η ελεύθερη διακίνηση κεφαλαίων εντός της Ευρωπαϊκής Ενωσης επιτρέπει στον καταθέτη να μεταφέρει τις αποταμιεύσεις του σε τράπεζα άλλης χώρας, μια διασυνοριακή μεταφορά μπορεί να ενεργοποιήσει πρόσθετους ελέγχους συμμόρφωσης και ερωτήματα για την προέλευση των κεφαλαίων, χωρίς αυτό να σημαίνει ότι η συναλλαγή είναι προβληματική.
Aνιση μεταχείριση
Μέσα σε αυτό το περιβάλλον, οι μικρότερες τράπεζες επιχειρούν να διεκδικήσουν μερίδιο της αγοράς προσφέροντας επιτόκια που φτάνουν το 2,25% για νέο χρήμα.
Πρόκειται για μια προσπάθεια που ενισχύει τον ανταγωνισμό και δημιουργεί εναλλακτικές επιλογές. Αναδεικνύει ωστόσο και μια εμφανή ανισορροπία: ο πελάτης που διατηρεί επί χρόνια τις αποταμιεύσεις του στην ίδια τράπεζα αμείβεται με σχεδόν μηδενικά επιτόκια, ενώ εκείνος που μεταφέρει νέα κεφάλαια μπορεί να εξασφαλίσει αισθητά καλύτερους όρους.
Το ζητούμενο δεν είναι να σταματήσουν οι τράπεζες να επιβραβεύουν το νέο χρήμα, αλλά να μην αντιμετωπίζεται ο συνεπής καταθέτης ως δεδομένος. Η υψηλή συγκέντρωση της αγοράς, με τις τέσσερις συστημικές τράπεζες να συγκεντρώνουν το 94,07% των συνολικών καταθέσεων στο τέλος του 2024, εξηγεί σε μεγάλο βαθμό γιατί η πίεση για καλύτερες αποδόσεις παραμένει περιορισμένη.
Η ενίσχυση του ανταγωνισμού από τις μη συστημικές τράπεζες και τα νέα ψηφιακά σχήματα μπορούν να δημιουργήσουν σταδιακά διαφορετικές συνθήκες. Το πραγματικό στοίχημα, όμως, είναι οι καλύτερες αποδόσεις να μην αποτελούν προνόμιο μόνο όσων είναι διατεθειμένοι να μετακινούν τα χρήματά τους, αλλά να φτάσουν και στους υφιστάμενους καταθέτες.
Γιατί, τελικά, η εμπιστοσύνη που δείχνει ένας αποταμιευτής στην τράπεζά του θα έπρεπε να αποτελεί πλεονέκτημα και όχι λόγο για να αμείβεται λιγότερο.