





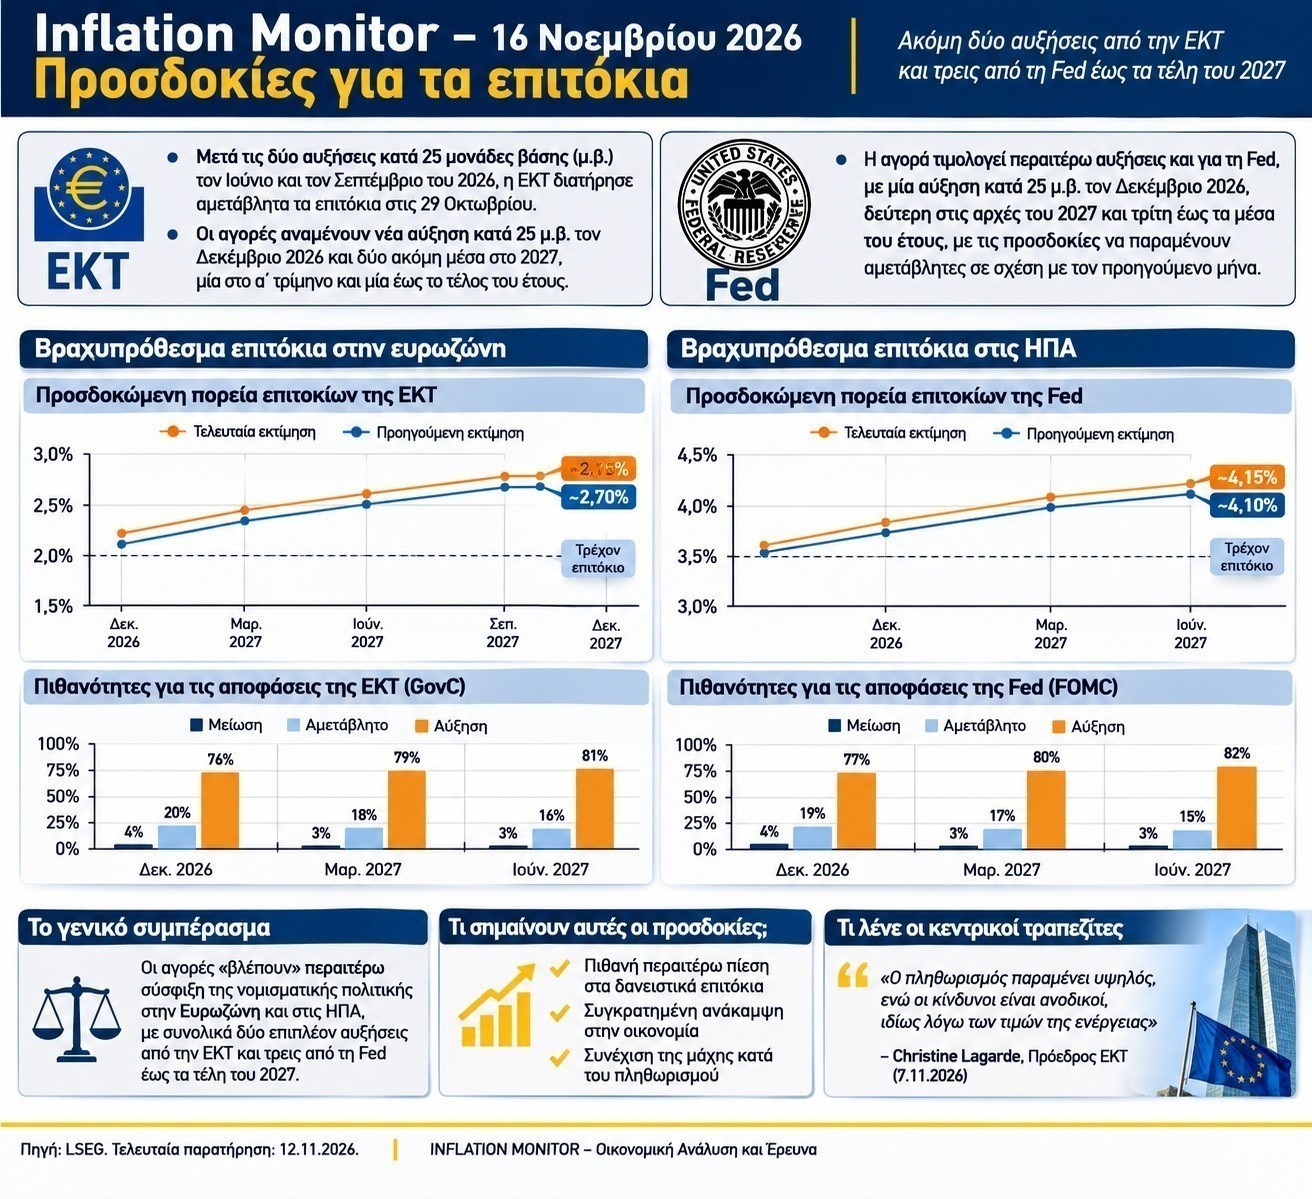
Τρεις ακόμη αυξήσεις επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα, συνολικού ύψους 75 μονάδων βάσης, προεξοφλούν οι αγορές, σύμφωνα με το Inflation Monitor της Τράπεζας της Ελλάδος, που δημοσιεύθηκε στις 16 Νοεμβρίου. Το σενάριο αυτό, εφόσον επιβεβαιωθεί, θα οδηγήσει το επιτόκιο αποδοχής καταθέσεων από το 2,50% σήμερα στο 3,25%, μεταβάλλοντας εκ νέου και τις συνθήκες χρηματοδότησης στην οικονομία και επηρεάζοντας τόσο τις δανειακές επιβαρύνσεις όσο και την κερδοφορία των τραπεζών.
Η εκτίμηση που αποτυπώνεται στην έρευνα δεν αποτελεί πρόβλεψη ή δέσμευση της ΕΚΤ, αλλά αποτυπώνει την εικόνα που διαμορφώνεται στις αγορές μέσω των τιμών των χρηματοοικονομικών προϊόντων. Ειδικότερα, οι επενδυτές θεωρούν πλέον ιδιαίτερα πιθανή μία αύξηση κατά 25 μονάδες βάσης τον Δεκέμβριο του 2026, ενώ προεξοφλούν δύο ακόμη κινήσεις μέσα στο 2027: μία κατά το πρώτο τρίμηνο και μία ακόμη έως το τέλος του έτους. Η εκτίμηση παραμένει ουσιαστικά αμετάβλητη σε σχέση με έναν μήνα νωρίτερα.
Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία για την Ελλάδα, καθώς ο πληθωρισμός εξακολουθεί να κινείται αισθητά υψηλότερα από τον μέσο όρο της Ευρωζώνης. Σύμφωνα με τα στοιχεία που περιλαμβάνει το Inflation Monitor, ο εναρμονισμένος πληθωρισμός στην Ελλάδα διαμορφώθηκε τον Οκτώβριο στο 5,7%, από 5,1% τον Σεπτέμβριο, ενώ ο μέσος όρος του πρώτου δεκαμήνου του 2026 ανήλθε σε 4%. Στην Ευρωζώνη, ο πληθωρισμός έφθασε στο 4%, στο υψηλότερο επίπεδο από τον Σεπτέμβριο του 2023.
Το πρόβλημα για την ελληνική οικονομία είναι ότι οι πιέσεις δεν περιορίζονται σε μία μόνο κατηγορία προϊόντων. Ο πληθωρισμός των υπηρεσιών παραμένει επίμονα υψηλός και κινείται σχεδόν στο διπλάσιο του αντίστοιχου ρυθμού στην Ευρωζώνη.
Για την Ελλάδα, όπου η απόκλιση από την Ευρωζώνη παραμένει σημαντική, η εξέλιξη αυτή έχει ιδιαίτερη βαρύτητα.
Το κόστος για επιχειρήσεις και νοικοκυριά
Εάν το σενάριο των τριών αυξήσεων υλοποιηθεί, το κόστος χρήματος θα κινηθεί εκ νέου ανοδικά. Οι επιχειρήσεις που χρηματοδοτούνται με κυμαινόμενο επιτόκιο θα βρεθούν αντιμέτωπες με υψηλότερες δόσεις και αυξημένο κόστος εξυπηρέτησης των υφιστάμενων δανείων τους. Αντίστοιχα, οι νέες χρηματοδοτήσεις θα γίνουν ακριβότερες, γεγονός που μπορεί να επηρεάσει τις αποφάσεις για επενδύσεις, επέκταση δραστηριοτήτων και υλοποίηση επιχειρηματικών σχεδίων.
Η επίπτωση δεν θα είναι ίδια για όλες τις επιχειρήσεις. Εκείνες που διαθέτουν υψηλό δανεισμό, περιορισμένη ρευστότητα ή χαμηλότερα περιθώρια κέρδους θα αισθανθούν εντονότερα την επιβάρυνση. Παράλληλα, οι μικρομεσαίες επιχειρήσεις, οι οποίες συχνά έχουν μικρότερη δυνατότητα πρόσβασης σε εναλλακτικές πηγές χρηματοδότησης, ενδέχεται να χρειαστεί να επανεξετάσουν τον χρόνο και το ύψος των επενδύσεών τους.
Στα νοικοκυριά, η επίπτωση θα είναι περισσότερο άμεση για όσους έχουν στεγαστικά ή άλλα δάνεια κυμαινόμενου επιτοκίου. Κάθε αύξηση του βασικού επιτοκίου μεταφέρεται, ανάλογα με τους όρους της σύμβασης και τον χρόνο αναπροσαρμογής, στο κόστος εξυπηρέτησης των δανείων. Αντίθετα, όσοι έχουν εξασφαλίσει σταθερό επιτόκιο δεν επηρεάζονται άμεσα από τις μεταβολές της ΕΚΤ για όσο διάστημα ισχύει η συμφωνημένη τιμολόγηση. Σε κάθε περίπτωση ιδιαίτερα στον επιχειρηματικό χώρο θα πρέπει να αναμένονται αναθεωρήσεις επενδυτικών πλάνων κυρίως για τις επιχειρήσεις με χαμηλότερες δυνατότητες ρευστότητας.
Το όφελος για τις τράπεζες
Στον αντίποδα, ένα περιβάλλον υψηλότερων επιτοκίων μπορεί να λειτουργήσει υποστηρικτικά για τα έσοδα από τόκους των τραπεζών. Με βάση την εκτίμηση ότι κάθε αύξηση κατά 25 μονάδες βάσης μπορεί ετησίως να ενισχύσει τα έσοδα από τόκους κάθε συστημικής τράπεζας μέχρι 50 εκατ. ευρώ, οι τρεις κινήσεις που προεξοφλούνται μεταφράζονται σε δυνητικό όφελος της τάξης των 150 εκατ. ευρώ ανά τράπεζα πάντα σε ετήσια βάση. Για τις τέσσερις συστημικές τράπεζες, το συνολικό ποσό φθάνει έτσι τα 600 εκατ. ευρώ.
Οι ελληνικές τράπεζες ξεκινούν, πάντως, από μια σχετικά ευνοϊκή θέση ως προς το περιθώριο επιτοκίου. Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, το καθαρό επιτοκιακό περιθώριο των ελληνικών τραπεζών διαμορφώθηκε στο 2,5% το πρώτο εξάμηνο του 2026, έναντι 1,5% κατά μέσο όρο στην Τραπεζική Ένωση. Η διαφορά αυτή αποτυπώνει τη μεγαλύτερη συμβολή των καθαρών εσόδων από τόκους στην κερδοφορία των εγχώριων πιστωτικών ιδρυμάτων.
Η επόμενη περίοδος θα είναι, επομένως, κρίσιμη για την ισορροπία ανάμεσα στο όφελος των τραπεζών και στην επιβάρυνση της πραγματικής οικονομίας. Οι τρεις αυξήσεις που προεξοφλούνται δεν έχουν ακόμη αποφασιστεί από την ΕΚΤ. Ωστόσο, εφόσον το σενάριο επιβεβαιωθεί, θα δημιουργήσει ένα νέο περιβάλλον υψηλότερου κόστους χρηματοδότησης για επιχειρήσεις και νοικοκυριά, την ώρα που οι τράπεζες θα έχουν τη δυνατότητα να ενισχύσουν περαιτέρω τα έσοδά τους από τόκους. Το πόσο από αυτό το όφελος θα περάσει τελικά στην κερδοφορία τους θα κριθεί, σε μεγάλο βαθμό, από την ταχύτητα με την οποία θα κινηθούν τα επιτόκια καταθέσεων και από τη συμπεριφορά των δανειοληπτών.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.