


Ιδιαίτερα χαμηλής ποιότητας είναι τα χαρτοφυλάκια που διαχειρίζονται πλέον οι servicers μιας και το 85% αυτών αποτελούνται από κόκκινα δάνεια.
Την ανάγκη αναχρηματοδότησης των δανείων αυτών διαπιστώνει στην χρηματοοικονομική έκθεση του Οκτωβρίου η ΤτΕ.
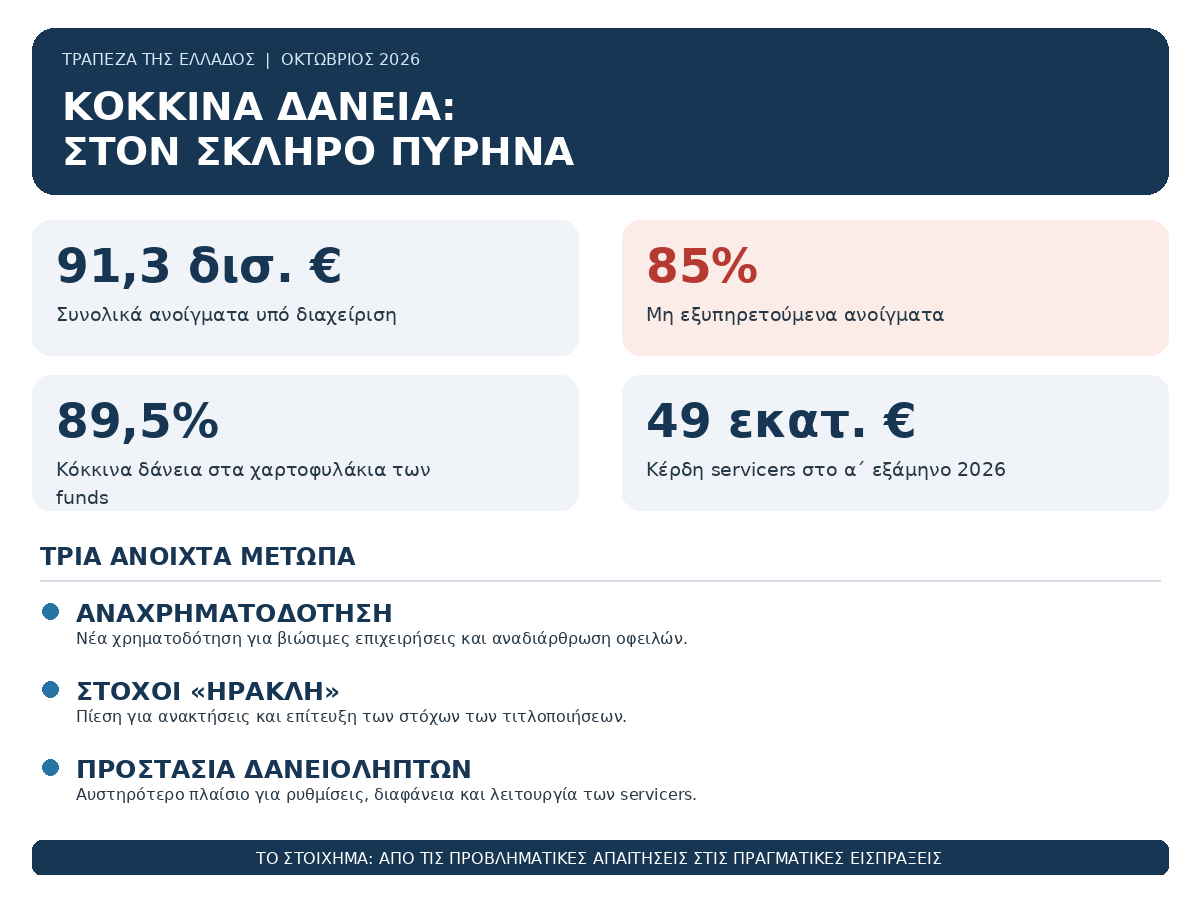
Η εικόνα όπως αυτή αποτυπώνεται στην Έκθεση, προβλέπει πως οι διαχειριστές πιστώσεων είχαν στα χαρτοφυλάκιά τους ανοίγματα συνολικής αξίας 91,3 δισ. ευρώ, εκ των οποίων τα 77,3 δισ. ευρώ ήταν μη εξυπηρετούμενα.
Με άλλα λόγια, περίπου 85% του συνολικού χαρτοφυλακίου τους παρέμενε «κόκκινο», ποσοστό που αποτυπώνει το μέγεθος της πρόκλησης για την αποτελεσματική διαχείριση του ιδιωτικού χρέους με όποιους κινδύνους αυτό εγκυμονεί για τις υποχρεώσεις που έχουν αναληφθεί κυρίως έναντι του Ηρακλή.
Η διαχείριση για τα funds
Ακόμη πιο ενδεικτική είναι η εικόνα των δανείων που διαχειρίζονται για λογαριασμό των αγοραστών πιστώσεων, δηλαδή των εταιρειών που έχουν αποκτήσει τα δάνεια από τις τράπεζες. Το συγκεκριμένο χαρτοφυλάκιο ανερχόταν σε 81,5 δισ. ευρώ τον Ιούνιο, με το 89,5% να αφορά μη εξυπηρετούμενα ανοίγματα. Από αυτά, το 78,7% ήταν καταγγελμένα δάνεια, το 15,9% αφορούσε οφειλές σε καθυστέρηση άνω των 90 ημερών και το 5,4% δάνεια που χαρακτηρίζονται αβέβαιης είσπραξης.
Η διάρθρωση αυτή εξηγεί γιατί η ανάκτηση των οφειλών δεν αποτελεί απλώς ζήτημα εντατικοποίησης των ενεργειών είσπραξης. Μεγάλο μέρος των δανείων βρίσκεται σε προχωρημένο στάδιο καθυστέρησης, ενώ σε αρκετές περιπτώσεις απαιτούνται σύνθετες νομικές ενέργειες, ρευστοποιήσεις εξασφαλίσεων ή συμφωνίες οριστικής διευθέτησης. Η Τράπεζα της Ελλάδος επισημαίνει ως βασικά εμπόδια τόσο τις σημαντικές καθυστερήσεις στις δικαστικές διαδικασίες όσο και την περιορισμένη πρόσβαση σε χρηματοδότηση για την αναδιάρθρωση οφειλών.
Στην αγορά δραστηριοποιούνται 17 διαχειριστές πιστώσεων, ωστόσο η συγκέντρωση είναι ιδιαίτερα υψηλή: οι τρεις μεγαλύτερες εταιρείες αντιπροσωπεύουν το 83,6% της συνολικής αξίας των υπό διαχείριση ανοιγμάτων. Τρεις ακόμη εταιρείες συγκεντρώνουν το 13,5%, ενώ οι υπόλοιπες έντεκα έχουν περιορισμένη έως σχεδόν μηδενική δραστηριότητα, με συνολικό μερίδιο μόλις 2,9%.
Ο Ηρακλής και οι στόχοι ανακτήσεων
Η μεγαλύτερη επιχειρησιακή πρόκληση για τους servicers συνδέεται με την επίτευξη των στόχων ανάκτησης που απορρέουν από τις δεσμεύσεις των τιτλοποιήσεων του προγράμματος κρατικών εγγυήσεων «Ηρακλής». Οι εταιρείες διαχείρισης καλούνται να επιτύχουν συγκεκριμένες επιδόσεις στην είσπραξη οφειλών, σύμφωνα με τα επιχειρησιακά σχέδια των χαρτοφυλακίων που έχουν τιτλοποιηθεί.
Το ζήτημα αποκτά ιδιαίτερη σημασία καθώς οι ανακτήσεις δεν εξαρτώνται αποκλειστικά από τις ενέργειες των servicers. Επηρεάζονται από την πραγματική δυνατότητα αποπληρωμής των οφειλετών, την αξία και τη δυνατότητα ρευστοποίησης των εξασφαλίσεων, την πορεία των δικαστικών υποθέσεων και τη δυνατότητα εξεύρεσης βιώσιμων λύσεων ρύθμισης.
Ανάγκη η αναχρηματοδότηση
Σύμφωνα με την Τράπεζα της Ελλάδος, η αξιοποίηση των δυνατοτήτων αναχρηματοδότησης και αναδιάρθρωσης μέσω νέας χρηματοδότησης θα μπορούσε να συμβάλει στην εξυγίανση μέρους των προβληματικών χαρτοφυλακίων. Ιδιαίτερη σημασία έχει η δυνατότητα ενίσχυσης βιώσιμων επιχειρήσεων με κεφάλαιο κίνησης, ώστε να μπορέσουν να επανέλθουν σε κανονική λειτουργία και να εξυπηρετήσουν τις υποχρεώσεις τους. Ωστόσο, όπως αναφέρει η έκθεση, κανένας διαχειριστής πιστώσεων δεν είχε υποβάλει αίτηση για άδεια παροχής υπηρεσιών αναχρηματοδότησης απαιτήσεων.
Στις υπόλοιπες προκλήσεις περιλαμβάνονται η ενίσχυση των εσωτερικών ελέγχων, η πλήρης συμμόρφωση με το εποπτικό πλαίσιο και η αναβάθμιση της ποιότητας των υπηρεσιών προς τους δανειολήπτες. Η τελευταία διάσταση αποκτά ιδιαίτερο βάρος, καθώς η διαχείριση των κόκκινων δανείων βρίσκεται πλέον στο επίκεντρο μιας ευρύτερης συζήτησης για τα δικαιώματα των οφειλετών και τη λογοδοσία των εταιρειών.

Νέο μέτωπο η συμπεριφορά προς τους δανειολήπτες
Στο ήδη απαιτητικό περιβάλλον για τους servicers προστίθεται πλέον και η αυστηρότερη εποπτεία του τρόπου με τον οποίο αντιμετωπίζουν τους οφειλέτες. Το νέο σχέδιο νόμου του υπουργείου Εθνικής Οικονομίας και Οικονομικών, η δημόσια διαβούλευση του οποίου ολοκληρώθηκε στις 22 Οκτωβρίου, φέρνει στο προσκήνιο την προστασία των δανειοληπτών, τη διαφάνεια στις ρυθμίσεις και τη λογοδοσία των εταιρειών διαχείρισης.
Το νομοσχέδιο προβλέπει 16 παρεμβάσεις, οκτώ για την προστασία των οφειλετών και την ενίσχυση των δυνατοτήτων ρύθμισης και οκτώ για την εποπτεία και τη λειτουργία των servicers. Μεταξύ των σημαντικότερων αλλαγών περιλαμβάνεται η θέσπιση τυποποιημένης διαδικασίας διμερούς ρύθμισης, με συγκεκριμένα χρονικά όρια: ο πιστωτής θα πρέπει να απαντά εντός τριών μηνών, ενώ η συνολική διαδικασία θα πρέπει να ολοκληρώνεται το αργότερο σε έξι μήνες.
Η νέα νομοθετική παρέμβαση αποκτά ιδιαίτερη σημασία σε μια αγορά όπου η αποτελεσματικότητα των ρυθμίσεων και η αντιμετώπιση των παραπόνων των δανειοληπτών αποτελούν κρίσιμο ζητούμενο. Το στοίχημα δεν είναι μόνο η επίτευξη των στόχων ανάκτησης, αλλά και η διαμόρφωση ενός πλαισίου στο οποίο ο οφειλέτης θα γνωρίζει τις επιλογές του, τις προθεσμίες που ισχύουν και τις συνέπειες ενδεχόμενης παραβίασης των δικαιωμάτων του.
Η απόφαση του Αρείου Πάγου και ο επανυπολογισμός των οφειλών
Ένα ακόμη σημαντικό ζήτημα για τους διαχειριστές πιστώσεων αφορά την εφαρμογή της απόφασης 6/2026 της Πλήρους Ολομέλειας του Αρείου Πάγου, η οποία δημοσιεύθηκε τον Ιούνιο και αφορά τον υπολογισμό των τόκων στις δικαστικές ρυθμίσεις του νόμου Κατσέλη (ν. 3869/2010).
Όπως αναφέρει η Τράπεζα της Ελλάδος, τα άρθρα 126 και 127 του ν. 5313/2026 αποσαφήνισαν ζητήματα εφαρμογής της απόφασης. Κατόπιν αυτών των εξελίξεων, οι διαχειριστές πιστώσεων προχωρούν στον επανυπολογισμό των επηρεαζόμενων οφειλών και στην προσαρμογή των δοσολογίων, αφού προηγουμένως ενημερώθηκαν σχετικά και καταβλήθηκαν οι αντίστοιχοι τόκοι από τα πιστωτικά ιδρύματα που είχαν χορηγήσει αρχικά τα δάνεια.
Η εξέλιξη έχει πρακτική σημασία για τους δανειολήπτες που έχουν υπαχθεί σε δικαστικές ρυθμίσεις, καθώς ο τρόπος υπολογισμού των τόκων επηρεάζει το ποσό που καλούνται να καταβάλουν. Για τους servicers, η πρόκληση είναι να εφαρμοστεί η απόφαση με συνέπεια και χωρίς καθυστερήσεις, με την Τράπεζα της Ελλάδος να εντάσσει την έγκαιρη και ορθή εφαρμογή της στις βασικές εκκρεμότητες του κλάδου.
Υποχωρεί η δευτερογενής αγορά δανείων
Την ίδια ώρα, η δευτερογενής αγορά δανείων εμφανίζει επιβράδυνση μετά την κορύφωση της δραστηριότητας το 2024. Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, την περίοδο από το 2019 έως τον Ιούνιο του 2026 πραγματοποιήθηκαν συναλλαγές που αφορούσαν 185 χαρτοφυλάκια δανείων, συνολικής αξίας απαιτήσεων 12,5 δισ. ευρώ.
Το 2024 μεταβιβάστηκαν 43 χαρτοφυλάκια, συνολικής αξίας απαιτήσεων 4,9 δισ. ευρώ. Το 2025 οι συναλλαγές περιορίστηκαν σε 24 χαρτοφυλάκια, αξίας 2,6 δισ. ευρώ, ενώ το πρώτο εξάμηνο του 2026 πραγματοποιήθηκαν 15 συναλλαγές, συνολικής αξίας μόλις 700 εκατ. ευρώ.
Η Τράπεζα της Ελλάδος εκτιμά ότι η δραστηριότητα αναμένεται να συνεχιστεί, καθώς οι διαχειριστές επιδιώκουν να πετύχουν τους επιχειρησιακούς στόχους τους, ιδίως στο πλαίσιο των τιτλοποιήσεων του προγράμματος «Ηρακλής». Ωστόσο, η πορεία της αγοράς θα εξαρτηθεί από τις ανάγκες αναδιάρθρωσης των χαρτοφυλακίων, τις δυνατότητες ανάκτησης και τις συνθήκες υπό τις οποίες πραγματοποιούνται οι μεταβιβάσεις.
Η επιβράδυνση των συναλλαγών δεν σημαίνει ότι το πρόβλημα των κόκκινων δανείων έχει περιοριστεί αντίστοιχα. Αντίθετα, τα στοιχεία για το ύψος και την ποιότητα των υπό διαχείριση απαιτήσεων δείχνουν ότι το δύσκολο μέρος της δουλειάς παραμένει: η μετατροπή μεγάλων όγκων προβληματικών οφειλών σε πραγματικές εισπράξεις.
Κέρδη 49 εκατ. ευρώ στο εξάμηνο
Σε οικονομικό επίπεδο, το συνολικό ενεργητικό των διαχειριστών πιστώσεων διαμορφώθηκε τον Ιούνιο του 2026 σε 1,1 δισ. ευρώ, μειωμένο κατά 137 εκατ. ευρώ σε σχέση με τον Δεκέμβριο του 2025. Τα ίδια κεφάλαια υποχώρησαν στα 588 εκατ. ευρώ από 614 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις, μαζί με τις προβλέψεις, μειώθηκαν στα 537 εκατ. ευρώ από 649 εκατ. ευρώ.
Τα κέρδη μετά από φόρους ανήλθαν σε 49 εκατ. ευρώ το πρώτο εξάμηνο του 2026, καταγράφοντας μείωση 5,7% σε ετήσια βάση. Παράλληλα, οι αμοιβές προσωπικού και τα διοικητικά έξοδα αντιστοιχούσαν στο 56,5% του κύκλου εργασιών, έναντι 58,5% την αντίστοιχη περίοδο του 2025.
Τα μεγέθη αποτυπώνουν έναν κλάδο που παραμένει κερδοφόρος, αλλά καλείται να λειτουργήσει σε ένα περιβάλλον αυξημένων απαιτήσεων και δυσκολότερων ανακτήσεων. Η πρόκληση για τους servicers είναι πλέον διπλή: να επιτύχουν τους στόχους των χαρτοφυλακίων που διαχειρίζονται και ταυτόχρονα να ανταποκριθούν σε αυστηρότερες απαιτήσεις εποπτείας, διαφάνειας και προστασίας των δανειοληπτών