



Για τρεις ακόμη συνεχόμενες αυξήσεις επιτοκίων από την ΕΚΤ, κάνει λόγο το inflation monitor της ΤτΕ μεταφέροντας απόψεις της αγοράς.
Μετά τις δύο αυξήσεις επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) κατά 25 μονάδες βάσης, τον Ιούνιο και τον Σεπτέμβριο, οι αγορές αναμένουν ότι η ΕΚΤ θα συνεχίσει να αυξάνει τα βασικά της επιτόκια.
Επί του παρόντος, θεωρείται ιδιαίτερα πιθανή μια νέα αύξηση κατά 25 μονάδες βάσης τον Δεκέμβριο του 2026, σε σχέση με τα σημερινά επίπεδα, ενώ αναμένονται δύο ακόμη αυξήσεις έως το τέλος του 2027. Πριν από έναν μήνα, η πιθανότητα αύξησης των επιτοκίων τον Δεκέμβριο του 2026 ήταν ακόμη υψηλότερη, ενώ οι δύο επιπλέον αυξήσεις αναμένονταν νωρίτερα, έως τα μέσα του 2027.
Το ακριβό χρήμα γίνεται ακόμη ακριβότερο και μπορεί να οδηγεί σε αύξηση των εσόδων από τόκους και κατ’ επέκταση στα κέρδη των τραπεζών, όμως αυξάνει σημαντικά το κόστος για τις επιχειρήσεις και τους ιδιώτες ενώ συγχρόνως δημιουργεί συνθήκες κινδύνου να χτυπήσουν δάνεια που εξυπηρετούνται και κυρίως αυτά που έχουν υποστεί ρυθμίσεις προκειμένου να γίνουν εξυπηρετούμενα.
Την ίδια στιγμή και ενώ οι τράπεζες έχουν πάντα στην φαρέτρα τους τη δυνατότητα να παγώσουν τα επιτόκια των στεγαστικών, ο SSM δείχνει στο πλαίσιο της προβληματικής διεθνούς συγκυρίας μάλλον αρνητικός σε ένα τέτοιο ενδεχόμενο.
Εν των μεταξύ οι προσδοκίες των αγορών για την πορεία των επιτοκίων της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed) έχουν αναθεωρηθεί προς τα πάνω σε σύγκριση με έναν μήνα νωρίτερα. Η μεταβολή αυτή ακολούθησε την απόφαση της Fed να αυξήσει τα επιτόκια στη συνεδρίαση της Ομοσπονδιακής Επιτροπής Ανοικτής Αγοράς (FOMC) τον Σεπτέμβριο, εν μέσω επίμονα υψηλού πληθωρισμού και ισχυρής οικονομικής δραστηριότητας. Πλέον, οι αγορές θεωρούν σχεδόν βέβαιη μια νέα αύξηση των επιτοκίων κατά 25 μονάδες βάσης τον Δεκέμβριο του 2026 και αναμένουν δύο ακόμη αυξήσεις έως τα μέσα του 2027. Πριν από έναν μήνα, η τρίτη αύξηση σε σχέση με τα σημερινά επίπεδα επιτοκίων θεωρούνταν αβέβαιη.
Το ενδεχόμενο νέων αυξήσεων από την ΕΚΤ επαναφέρει τον κίνδυνο υψηλότερων δόσεων για τους δανειολήπτες με κυμαινόμενο επιτόκιο, ακριβότερης χρηματοδότησης για τις επιχειρήσεις και μεγαλύτερης επιβάρυνσης για όσους σχεδιάζουν να αποκτήσουν κατοικία.
Η προοπτική νέων αυξήσεων επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα δεν αποτελεί απλώς μια εξέλιξη στις αγορές χρήματος, αλλά έναν παράγοντα που μπορεί να επηρεάσει άμεσα το διαθέσιμο εισόδημα των ελληνικών νοικοκυριών και το κόστος λειτουργίας των επιχειρήσεων. Εφόσον επιβεβαιωθούν οι προσδοκίες της αγοράς για αύξηση κατά 25 μονάδες βάσης τον Δεκέμβριο του 2026 και δύο ακόμη αυξήσεις έως το τέλος του 2027, το κόστος δανεισμού θα βρεθεί εκ νέου υπό ανοδική πίεση, σε μια περίοδο κατά την οποία η ακρίβεια και το ενεργειακό κόστος εξακολουθούν να επιβαρύνουν τους οικογενειακούς προϋπολογισμούς.
Η πρώτη και πιο άμεση επίπτωση αφορά τους δανειολήπτες με δάνεια κυμαινόμενου επιτοκίου που σχετίζονται με το euribor. Σε αυτές τις περιπτώσεις, η άνοδος των επιτοκίων αναφοράς μπορεί να μεταφερθεί στο επιτόκιο του δανείου κατά την ημερομηνία αναπροσαρμογής, αυξάνοντας είτε τη μηνιαία δόση είτε το συνολικό κόστος εξυπηρέτησης της οφειλής, ανάλογα με τους συμβατικούς όρους. Αντίθετα, όσοι έχουν δάνειο με σταθερό επιτόκιο για ολόκληρη τη διάρκειά του δεν επηρεάζονται άμεσα από τις νέες αυξήσεις, ενώ για τα δάνεια με προσωρινή περίοδο σταθερού επιτοκίου η επιβάρυνση μπορεί να εμφανιστεί όταν λήξει αυτή η περίοδος.
Η επίδραση δεν περιορίζεται στα στεγαστικά δάνεια. Τα καταναλωτικά δάνεια και οι πιστώσεις με κυμαινόμενο επιτόκιο, όπως και ορισμένες μορφές ανακυκλούμενης χρηματοδότησης, μπορούν επίσης να γίνουν ακριβότερα. Για τα νοικοκυριά που ήδη διαθέτουν σημαντικό μέρος του εισοδήματός τους στην αποπληρωμή δανείων, ακόμη και μια σχετικά μικρή αύξηση της μηνιαίας επιβάρυνσης περιορίζει τα περιθώρια κατανάλωσης και αποταμίευσης. Το πρόβλημα γίνεται εντονότερο όταν συνδυάζεται με αυξημένες δαπάνες για ενέργεια, τρόφιμα και υπηρεσίες.
Παράλληλα, η άνοδος των επιτοκίων μπορεί να δυσκολέψει όσους επιδιώκουν να αποκτήσουν κατοικία μέσω νέου στεγαστικού δανείου. Υψηλότερο κόστος χρηματοδότησης σημαίνει, υπό τις λοιπές συνθήκες αμετάβλητες, μεγαλύτερη μηνιαία δόση για το ίδιο ποσό δανεισμού ή μικρότερο ποσό δανείου για την ίδια δυνατότητα αποπληρωμής. Αυτό μπορεί να περιορίσει την αγοραστική δύναμη των υποψήφιων αγοραστών και να επηρεάσει τη ζήτηση στην αγορά ακινήτων, χωρίς ωστόσο να συνεπάγεται αυτομάτως πτώση των τιμών των κατοικιών.
Στο μέτωπο των επιχειρήσεων, το ακριβότερο χρήμα αυξάνει δυνητικά το κόστος χρηματοδότησης για κεφάλαιο κίνησης, επενδύσεις και αναχρηματοδότηση υφιστάμενων υποχρεώσεων. Ιδιαίτερα εκτεθειμένες μπορεί να βρεθούν οι μικρομεσαίες επιχειρήσεις, όταν εξαρτώνται από τραπεζικό δανεισμό για να καλύψουν λειτουργικές ανάγκες ή να χρηματοδοτήσουν την ανάπτυξή τους. Εάν το αυξημένο κόστος δανεισμού συμπέσει με υψηλότερες ενεργειακές και μεταφορικές δαπάνες, τα περιθώρια κέρδους ενδέχεται να περιοριστούν, ενώ ένα μέρος της επιβάρυνσης μπορεί να μετακυλιστεί στις τελικές τιμές.
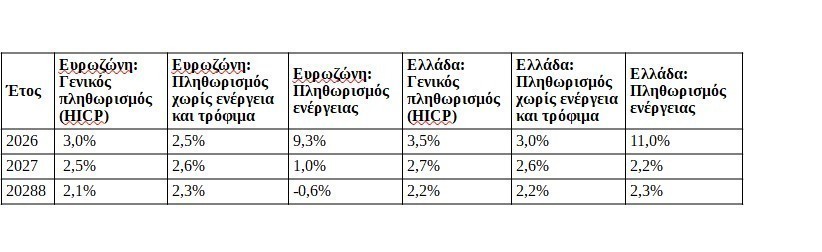
Πηγή: Μακροοικονομικές προβολές Ευρωσυστήματος, Σεπτέμβριος 2026. HICP: Εναρμονισμένος Δείκτης Τιμών Καταναλωτή. Τα ποσοστά αφορούν τον ετήσιο ρυθμό μεταβολής.
Διαβάστε ακόμη
Ρυθμίσεις στις οφειλές: Γιατί αποτυγχάνει μία στις δύο και τι αλλάζουν οι 120 δόσεις
Πρώην ΟΓΑ: Τα όρια ηλικίας και τα χρόνια ασφάλισης που «ξεκλειδώνουν» τη σύνταξη
Βενζίνη, πετρέλαιο και φυσικό αέριο: Γιατί οι πιέσεις επιμένουν (vid)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.