Μετά από έξι διαδοχικούς ανοδικούς μήνες, ο Οκτώβριος οδεύει προς αρνητικό κλείσιμο, καθώς απομένουν μόλις τέσσερις συνεδριάσεις για να καλυφθεί μια απόσταση άνω των 200 μονάδων. Η ελληνική αγορά υπέκυψε στις πιέσεις του ιδιαίτερα δυσμενούς οικονομικού και γεωπολιτικού περιβάλλοντος, με τη συσσώρευση υφιστάμενων και δυνητικών κινδύνων να επιβαρύνει την επενδυτική ψυχολογία και να ενισχύει την επιφυλακτικότητα των αγοραστών.
Η εταιρική κερδοφορία, που μέχρι πρότινος λειτουργούσε ως ανάχωμα στις πιέσεις, πέρασε στο παρασκήνιο και πλέον η ελληνική αγορά ακολουθεί εντονότερα τις διακυμάνσεις των διεθνών χρηματιστηρίων, με την αντίδρασή της στις πτωτικές συνεδριάσεις να αποκτά συχνά δυσανάλογη ένταση. Υπό αυτό το πρίσμα το διεθνές περιβάλλον παραμένει η νούμερο ένα αιτίαση των όσων συμβαίνουν στην εγχώρια αγορά οι επιμέρους αναλαμπές δεν δείχνουν ικανές να αλλάξουν τη συνολική εικόνα.
Τα τραπεζικά αποτελέσματα, που εισέρχονται στο προσκήνιο στο τέλος της ερχόμενης εβδομάδας, θα μπορούσαν να προσφέρουν την αφορμή για μια μερική αυτονόμηση της εγχώριας αγοράς. Οι εκτιμήσεις για το γ’ τρίμηνο προβλέπουν αύξηση 11,5% στα έσοδα από τόκους (2,27 δις ευρώ), 16,5% στα προ προβλέψεων κέρδη (1,96 δις ευρώ) και 18,5% στα καθαρά κέρδη (1,26 δις ευρώ) σε σχέση με το αντίστοιχο περυσινό τρίμηνο. Σε κάθε περίπτωση εκτός από τα τραπεζικά μεγέθη θα αξιολογηθεί η προοπτική για το τέλος της χρονιάς σε σχέση με τους αρχικούς στόχους αλλά και την δυνατότητα πιο γενναιόδωρων μερισματικών διανομών μετά την σχετική απόφαση του SSM.
Στις ΗΠΑ, οι χρηματιστηριακοί δείκτες οδεύουν προς την ολοκλήρωση της εβδομάδας με μικτή εικόνα, καθώς οι εκροές από τις τεχνολογικές μετοχές αναδεικνύουν εκ νέου τις αμφιβολίες για τις χρηματοδοτικές ανάγκες και την απόδοση των επενδύσεων στην τεχνητή νοημοσύνη. Οι εταιρικές ανακοινώσεις επανέφεραν τους σχετικούς προβληματισμούς στο προσκήνιο, ενισχύοντας την επιλεκτικότητα των επενδυτών. Πέρα από τα εταιρικά αποτελέσματα, η προσοχή την ερχόμενη εβδομάδα στρέφεται στις αποφάσεις των κεντρικών τραπεζών. Τόσο η Ομοσπονδιακή Τράπεζα των ΗΠΑ όσο και η ΕΚΤ αναμένεται να διατηρήσουν αμετάβλητα τα επιτόκια στις συνεδριάσεις της 28ης και της 29ης Οκτωβρίου, αντίστοιχα. Το βάρος θα πέσει, επομένως, στις ενδείξεις για την επόμενη κίνησή τους, καθώς οι αγορές ήδη προεξοφλούν αυξήσεις κατά 25 μονάδες βάσης στις τελευταίες συνεδριάσεις του Δεκεμβρίου. Σταθερά ψηλά στην επενδυτική ατζέντα παραμένουν οι διακυμάνσεις των τιμών του αργού πετρελαίου και οι εξελίξεις στη Γαλλία, οι οποίες επηρεάζουν τα περιθώρια απόδοσης των κρατικών ομολόγων και το κόστος δανεισμού.
Διαγραμματικά η αγορά έστησε την «τέλεια παγίδα» στους αγοραστές στην συνεδρίαση της Τετάρτης η οποία αποδείχθηκε μοιραία για την έκβαση της τάσης. Στο τέλος της ημέρας οι αγοραστές είχαν καταφέρει να κλείσουν το Γενικό Δείκτη στο υψηλό της ημερήσιας διακύμανσης διασπώντας τους κινητούς μέσους των 30 και 50 ημερών, ενεργοποιώντας σήμα αγορών από τον MACD σε μια καθαρά ανοδική, συνεδρίαση με συμπαθητικές συναλλαγές.
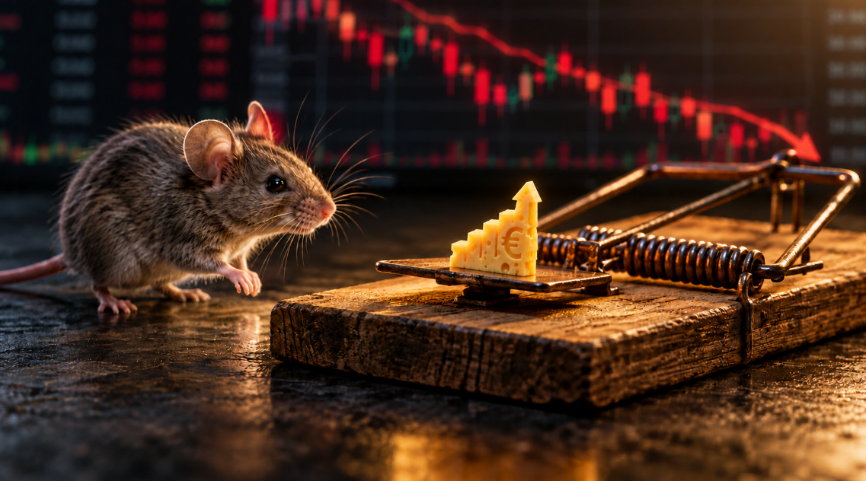

Οι επόμενες δύο συνεδριάσεις ήταν ο ορισμός της ψυχρολουσίας καθώς συνοδεύτηκαν από ένταση σε πωλήσεις και αρνητικές διακυμάνσεις σε όλο σχεδόν το εύρος της αγοράς βάζοντας εκ νέου το σενάριο των 2.498 μονάδων στο τραπέζι. Στο εν λόγω επίπεδο κλείνει το ανοδικό χάσμα τιμών της 27ης Ιουλίου με επόμενο σημείο στήριξης τις 2.430 μονάδες, μια ζώνη τιμών που αποτελεί ορόσημο για την μακροπρόθεσμη ανοδική τάση καθώς από εκεί διέρχεται με ανοδική κλίση ο εκθετικός κινητός μέσος των 200 ημερών.
Όλο το σύστημα των βραχυπρόθεσμων κινητών μέσων και ο MACD έχει δώσει σήματα πώλησης ενώ οι ταλαντωτές δεν έχουν μπει ακόμα σε υποτιμημένες ζώνες αφήνοντας ανοικτό το ενδεχόμενο περαιτέρω υποχώρησης. Η ένταση της υποχώρησης των δύο τελευταίων ημερών δείχνει ότι το καθοδικό κύμα βρίσκεται ακόμα σε εξέλιξη δίνοντας προβάδισμα στην μεταβλητότητα και το πάνω χέρι στους πωλητές. Στο εναλλακτικό σενάριο με λιγότερες ωστόσο πιθανότητες, μια φάση ήπιας συσσώρευσης θα μπορούσε να εξομαλύνει τις διακυμάνσεις. Για να αποκτήσει, όμως, μεγαλύτερη αξιοπιστία η προοπτική σταθεροποίησης, θα απαιτούνταν αισθητή υποχώρηση των συναλλακτικών όγκων, ιδανικά σε συνδυασμό με την είσοδο των ταλαντωτών σε υπερπωλημένες ζώνες.
Γεμάτο το ημερολόγιο στην τελευταία εβδομάδα του μήνα τόσο εντός όσο κα εκτός των τειχών. Απόψε το βράδυ η S&P θα αξιολογήσει το ελληνικό αξιόχρεο ενώ η Moody’s θα ανακοινώσει την ετυμηγορία της για την Γαλλία (Aa3, αρνητική προοπτική) σε μια άκρως κομβική συγκυρία για την δεύτερη μεγαλύτερη οικονομία της Ευρώπης. Την Κυριακή θα διεξαχθεί στην Βραζιλία ο δεύτερος γύρος των προεδρικών εκλογών με αρκετό ενδιαφέρον από τις εταιρίες που έχουν παρουσία στον κλάδο τυχερών παιχνιδιών.
Στις χρηματικές διανομές, χωρίς το δικαίωμα στο προμέρισμα χρήσης 2026 των €0,06 ανά μετοχή θα διαπραγματεύεται η μετοχή της Παπουτσάνης τη Δευτέρα 26 Οκτωβρίου ενώ την Παρασκευή η μετοχή της ΕΛΒΕ θα διαπραγματεύεται χωρίς το δικαίωμα της χρηματικής διανομής 0,50 ανά μετοχή. Στο εγχώριο ημερολόγιο εταιρικών αποτελεσμάτων, την Τρίτη 27 Οκτωβρίου δημοσιεύει ο Διεθνής Αερολιμένας Αθηνών, ενώ την Πέμπτη 29 Οκτωβρίου ακολουθεί η Eurobank. Την Παρασκευή 30 Οκτωβρίου, πριν από την έναρξη της συνεδρίασης ανακοινώνουν η Alpha Bank και ο ΟΤΕ, ενώ την ίδια ημέρα δημοσιεύει και η Τράπεζα Πειραιώς. Τέλος, η CPI και η Νάκας ανακοινώνουν τα αποτελέσματα της δωδεκάμηνης οικονομικής χρήσης τους στο τέλος της εβδομάδας. Ακόμα, η τακτική δημοπρασία εντόκων γραμματίων λόγω της αργίας της 28ης Οκτωβρίου θα διεξαχθεί την Τρίτη.
Εκτός από τις συνεδριάσεις των κεντρικών τραπεζών το ενδιαφέρον στο εξωτερικό θα παραμείνει σταθερά εστιασμένο στις εταιρικές ανακοινώσεις του γ’ τριμήνου καθώς στην εικόνα μπαίνει δυνατά και ο κομβικός κλάδος της τεχνολογίας, Στο πυκνό ημερολόγιο ανακοινώσεων εταιρικών αποτελεσμάτων στις ΗΠΑ, τη Δευτέρα 26 Οκτωβρίου δημοσιεύει η Verizon πριν από την έναρξη της συνεδρίασης. Την Τρίτη 27 Οκτωβρίου, πριν από το άνοιγμα ανακοινώνουν οι Boeing, Coca-Cola, και PayPal ενώ μετά το κλείσιμο ακολουθούν οι Robinhood και Visa. Την Τετάρτη 28 Οκτωβρίου, πριν από την έναρξη των συναλλαγών δημοσιεύουν οι Aon, ADP, Etsy και GE Vernova, ενώ μετά το κλείσιμο το ενδιαφέρον στρέφεται στις Alphabet, Microsoft, FedEx, Ford και ServiceNow.
Την Πέμπτη 29 Οκτωβρίου, σειρά έχουν οι Bristol Myers Squibb, Caterpillar, Eli Lilly, Mastercard και Merck πριν από το άνοιγμα, ενώ μετά το κλείσιμο ανακοινώνουν οι Amazon, Intel, Mondelez, Rivian, SanDisk, Starbucks, Strategy και Twilio. Τέλος, την Παρασκευή 30 Οκτωβρίου, πριν από την έναρξη της συνεδρίασης δημοσιεύουν οι AbbVie και Chevron, ενώ αναμένονται και τα αποτελέσματα της ExxonMobil.