




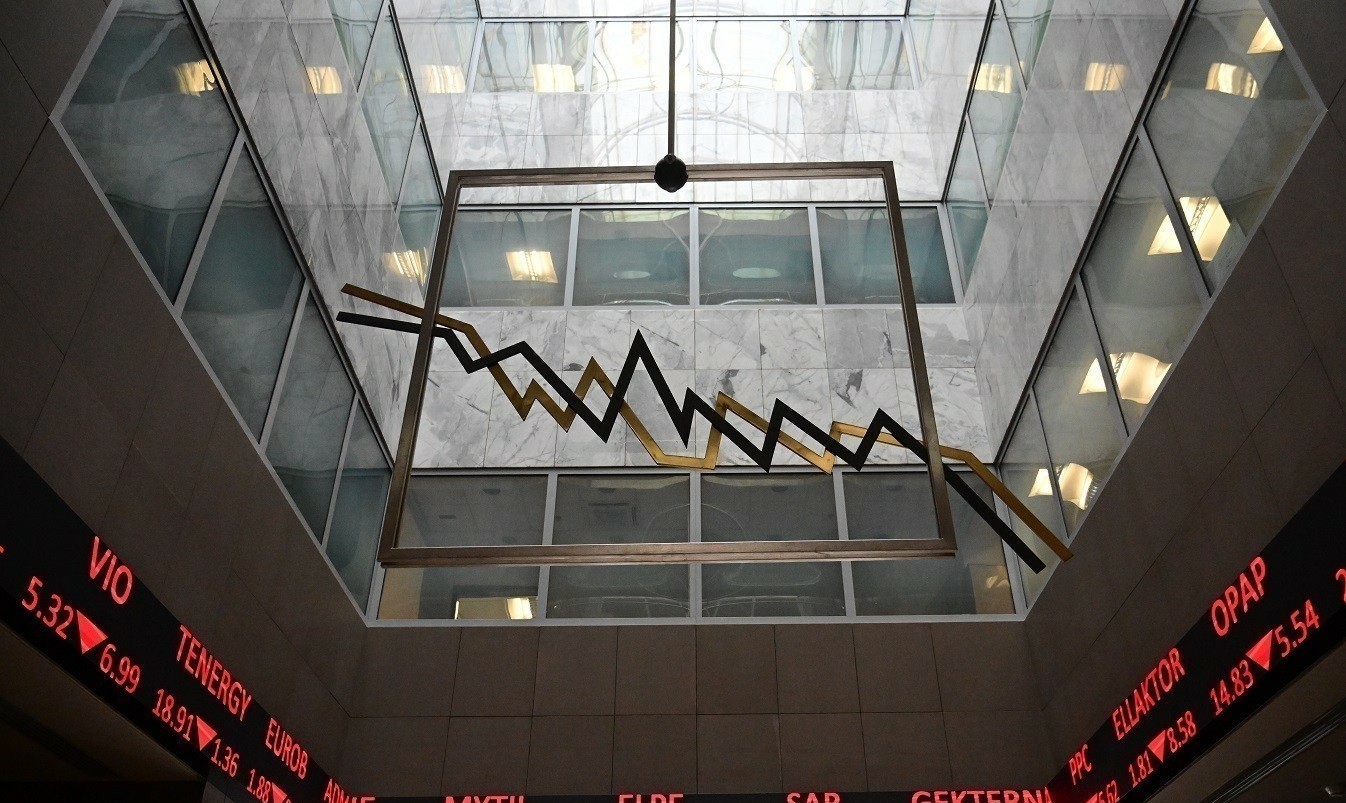

Βαριές απώλειες καταγράφει το Χρηματιστήριο Αθηνών για δεύτερη συνεχόμενη μέρα, με τον Γενικό Δείκτη να οπισθοχωρεί προς τη «ζώνη» των 2.500 μονάδων και σε χαμηλό τριών μηνών. Αυξημένη παραμένει η μεταβλητότητα στο ταμπλό, με τους επενδυτές να παρακολουθούν προσεκτικά τις εξελίξεις στις διεθνείς αγορές ομολόγων και πετρελαίου, καθώς και την πορεία των βασικών ευρωπαϊκών χρηματιστηρίων.
Ειδικότερα, στη συνεδρίαση της Παρασκευής (23/10) ο Γενικός Δείκτης υποχωρεί κατά -2,86% και διαπραγματεύεται στις 2.514,01 μονάδες, με χαμηλό ημέρας τις 2.513,95 μονάδες και υψηλό ημέρας τις 2.578,84 μονάδες. Πρόκειται για τη χειρότερη ημερήσια επίδοση από τις αρχές του περασμένου Μαρτίου. Παράλληλα, ο ΓΔ οδεύει προς ισχυρή εβδομαδιαία πτώση, η οποία προσεγγίζει το -4% με βάση την τρέχουσα εικόνα. Σημειώνεται, δε, ότι το αμέσως επόμενο χαμηλότερο κλείσιμο εντοπίζεται στις 24 Ιουλίου και τις 2.492,71 μονάδες. Νέο «σφυροκόπημα» δέχονται οι τράπεζες, με απώλειες άνω του -4% για δεύτερη συνεχόμενη μέρα. Η ΓΕΚ ΤΕΡΝΑ, η Alpha Bank και η Τράπεζα Πειραιώς δέχονται τις ισχυρότερες πιέσεις.
Η νέα άνοδος των τιμών του πετρελαίου επιβαρύνει το επενδυτικό κλίμα, καθώς το Brent διαπραγματεύεται πάνω από τα 114 δολάρια το βαρέλι, ενώ το αμερικανικό αργό WTI έχει ξεπεράσει τα 100 δολάρια. Η εξέλιξη αυτή επαναφέρει στο προσκήνιο τις ανησυχίες για τις πληθωριστικές πιέσεις και τις επιπτώσεις τους στην οικονομική δραστηριότητα.
Την ίδια στιγμή, οι αποδόσεις των κρατικών ομολόγων παραμένουν στο επίκεντρο της προσοχής, ιδιαίτερα στη Γαλλία, όπου η απόδοση του δεκαετούς έχει ξεπεράσει το 5%. Πρόσθετο ενδιαφέρον συγκεντρώνουν οι σημερινές αξιολογήσεις πιστοληπτικής ικανότητας, με τη Moody’s να εξετάζει το γαλλικό αξιόχρεο.
Οι τραπεζικές μετοχές εξακολουθούν να δέχονται πιέσεις, καθώς η άνοδος του πετρελαίου και των αποδόσεων των ομολόγων ενισχύει τους προβληματισμούς για την πορεία του πληθωρισμού και την ικανότητα εξυπηρέτησης των δανείων.
Παράλληλα, η επανεμφάνιση των ανησυχιών σχετικά με τη χρηματοδότηση των επενδύσεων στην τεχνητή νοημοσύνη και τις προσδοκώμενες αποδόσεις τους επιδρά αρνητικά στη διάθεση ανάληψης επενδυτικού κινδύνου.
Μέσα σε αυτό το περιβάλλον μειώνονται τα περιθώρια αισιοδοξίας, με τις συναλλαγές στο Χρηματιστήριο Αθηνών παραμένουν ευμετάβλητες, ακολουθώντας σε μεγάλο βαθμό τις κινήσεις των κυριότερων ευρωπαϊκών αγορών.
Η S&P Global Ratings αναμένεται να επανεξετάσει απόψε την πιστοληπτική αξιολόγηση της Ελλάδας. Ο οίκος αξιολογεί τη χώρα στη βαθμίδα BBB, με σταθερές προοπτικές, μία βαθμίδα χαμηλότερα από το BBB+ της Scope και στο ίδιο επίπεδο με τη Fitch, η οποία κλείσει τον κύκλο των φετινών αξιολογήσεων στις 6 Νοεμβρίου. Υπενθυμίζεται ότι ο περασμένος Σεπτέμβριος έφερε θετικά μηνύματα από τους οίκους αξιολόγησης, με την Scope να αναβαθμίζει την Ελλάδα στη βαθμίδα BBB+, ενώ η Moody’s διατήρησε την αξιολόγηση Baa3, αναβαθμίζοντας ωστόσο τις προοπτικές της χώρας σε θετικές.
Σήμερα ξεκινά για τους μετόχους της Allwyn η περίοδος υποβολής σχετικά με την επιλογή για τη λήψη μετοχών στο πλαίσιο του προγράμματος επανεπένδυσης μερίσματος. Η περίοδος επιλογής θα παραμείνει ανοιχτή έως τις 5 Νοεμβρίου, ενώ η τιμή διάθεσης των νέων μετοχών θα καθοριστεί με βάση τη μέση σταθμισμένη τιμή συναλλαγών (VWAP) πέντε συνεδριάσεων, κατά το διάστημα από τις 27 Οκτωβρίου έως τις 3 Νοεμβρίου. Τόσο η καταβολή του μερίσματος σε μετρητά όσο και η παράδοση των νέων μετοχών έχουν προγραμματιστεί για τις 12 Νοεμβρίου.
Τέλος, την ερχόμενη εβδομάδα θα ανακοινώσουν τα οικονομικά αποτελέσματα εννεαμήνου και γ’ τριμήνου 2026 ο Διεθνής Αερολιμένας Αθηνών (Τρίτη 27/10), η Eurobank (Πέμπτη 29/10), η Τράπεζα Πειραιώς, η Alpha Bank και ο ΟΤΕ (και οι τρεις την Παρασκευή 30/10).
Ολική η επικράτηση των πωλητών
Απώλειες -4,63% καταγράφουν σήμερα οι τράπεζες, με τον κλαδικό δείκτη να διαπραγματεύεται στις 2.829,10 μονάδες, παραμένοντας σε έντονα πτωτικό έδαφος μετά την χθεσινή «βουτιά» κατά -4,4%. Ο FTSE 25 (υψηλής κεφαλαιοποίησης) υποχωρεί κατά -2,86% στις 6.427,94 μονάδες και ο Mid Cap (μεσαίας κεφαλαιοποίησης) κατά -1,3% στις 2.987,53 μονάδες.
Η αξία συναλλαγών διαμορφώνεται στα 206,87 εκατ. ευρώ, εκ των οποίων τα 28,36 εκατ. ευρώ αφορούν σε πακέτα. Τζίρο 38,8 εκατ. ευρώ κάνει η Πειραιώς και ακολουθεί η Εθνική με 37 εκατ. ευρώ. Η κεφαλαιοποίηση της αγοράς ανέρχεται στα 186,96 δισ. ευρώ. Αρνητικό είναι το πρόσημο για 94 μετοχές, θετικό για 14, ενώ 7 τίτλοι παραμένουν χωρίς μεταβολή.
Στις τραπεζικές μετοχές, η Alpha Bank υποχωρεί κατά -5,9%, η Πειραιώς κατά -5,2%, η Eurobank κατά -4,6% και η Εθνική κατά -4,4%. Η CrediaBank κινείται πτωτικά κατά -4,6%, η Optima bank κατά -3,4% και η Τράπεζα Κύπρου κατά -2,1%.
Στην υψηλή κεφαλαιοποίηση, η ΓΕΚ ΤΕΡΝΑ διολισθαίνει -7% και διαπραγματεύεται λίγο πάνω από τα 36 ευρώ, σε χαμηλό έξι μηνών (επίπεδα Απριλίου), μετά την αναβολή της ομολογιακής έκδοσης. Η Viohalco χάνει -3,4% και ακολουθούν με απώλειες άνω του -2% η Metlen, η Cenergy, η ElvalHalcor, η Aktor, η ΕΥΔΑΠ και η HELLENiQ ENERGY. Πτώση άνω του -1% σημειώνουν η ΔΕΗ, η Jumbo, η Allwyn, η Titan, η Aegean και η Lamda Development.
Στη μεσαία κεφαλαιοποίηση, απώλειες άνω του -3% καταγράφουν η ΑΒΑΞ και η Ελλάκτωρ, ενώ κατά τουλάχιστον -2% υποχωρούν η Bally’s Intralot, ο ΟΛΠ και η Alter Ego Media.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.