


Παρά τις γεωπολιτικές αναταράξεις, την εκτίναξη των τιμών της ενέργειας και την άνοδο των αποδόσεων των κρατικών ομολόγων, τα περισσότερα μεγάλα ευρωπαϊκά χρηματιστήρια διατηρούν σημαντικά κέρδη το 2026. Η ανθεκτικότητα της οικονομικής δραστηριότητας, τα ισχυρά εταιρικά αποτελέσματα και ο ενθουσιασμός γύρω από την τεχνητή νοημοσύνη (AI) έχουν στηρίξει τις αγορές, αν και οι επιδόσεις διαφέρουν αισθητά από χώρα σε χώρα.
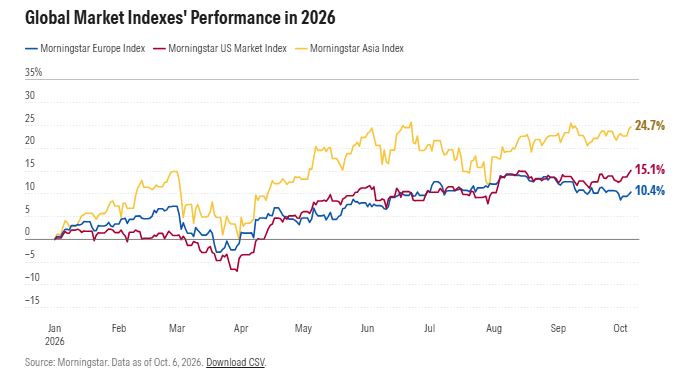
Ο δείκτης Morningstar Europe ενισχύεται κατά 10,4% από τις αρχές του έτους, μετά την άνοδο άνω του 20% που είχε καταγράψει το 2025. Ωστόσο, πίσω από τη συνολικά θετική εικόνα κρύβονται μεγάλες αποκλίσεις, καθώς η σύνθεση κάθε χρηματιστηρίου και οι ιδιαίτερες οικονομικές συνθήκες διαμορφώνουν διαφορετικές ταχύτητες ανάπτυξης.
Η Ολλανδία αναδεικνύεται στη μεγάλη πρωταγωνίστρια, με κέρδη που προσεγγίζουν το 38%, χάρη κυρίως στις εταιρείες ημιαγωγών. Η Ισπανία επωφελείται από τις ισχυρές επιδόσεις των τραπεζών, ενώ η Ιταλία στηρίζεται στον ενεργειακό κλάδο.
Στον αντίποδα, η Γαλλία βρίσκεται αντιμέτωπη με δημοσιονομική και πολιτική αβεβαιότητα, ενώ η μεγάλη έκθεση του χρηματιστηρίου της στον κλάδο των ειδών πολυτελείας επιβαρύνει περαιτέρω τις επιδόσεις της.
«Η ισχυρή άνοδος βασικών κλάδων, όπως η ενέργεια, οι χρηματοοικονομικές υπηρεσίες και η τεχνολογία, στήριξε την ευρωπαϊκή αγορά το 2026, παρά τις αρνητικές επιπτώσεις του πολέμου με το Ιράν στην κατανάλωση και τη βιομηχανία», εξηγεί ο Michael Field, επικεφαλής στρατηγικής ευρωπαϊκών αγορών της Morningstar.
Οι αποδόσεις των ευρωπαϊκών χρηματιστηρίων το 2026
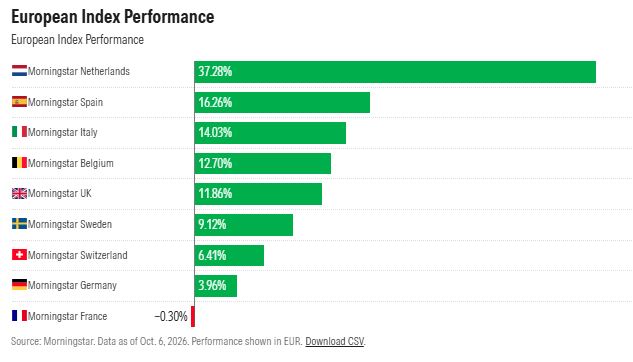

σσ. Η γαλλική αγορά κινείται οριακά κάτω από το μηδέν, ενώ η Ελλάδα δεν περιλαμβάνεται στη συγκεκριμένη κατάταξη λόγω μη διαθέσιμων συγκρίσιμων στοιχείων, αξίζει, ωστόσο να σημειωθεί ότι, με βάση το κλείσιμο της 7ης Οκτωβρίου 2026 στο Euronext Athens,, ο δείκτης FTSE του ΧΑ καταγράφει άνοδο 25,63% από την αρχή του έτους. Αυτό τοποθετεί την Ελλάδα στη δεύτερη θέση μεταξύ των αγορών που αποτυπώνονται στο γράφημα, πίσω από την Ολλανδία.
Ολλανδία: Η τεχνητή νοημοσύνη απογειώνει το χρηματιστήριο
Η Ολλανδία αποτελεί την αγορά με την καλύτερη επίδοση στην Ευρώπη από την αρχή του 2026, με τον δείκτη Morningstar Netherlands να καταγράφει άνοδο άνω του 37%.
Καθοριστικό ρόλο έχει διαδραματίσει ο κλάδος των ημιαγωγών, που έχει μετατρέψει το ολλανδικό χρηματιστήριο σε έναν από τους σημαντικότερους ευρωπαϊκούς τρόπους επενδυτικής έκθεσης στην ανάπτυξη της τεχνητής νοημοσύνης.
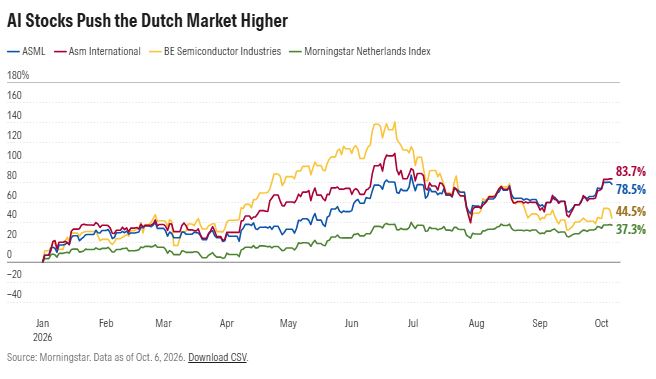

Η ASML, η πολυτιμότερη εισηγμένη εταιρεία της Ευρώπης με χρηματιστηριακή αξία 626 δισ. ευρώ, καταγράφει εντυπωσιακή άνοδο 84% από τις αρχές του έτους. Η αυξανόμενη ζήτηση για τα εξειδικευμένα συστήματα λιθογραφίας υπεριώδους ακτινοβολίας που κατασκευάζει έχει ενισχύσει σημαντικά τις προοπτικές της.
Αντίστοιχα, η ASM International σημειώνει κέρδη 79%, ενώ η BE Semiconductor ενισχύεται κατά 45%.
«Και οι τρεις εταιρείες αξιοποιούν με ιδιαίτερα αποτελεσματικό τρόπο την έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη», επισημαίνει ο Russ Mould, διευθυντής επενδύσεων της AJ Bell.
Η άνοδος, ωστόσο, δεν περιορίζεται στην τεχνολογία. Οι ολλανδικές τράπεζες επωφελούνται από τα υψηλότερα επιτόκια και την ισχυρή κερδοφορία, με την ING Group να ενισχύεται κατά 34% και την ABN Amro κατά 42%.
Παράλληλα, η ενεργειακή Shell, που διατηρεί δευτερογενή εισαγωγή στο ολλανδικό χρηματιστήριο, έχει ωφεληθεί από την άνοδο των τιμών του πετρελαίου εξαιτίας του πολέμου με το Ιράν.
Ισπανία και Ιταλία: Τράπεζες και ενέργεια οδηγούν την άνοδο
Ιδιαίτερα θετική είναι η εικόνα και στις αγορές της Νότιας Ευρώπης.
Το ισπανικό χρηματιστήριο καταγράφει κέρδη περίπου 14% στο πρώτο εννεάμηνο, με βασικούς μοχλούς την ισχυρή τραπεζική κερδοφορία, την ανθεκτική οικονομική ανάπτυξη και τη συνεχιζόμενη εισροή ξένων επενδύσεων.
Η BBVA ενισχύεται κατά 22%, ενώ η Banco Santander σημειώνει άνοδο 19%, συμβάλλοντας καθοριστικά στη συνολική επίδοση της αγοράς.
Στην Ιταλία, όπου τα χρηματιστηριακά κέρδη προσεγγίζουν το 12%, τον πρωταγωνιστικό ρόλο έχουν οι ενεργειακές εταιρείες.
Η Saipem καταγράφει άνοδο 76%, η Tenaris ενισχύεται κατά 54% και η Eni σημειώνει κέρδη 50%, αξιοποιώντας το περιβάλλον υψηλών ενεργειακών τιμών.
Οι επιδόσεις αυτές αναδεικνύουν τη σημασία της κλαδικής σύνθεσης των χρηματιστηρίων, καθώς οι αγορές με ισχυρή παρουσία σε ενέργεια, τράπεζες και τεχνολογία εμφανίζουν σημαντικά καλύτερη εικόνα.
Γαλλία: Δημοσιονομική κρίση και κατάρρευση των μετοχών πολυτελείας
Στην άλλη άκρη της κατάταξης βρίσκεται η Γαλλία, η οποία εμφανίζει τη χειρότερη χρηματιστηριακή επίδοση στην Ευρώπη το 2026.
Ο δείκτης Morningstar France κινείται οριακά σε αρνητικό έδαφος, καθώς η χώρα αντιμετωπίζει μια ολοένα εντονότερη δημοσιονομική κρίση.
Οι ανησυχίες για τη διόγκωση του δημόσιου χρέους έχουν οδηγήσει τις αποδόσεις των γαλλικών 10ετών κρατικών ομολόγων στα υψηλότερα επίπεδα από το 2002, αυξάνοντας το κόστος δανεισμού και επιβαρύνοντας το επενδυτικό κλίμα.
Σύμφωνα με τον Neil Wilson, στρατηγικό αναλυτή της Saxo UK, η υστέρηση της γαλλικής αγοράς οφείλεται τόσο στους πολιτικούς και δημοσιονομικούς κινδύνους όσο και στη μεγάλη βαρύτητα του κλάδου πολυτελών ειδών.
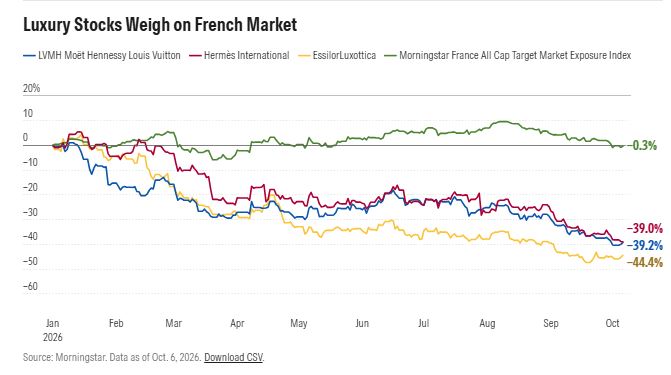

Οι απώλειες είναι ιδιαίτερα μεγάλες για ορισμένες από τις πιο γνωστές ευρωπαϊκές εταιρείες.
Η LVMH, στην οποία ανήκει μεταξύ άλλων ο οίκος Dior, καταγράφει πτώση 40% από την αρχή του έτους, ενώ η Hermès υποχωρεί κατά 39%.
Ο κλάδος της πολυτέλειας συνεχίζει να πιέζεται από την αδύναμη ζήτηση στην Κίνα, ενώ οι συγκρούσεις στη Μέση Ανατολή έχουν επηρεάσει αρνητικά τις πωλήσεις στην περιοχή.
Σημαντικές απώλειες εμφανίζει και η EssilorLuxottica, ο μεγαλύτερος όμιλος οπτικών ειδών στον κόσμο, στον οποίο ανήκουν εμπορικά σήματα όπως τα Ray-Ban και Oakley.
Η μετοχή της υποχωρεί σχεδόν 45%, καθώς το δυσμενέστερο μακροοικονομικό περιβάλλον περιορίζει τη δυναμική αύξησης των εσόδων της.
Γερμανία: Πιέσεις σε αυτοκινητοβιομηχανίες, SAP και Rheinmetall
Η Γερμανία καταλαμβάνει τη δεύτερη χειρότερη θέση μεταξύ των ευρωπαϊκών χρηματιστηρίων, με τον δείκτη Morningstar Germany να σημειώνει άνοδο μόλις 3% από τις αρχές του έτους.
Μία από τις μεγαλύτερες αρνητικές επιδράσεις προέρχεται από τη Rheinmetall, η μετοχή της οποίας έχει υποχωρήσει κατά 38%.
Τα αποτελέσματα του πρώτου τριμήνου δεν ικανοποίησαν τους επενδυτές, ενώ η εταιρεία αναθεώρησε προς τα κάτω τις προβλέψεις της για τις ετήσιες πωλήσεις μετά την ακύρωση προγράμματος φρεγατών από τη γερμανική κυβέρνηση.
Απώλειες καταγράφει και ο τεχνολογικός κολοσσός SAP, με τη μετοχή να υποχωρεί κατά 10%, καθώς εντείνονται οι ανησυχίες για τις ανατροπές που μπορεί να προκαλέσει η τεχνητή νοημοσύνη στον κλάδο του επιχειρηματικού λογισμικού.
Ακόμη μεγαλύτερες είναι οι πιέσεις στην αυτοκινητοβιομηχανία, έναν από τους σημαντικότερους κλάδους της γερμανικής οικονομίας.
Οι μεγάλες εταιρείες αντιμετωπίζουν τον αυξανόμενο ανταγωνισμό από τους Κινέζους κατασκευαστές, αλλά και το υψηλό κόστος μετάβασης στην ηλεκτροκίνηση.
Οι απώλειες είναι χαρακτηριστικές:
- BMW: Πτώση 38% από την αρχή του έτους.
- Mercedes-Benz: Απώλειες 29%.
- Volkswagen: Υποχώρηση σχεδόν 31%.
Ο Michael Browne, επικεφαλής παγκόσμιας επενδυτικής στρατηγικής του Franklin Templeton Institute, επισημαίνει ότι η μετάβαση στα ηλεκτρικά οχήματα, σε ένα περιβάλλον υψηλού ενεργειακού κόστους, έχει επιβαρύνει σημαντικά τις αυτοκινητοβιομηχανίες.
Παράλληλα, η αδυναμία της κινεζικής αγοράς αποτελεί πρόσθετη πρόκληση για τις γερμανικές εταιρείες.
Όπως εξηγεί, πρόκειται για χαρακτηριστικό παράδειγμα των επιπτώσεων που προκαλούν οι τεχνολογικές αλλαγές και το υψηλό κόστος προσαρμογής σε ένα νέο παραγωγικό μοντέλο.
Ευρώπη έναντι ΗΠΑ και Ασίας: Το χρηματιστηριακό χάσμα
Παρά τα κέρδη του 2026, η ευρωπαϊκή αγορά εξακολουθεί να υπολείπεται των βασικών διεθνών ανταγωνιστών της.
Χρηματιστηριακές αποδόσεις από την αρχή του 2026


Η διαφορά αυτή αντανακλά, μεταξύ άλλων, τη μικρότερη έκθεση των ευρωπαϊκών χρηματιστηρίων στις μεγάλες εταιρείες τεχνητής νοημοσύνης, οι οποίες έχουν αποτελέσει βασικό μοχλό της ανόδου στις διεθνείς αγορές.

Τι θα κρίνει την πορεία των αγορών έως το τέλος του 2026
Το ενδιαφέρον των επενδυτών στρέφεται πλέον στο τελευταίο τρίμηνο του έτους, με τρεις βασικούς παράγοντες να διαμορφώνουν τις προοπτικές: τις τιμές της ενέργειας, τις αποδόσεις των κρατικών ομολόγων και την πολιτική αβεβαιότητα.
«Το τέταρτο τρίμηνο θα εξαρτηθεί σε μεγάλο βαθμό από το εάν θα αποκλιμακωθούν οι τιμές της ενέργειας και από την πορεία των αποδόσεων των ομολόγων», εκτιμά ο Neil Wilson της Saxo UK.
Όπως σημειώνει, η αύξηση των εταιρικών κερδών φαίνεται διατηρήσιμη, ωστόσο οι τραπεζικές μετοχές εμφανίζονται πλέον περισσότερο εκτεθειμένες σε κινδύνους, ενώ η πολιτική και δημοσιονομική κατάσταση στη Γαλλία παραμένει καθοριστικός παράγοντας για το επενδυτικό κλίμα.
Η αύξηση του δημόσιου χρέους και η επιδείνωση των πληθωριστικών προοπτικών έχουν προκαλέσει ισχυρή άνοδο του κόστους δανεισμού, με τις αγορές να παρακολουθούν στενά τις αποφάσεις των κεντρικών τραπεζών.
Η παρατεταμένη ένταση στη Μέση Ανατολή και οι υψηλές τιμές της ενέργειας ενδέχεται να ενισχύσουν περαιτέρω τις πληθωριστικές πιέσεις, παρατείνοντας τον κύκλο αυξήσεων επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας.
Μια τέτοια εξέλιξη θα μπορούσε να επιβαρύνει τις ευρωπαϊκές μετοχές, ιδιαίτερα καθώς η περιοχή δεν διαθέτει την ίδια ευρεία έκθεση στον κλάδο της τεχνητής νοημοσύνης με άλλες μεγάλες αγορές.
«Οι υψηλότερες αποδόσεις των ομολόγων τελικά επιβραδύνουν την άνοδο των χρηματιστηρίων και μπορούν ακόμη και να την ανακόψουν», προειδοποιεί ο Russ Mould της AJ Bell.
Ο κίνδυνος μιας νέας κρίσης χρέους με επίκεντρο τη Γαλλία
Ιδιαίτερη ανησυχία προκαλεί η εξέλιξη των γαλλικών δημόσιων οικονομικών, καθώς η χώρα βρίσκεται αντιμέτωπη με αυξανόμενο χρέος και πολιτική αβεβαιότητα ενόψει των προεδρικών εκλογών του Απριλίου 2027.
Οι διαφορές αποδόσεων των γαλλικών 10ετών ομολόγων έναντι των γερμανικών έχουν διευρυνθεί σημαντικά, ξεπερνώντας πλέον τα αντίστοιχα επίπεδα της Ιταλίας και της Ελλάδας.
«Εάν πρόκειται να εκδηλωθεί μια κρίση στην αγορά ομολόγων, αυτή τη στιγμή φαίνεται πιθανότερο να ξεκινήσει από το Παρίσι παρά από οποιαδήποτε άλλη ευρωπαϊκή πρωτεύουσα», εκτιμά ο Mould.
Οι ανησυχίες αυτές θα μπορούσαν να διευρύνουν ακόμη περισσότερο τις αποκλίσεις μεταξύ των ευρωπαϊκών χρηματιστηρίων, ιδιαίτερα εάν επιδεινωθεί η πολιτική και δημοσιονομική κατάσταση σε μεγάλες οικονομίες όπως η Γαλλία, η Γερμανία και η Ισπανία.
Τα εταιρικά κέρδη παραμένουν το μεγάλο αντίβαρο
Παρά τους κινδύνους, ορισμένοι αναλυτές διατηρούν πιο αισιόδοξη στάση για τις ευρωπαϊκές μετοχές.
Ο Michael Browne της Franklin Templeton θεωρεί ότι η οικονομική υγεία των επιχειρήσεων θα αποτελέσει τον καθοριστικό παράγοντα για τη συνέχεια της χρηματιστηριακής ανόδου.
Το ενδιαφέρον στρέφεται στα αποτελέσματα του τρίτου τριμήνου, με τους επενδυτές να εξετάζουν προσεκτικά την κερδοφορία, τις κεφαλαιουχικές δαπάνες, τις προσλήψεις, την παραγωγικότητα και τα περιθώρια κέρδους.
«Εάν όλα αυτά τα στοιχεία παραμείνουν θετικά, όπως συνέβη στο δεύτερο τρίμηνο, τότε η κατεύθυνση των αγορών προς το 2027 θα είναι σαφής», σημειώνει.
Το βασικό ζητούμενο για τους επόμενους μήνες είναι εάν η ανθεκτικότητα των εταιρικών κερδών θα μπορέσει να αντισταθμίσει τις πιέσεις από τα υψηλά επιτόκια, το ενεργειακό κόστος και την πολιτική αστάθεια.
Διαβάστε ακόμη
Τα ελληνικά ξενοδοχεία που ψήφισαν Βρετανοί και Αμερικανοί για το 2026
Δήλωσε κέρδη από crypto και βρέθηκε με λογαριασμό 49.000 ευρώ στην εφορία
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ