Τα αποτελέσματα των εταιριών στις ΗΠΑ μετά τις πρόσφατες αστοχίες μεγάλων τεχνολογικών εταιριών έβαλαν για πρώτη φορά στο τραπέζι μετά το 2022 το ενδεχόμενο αρνητικών αναθεωρήσεων αναφορικά με την εξέλιξη της προβλεπόμενης κερδοφορίας. Ωστόσο η περίοδος ανακοίνωσης των εταιρικών αποτελεσμάτων του τρίτου τριμήνου του 2026 στις Ηνωμένες Πολιτείες αναδεικνύει μια ακόμα ενδιαφέρουσα αλλαγή στη δομή της συνεισφοράς και της κατανομής των εταιρικών κερδών. Για μεγάλο διάστημα, οι επενδυτές είχαν συνηθίσει να βλέπουν τις μεγάλες τεχνολογικές εταιρείες να κυριαρχούν τόσο στις αποδόσεις των μετοχών όσο και στην αύξηση της εταιρικής κερδοφορίας. Παρόλα αυτά, τα τελευταία στοιχεία από το μέτωπο των δημοσιευμένων αποτελεσμάτων υποδεικνύουν ότι η εικόνα αυτή αρχίζει να διαφοροποιείται.
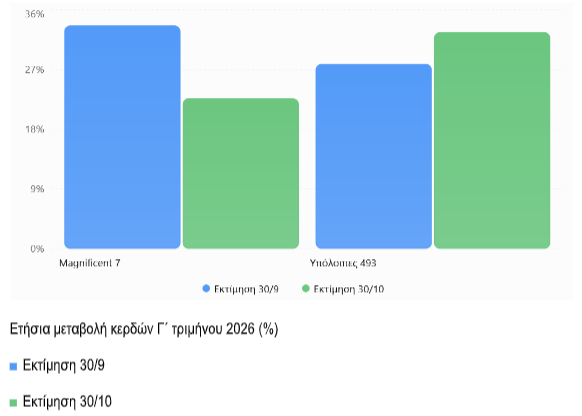
Με το 60% των εταιρειών του S&P 500 να έχει δημοσιεύσει αποτελέσματα, η αύξηση των κερδών διαμορφώνεται στο εντυπωσιακό 30,2% σε ετήσια βάση. Πρόκειται για επίδοση υπερδιπλάσια του μέσου ετήσιου ρυθμού αύξησης κερδών της τελευταίας δεκαετίας, που βρίσκεται στο 12,6%. Ακόμη πιο ενδιαφέρον είναι ότι η αύξηση της κερδοφορίας δεν περιορίζεται πλέον στις μεγάλες τεχνολογικές εταιρείες. Αντιθέτως, οι υπόλοιπες 493 εταιρείες του δείκτη εμφανίζουν υψηλότερο ρυθμό αύξησης κερδών από τις περίφημες Magnificent 7, για πρώτη φορά, εφόσον επιβεβαιωθούν οι εκτιμήσεις, από το τέταρτο τρίμηνο του 2022.

Οι επτά μεγάλοι χάνουν τη μάχη της ανάπτυξης
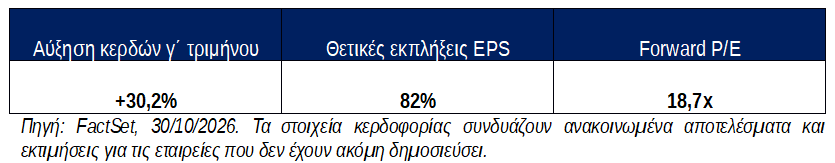
Η πιο αξιοσημείωτη διαπίστωση αφορά τη σύγκριση μεταξύ των Magnificent 7 και των υπόλοιπων εταιρειών του S&P 500. Στις 30 Σεπτεμβρίου, οι συγκλίνουσες εκτιμήσεις της αγοράς προέβλεπαν αύξηση κερδών 33,6% για τις επτά μεγαλύτερες τεχνολογικές εταιρείες, έναντι 27,8% για τις υπόλοιπες 493. Έναν μήνα αργότερα, η εικόνα έχει αντιστραφεί. Ο εκτιμώμενος ρυθμός αύξησης κερδών των Magnificent 7 έχει περιοριστεί στο 22,6%, ενώ των υπόλοιπων εταιρειών έχει ενισχυθεί στο 32,6%. Η διαφορά φθάνει πλέον τις 10 ποσοστιαίες μονάδες υπέρ της ευρύτερης αγοράς.
Η ανατροπή στην αύξηση των κερδών

Η μεταβολή αυτή αποκτά ιδιαίτερη σημασία εάν εξετάσει κανείς τις επιμέρους εκπλήξεις αποτελεσμάτων. Από τις πέντε εταιρείες των Magnificent 7 που είχαν ανακοινώσει αποτελέσματα έως τις 30 Οκτωβρίου, μόλις δύο ξεπέρασαν τις εκτιμήσεις των αναλυτών σε επίπεδο κερδών ανά μετοχή. Το ποσοστό επιτυχίας περιορίζεται έτσι στο 40%, έναντι 82% για το σύνολο των εταιρειών του S&P 500 που είχαν ανακοινώσει. Επιπλέον, τα συνολικά ανακοινωμένα κέρδη των πέντε εταιρειών υπολείπονταν των προβλέψεων κατά 14,7%, όταν το σύνολο του δείκτη υπερέβαινε τις προβλέψεις κατά 1,9%.
Ωστόσο, η εικόνα χρειάζεται μια πιο προσεκτική ερμηνεία εστιάζοντας στις επιμέρους συνεισφορές. Στα αποτελέσματα της Alphabet περιλαμβάνονται ζημιές 8,7 δισ. δολαρίων από επενδύσεις σε μετοχικούς τίτλους, ενώ η Meta Platforms επιβαρύνθηκε με 9,89 δισ. δολάρια από δικαστικό διακανονισμό. Παράλληλα, η συγκριτική βάση της Amazon για το τρίτο τρίμηνο του 2025 είχε ενισχυθεί από μη λειτουργικά κέρδη 9,5 δισ. δολαρίων, συνδεδεμένα με την επένδυσή της στην Anthropic. Αν και η υποχώρηση των επιδόσεων κερδοφορίας των μεγάλων τεχνολογικών εταιρειών δεν συνεπάγεται υποχρεωτικά αντίστοιχη επιδείνωση της λειτουργικής τους δραστηριότητας, αναδεικνύει έναν σημαντικό παράγοντα αβεβαιότητας. Όσο μεγαλύτερη γίνεται η συμβολή των μη επαναλαμβανόμενων στοιχείων, τόσο δυσκολότερη γίνεται η αξιολόγηση της υποκείμενης κερδοφορίας. Η εικόνα δεν έχει ακόμη οριστικοποιηθεί, καθώς η Apple και η Nvidia αναμένεται να δημοσιεύσουν αποτελέσματα στις 2 και 17 Νοεμβρίου αντίστοιχα.
Ενέργεια: Η μεγάλη επιστροφή των κερδών
Ο ενεργειακός κλάδος αποτελεί τον πρωταγωνιστή του τρίτου τριμήνου, καταγράφοντας αύξηση κερδών 146,4% σε ετήσια βάση. Πρόκειται για την υψηλότερη επίδοση μεταξύ των 11 κλάδων του S&P 500, με την τεχνολογία να ακολουθεί στο 67,5% και τις πρώτες ύλες στο 30,6%. Η εξέλιξη αυτή συνδέεται άμεσα με την αύξηση των τιμών του πετρελαίου. Η μέση τιμή του αργού κατά το τρίτο τρίμηνο διαμορφώθηκε στα 85,68 δολάρια ανά βαρέλι, έναντι 64,97 δολαρίων την αντίστοιχη περυσινή περίοδο, σημειώνοντας άνοδο 32%.
Ιδιαίτερα εντυπωσιακή είναι η επίδοση των εταιρειών διύλισης και εμπορίας πετρελαιοειδών, όπου η αύξηση κερδών φθάνει το 536%. Οι καθετοποιημένοι πετρελαϊκοί όμιλοι καταγράφουν αύξηση 138%, οι εταιρείες έρευνας και παραγωγής 72%, ενώ οι επιχειρήσεις αποθήκευσης και μεταφοράς πετρελαίου και φυσικού αερίου εμφανίζουν αύξηση 27%. Η τάση ιστορικών επιδόσεων δεν αποτελεί μια ειδική συνθήκη για τις εταιρίες ενέργειας του S&P-500 αλλά έχει συνολικές προβολές σε όλο το φάσμα των εταιριών ενέργειας και δη στα πετρελαιοειδή και την διύλιση παγκοσμίως.
Οι κλάδοι με την υψηλότερη αύξηση κερδών
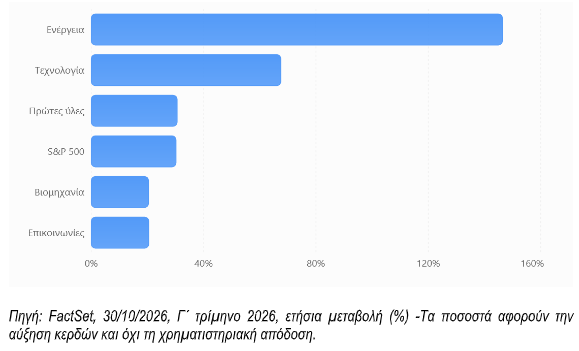

Οι επιδόσεις του ενεργειακού κλάδου αποκτούν μεγαλύτερη σημασία εάν ληφθεί υπόψη ότι με βάση τις πιο πρόσφατες αναλύσεις είχαν υποτιμήσει την έκταση της ανάκαμψης. Στις 30 Σεπτεμβρίου, η εκτιμώμενη αύξηση κερδών του κλάδου ήταν 114,4%, ενώ έναν μήνα αργότερα είχε φθάσει το 146,4%. Αντίστοιχα, η αύξηση των εσόδων διαμορφώνεται στο 28,5%, έναντι αρχικής εκτίμησης 21,9%.
Οι ανακοινώσεις των μεγάλων αμερικανικών ενεργειακών ομίλων επιβεβαιώνουν την τάση. Η Phillips 66 ανακοίνωσε κέρδη ανά μετοχή 14,08 δολαρίων έναντι εκτίμησης 11,73 δολαρίων, η Chevron 5,28 δολάρια έναντι 4,87 δολαρίων και η ExxonMobil 4,23 δολάρια έναντι 4,12 δολαρίων.
Για τις αγορές, η εικόνα αυτή έχει διπλή ανάγνωση. Από τη μία πλευρά, η άνοδος των τιμών της ενέργειας ενισχύει σημαντικά τα κέρδη των παραγωγών και των διυλιστηρίων. Από την άλλη, οι ίδιες υψηλές τιμές μπορούν να αυξήσουν το κόστος παραγωγής σε άλλους κλάδους (βιομηχανία, μεταφορές κλπ) και να δημιουργήσουν νέες πληθωριστικές πιέσεις. Η ανάκαμψη των κερδών στον ενεργειακό κλάδο αποτελεί επομένως σημαντικό στήριγμα του δείκτη, αλλά δεν μπορεί να θεωρηθεί αυτομάτως ένδειξη βελτίωσης του συνόλου της οικονομίας.
Η τεχνολογία εξακολουθεί να αναπτύσσεται, αλλά η εικόνα είναι άνιση
Παρά την υποχώρηση της σχετικής επίδοσης των Magnificent 7, ο ευρύτερος τεχνολογικός κλάδος συνεχίζει να παρουσιάζει εξαιρετικά υψηλούς ρυθμούς ανάπτυξης. Τα κέρδη του κλάδου αυξάνονται κατά 67,5%, ενώ τα έσοδα ενισχύονται κατά 41,9%. Πρόκειται για τον υψηλότερο ρυθμό αύξησης πωλήσεων μεταξύ των 11 κλάδων του S&P 500. Η βασική κινητήρια δύναμη παραμένει η βιομηχανία ημιαγωγών. Οι εταιρείες κατασκευής ημιαγωγών και σχετικού εξοπλισμού εμφανίζουν αύξηση κερδών 132% και εσόδων 83%. Το σημαντικότερο στοιχείο είναι η συμβολή τους στη συνολική ανάπτυξη του κλάδου. Εάν εξαιρεθούν οι ημιαγωγοί, ο ρυθμός αύξησης κερδών της τεχνολογίας περιορίζεται από το 67,5% στο 27,2% γεγονός που καταδεικνύει πόσο συγκεντρωμένη παραμένει η κερδοφορία σε συγκεκριμένες δραστηριότητες, παρά τη γενικότερη διεύρυνση της ανάπτυξης στην αμερικανική αγορά.
Αυτό έχει ιδιαίτερη σημασία για τις αποτιμήσεις. Η αγορά δεν αξιολογεί μόνο το απόλυτο ύψος της αύξησης των κερδών, αλλά και τη δυνατότητα διατήρησής της. Όσο περισσότερο εξαρτάται ένας κλάδος από περιορισμένο αριθμό δραστηριοτήτων, τόσο μεγαλύτερη μπορεί να γίνει η ευαισθησία του σε μια ενδεχόμενη επιβράδυνση της ζήτησης ή σε μεταβολές των επενδυτικών δαπανών.
Το 82% ξεπερνά τις εκτιμήσεις, αλλά οι εκπλήξεις μικραίνουν
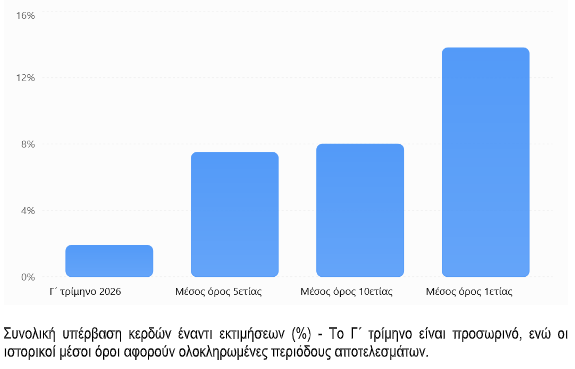
Ένα ακόμα ενδιαφέρον χαρακτηριστικό της τρέχουσας περιόδου αποτελεσμάτων είναι η απόσταση μεταξύ του αριθμού των εταιρειών που ξεπερνούν τις προβλέψεις και του μεγέθους της υπέρβασης. Συγκεκριμένα, το 82% των εταιρειών που έχουν ανακοινώσει αποτελέσματα εμφανίζει κέρδη ανά μετοχή υψηλότερα από τις εκτιμήσεις των αναλυτών. Το ποσοστό είναι μεγαλύτερο από τον μέσο όρο πενταετίας, που βρίσκεται στο 78%, και από τον μέσο όρο δεκαετίας, που διαμορφώνεται στο 77%. Ωστόσο, το συνολικό ύψος της θετικής έκπληξης περιορίζεται μόλις στο 1,9%, έναντι μέσου όρου 7,5% την τελευταία πενταετία και 8,0% τη δεκαετία.
Στο γ’ τρίμηνο οι αναλυτές εμφανίζονται πλέον περισσότερο ακριβείς ή λιγότερο συντηρητικοί στις προβλέψεις τους, τουλάχιστον σε σχέση με τις προηγούμενες περιόδους. Το γεγονός ότι πολλές εταιρείες ξεπερνούν οριακά τις προβλέψεις δεν έχει την ίδια βαρύτητα με μια περίοδο κατά την οποία οι επιχειρήσεις παρουσιάζουν μεγάλες και συστηματικές θετικές αποκλίσεις. Παράλληλα, η αντίδραση των χρηματιστηριακών τιμών δείχνει ότι οι επενδυτές εξακολουθούν να επιβραβεύουν τις θετικές εκπλήξεις. Οι μετοχές των εταιρειών που ξεπέρασαν τις εκτιμήσεις σημείωσαν μέση μεταβολή +1,6% στο διάστημα δύο ημερών πριν έως δύο ημερών μετά την ανακοίνωση, έναντι ιστορικού μέσου όρου πενταετίας +0,9%. Αντίθετα, οι εταιρείες που απογοήτευσαν κατέγραψαν μέση πτώση 2,1%, μικρότερη από τη μέση ιστορική πτώση 3,1%. Πρόκειται για μια ασυμμετρία που υποδηλώνει σχετικά ευνοϊκή επενδυτική διάθεση απέναντι στις εταιρικές ανακοινώσεις. Οι θετικές ειδήσεις επιβραβεύονται περισσότερο από το συνηθισμένο, ενώ οι αρνητικές δεν τιμωρούνται στον ίδιο βαθμό.
Πόσο ξεπερνούν οι εταιρείες τις εκτιμήσεις κερδών;

Οι προβλέψεις έως το 2027 και το ζήτημα της επιβράδυνσης
Για το σύνολο του 2026, οι αναλυτές προβλέπουν αύξηση κερδών 32,9% και εσόδων 13,0%. Για το τέταρτο τρίμηνο, η εκτιμώμενη αύξηση κερδών διαμορφώνεται στο 28,4%, ενώ η αύξηση των πωλήσεων στο 13,1%. Το 2027, ωστόσο, αναμένεται επιβράδυνση. Οι προβλέψεις κάνουν λόγο για αύξηση κερδών 19,2% το πρώτο τρίμηνο και μόλις 2,8% το δεύτερο, ενώ για το σύνολο του έτους εκτιμάται αύξηση 16,3%.
Οι προβλέψεις κερδών και εσόδων έως το 2027
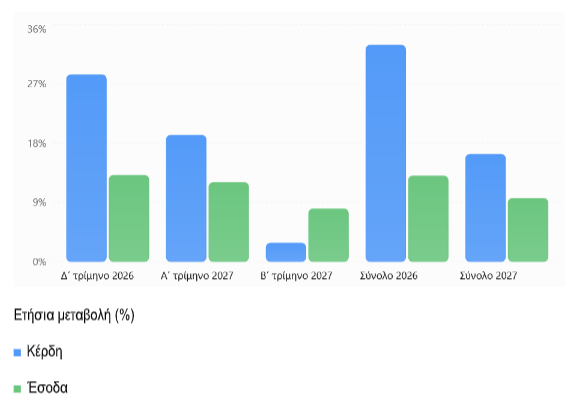

Η επιβράδυνση δεν σημαίνει αναγκαστικά επιδείνωση της επιχειρηματικής δραστηριότητας. Έπειτα από μια περίοδο εξαιρετικά υψηλής αύξησης κερδών, η συγκριτική βάση γίνεται σημαντικά δυσκολότερη. Παρ’ όλα αυτά, η πρόβλεψη για αύξηση κερδών μόλις 2,8% το δεύτερο τρίμηνο του 2027 υπογραμμίζει ότι η αγορά δεν μπορεί να προεξοφλεί επ’ αόριστον ρυθμούς ανάπτυξης της τάξης του 25%-30%. Το κρίσιμο ερώτημα για τους επενδυτές είναι εάν η αναμενόμενη επιβράδυνση έχει ήδη ενσωματωθεί στις αποτιμήσεις ή εάν θα οδηγήσει σε νέες αναθεωρήσεις των προσδοκιών.
Οι αποτιμήσεις υποχωρούν παρά την άνοδο του δείκτη
Το forward P/E δωδεκαμήνου διαμορφώνεται στις 18,7 φορές, έναντι μέσου όρου πενταετίας 19,8 φορές και δεκαετίας 19,1 φορές. Στα τέλη Σεπτεμβρίου, ο αντίστοιχος δείκτης βρισκόταν στις 19,0 φορές. Έκτοτε, η τιμή του S&P 500 αυξήθηκε κατά 0,9%, ενώ οι εκτιμήσεις για τα κέρδη ανά μετοχή του επόμενου δωδεκαμήνου ενισχύθηκαν κατά 2,5%.
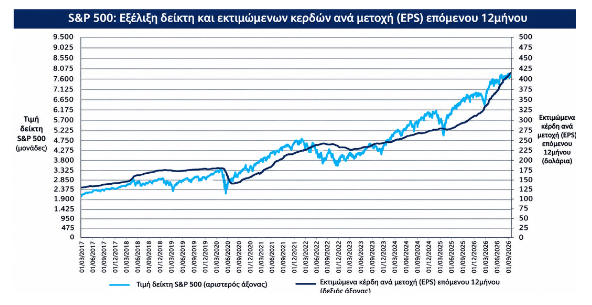

Forward P/E επόμενων 12 μηνών (φορές)
Οι αποτιμήσεις διαφοροποιούνται σημαντικά μεταξύ των κλάδων. Τα διαρκή καταναλωτικά αγαθά εμφανίζουν forward P/E 23,8 φορές, τα βασικά καταναλωτικά αγαθά 22,9 φορές και η βιομηχανία 22,8 φορές. Στον αντίποδα, η ενέργεια διαπραγματεύεται με πολλαπλασιαστή 13,2 φορές και ο χρηματοοικονομικός κλάδος με 14,9 φορές. Η εικόνα αυτή δείχνει ότι οι υψηλότεροι ρυθμοί αύξησης κερδών δεν συνοδεύονται πάντοτε από υψηλότερες αποτιμήσεις. Στην περίπτωση της ενέργειας, η αγορά ενδέχεται να αντιμετωπίζει μέρος της τρέχουσας κερδοφορίας ως κυκλικό, περιορίζοντας τον πολλαπλασιαστή που είναι διατεθειμένη να καταβάλει.
Αξίζει πάντως να σημειωθεί ότι ο δείκτης P/E με βάση τα πραγματοποιημένα κέρδη του προηγούμενου δωδεκαμήνου βρίσκεται στις 25,9 φορές, υψηλότερα από τον μέσο όρο πενταετίας 24,4 φορές. Συνεπώς, η εικόνα των σχετικά χαμηλών αποτιμήσεων εξαρτάται ουσιαστικά από την επιβεβαίωση των προβλέψεων για την ισχυρή μελλοντική κερδοφορία.
Οι αναλυτές βλέπουν περιθώριο ανόδου 20,8%
Η αισιοδοξία των αναλυτών αποτυπώνεται και στις τιμές στόχους. Σύμφωνα με τη συγκλίνουσες εκτιμήσεις της αγοράς, η συγκεντρωτική τιμή στόχος για τον S&P 500 διαμορφώνεται στις 9.327,80 μονάδες, έναντι τιμής αναφοράς 7.720,39 μονάδων. Η διαφορά αντιστοιχεί σε θεωρητικό περιθώριο ανόδου 20,8% για το επόμενο δωδεκάμηνο. Οι μεγαλύτερες προσδοκώμενες αποδόσεις εντοπίζονται στις υπηρεσίες επικοινωνίας, με περιθώριο ανόδου 38,5%, και στην τεχνολογία, με 27,9%. Αντίθετα, οι αναλυτές εμφανίζονται περισσότερο συγκρατημένοι στην υγεία, όπου το περιθώριο ανόδου περιορίζεται στο 5,3%, στην ενέργεια με 6,0% και στα βασικά καταναλωτικά αγαθά με 7,4%. Ωστόσο, οι τιμές στόχοι δεν αποτελούν εγγυημένες αποδόσεις. Είναι εκτιμήσεις που εξαρτώνται από την εξέλιξη της κερδοφορίας, των επιτοκίων, του κόστους κεφαλαίου και της διάθεσης ανάληψης κινδύνου.
Η διεύρυνση της κερδοφορίας είναι καταρχήν θετική για την ποιότητα της χρηματιστηριακής ανόδου, καθώς περιορίζει την αποκλειστική εξάρτηση από έναν μικρό αριθμό εταιρειών. Παράλληλα, όμως, η συγκέντρωση της τεχνολογικής ανάπτυξης στους ημιαγωγούς και η εξάρτηση των ενεργειακών κερδών από τις τιμές του πετρελαίου δείχνουν ότι οι κίνδυνοι δεν έχουν εξαφανιστεί. Το επόμενο κρίσιμο τεστ θα είναι η επιβεβαίωση των προβλέψεων για το τέταρτο τρίμηνο και κυρίως η δυνατότητα των εταιρειών να διατηρήσουν υψηλά περιθώρια κέρδους το 2027.