


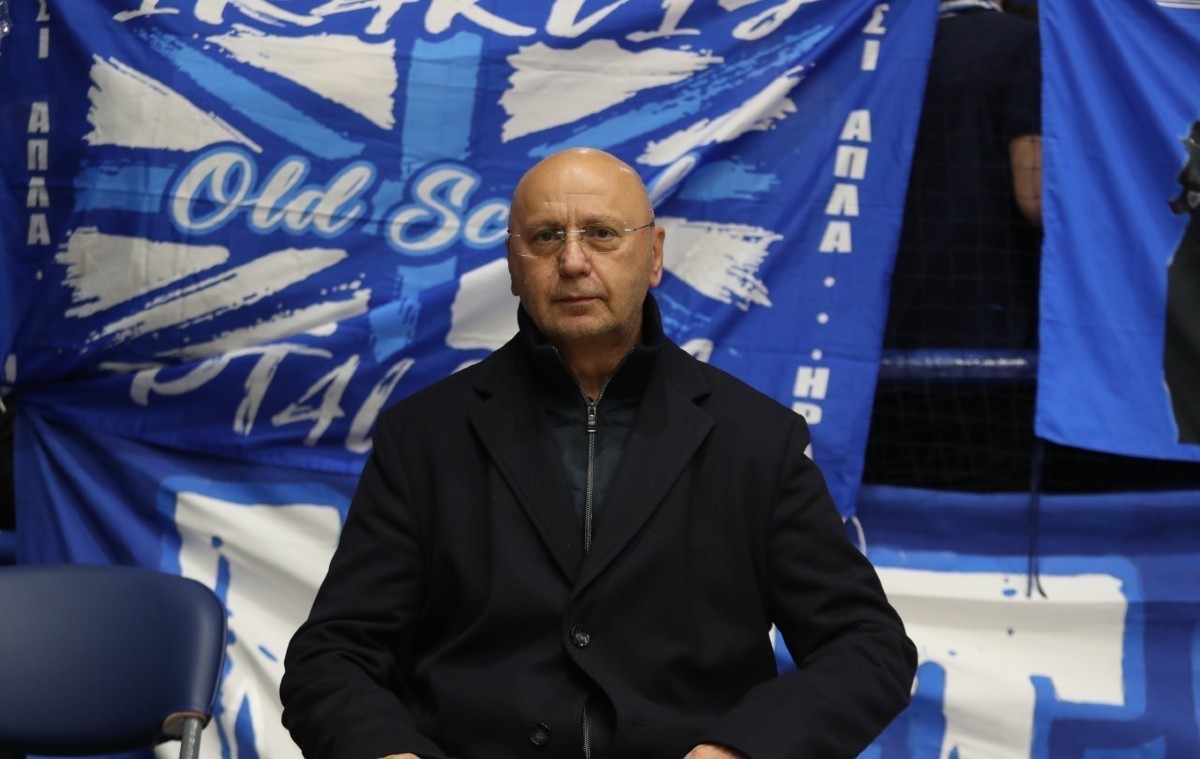
Από τους φούρνους στα ποδοσφαιρικά γήπεδα, ο κ. Παναγιώτης Μονεμβασιώτης φαίνεται πως ακολουθεί την ίδια επιχειρηματική συνταγή: αναλαμβάνει δύσκολα εγχειρήματα, επενδύει σε ονόματα με ιστορία και επιχειρεί να τους δώσει νέα προοπτική. Το έκανε με τη Βενέτης, την οποία παρέλαβε με σοβαρά οικονομικά προβλήματα και μετέτρεψε σε έναν όμιλο με τζίρο άνω των 80 εκατ. ευρώ. Το επιχειρεί με την Παγωτά Δωδώνη, ενώ στο ποδόσφαιρο πανηγυρίζει ήδη την επιστροφή του Ηρακλή στη Super League, έπειτα από εννέα χρόνια απουσίας.
Μόνο που η σχέση του με τον ιστορικό σύλλογο της Θεσσαλονίκης έχει πλέον και μια ιδιαίτερα ενδιαφέρουσα επιχειρηματική διάσταση. Σε αντίθεση με τη συνήθη πρακτική, όπου οι ποδοσφαιρικές ομάδες ανήκουν προσωπικά στους επιχειρηματίες που τις ελέγχουν ή σε ξεχωριστά επενδυτικά τους σχήματα, ο κ. Μονεμβασιώτης επέλεξε να εντάξει τον Ηρακλή στον ίδιο τον όμιλο Βενέτης. Όπως αποκαλύπτουν οι νέες οικονομικές καταστάσεις για το 2025, η ΠΑΕ αποτελεί πλέον θυγατρική του ομίλου, μέσω της Team Foods, με την ποδοσφαιρική επένδυση να αποκτά άμεσο αποτύπωμα στον ενοποιημένο ισολογισμό. Και μάλιστα όχι αμελητέο, όπως δείχνουν τόσο η χρηματοδότηση της ομάδας όσο και οι λογιστικές επιπτώσεις της εξαγοράς.
Η εξέλιξη αυτή έρχεται σε μια περίοδο κατά την οποία ο επιχειρηματίας ανοίγει συνεχώς νέα μέτωπα. Έχοντας ολοκληρώσει την εξαγορά της Δωδώνης και ανακοινώσει τη στρατηγική συμμαχία με την Coffee Lab, καλείται να διαχειριστεί έναν όμιλο που μεγαλώνει, αλλά βλέπει την κερδοφορία του να πιέζεται. Το 2025 οι ενοποιημένες πωλήσεις της Βενέτης αυξήθηκαν κατά 8,4%, στα 80,27 εκατ. ευρώ, ενώ τα καθαρά κέρδη υποχώρησαν κατά 32%, στα 2,58 εκατ. ευρώ. Τα μεγέθη αυτά αποτυπώνουν τις προκλήσεις που συνοδεύουν τη διεύρυνση ενός επιχειρηματικού ομίλου, η αφετηρία του οποίου βρίσκεται σχεδόν ένα τέταρτο του αιώνα πίσω.
Η αφετηρία
Το 2002 ο κ. Παναγιώτης Μονεμβασιώτης αποκτά το πλειοψηφικό πακέτο της Βενέτης, μιας ιστορικής ελληνικής αρτοβιομηχανίας με ισχυρή αναγνωρισιμότητα, αλλά και σοβαρά οικονομικά προβλήματα. Η εταιρεία βρίσκεται τότε μακριά από τη σημερινή της εικόνα και ο νέος βασικός μέτοχος αναλαμβάνει την ανασυγκρότησή της, με πρώτο ζητούμενο να σταθεροποιηθεί η λειτουργία της και να δημιουργηθούν οι προϋποθέσεις για ανάπτυξη.
Στα χρόνια που ακολουθούν, η Βενέτης ενισχύει την παραγωγική της βάση και επεκτείνει σταδιακά το δίκτυο καταστημάτων της. Το παραδοσιακό αρτοποιείο αποκτά νέα χαρακτηριστικά, καθώς ο καφές, τα έτοιμα γεύματα και οι προτάσεις εστίασης μπαίνουν όλο και πιο δυναμικά στο μείγμα των πωλήσεων. Παράλληλα, το franchise γίνεται βασικός μοχλός επέκτασης, επιτρέποντας στην εταιρεία να αποκτήσει παρουσία σε περισσότερες περιοχές χωρίς να στηρίζεται αποκλειστικά σε ιδιόκτητα σημεία.
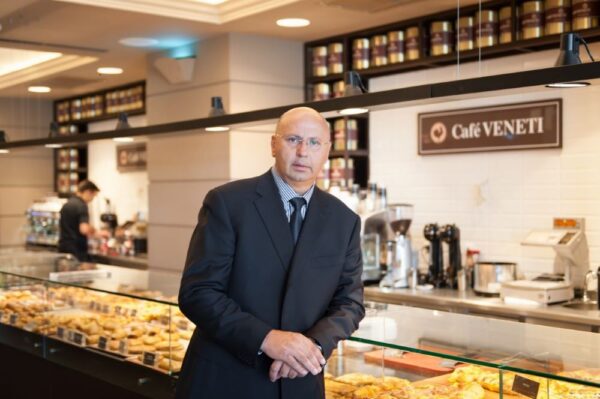

Η ανάπτυξη, βέβαια, δεν είναι ανέφελη. Η οικονομική κρίση και αργότερα η πανδημία δοκιμάζουν τις αντοχές της αγοράς, ενώ η εκτίναξη του ενεργειακού κόστους και των υπόλοιπων λειτουργικών δαπανών φέρνει νέες πιέσεις. Η διοίκηση αναγκάζεται να επανεξετάσει ακόμη και επιλογές που είχαν αποτελέσει βασικό μέρος της προηγούμενης επέκτασης, όπως τα μεγάλα καταστήματα, δίνοντας πλέον μεγαλύτερη έμφαση σε μικρότερα και πιο ευέλικτα σημεία.
Ο κ. Μονεμβασιώτης έχει μιλήσει πολλές φορές δημόσια για τις δυσκολίες της οργανωμένης εστίασης, προειδοποιώντας ότι το αυξημένο κόστος περιορίζει ασφυκτικά τα περιθώρια των επιχειρήσεων. Ωστόσο, την ώρα που επανεξετάζει το μοντέλο ανάπτυξης της Βενέτης, αναζητά και νέες επενδυτικές ευκαιρίες. Η προτίμησή του σε επιχειρήσεις με γνωστά εμπορικά σήματα, παραγωγική βάση και περιθώρια ανασυγκρότησης τον οδηγεί στην Παγωτά Δωδώνη.
Η επιστροφή στη Δωδώνη
Η συγκεκριμένη εξαγορά έχει μια ιδιαιτερότητα. Για τον κ. Μονεμβασιώτη, η Δωδώνη δεν είναι απλώς ένα ιστορικό brand παγωτού με οικονομικά προβλήματα. Είναι και μια επιχείρηση με την οποία είχε συνδεθεί προσωπικά πολύ πριν αναλάβει τη Βενέτης. Όπως έχει αφηγηθεί ο ίδιος, σε νεαρή ηλικία είχε εργαστεί στην Παγωτά Δωδώνη, μια εμπειρία που συνέβαλε στο ενδιαφέρον του να αποκτήσει, χρόνια αργότερα, το ιστορικό σήμα.
Η συμφωνία απαιτεί διαπραγματεύσεις με τις πιστώτριες τράπεζες και αναδιάρθρωση της δραστηριότητας, ώστε η επανεκκίνηση να πραγματοποιηθεί μέσα από νέο εταιρικό φορέα. Η μεταβίβαση του ενεργητικού της Παγωτά Δωδώνη στη νέα Κρεμερία Δωδώνη ολοκληρώνεται στις 31 Οκτωβρίου 2025, με τίμημα 4,92 εκατ. ευρώ. Είχε προηγηθεί αύξηση μετοχικού κεφαλαίου 4,5 εκατ. ευρώ, ενώ η νέα εταιρεία αναλαμβάνει τη λειτουργία από τις 3 Νοεμβρίου. Η παλαιά εταιρεία τίθεται σε εκκαθάριση.
Τα πρώτα οικονομικά στοιχεία της Κρεμερία Δωδώνη δεν είναι αντιπροσωπευτικά της ετήσιας δραστηριότητας του σήματος. Ο ισολογισμός του 2025 εμφανίζει κύκλο εργασιών 137,7 χιλ. ευρώ και καθαρές ζημίες 564,7 χιλ. ευρώ, καθώς η νέα εταιρεία λειτουργεί ουσιαστικά μόνο κατά το τελευταίο δίμηνο της χρονιάς.
Το 2026 αποτελεί, επομένως, την πρώτη πλήρη χρήση κατά την οποία θα δοκιμαστεί το σχέδιο του κ. Μονεμβασιώτη για την ανασυγκρότηση της Δωδώνης. Το πλεονέκτημα είναι η αναγνωρισιμότητα του σήματος και η δυνατότητα αξιοποίησης της παραγωγής μέσα από περισσότερα εμπορικά κανάλια. Το δύσκολο μέρος είναι να ανακτηθεί η θέση της στην αγορά και να επιστρέψει η δραστηριότητα σε κερδοφόρα λειτουργία, έπειτα από μια μακρά περίοδο οικονομικών προβλημάτων.
Η συμμαχία του καφέ
Τον Μάρτιο του 2026 έρχεται η συμφωνία με την Coffee Lab, προσθέτοντας έναν ακόμη κρίκο στην επέκταση του ομίλου. Αυτή τη φορά ο κ. Μονεμβασιώτης επιλέγει μια διαφορετική προσέγγιση, καθώς η στρατηγική συνεργασία συνοδεύεται από συμφωνία για μειοψηφική μετοχική συμμετοχή της Βενέτης στην αλυσίδα καφέ.
Η Coffee Lab έχει αναπτύξει οργανωμένο δίκτυο franchise και ισχυρή εξειδίκευση στον καφέ, ενώ η Βενέτης διαθέτει παραγωγικές υποδομές και εμπειρία στην αρτοποιία και την εστίαση. Η συμφωνία δημιουργεί περιθώρια συνεργασίας στα προϊόντα και στις προμήθειες, αλλά και στην ανάπτυξη κοινών εμπορικών πρωτοβουλιών.
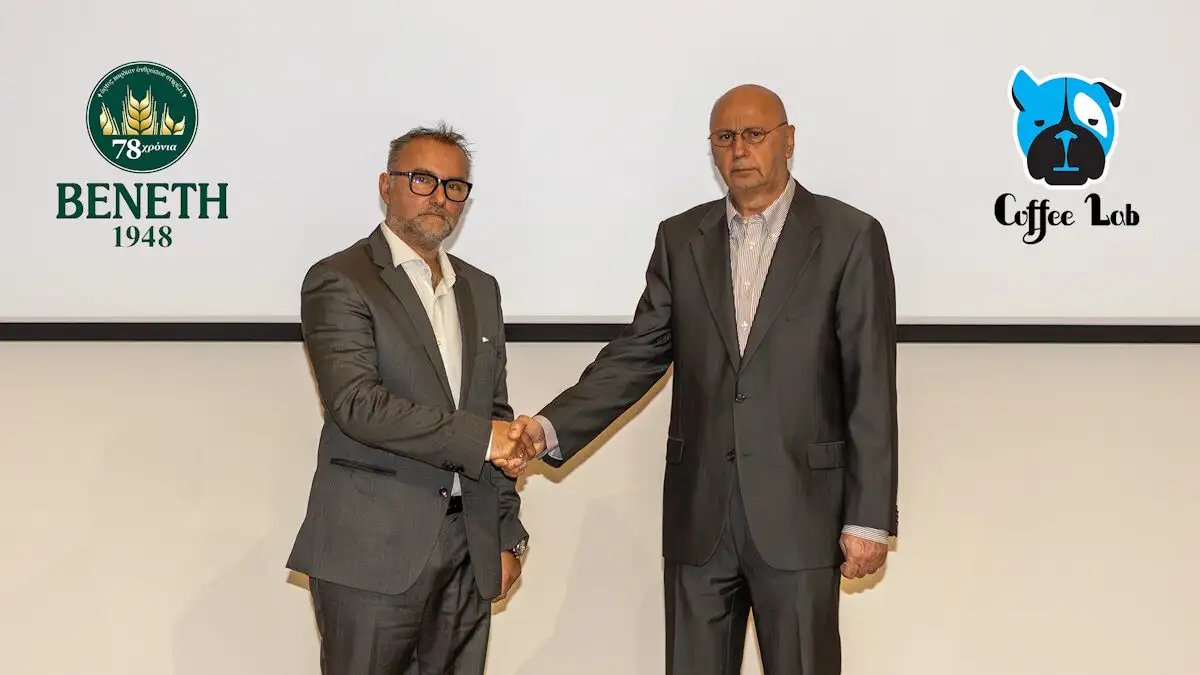

Για τον κ. Μονεμβασιώτη, η συγκεκριμένη κίνηση συνδέεται και με την ανάγκη προσαρμογής στις νέες συνθήκες της αγοράς. Έχει επανειλημμένα επισημάνει ότι η πίεση στο κόστος λειτουργίας καθιστά δυσκολότερη την αυτόνομη ανάπτυξη των επιχειρήσεων εστίασης και ενισχύει την ανάγκη συνεργασιών.
Έτσι, μέσα σε σχετικά μικρό χρονικό διάστημα, η Βενέτης προχωρά σε δύο κινήσεις διαφορετικού χαρακτήρα. Με τη Δωδώνη αναλαμβάνει την επανεκκίνηση ενός ιστορικού σήματος, ενώ με την Coffee Lab επιδιώκει να συνδυάσει τις δικές της παραγωγικές δυνατότητες με την παρουσία μιας εξειδικευμένης αλυσίδας στην αγορά του καφέ.
Ο Ηρακλής στον όμιλο
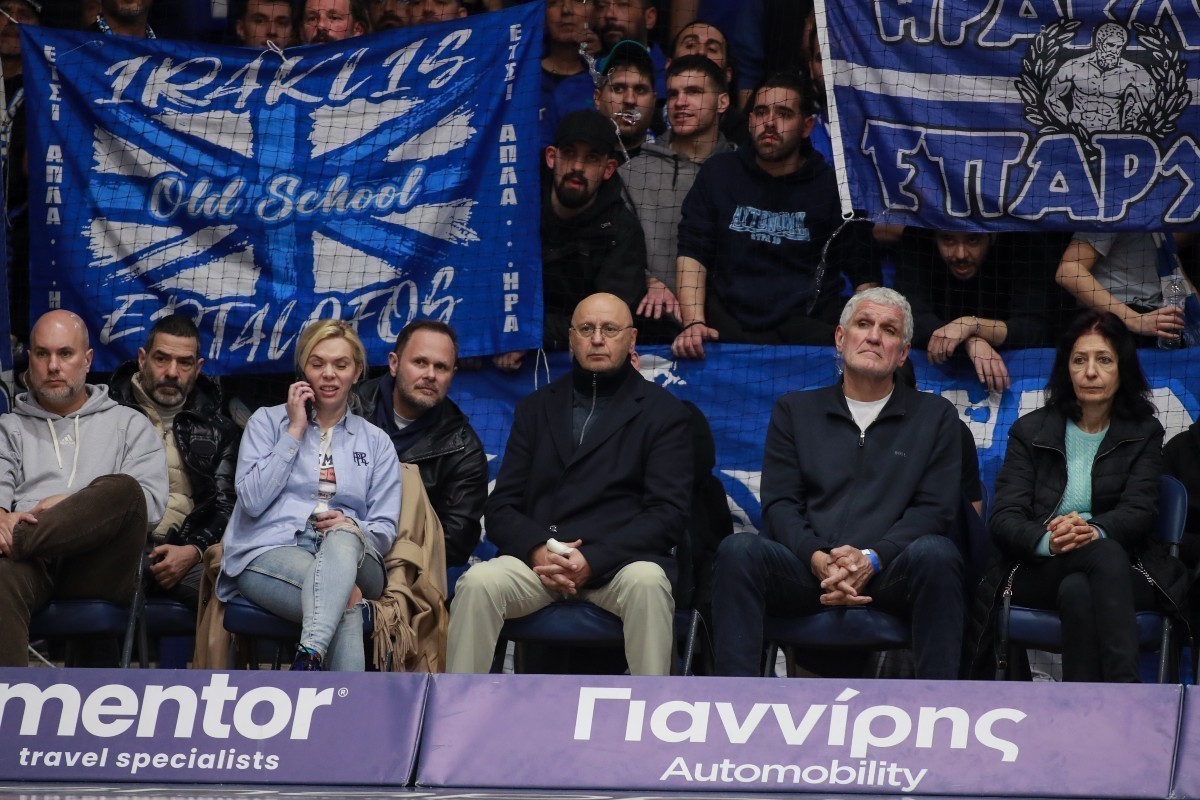
Έξω από την αγορά τροφίμων και εστίασης, ο κ. Μονεμβασιώτης έχει επιλέξει να επενδύσει και σε έναν χώρο που γνωρίζει από την προηγούμενη ενασχόλησή του με τον Απόλλωνα Σμύρνης. Το 2024 αναλαμβάνει τον Ηρακλή Θεσσαλονίκης, έναν σύλλογο με μεγάλη ιστορία, ο οποίος έχει περάσει από διαδοχικές αγωνιστικές και οικονομικές περιπέτειες.
Η επιστροφή στη Super League, τον Μάρτιο του 2026, αποτελεί την πρώτη μεγάλη αγωνιστική δικαίωση της προσπάθειας. Έπειτα από εννέα χρόνια απουσίας, ο Ηρακλής εξασφαλίζει και πάλι θέση στην πρώτη κατηγορία, με τον επιχειρηματία να έχει συνδέσει πλέον το όνομά του με την ανασυγκρότηση της ομάδας.
Η επιλογή του για την εταιρική οργάνωση της ΠΑΕ παρουσιάζει, όμως, ακόμη μεγαλύτερο ενδιαφέρον από επιχειρηματική άποψη. Οι οικονομικές καταστάσεις της Βενέτης αποκαλύπτουν ότι ο Ηρακλής δεν αποτελεί πλέον μια ξεχωριστή προσωπική επένδυση, αλλά έχει ενταχθεί στον ίδιο τον όμιλο.
Στις 7 Νοεμβρίου 2025 η Βενέτης αποκτά το 100% της Team Foods, έναντι 55.000 ευρώ. Λίγες ημέρες αργότερα, στις 25 Νοεμβρίου, η Team Foods αποκτά το σύνολο των μετοχών της ΠΑΕ Ηρακλής – Φούρνοι Βενέτη, με τίμημα 10.000 ευρώ. Με αυτή τη διαδικασία, η ποδοσφαιρική εταιρεία καθίσταται έμμεση θυγατρική της Βενέτης και ενοποιείται πλήρως στις οικονομικές καταστάσεις του ομίλου.
Το τίμημα των 10.000 ευρώ, πάντως, λέει ελάχιστα για το πραγματικό οικονομικό βάρος της επένδυσης. Κατά την ημερομηνία εξαγοράς, η ΠΑΕ εμφανίζει ενεργητικό 455.403 ευρώ και συνολικές υποχρεώσεις 1.464.063 ευρώ. Τα καθαρά περιουσιακά της στοιχεία είναι αρνητικά κατά 1.008.660 ευρώ.
Από τη συναλλαγή προκύπτει λογιστική υπεραξία 1.018.660 ευρώ. Και εδώ βρίσκεται ένα από τα πιο ενδιαφέροντα στοιχεία του ισολογισμού. Η διοίκηση της Βενέτης εκτιμά ότι οι μελλοντικές ταμειακές ροές της ΠΑΕ δεν επαρκούν για την ανάκτηση της λογιστικής αξίας της υπεραξίας και αποφασίζει την πλήρη απομείωσή της μέσα στο 2025.

Η συγκεκριμένη απομείωση, που δεν συνεπάγεται αντίστοιχη ταμειακή εκροή, επιβαρύνει τα ενοποιημένα αποτελέσματα της χρήσης. Μαζί με την απομείωση υπεραξίας 4.464 ευρώ που προκύπτει από την απόκτηση της Team Foods, η συνολική επιβάρυνση φθάνει τα 1,02 εκατ. ευρώ.
Η διατύπωση των οικονομικών καταστάσεων έχει ιδιαίτερη σημασία. Δεν αποτελεί εκτίμηση για την αγωνιστική πορεία ή τη συνολική εμπορική αξία του Ηρακλή. Δείχνει, ωστόσο, ότι κατά τον λογιστικό έλεγχο της επένδυσης η διοίκηση δεν τεκμηριώνει την ανάκτηση της υπεραξίας με βάση τις προβλεπόμενες ταμειακές ροές της ΠΑΕ.
Πέρα από τη λογιστική επίπτωση, υπάρχει και η χρηματοδότηση της ομάδας. Κατά την ημερομηνία απόκτησης, η Βενέτης έχει ήδη χορηγήσει δάνειο προς την ΠΑΕ, με υπόλοιπο 233.000 ευρώ. Μετά την εξαγορά ακολουθεί πρόσθετη χρηματοδότηση 475.000 ευρώ, ανεβάζοντας το συνολικό ποσό στα 708.000 ευρώ στο τέλος του 2025.
Η απαίτηση απαλείφεται στις ενοποιημένες οικονομικές καταστάσεις, επειδή αφορά συναλλαγή μεταξύ εταιρειών του ίδιου ομίλου. Παραμένει, όμως, ενδεικτική των κεφαλαίων που διαθέτει η Βενέτης για τη στήριξη της ποδοσφαιρικής δραστηριότητας.
Σημαντική είναι και η εμπορική σχέση με την ομάδα. Οι οικονομικές καταστάσεις καταγράφουν διαφημιστικές δαπάνες προς την ΠΑΕ Ηρακλής ύψους 1,57 εκατ. ευρώ σε επίπεδο ομίλου το 2025, έναντι 805.000 ευρώ το 2024. Σε επίπεδο μητρικής εταιρείας, το αντίστοιχο ποσό ανέρχεται σε 1,70 εκατ. ευρώ. Τα ποσά αποτυπώνουν μια σημαντική εμπορική σχέση, η οποία προϋπήρχε της εταιρικής ένταξης της ΠΑΕ και συνεχίζεται μετά από αυτήν.
Με την ομάδα πλέον στη Super League, οι οικονομικές απαιτήσεις αναμένεται να είναι αυξημένες. Για τη Βενέτης, το ζητούμενο δεν είναι απλώς η χρηματοδότηση της αγωνιστικής προσπάθειας, αλλά και η διαχείριση μιας δραστηριότητας που λειτουργεί με διαφορετικούς κανόνες και οικονομικές ανάγκες από εκείνες της παραγωγής τροφίμων και της εστίασης.
Ο οικονομικός λογαριασμός
Η διεύρυνση των δραστηριοτήτων αποτυπώνεται στον ενοποιημένο ισολογισμό της Βενέτης, αν και η εικόνα της κερδοφορίας είναι αρκετά διαφορετική από εκείνη των πωλήσεων.
Ο κύκλος εργασιών του ομίλου αυξάνεται κατά 8,4%, στα 80,27 εκατ. ευρώ το 2025, από 74,04 εκατ. ευρώ το προηγούμενο έτος. Τα μικτά κέρδη ενισχύονται στα 41,48 εκατ. ευρώ, έναντι 38,23 εκατ. ευρώ, ακολουθώντας την ανάπτυξη της δραστηριότητας.
Στη λειτουργική κερδοφορία, ωστόσο, καταγράφεται υποχώρηση. Τα EBITDA μειώνονται στα 11,36 εκατ. ευρώ, από 12,97 εκατ. ευρώ, ενώ το περιθώριο EBITDA περιορίζεται από 17,52% σε 14,15%. Τα κέρδη προ φόρων διαμορφώνονται στα 3,61 εκατ. ευρώ, έναντι 5,32 εκατ. ευρώ το 2024, και τα καθαρά κέρδη στα 2,58 εκατ. ευρώ, από 3,79 εκατ. ευρώ.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η σύγκριση με τη μητρική εταιρεία. Η Βενέτης, σε ατομική βάση, αυξάνει τις πωλήσεις της στα 66,6 εκατ. ευρώ, από 62,49 εκατ. ευρώ, ενώ τα καθαρά της κέρδη ενισχύονται στα 4,26 εκατ. ευρώ, έναντι 3,96 εκατ. ευρώ.
Η βασική εταιρεία του ομίλου, δηλαδή, καταφέρνει να αυξήσει την κερδοφορία της, την ώρα που τα ενοποιημένα καθαρά κέρδη υποχωρούν. Στη διαφοροποίηση αυτή συμβάλλουν οι επιδόσεις των υπόλοιπων εταιρειών και οι λογιστικές επιβαρύνσεις της χρήσης, με σημαντικότερη την απομείωση της υπεραξίας που προέκυψε από την εξαγορά του Ηρακλή.
Από την άλλη πλευρά, η ρευστότητα του ομίλου εμφανίζεται ενισχυμένη. Οι καθαρές λειτουργικές ταμειακές ροές αυξάνονται στα 9,47 εκατ. ευρώ, από 6,55 εκατ. ευρώ, ενώ τα ταμειακά διαθέσιμα φθάνουν τα 9,75 εκατ. ευρώ, έναντι 3,89 εκατ. ευρώ στο τέλος του 2024.
Ο τραπεζικός δανεισμός αυξάνεται στα 7,61 εκατ. ευρώ, από 4,50 εκατ. ευρώ, αλλά τα διαθέσιμα υπερβαίνουν πλέον τις τραπεζικές υποχρεώσεις κατά 2,13 εκατ. ευρώ. Έναν χρόνο νωρίτερα, ο όμιλος εμφάνιζε καθαρό τραπεζικό δανεισμό περίπου 603.000 ευρώ.
Η εικόνα διαφοροποιείται, ωστόσο, στη μητρική Βενέτης, η οποία εμφανίζει ταμειακά διαθέσιμα 3,96 εκατ. ευρώ και τραπεζικό δανεισμό 6,96 εκατ. ευρώ. Αυτό σημαίνει ότι σε ατομική βάση διατηρεί καθαρό τραπεζικό δανεισμό περίπου 3 εκατ. ευρώ, παρά τη θετική καθαρή ταμειακή θέση του ομίλου συνολικά.
Η διάκριση έχει σημασία, καθώς τα ενοποιημένα διαθέσιμα δεν βρίσκονται όλα στη μητρική εταιρεία. Σε κάθε περίπτωση, η αύξηση των λειτουργικών ταμειακών ροών και η ενίσχυση της συνολικής ρευστότητας προσφέρουν στον όμιλο μεγαλύτερα περιθώρια κινήσεων.