




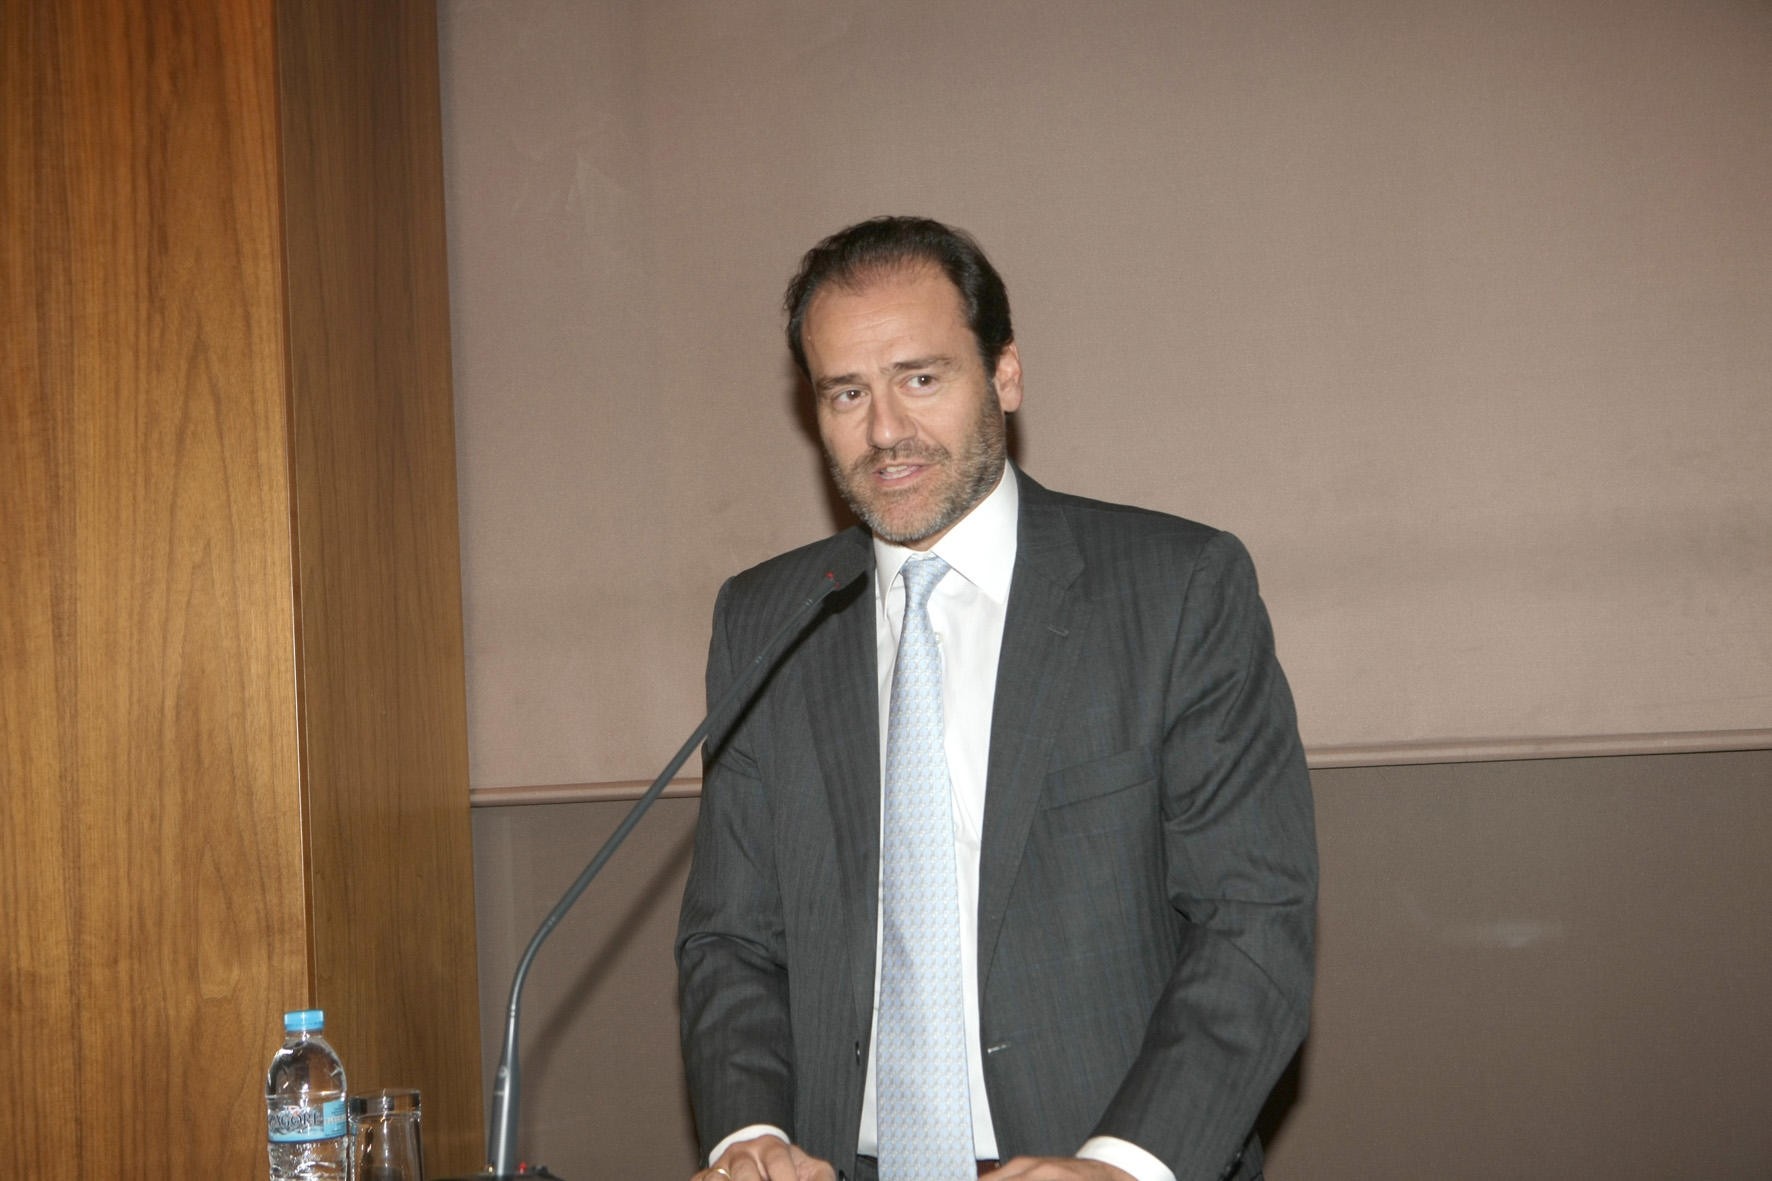

Της Στεφανίας Σούκη
«Στο σημείο που βρισκόμαστε, το ερώτημα είναι αν η Ελλάδα θα μπορέσει να ξεπεράσει την εντύπωση του ρίσκου της αγοράς που έχει δημιουργηθεί στο εξωτερικό, ώστε να έρθουν επενδύσεις. Για να δούμε ωστόσο πραγματικά περιθώρια ανόδου στην ελληνική αγορά θα πρέπει να αφήσουμε πίσω τις ιδεοληψίες».
Ο κ. Τάκης Κανελλόπουλος, εμφανίστηκε συγκρατημένος απέναντι τους αναλυτές ως προς τις προβλέψεις του για την πορεία της ελληνικής αγοράς και συνολικά της ελληνικής οικονομίας. Για τον ΤΙΤΑΝΑ, πάντως ο ίδιος, στο πλαίσιο της παρουσίασης του ομίλου στην Ενωση Θεσμικών Επενδυτών, δήλωσε ότι «είμαστε σε καλύτερη θέση από ποτέ για ανάπτυξη στα επόμενα χρόνια», με τις μεγαλύτερες προοπτικές στις 4+1 γεωγραφικές περιοχές (ΗΠΑ, Ελλάδα, Βαλκάνια, Αίγυπτος- Τουρκία και Βραζιλία) όπου δραστηριοποιείται ο όμιλος να προκύπτουν από την αγορά της Αμερικής. Ο όμιλος θα ήθελε επίσης την ενίσχυση της παρουσίας του σε μία πέμπτη γεωγραφική περιοχή -η Νότια Αμερική φαίνεται να πληροί τις προϋποθέσεις- και είναι σε διαρκή αναζήτηση επενδυτικών ευκαιριών, εφόσον βέβαια προκύψουν.
Η ελληνική αγορά
Ειδικότερα, για την ελληνική αγορά, ο κ. Κανελλόπουλος από τη θέση του εκτελεστικού μέλους του διοικητικού συμβουλίου της ΤΙΤΑΝ, ανέφερε ότι «τα πράγματα δε φαίνεται να αλλάζουν για τον κατασκευαστικό κλάδο συνολικά, δεδομένου ότι ολοκληρώθηκε μεγάλο κομμάτι των δημοσίων έργων στο πρώτο εξάμηνο και τα νέα δημόσια έργα έχουν καθυστερήσεις ή βρίσκονται στο στάδιο του προγραμματισμού. Στην Ελλάδα, ενώ υπάρχει η δυνατότητα να πάμε πολύ καλύτερα σαν χώρα και σαν αγορά, ακόμη δε φαίνεται κάτι τέτοιο. Ουσιαστικά η αλλαγή που θα δούμε στην Ελλάδα θα είναι λόγω των ξένων, είτε από αυτούς που θέλουν να επενδύσουν σε ακίνητα, είτε από αυτούς που θα έρθουν στη χώρα για δουλειά. Αυτό μπορώ να πώ είναι και το πιο ελπιδοφόρο κομμάτι, που έχει ξεκινήσει δειλά δειλά, ωστόσο έχει μεγάλη προοπτική, εφόσον η Ελλάδα πείσει ότι είναι ασφαλής χώρος για να επενδύσει κάποιος ξένος είτε για δουλειά είτε για σπίτι. Δυστυχώς, υπάρχουν πολλοί λόγοι για τους οποίους δεν έχουμε πείσει τα προηγούμενα χρόνια -για να μην πω δεκαετίες κι επομένως τίποτα δεν είναι σίγουρο.
Η ανάπτυξη της ελληνικής αγοράς κατασκευών μπορεί να έρθει μέσα από τις επενδύσεις των ξένων που θα έρθουν να επενδύσουν στη χώρα είτε πρόκειται για ακίνητα είτε ακόμη και για άλλους τομείς δραστηριότητας, ενώ η ζήτηση από τους ίδιους τους Ελληνες για ιδωτικά οικοδομικά έργα θα περιοριστεί κυρίως σε έργα αντικατάστασης.
«Από πλευράς ζήτησης στην Ελλάδα, είμαστε κολλημένοι στις αρχές της δεκαετίας του ’60, έστω κι αν βλέπουμε κάποια βελτίωση από το κομμάτι των τουριστικών επενδύσεων. Η συνολική κατανάλωση θα φτάσει το 2017, σύμφωνα με αισιόδοξες προβλέψεις, στα 2,5 εκατ. τσιμέντου σημειώνοντας περαιτέρω μείωση σε σύγκριση με το 2016.». Σημειώνεται εδώ ότι τα εργοστάσια του ΤΙΤΑΝΑ παράγουν στην Ελλάδα το 70% των δυνατοτήτων τους και περί τα ¾ της παραγωγής προωθούνται για εξαγωγές.
Σύμφωνα με τον κ. Κανελλόπουλο μία αντικειμενική διαπίστωση αυτή την στιγμή είναι ότι για τα επίπεδα του πληθυσμού της Ελλάδας σήμερα, η κατανάλωση ανά άτομο είναι από τις χαμηλότερες παγκοσμίως. «Ωστόσο, υπάρχει το αντικειμενικό θέμα ότι πολλά από τα κτίρια θα πρέπει να αντικατασταθούν».
Η ζήτηση από τους Ελληνες για καινούριες κατοικίες- εκτός από αντικατάσταση δεν μπορεί να είναι μεγάλη, γιατί υπάρχει το δημογραφικό ζήτημα, ενώ λείπει η χρηματοδότηση από τράπεζες και η ρευστότητα.
«Το έργο του Ελληνικού θα μπορούσε να απορροφήσει 300 χιλ. τόνους τσιμέντους το χρόνο, άρα το 10% σε αυτή την αγορά όπως είναι σήμερα. Εργα όπως το Ελληνικό δε θα άλλαζε σημαντικά την εικόνα της τσιμεντοβιομηχανίας αλλά θα άλλαζε βασικά την εικόνα της Ελλάδας».
Οι προοπτικές της ΤΙΤΑΝ για το 2018
Ως προς την πορεία της ΤΙΤΑΝ στο άμεσο μέλλον ο κ. Κανελλόπουλος σχολίασε ότι ο όμιλος βρίσκεται στην καλύτερη θέση από ποτέ για ανάπτυξη, ενώ οι ΗΠΑ είναι η μοναδική από τις τέσσερις βασικές γεωγραφικές περιοχές που πηγαίνει καλά και φέρνει το μεγαλύτερο μέρος της κερδοφορίας και του τζίρου: «Εχουμε αυξήσει συνολικά τη δυναμικότητά μας, δεν έχουμε ζητήματα χρηματοδότησης και λειτουργούμε αυτή την στιγμή περίπου στο 65% της δυναμικότητάς μας. Αρα, εφόσον δούμε κάποια περιθώρια βελτίωσης σε κάποια από τις αγορές μας- με εξαίρεση την Αμερική οι υπόλοιπες είναι κοντά στο χαμηλότερο σημείο του οικονομικού κύκλου- μπορούμε να κάνουμε νέες κινήσεις για αύξηση της παραγωγής ή ακόμη και επεκτατικές κινήσεις με εξαγορές. Οι επεκτατικές κινήσεις δεν είναι ούτε υπόσχεση ούτε αναγκαιότητα- έχουν να κάνουν με τις ευκαιρίες που μπορεί να προκύψουν στο μέλλον.
Στην Αμερική έχουμε καλύψει ένα μικρό μόνο μέρος από το μέγεθος όπου μπορεί να φτάσει η αγορά, η οποία σίγουρα είναι πιο κάτω από το μέσο όρο των τελευταίων 50 ετών ως προς την κατανάλωση στον οικιστικό τομέα.
Τα Βαλκάνια, είχαν μία χρονιά καλύτερη σε σχέση με τις αρχικές εκτιμήσεις από πλευράς κατανάλωσης φέτος, ενώ οι προοπτικές είναι λίγο καλύτερες, πιο άμεσα, παρά το γεγονός ότι η κατανάλωση έχει πέσει, με τον όμιλο να επικεντρώνεται στη συγκεκριμένη περίπτωση σε συνέργειες και βελτίωση της αποδοτικότητας».
Στην περιοχή της Ανατολικής Μεσογείου (Αιγυπτος) αναμένεται περαιτέρω μείωση 7% της κατανάλωσης τσιμέντου για το τρέχον έτος, με την αγορά να παρουσιάζει σημαντικές προκλήσεις, δεδομένου ότι υφίσταται το θέμα της αυξημένης προσφοράς από το νέο εργοστάσιο του στρατού με σημαντικές πιέσεις στις τιμές. Στην Τουρκία, ο κλάδος των κατασκευών πηγαίνει καλά, ωστόσο υπάρχουν ερωτηματικά, με το σκεπτικό ότι οι κατασκευές είναι στο 18% του ΑΕΠ, κάτι που δεν μπορεί να συνεχιστεί επ’ αόριστον. Ενδεικτικά, στην Ελλάδα το αντίστοιχο νούμερο προ κρίσης ήταν στο 11% ενώ τώρα κοντά στο 1%.
Οι άμεσες επενδύσεις του ομίλου σε ετήσια βάση θα διαμορφώνονται μεταξύ 100-120 εκατ. ευρώ, με το μεγαλύτερο κομμάτι να κατευθύνεται στην Αμερική όπου οι προοπτικές για βελτίωση είναι άμεσες. Σημειωτέον ότι, όπως σημειώθηκε χθές, ο όμιλος το 2017 σε σχέση με το 2006 είναι μεγαλύτερος κατά 70% σε δυναμικότητα και πραγματοποιούνται συνεχείς επενδύσεις: «Από το 2000 έχουμε επενδύσει 3,8 δισ. ευρώ για τις εγκαταστάσεις και τις εξαγορές (2,2 δισ. ευρώ στα εργοστάσια και 1,6 δισ. ευρώ σε εξαγορές), ενώ τα EBITDA μέσα στην κρίση από το 2009 έως το 2016 διαμορφώθηκαν κοντά στα 2 δισ. ευρώ (1,946 δισ. ευρώ)».
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.