




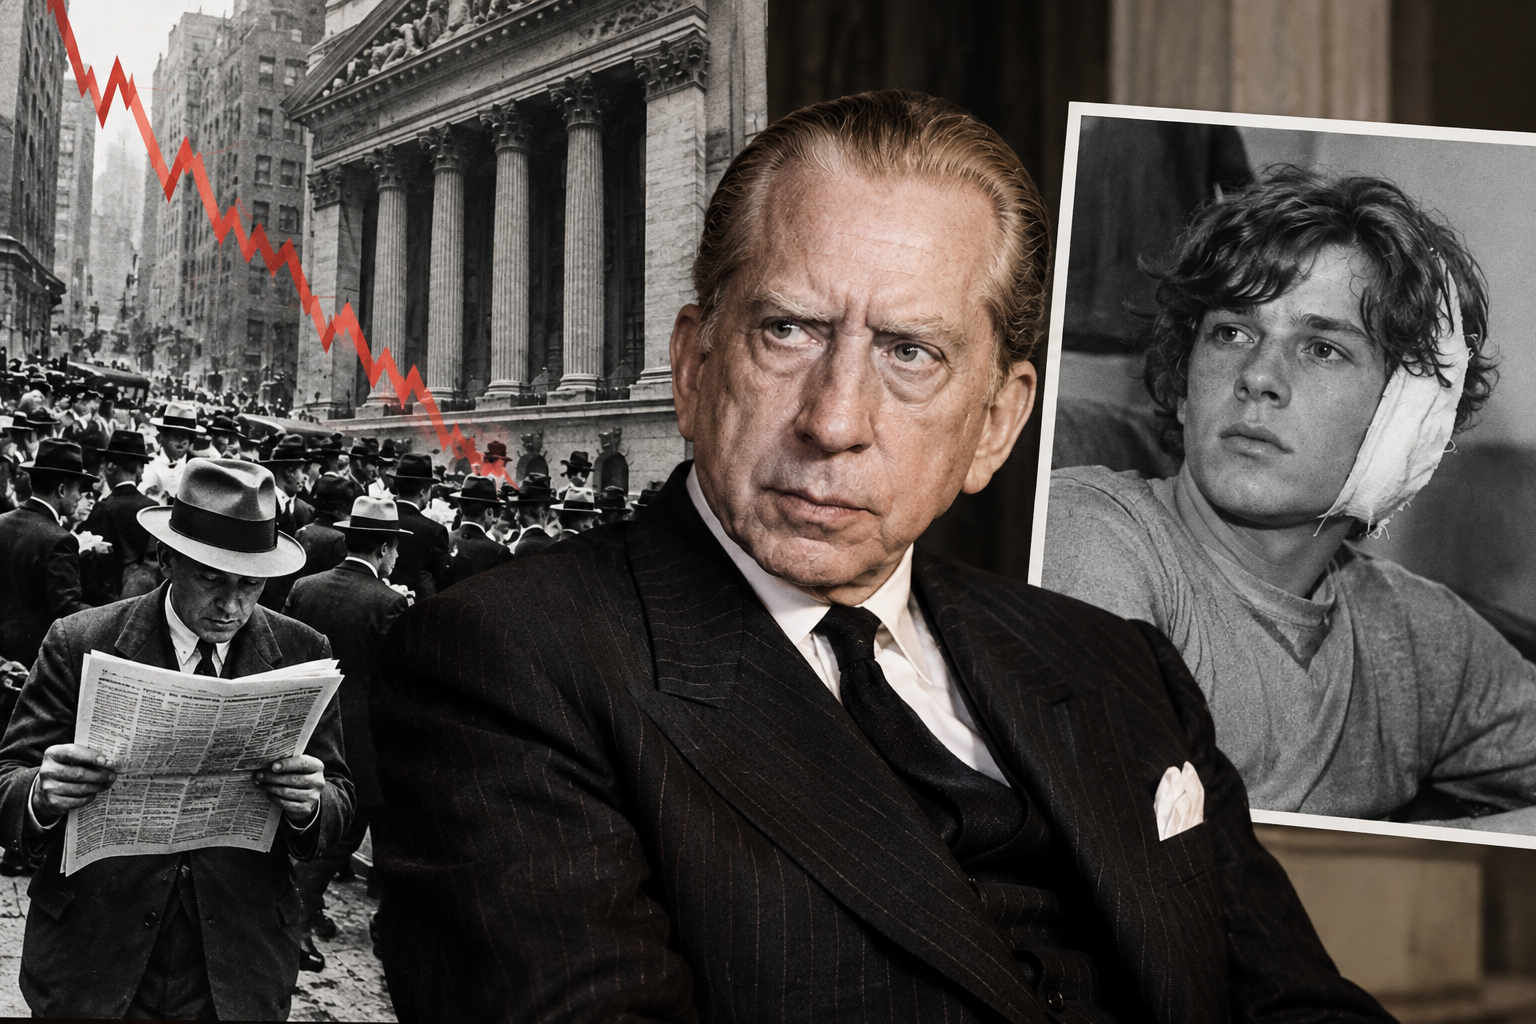

Όταν ο Dow Jones είχε χάσει περίπου το 90% της αξίας του και οι επενδυτές εγκατέλειπαν μαζικά τη Wall Street, ο Τζ. Πολ Γκέτι έκανε ακριβώς το αντίθετο: αγόραζε μετοχές πετρελαϊκών εταιρειών σε εξαιρετικά χαμηλές αποτιμήσεις. Κι αυτό ήταν ένα στοίχημα που εξελίχθηκε σε μία από τις διασημότερες επενδυτικές ιστορίες του 20ού αιώνα.
Το 1932, οι Ηνωμένες Πολιτείες βρίσκονταν στη δίνη της Μεγάλης Ύφεσης. Ο Dow Jones Industrial Average είχε υποχωρήσει περίπου 90% από το ιστορικό υψηλό του 1929, καταρρέοντας από περίπου 380 μονάδες σε επίπεδα κοντά στις 40.
Περιουσίες είχαν εξαϋλωθεί, εταιρείες κατέρρεαν και για μεγάλο μέρος του επενδυτικού κοινού η προτεραιότητα δεν ήταν πλέον η απόδοση, αλλά η διάσωση όσων κεφαλαίων είχαν απομείνει.
Ο Τζ. Πολ Γκέτι, ωστόσο, έβλεπε την κατάρρευση διαφορετικά. Θεωρούσε ότι οι εξαιρετικά χαμηλές αποτιμήσεις είχαν δημιουργήσει μια σπάνια ευκαιρία για την απόκτηση συμμετοχών σε πετρελαϊκές εταιρείες σε τιμές πολύ χαμηλότερες από την πραγματική αξία των περιουσιακών τους στοιχείων.
Ήταν, όπως το είχε περιγράψει ο ίδιος, «η ευκαιρία μιας ζωής» για την απόκτηση πετρελαϊκών εταιρειών σχεδόν για το τίποτα.
Το μεγάλο στοίχημα του 1932
Ο Γκέτι δεν έμεινε στη θεωρία. Τον Μάρτιο του 1932 άρχισε να αποκτά μετοχές της Tide Water Associated Oil Company, μιας από τις μεγαλύτερες πετρελαϊκές επιχειρήσεις των ΗΠΑ εκείνη την εποχή.
Πληροφορίες αναφέρουν ότι οι αγορές πραγματοποιήθηκαν στα 2,12 δολάρια ανά μετοχή, ενώ ιστορικό δημοσίευμα του Fortune τοποθετεί την πρώτη αγορά στα 2,50 δολάρια. Σε κάθε περίπτωση, η αποτίμηση είχε καταρρεύσει σε σχέση με την αξία που ο Γκέτι θεωρούσε ότι είχαν τα υποκείμενα περιουσιακά στοιχεία της εταιρείας.
Μέχρι το 1937, σύμφωνα με δημοσίευμα, η τιμή της μετοχής είχε ξεπεράσει τα 20 δολάρια, προσφέροντας πολλαπλάσια απόδοση μέσα σε περίπου πέντε χρόνια.
Η Tide Water, όμως, δεν ήταν απλώς μια βραχυπρόθεσμη χρηματιστηριακή επένδυση. Ο Γκέτι ήθελε να αποκτήσει τον έλεγχό της και να τη χρησιμοποιήσει ως βασικό κομμάτι ενός πλήρως καθετοποιημένου πετρελαϊκού ομίλου, ο οποίος θα κάλυπτε ολόκληρη την αλυσίδα από την παραγωγή και τη μεταφορά έως τη διύλιση και την εμπορία.
Η μάχη αυτή θα διαρκούσε περίπου δύο δεκαετίες.
Αγόραζε όταν οι υπόλοιποι πουλούσαν
Η λογική του Γκέτι ήταν σχετικά απλή: μετά το χρηματιστηριακό κραχ μπορούσε να αποκτήσει μέσω του χρηματιστηρίου πετρελαϊκά αποθέματα πολύ φθηνότερα απ’ ό,τι αν επιχειρούσε να τα ανακαλύψει και να τα αναπτύξει ο ίδιος.
Πριν από την κρίση, οι πετρελαϊκές εταιρείες διαπραγματεύονταν σε υψηλές αποτιμήσεις και ο Γκέτι προτιμούσε να αγοράζει δικαιώματα εκμετάλλευσης και να πραγματοποιεί γεωτρήσεις. Μετά την κατάρρευση των μετοχών, η εξίσωση αντιστράφηκε.
Η υπομονή αποτέλεσε βασικό στοιχείο της επενδυτικής του φιλοσοφίας. Ο Γκέτι πίστευε ότι τα μεγάλα κέρδη κατευθύνονται στους προσεκτικούς και υπομονετικούς επενδυτές και όχι σε όσους κυνηγούν γρήγορες αποδόσεις.
Η στρατηγική του δεν περιορίστηκε στη Wall Street. Αργότερα πραγματοποίησε ένα ακόμη τεράστιο στοίχημα, επενδύοντας στην αναζήτηση πετρελαίου στην Ουδέτερη Ζώνη μεταξύ Σαουδικής Αραβίας και Κουβέιτ.
Το πετρέλαιο που εντοπίστηκε εκεί στις αρχές της δεκαετίας του 1950 εκτόξευσε την αξία των επιχειρηματικών του συμφερόντων και αποτέλεσε έναν από τους βασικούς πυλώνες της τεράστιας περιουσίας του.
Από το κραχ στην κορυφή της λίστας των πλουσιότερων
Το 1957, περίπου 25 χρόνια μετά τις αγορές του μέσα στη Μεγάλη Ύφεση, το Fortune τοποθέτησε τον Τζ. Πολ Γκέτι στην κορυφή της λίστας των πλουσιότερων Αμερικανών.
Το περιοδικό υπολόγιζε τότε την καθαρή περιουσία του μεταξύ 700 εκατ. και 1 δισ. δολαρίων, ένα ασύλληπτο ποσό για την εποχή.
Το 1966, το Guinness τον ανακήρυξε πλουσιότερο ιδιώτη στον κόσμο, υπολογίζοντας την περιουσία του σε περίπου 1,2 δισ. δολάρια.
Ο άνθρωπος που είχε αγοράσει πετρελαϊκές μετοχές την ώρα που η Wall Street βρισκόταν στα συντρίμμια της είχε πλέον εξελιχθεί σε σύμβολο ακραίου πλούτου.
Η ιστορία του, ωστόσο, δεν αποτελεί απλώς απόδειξη ότι «πρέπει να αγοράζει κανείς στα κραχ». Ο Γκέτι είχε βαθιά γνώση της πετρελαϊκής βιομηχανίας, επέλεξε συγκεκριμένες εταιρείες που θεωρούσε υποτιμημένες και διατήρησε τις επενδύσεις του για δεκαετίες. Το ρίσκο ήταν τεράστιο και η επιτυχία του δεν ήταν δεδομένη.
Η απαγωγή του εγγονού και η άρνηση να πληρώσει τα λύτρα
Η τεράστια περιουσία του Γκέτι συνδέθηκε και με μία από τις πιο σκοτεινές ιστορίες της οικογένειάς του.
Τον Ιούλιο του 1973, ο 16χρονος εγγονός του, Τζον Πολ Γκέτι Γ΄, απήχθη στη Ρώμη. Οι απαγωγείς ζήτησαν αρχικά 17 εκατ. δολάρια για την απελευθέρωσή του.
Παρά την αμύθητη περιουσία του, ο Γκέτι αρνήθηκε αρχικά να καταβάλει τα λύτρα. Το επιχείρημά του ήταν ότι, αν πλήρωνε, θα μετέτρεπε και τα υπόλοιπα εγγόνια του σε πιθανούς στόχους απαγωγέων. «Εχω 14 εγγόνια. Αν πληρώσω τώρα θα έχω 14 απαχθέντα εγγόνια», φέρεται να είχε πει τότε, με μια αδυσώπητα σκληρή λογική.
Η υπόθεση πήρε δραματική τροπή μήνες αργότερα, όταν οι απαγωγείς έκοψαν το δεξί αυτί του 16χρονου και το έστειλαν μαζί με τούφα από τα μαλλιά του σε εφημερίδα της Ρώμης.
Μετά τον ακρωτηριασμό και αφού οι απαγωγείς μείωσαν σημαντικά τις απαιτήσεις τους, ο Γκέτι άλλαξε στάση. Συμφώνησε να διαθέσει περίπου 2,2 εκατ. δολάρια, ενώ για το υπόλοιπο ποσό έδωσε δάνειο στον γιο του με επιτόκιο(!)
Έπειτα από περίπου πέντε μήνες ομηρίας, ο Τζον Πολ Γκέτι Γ΄ αφέθηκε ελεύθερος τον Δεκέμβριο του 1973 και βρέθηκε ζωντανός στη νότια Ιταλία.
Η υπόθεση έμεινε στην ιστορία όχι μόνο για την αγριότητα των απαγωγέων, αλλά και για τη στάση ενός ανθρώπου που, ενώ συγκαταλεγόταν στους πλουσιότερους του πλανήτη, αντιμετώπισε ακόμη και τα λύτρα για τον εγγονό του με την ίδια σκληρή λογική κόστους και κινδύνου που χαρακτήριζε μεγάλο μέρος της επιχειρηματικής του ζωής.
Η απήχηση που είχε η ιστορία στο κοινό της Αμερικής και όχι μόνο, ήταν μάλιστα τόσο μεγάλη που ο Ρίντλεϊ Σκοτ τη χρησιμοποίησε σαν βάση για την ταινία του με την τίτλο «All the Money in the World» .
Η κληρονομιά του Γκέτι
Ο Τζ. Πολ Γκέτι πέθανε το 1976, σε ηλικία 83 ετών, έχοντας δημιουργήσει μία από τις μεγαλύτερες επιχειρηματικές περιουσίες του 20ού αιώνα.
Πίσω από την επιτυχία του βρισκόταν μια επενδυτική φιλοσοφία που βασιζόταν στην αγορά περιουσιακών στοιχείων όταν οι υπόλοιποι επενδυτές φοβούνταν να τα αγγίξουν, στην υπομονή και στην πολύ μακροπρόθεσμη κατοχή τους.
Το 1932, όταν ο Dow Jones είχε χάσει περίπου το 90% της αξίας του, ο Γκέτι δεν είδε μόνο μια οικονομική καταστροφή. Είδε περιουσιακά στοιχεία που πωλούνταν σε τιμές που θεωρούσε αδικαιολόγητα χαμηλές.
Και πάνω σε εκείνες τις αγορές έχτισε ένα σημαντικό μέρος μιας περιουσίας που, ένα τέταρτο του αιώνα αργότερα, θα τον έφερνε στην κορυφή της λίστας των πλουσιότερων Αμερικανών.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.