


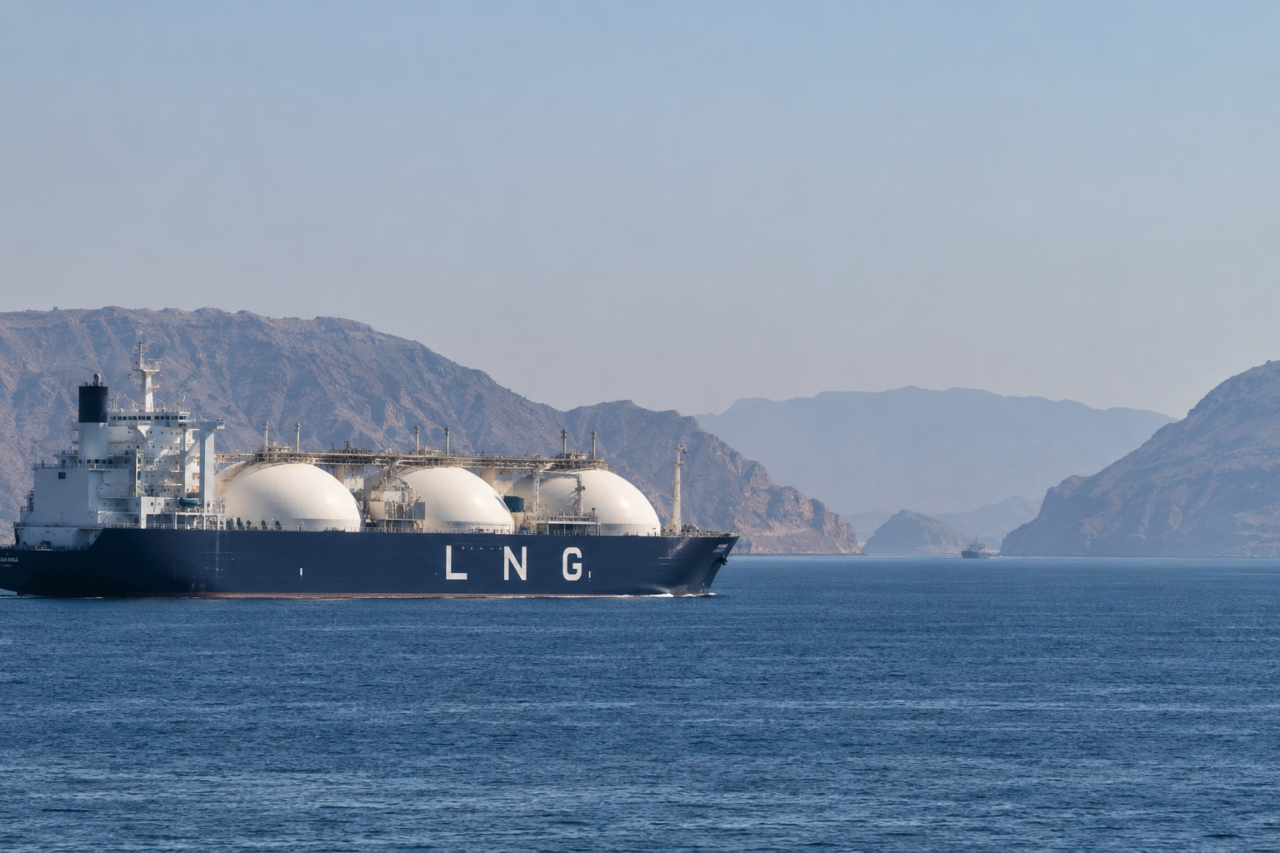
Στα υψηλότερα επίπεδα από τον Δεκέμβριο του 2022 εκτινάχθηκαν οι τιμές του υγροποιημένου φυσικού αερίου (LNG) στην Ασία, καθώς οι νέες επιθέσεις εναντίον πλοίων μεταφοράς ενεργειακών φορτίων στη Μέση Ανατολή απομακρύνουν τις προοπτικές ομαλοποίησης των εξαγωγών από την εμπόλεμη περιοχή.
Οι τιμές στην αγορά άμεσης παράδοσης (spot) αυξήθηκαν τη Δευτέρα στα 30,4 δολάρια ανά MMBtu, σύμφωνα με εμπόρους της αγοράς, καταγράφοντας το υψηλότερο επίπεδο σχεδόν τεσσάρων ετών.
Η νέα άνοδος συνδέεται με την επιδείνωση των συνθηκών ασφαλείας στις βασικές θαλάσσιες οδούς μεταφοράς πετρελαίου και φυσικού αερίου.
Η βρετανική υπηρεσία UK Maritime Trade Operations (UKMTO) έλαβε το Σαββατοκύριακο αναφορά σύμφωνα με την οποία πλοίο μεταφοράς LNG δέχθηκε πυρά το Σάββατο κοντά στην Υεμένη.
Το περιστατικό εντάσσεται σε μια ευρύτερη αύξηση των επιθέσεων εναντίον πλοίων μεταφοράς πετρελαίου και φυσικού αερίου στην Ερυθρά Θάλασσα και στα Στενά του Ορμούζ, ενισχύοντας τους φόβους για παρατεταμένες διαταραχές στην παγκόσμια ενεργειακή τροφοδοσία.
Το μπλόκο στο καταριανό LNG και ο τριπλασιασμός των τιμών
Ο πόλεμος μεταξύ Ηνωμένων Πολιτειών και Ιράν έχει ουσιαστικά εγκλωβίσει πίσω από τα Στενά του Ορμούζ το μεγαλύτερο μέρος της παραγωγής LNG του Κατάρ, η οποία πριν από τη σύγκρουση αντιπροσώπευε περίπου το ένα πέμπτο της παγκόσμιας προσφοράς.
Η αδυναμία πραγματοποίησης επαρκών παραδόσεων βάσει μακροχρόνιων συμβολαίων αναγκάζει τους αγοραστές να στραφούν στην ακριβότερη αγορά spot, προκειμένου να καλύψουν τις ενεργειακές τους ανάγκες.
Την ίδια στιγμή, η ζήτηση αυξάνεται καθώς πλησιάζει ο χειμώνας στο Βόρειο Ημισφαίριο, δημιουργώντας έναν συνδυασμό περιορισμένης προσφοράς και ισχυρότερης κατανάλωσης.
Ως αποτέλεσμα, οι τιμές του LNG στην Ασία έχουν φτάσει πλέον περίπου στο τριπλάσιο των επιπέδων που επικρατούσαν πριν από την έναρξη της σύγκρουσης, στα τέλη Φεβρουαρίου.
Ασία και Ευρώπη ανταγωνίζονται για τα διαθέσιμα φορτία
Παρά το ιδιαίτερα υψηλό κόστος, ορισμένοι αγοραστές στην Ασία εξακολουθούν να προμηθεύονται φορτία LNG από τη spot αγορά.
Η εξέλιξη αυτή εντείνει τον ανταγωνισμό με την Ευρώπη, η οποία επιχειρεί επίσης να εξασφαλίσει επαρκείς ποσότητες υγροποιημένου φυσικού αερίου πριν από την έναρξη της χειμερινής περιόδου.
Η ευρωπαϊκή αγορά παραμένει ιδιαίτερα ευάλωτη, καθώς τα αποθέματα φυσικού αερίου βρίσκονται σε σημαντικά χαμηλότερα επίπεδα από τα συνηθισμένα για την εποχή.
Στις 18 Οκτωβρίου, οι εγκαταστάσεις αποθήκευσης φυσικού αερίου στην Ευρώπη ήταν γεμάτες κατά περίπου 75%, έναντι 89% που αποτελεί τον εποχικό μέσο όρο της τελευταίας πενταετίας.
Η διαφορά αυτή περιορίζει τα διαθέσιμα περιθώρια ασφαλείας και αυξάνει την ανάγκη για πρόσθετες εισαγωγές.
Παράλληλα, οι ευρωπαϊκές τιμές φυσικού αερίου διατηρούνται κοντά στα υψηλότερα επίπεδα από τα τέλη του 2022, εξαιτίας των μειωμένων αποθεμάτων και της συνεχιζόμενης απώλειας προμηθειών από τη Μέση Ανατολή.
Ακριβότερο ρεύμα, πληθωρισμός και επιστροφή στον άνθρακα
Οι αναταράξεις στην αγορά φυσικού αερίου έχουν ήδη ευρύτερες οικονομικές επιπτώσεις.
Η ενεργειακή στενότητα οδηγεί σε αυξήσεις των λογαριασμών ηλεκτρικής ενέργειας των νοικοκυριών, ενισχύοντας παράλληλα τις πληθωριστικές πιέσεις.
Σε ορισμένες οικονομίες, το υψηλό κόστος του φυσικού αερίου αναγκάζει τις κυβερνήσεις και τις εταιρείες ηλεκτροπαραγωγής να αυξήσουν την εξάρτησή τους από τον άνθρακα.
Χαρακτηριστική είναι η περίπτωση της Νότιας Κορέας.
Ο υπουργός Ενέργειας της χώρας δήλωσε την περασμένη εβδομάδα ότι η Σεούλ θα στηριχθεί περισσότερο στον άνθρακα και στην πυρηνική ενέργεια, προκειμένου να αντιμετωπίσει την αναμενόμενη αύξηση της ζήτησης ηλεκτρικού ρεύματος κατά τη διάρκεια του χειμώνα.
Η εξέλιξη αυτή υπογραμμίζει τις δυσκολίες που δημιουργεί η ενεργειακή κρίση ακόμη και για οικονομίες που επιδιώκουν να μειώσουν τη χρήση πιο ρυπογόνων καυσίμων.
Οι εισαγωγές LNG σε Κίνα και Ευρώπη
Τα στοιχεία παρακολούθησης της κίνησης πλοίων αποτυπώνουν τις διαφορετικές τάσεις στις δύο μεγαλύτερες αγορές εισαγωγών LNG.
Στην Κίνα, ο κινητός μέσος όρος 30 ημερών των εισαγωγών LNG διαμορφώθηκε στις 152.000 τόνους ημερησίως στις 19 Οκτωβρίου, περίπου 11% χαμηλότερα σε σχέση με την αντίστοιχη περίοδο του προηγούμενου έτους.
Στην Ευρώπη, ο αντίστοιχος δείκτης έφτασε τους 175.000 τόνους ημερησίως, επίπεδο 9,4% υψηλότερο από τον εποχικό μέσο όρο της τελευταίας πενταετίας.
Η αυξημένη ευρωπαϊκή εισαγωγική δραστηριότητα αντικατοπτρίζει την προσπάθεια αναπλήρωσης των αποθεμάτων και εξασφάλισης επαρκών ποσοτήτων πριν από την κορύφωση της χειμερινής ζήτησης.
Οι ΗΠΑ αυξάνουν τις εξαγωγικές ροές – Πιο συμφέρουσα η Ευρώπη
Οι Ηνωμένες Πολιτείες παραμένουν βασική εναλλακτική πηγή προμήθειας LNG για τις διεθνείς αγορές.
Σύμφωνα με εκτιμήσεις του BloombergNEF (BNEF), οι ροές φυσικού αερίου προς το σύνολο των αμερικανικών τερματικών σταθμών εξαγωγής ανήλθαν στις 19 Οκτωβρίου σε περίπου 21 δισ. κυβικά πόδια ημερησίως (bcf/day), σημειώνοντας αύξηση 5,5% σε εβδομαδιαία βάση.
Ωστόσο, τα οικονομικά δεδομένα των μεταφορών ευνοούν αυτή την περίοδο την κατεύθυνση των αμερικανικών φορτίων προς την Ευρώπη.
Σύμφωνα με στοιχεία της Spark Commodities, η αποστολή LNG από τις ΗΠΑ προς τη βορειοδυτική Ευρώπη είναι περισσότερο επικερδής σε σύγκριση με την αποστολή προς τη βορειοανατολική Ασία μέσω του Ακρωτηρίου της Καλής Ελπίδας.
Η διαφορά στην καθαρή αξία που απομένει στον προμηθευτή μετά τα σχετικά κόστη (netback) υπολογίζεται σε 0,449 δολάρια ανά MMBtu υπέρ της Ευρώπης.
Η εξέλιξη αυτή αποτελεί πρόσθετο παράγοντα που μπορεί να επηρεάσει την κατανομή των διαθέσιμων αμερικανικών φορτίων μεταξύ Ασίας και Ευρώπης.
Νέοι διαγωνισμοί για φορτία LNG
Στο μεταξύ, συνεχίζεται η δραστηριότητα προμήθειας LNG μέσω διαγωνιστικών διαδικασιών.
Το Ομάν προσφέρει ένα φορτίο LNG με όρους παράδοσης DES, για παραλαβή σε ασιατικούς προορισμούς από τα τέλη Νοεμβρίου έως τις αρχές Δεκεμβρίου. Η προθεσμία υποβολής προσφορών λήγει στις 20 Οκτωβρίου.
Στην Ινδία, η GSPC αναζητά 12 φορτία LNG, με παραδόσεις από τον Απρίλιο του 2027 έως τον Μάρτιο του 2028 και καταληκτική ημερομηνία προσφορών την 21η Οκτωβρίου.
Η νοτιοκορεατική Hanwha Energy επιδιώκει να εξασφαλίσει 700.000 τόνους LNG ετησίως, μέσω δεκαετούς συμφωνίας που θα μπορούσε να ξεκινήσει ακόμη και το 2029. Οι αρχικές προτάσεις αναμένονται έως τις 23 Οκτωβρίου.
Παράλληλα, η ινδική Torrent Power αναζητά πέντε φορτία ετησίως για την περίοδο 2027–2032, με προθεσμία υποβολής προσφορών την 27η Οκτωβρίου.
Αντίθετα, η κρατική ενεργειακή εταιρεία της Κολομβίας Ecopetrol ακύρωσε τη διαδικασία προμήθειας LNG πενταετούς διάρκειας, η οποία προοριζόταν για τους σχεδιαζόμενους τερματικούς σταθμούς Puerto Bahia και Buenaventura.
Οι ναύλοι των πλοίων μεταφοράς LNG
Η αναταραχή στην αγορά αποτυπώνεται και στη ναυλαγορά των πλοίων μεταφοράς υγροποιημένου φυσικού αερίου.
Σύμφωνα με στοιχεία της Spark Commodities, τα ημερήσια έσοδα στη spot αγορά του Ειρηνικού για πλοίο χωρητικότητας 174.000 κυβικών μέτρων διαμορφώθηκαν τη Δευτέρα στα 27.250 δολάρια, αυξημένα κατά 0,9% σε σχέση με την προηγούμενη συνεδρίαση.
Στην αγορά του Ατλαντικού, τα αντίστοιχα έσοδα ανήλθαν στα 21.000 δολάρια ημερησίως, καταγράφοντας άνοδο 1,2%.
Οι συγκεκριμένες εκτιμήσεις υπολογίζονται σε βάση ταξιδιού με επιστροφή και περιλαμβάνουν το κόστος ναύλωσης, τις σχετικές πρόσθετες αμοιβές για ταξίδια χωρίς φορτίο και άλλες κατ’ αποκοπή χρεώσεις.
Οι τιμές στα συμβόλαια LNG σε Ασία, Ευρώπη και ΗΠΑ
Στην προθεσμιακή αγορά, τα συμβόλαια του δείκτη Japan-Korea Marker (JKM) για παράδοση τον Δεκέμβριο ενισχύθηκαν κατά 2% στα 30,010 δολάρια ανά MMBtu στη συνεδρίαση της Δευτέρας στο Nymex.
Το συμβόλαιο Ιανουαρίου παρέμεινε σχεδόν αμετάβλητο, στα 29,730 δολάρια ανά MMBtu.
Στην Ευρώπη, τα συμβόλαια του δείκτη Northwest Europe Marker για παράδοση τον Νοέμβριο διατηρήθηκαν αμετάβλητα στα 27,845 δολάρια ανά MMBtu, ενώ εκείνα του Δεκεμβρίου υποχώρησαν κατά 1,8%, στα 27,995 δολάρια.
Στις ΗΠΑ, η τιμή του LNG που εξάγεται από τον Κόλπο του Μεξικού με όρους FOB για παράδοση τον Δεκέμβριο αυξήθηκε κατά 3,3%, στα 27,97 δολάρια ανά MMBtu, σύμφωνα με την Abaxx Exchange.
Αντίστοιχα, η τιμή LNG από τον τερματικό σταθμό Sabine Pass για τον Νοέμβριο, επίσης με όρους FOB, διαμορφώθηκε στα 27,37 δολάρια ανά MMBtu, σύμφωνα με στοιχεία καθαρών αξιών της Spark Commodities.
Η εικόνα των διεθνών αγορών παραμένει ιδιαίτερα εύθραυστη, καθώς η γεωπολιτική αστάθεια στη Μέση Ανατολή, η περιορισμένη διαθεσιμότητα καταριανού LNG και η αυξανόμενη χειμερινή ζήτηση διατηρούν τις τιμές σε υψηλά επίπεδα και εντείνουν τον ανταγωνισμό για τα διαθέσιμα φορτία.