


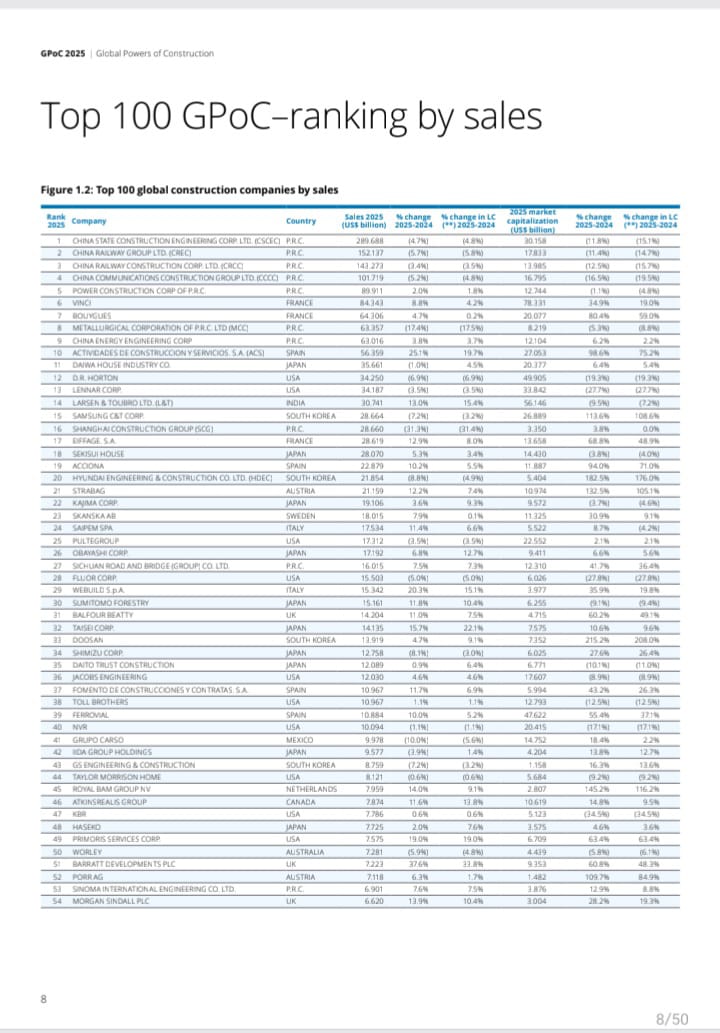
Πέντε κινεζικοί κατασκευαστικοί κολοσσοί, με ετήσιο τζίρο που αγγίζει συνολικά τα 780 δισ. δολάρια, καταλαμβάνουν τις πέντε πρώτες θέσεις στην παγκόσμια κατάταξη της Deloitte με τις 100 μεγαλύτερες εισηγμένες κατασκευαστικές εταιρείες του κόσμου.
Η απόσταση από την Ευρώπη είναι εντυπωσιακή καθώς η πρώτη ευρωπαϊκή εταιρεία εμφανίζεται μόλις στην έκτη θέση και είναι η γαλλική VINCI, με πωλήσεις 84,3 δισ. δολαρίων. Με άλλα λόγια, οι πέντε κινεζικοί όμιλοι που οδηγούν την παγκόσμια κατάταξη πραγματοποιούν μαζί τζίρο πάνω από εννέα φορές μεγαλύτερο από εκείνον του ισχυρότερου ευρωπαϊκού ομίλου.
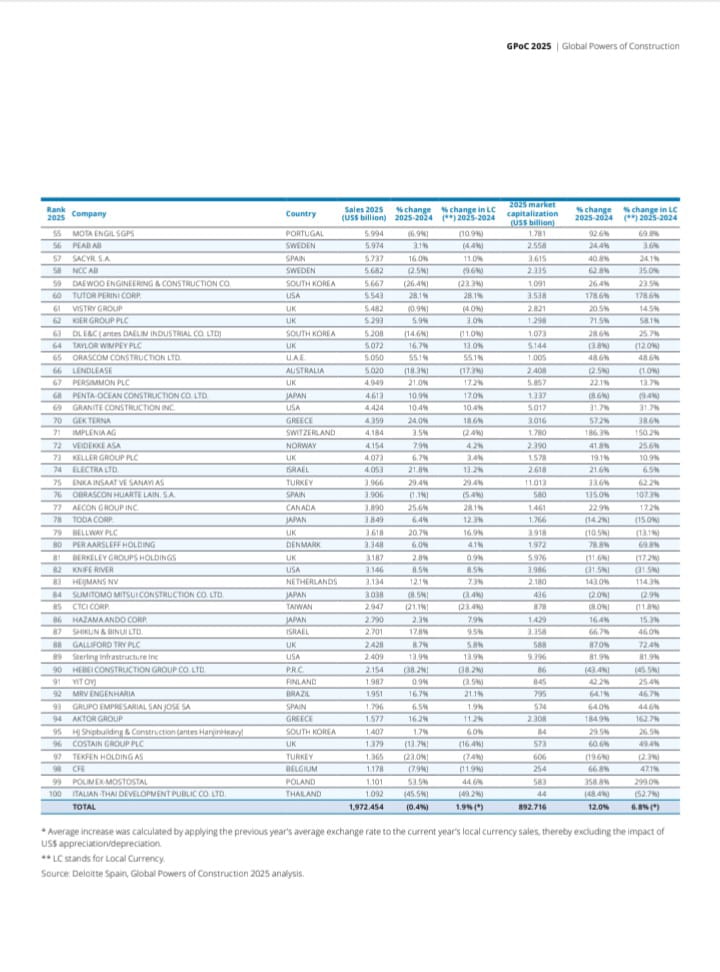
Στην ίδια λίστα δίνουν το «παρών» και δύο ελληνικοί όμιλοι. Η ΓΕΚ ΤΕΡΝΑ κατατάσσεται στην 70ή θέση και η AKTOR Group στην 94η, με συνολικές πωλήσεις που πλησιάζουν τα 6 δισ. δολάρια, βάζοντας την Ελλάδα στον χάρτη των μεγαλύτερων εισηγμένων κατασκευαστικών ομίλων του κόσμου.
Η εικόνα στην κορυφή αποτυπώνει ακόμη πιο καθαρά την κινεζική υπεροχή. Μόνη της η China State Construction Engineering, η μεγαλύτερη κατασκευαστική του κόσμου, πραγματοποιεί πωλήσεις σχεδόν 290 δισ. δολαρίων, περισσότερο από τριπλάσιες από εκείνες της VINCI. Ακολουθούν η China Railway Group με 152,1 δισ., η China Railway Construction με 143,3 δισ., η China Communications Construction Group με 101,7 δισ. και η Power Construction Corporation of China με 89,9 δισ. δολάρια.
Η ακτινογραφία των μεγαλύτερων κατασκευαστικών του κόσμου
Τα στοιχεία προέρχονται από την ένατη έκδοση της ετήσιας μελέτης «Global Powers of Construction» της Deloitte, η οποία χαρτογραφεί τον παγκόσμιο κατασκευαστικό κλάδο και εξετάζει τις στρατηγικές, τις οικονομικές επιδόσεις και τη διεθνή παρουσία των μεγαλύτερων ομίλων για το 2025. Στην κατάταξη περιλαμβάνονται εισηγμένες εταιρείες, σημαντικό μέρος των εσόδων των οποίων προέρχεται από την κατασκευή κτιρίων και έργων υποδομής.
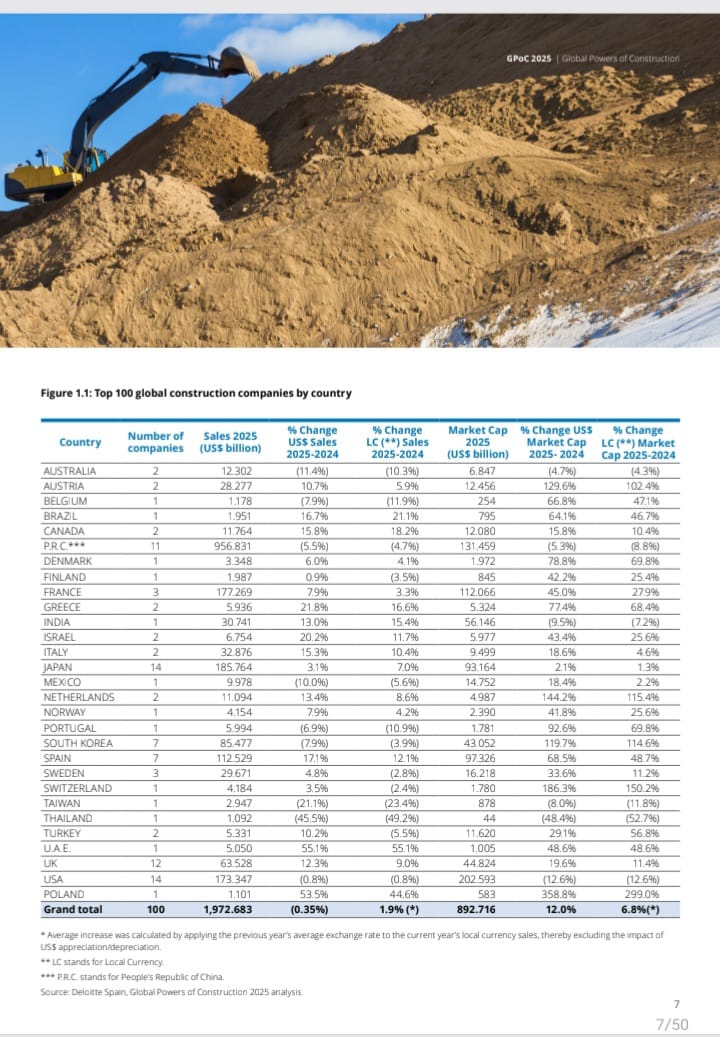
Το οικονομικό μέγεθος που αντιπροσωπεύουν είναι τεράστιο. Οι 100 μεγαλύτεροι όμιλοι της λίστας πραγματοποίησαν συνολικές πωλήσεις περίπου 1,972 τρισ. δολαρίων το 2025. Παρά το απόλυτο μέγεθος, ο τζίρος τους παρέμεινε ουσιαστικά στάσιμος, ενώ η συνολική χρηματιστηριακή τους αξία αυξήθηκε κατά 12%, προσεγγίζοντας τα 893 δισ. δολάρια. Η εικόνα υποδηλώνει ότι οι κεφαλαιαγορές κοιτούν περισσότερο τις προοπτικές του επόμενου επενδυτικού κύκλου παρά τη σημερινή συγκυρία.
Ο κλάδος βρίσκεται άλλωστε ανάμεσα σε δύο διαφορετικούς κόσμους. Από τη μία πλευρά, το υψηλό κόστος χρηματοδότησης, οι γεωπολιτικές εντάσεις, οι ελλείψεις εργατικού δυναμικού, οι διακυμάνσεις στις τιμές των υλικών και τα προβλήματα στις εφοδιαστικές αλυσίδες εξακολουθούν να πιέζουν την κατασκευαστική δραστηριότητα. Από την άλλη, η ενεργειακή μετάβαση, η αστικοποίηση, οι μεταφορές και κυρίως η έκρηξη των ψηφιακών υποδομών και της τεχνητής νοημοσύνης δημιουργούν μια νέα γενιά έργων τεράστιας κλίμακας.
Η παγκόσμια κατασκευαστική παραγωγή, έπειτα από υποχώρηση 0,2% το 2025, αναμένεται να αυξηθεί μόλις κατά 1,5% το 2026. Σε μεγαλύτερο βάθος χρόνου, όμως, η Deloitte βλέπει σαφώς ισχυρότερη ανάπτυξη, με μέσο ετήσιο ρυθμό 5,9% έως το 2030.
Η Ελλάδα στο παγκόσμιο κλαμπ
Μέσα σε αυτή την αγορά των γιγαντιαίων μεγεθών, η ελληνική παρουσία αποκτά ξεχωριστό ενδιαφέρον. Η ΓΕΚ ΤΕΡΝΑ, στην 70ή θέση, εμφανίζει πωλήσεις 4,359 δισ. δολαρίων το 2025, αυξημένες κατά 24% σε όρους δολαρίου και κατά 18,6% σε τοπικό νόμισμα. Η χρηματιστηριακή της αξία υπολογίζεται από την Deloitte σε περίπου 3 δισ. δολάρια, αυξημένη κατά 57,2%.
Η AKTOR Group, στην 94η θέση, εμφανίζει πωλήσεις 1,577 δισ. δολαρίων, αυξημένες κατά 16,2% σε δολάρια και κατά 11,2% σε τοπικό νόμισμα. Η χρηματιστηριακή της αξία διαμορφώνεται σε περίπου 2,3 δισ. δολάρια, καταγράφοντας πολύ ισχυρή άνοδο.
Συνολικά, οι δύο ελληνικές εταιρείες εμφανίζουν πωλήσεις 5,936 δισ. δολαρίων, αυξημένες κατά 21,8%, και χρηματιστηριακή αξία 5,324 δισ. δολαρίων, ενισχυμένη κατά 77,4%. Τα μεγέθη είναι ασφαλώς πολύ μικρότερα από εκείνα των παγκόσμιων κολοσσών. Η σημασία της ελληνικής παρουσίας, όμως, βρίσκεται και στην κατεύθυνση προς την οποία κινούνται οι εγχώριοι όμιλοι, καθώς το μοντέλο ανάπτυξής τους πλησιάζει ολοένα περισσότερο εκείνο που κυριαρχεί στις μεγάλες ευρωπαϊκές εταιρείες.
Μία από τις σημαντικότερες διαπιστώσεις της Deloitte είναι ότι οι μεγάλοι κατασκευαστικοί όμιλοι παύουν σταδιακά να είναι αποκλειστικά κατασκευαστικές εταιρείες.

Το 2025 οι δραστηριότητες εκτός κατασκευών αντιστοιχούσαν ήδη στο 26,7% των συνολικών πωλήσεων των 30 μεγαλύτερων ομίλων του κόσμου, από 25,5% ένα χρόνο νωρίτερα. Στην Ευρώπη το αντίστοιχο ποσοστό φτάνει στο 41,3%, καθώς παραχωρήσεις, ενεργειακές και τεχνικές υπηρεσίες και άλλες δραστηριότητες υποδομών έχουν αποκτήσει καθοριστικό βάρος.
Στην ίδια κατεύθυνση κινείται και ο ελληνικός κατασκευαστικός κλάδος.
Η AKTOR έχει ενισχύσει ιδιαίτερα τον τελευταίο χρόνο τη δυναμική της στην ενέργεια, με έμφαση στο φυσικό αέριο και στις Ανανεώσιμες Πηγές Ενέργειας, παράλληλα με τη διεύρυνση της παρουσίας της στις παραχωρήσεις. Η στρατηγική αυτή υπηρετεί τη δημιουργία ενός περισσότερο διαφοροποιημένου μοντέλου, με νέες πηγές εσόδων δίπλα στην παραδοσιακή κατασκευή.
Αντίστοιχη κατεύθυνση ακολουθεί η ΓΕΚ ΤΕΡΝΑ, η οποία διαθέτει ήδη ισχυρό αποτύπωμα στις παραχωρήσεις και στις μεγάλες υποδομές. Mόλις χθες, η εταιρεία ανακοίνωσε ότι η μέση ημερήσια κίνηση των οχημάτων στον αυτοκινητόδρομο της Αττικής Οδού παρουσίασε ετήσια αύξηση κατά 2,5% σε σχέση με την αντίστοιχη περίοδο του προηγούμενου έτους, με τον μέσο ημερήσιο αριθμό διελεύσεων (ADT) να διαμορφώνεται σε περίπου 291.002. Αντίστοιχα, ο μέσος ημερήσιος αριθμό διελεύσεων της Εγνατίας Οδού, ανέρχεται σε περίπου 254.880.
Μετά την πώληση της ΤΕΡΝΑ Ενεργειακή στη Masdar, ο όμιλος ετοιμάζει δυναμικό comeback στην αποθήκευση και τα έργα αντλησιοταμίευσης. Κατόπιν συμφωνίας με τη Masdar ο ελληνικός όμιλος θα εξασκήσει το δικαίωμα προαίρεσης για την απόκτηση ποσοστού 50% στα μεγάλα έργα αντλησιοταμίευσης και τα υδροηλεκτρικά, επαναφέροντας την ενέργεια στο μείγμα της επόμενης φάσης ανάπτυξής του.
Η πορεία των δύο ελληνικών ομίλων συναντά έτσι μία από τις βασικές διαπιστώσεις της Deloitte που είναι ότι το μέγεθος από μόνο του δεν αρκεί. Το επιχειρηματικό μείγμα, η διαφοροποίηση, η γεωγραφική έκθεση και η κεφαλαιακή διάρθρωση αποκτούν ολοένα μεγαλύτερη σημασία για την ανθεκτικότητα των ομίλων υποδομών και την κερδοφορία.

Η Κίνα κυριαρχεί, αλλά χάνει ταχύτητα
Η εντυπωσιακή πρωτιά των κινεζικών ομίλων δεν σημαίνει ότι η Κίνα είναι και η αγορά με την ισχυρότερη δυναμική. Οι 11 κινεζικές εταιρείες της λίστας αντιπροσωπεύουν σχεδόν το μισό των συνολικών πωλήσεων των 100 μεγαλύτερων ομίλων, αλλά αρκετοί από τους μεγαλύτερους παίκτες κατέγραψαν το 2025 υποχώρηση εσόδων και χρηματιστηριακής αξίας.
Οι τέσσερις από τις πέντε εταιρείες της κορυφής εμφάνισαν μείωση πωλήσεων, ενώ οι πιέσεις στην κινεζική αγορά ακινήτων εξακολουθούν να επηρεάζουν έναν κλάδο που διατηρεί σημαντική έκθεση στο real estate. Η Deloitte καταγράφει επίσης χαμηλότερη κερδοφορία και μεγαλύτερη μόχλευση στους ασιατικούς ομίλους σε σχέση με τους ευρωπαϊκούς.
Είναι μια ενδιαφέρουσα αντίφαση καθώς η Κίνα εξακολουθεί να διαθέτει μακράν τους μεγαλύτερους κατασκευαστικούς ομίλους του πλανήτη, αλλά η Ευρώπη εμφανίζει μεγαλύτερη ανθεκτικότητα και πιο διαφοροποιημένο επιχειρηματικό μοντέλο.
Το ευρωπαϊκό όπλο της διεθνοποίησης
Ένα από τα μεγάλα πλεονεκτήματα των ευρωπαϊκών εταιρειών είναι ακριβώς η μικρότερη εξάρτησή τους από την εγχώρια αγορά.
Οι διεθνείς πωλήσεις των 30 μεγαλύτερων κατασκευαστικών εταιρειών αυξήθηκαν το 2025 στο 24,7% των συνολικών τους εσόδων, από 21,3% το 2024. Οι ευρωπαϊκοί όμιλοι βρίσκονται πολύ πιο μπροστά, πραγματοποιώντας κατά μέσο όρο το 67% των πωλήσεών τους εκτός της χώρας προέλευσης.
Η ιταλική Saipem αντλεί από τις διεθνείς αγορές το 95,3% των εσόδων της, η ισπανική ACS το 91,8%, η αυστριακή Strabag το 86,6%, η σουηδική Skanska το 81,5% και η ισπανική Acciona το 77,7%. Κάτι στο οποίο υστερούν οι ελληνικοί τεχνικοί όμιλοι παρά τα ανοίγματα που έχουν γίνει στις χώρες των Βαλκανίων, πληρώνοντας ουσιαστικά το τίμημα μιας προηγούμενης άναρχης ανάπτυξης που έφερε ζημιές και δικαστικές διαμάχες.
Η έκθεση επισημαίνει ότι η διεθνοποίηση λειτουργεί συμπληρωματικά προς τη διαφοροποίηση. Οι εταιρείες που δεν εξαρτώνται ούτε από μία μόνο αγορά ούτε αποκλειστικά από την καθαρή κατασκευή εμφανίζονται περισσότερο θωρακισμένες απέναντι στις διακυμάνσεις του οικονομικού κύκλου.

Η επόμενη αγορά των 106 τρισ. δολαρίων
Το πραγματικό διακύβευμα, ωστόσο, βρίσκεται μπροστά. Σύμφωνα με τα στοιχεία που παραθέτει η Deloitte, οι παγκόσμιες επενδυτικές ανάγκες σε υποδομές έως το 2040 υπολογίζονται σε περίπου 106 τρισ. δολάρια.
Περίπου 70 τρισ. αφορούν την Ασία, 16 τρισ. την αμερικανική ήπειρο, 13 τρισ. την Ευρώπη, 5 τρισ. την Αφρική και 2 τρισ. την Ωκεανία.
Ακόμη πιο ενδιαφέρουσα είναι η κατανομή των επενδύσεων. Οι μεταφορές και τα logistics απορροφούν περίπου 36 τρισ. δολάρια, η ενέργεια και τα ηλεκτρικά συστήματα 23 τρισ., οι ψηφιακές υποδομές 19 τρισ. και οι κοινωνικές υποδομές περίπου 16 τρισ. δολάρια.
Σε αυτό το νέο τοπίο, τα data centers και η τεχνητή νοημοσύνη εξελίσσονται σε έναν από τους ισχυρότερους νέους καταλύτες για τον κατασκευαστικό κλάδο. Η ανάπτυξή τους δεν απαιτεί μόνο κτίρια. Χρειάζεται τεράστιες ποσότητες ηλεκτρικής ενέργειας, νέες γραμμές μεταφοράς και δίκτυα, συστήματα ψύξης και συνοδευτικές υποδομές, δημιουργώντας μια ολόκληρη νέα αλυσίδα κατασκευαστικής ζήτησης.
Η κερδοφορία παραμένει το δύσκολο στοίχημα
Το μεγάλο επενδυτικό story δεν αναιρεί, πάντως, τις πιέσεις που αντιμετωπίζει σήμερα ο κλάδος.
Το μέσο περιθώριο EBIT των 30 μεγαλύτερων κατασκευαστικών ομίλων διαμορφώθηκε στο 5,1% το 2025, ενώ το καθαρό περιθώριο κέρδους υποχώρησε στο 3,6%, το χαμηλότερο επίπεδο της τελευταίας πενταετίας. Τα συνολικά καθαρά κέρδη μειώθηκαν κατά 11%, από 63,4 δισ. δολάρια το 2024 σε 56,5 δισ. το 2025.
Παράλληλα, το καθαρό χρέος αυξήθηκε, επιβαρύνοντας τη χρηματοοικονομική διάρθρωση κυρίως των ασιατικών ομίλων. Οι ευρωπαϊκές εταιρείες εμφάνισαν μεγαλύτερη σταθερότητα, ενισχυμένες και από τη σημαντική παρουσία τους σε δραστηριότητες εκτός καθαρής κατασκευής.
Για την Ευρώπη υπάρχει και ένα ακόμη κρίσιμο ορόσημο. Τα κεφάλαια του Ταμείου Ανάκαμψης έχουν στηρίξει σημαντικά τα έργα υποδομών και ανακαινίσεων έως το 2026. Μετά την ολοκλήρωση του RRF δεν υπάρχει αυτομάτως ένας αντίστοιχης κλίμακας κοινός ευρωπαϊκός χρηματοδοτικός μηχανισμός, γεγονός που δημιουργεί ερωτήματα για την επόμενη ημέρα των επενδύσεων.
Χάνεται ο παραδοσιακός εργολάβος
Η μεγάλη εικόνα που αναδύεται από την έκθεση είναι τελικά ότι ο παγκόσμιος κατασκευαστικός κλάδος δεν προετοιμάζεται απλώς για έναν ακόμη ανοδικό κύκλο. Αλλάζει το ίδιο το επιχειρηματικό του μοντέλο.
Ο παραδοσιακός εργολάβος που στηριζόταν κυρίως στην ανάληψη και εκτέλεση έργων δίνει σταδιακά τη θέση του σε πολυσχιδείς ομίλους υποδομών με παρουσία στις παραχωρήσεις, στην ενέργεια, στις βιομηχανικές υπηρεσίες και στις ψηφιακές υποδομές.
Σε αυτή ακριβώς την κατεύθυνση κινούνται πλέον και οι δύο μεγάλοι ελληνικοί όμιλοι που βρίσκονται στην παγκόσμια εκατοντάδα της Deloitte. Η κατασκευή παραμένει ο πυρήνας, αλλά γύρω της χτίζεται ένα ευρύτερο χαρτοφυλάκιο δραστηριοτήτων που μπορεί να προσφέρει μεγαλύτερη διάρκεια και διαφοροποίηση εσόδων.
Και ίσως αυτό εξηγεί καλύτερα γιατί, σε μια χρονιά κατά την οποία οι πωλήσεις των μεγαλύτερων κατασκευαστικών του κόσμου παρέμειναν σχεδόν στάσιμες και η κερδοφορία δέχθηκε πιέσεις, η χρηματιστηριακή τους αξία αυξήθηκε κατά 12%. Οι αγορές δεν αποτιμούν μόνο τα έργα που εκτελούνται σήμερα. Προεξοφλούν τον επόμενο μεγάλο κύκλο υποδομών, στον οποίο ενέργεια, δίκτυα, μεταφορές και data centers αναμένεται να βρεθούν στην πρώτη γραμμή.