


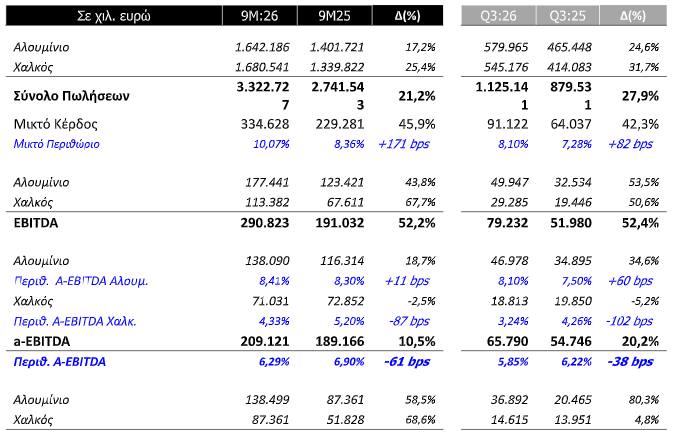
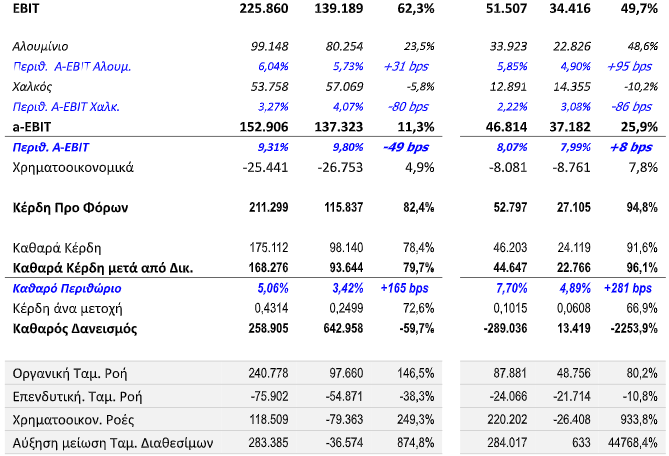
Η ElvalHalcor έφερε ιστορικά υψηλές επιδόσεις από το εννεάμηνο του 2026 ανοίγοντας το δρόμο για μια χρονιά ρεκόρ. Ήδη στα δημοσιευμένα η τελική γραμμή πήγε σε ένα νούμερο που δεν έχει δει ποτέ στην ιστορία του ο όμιλος καθώς ενισχύθηκε από διαφορές αποτίμησης των αποθεμάτων κατά 81 εκατ. ευρώ. Όμως πέρα από τις όποιες μη οργανικές εγγραφές και στο γ’ τρίμηνο καταγράφεται ότι η δυναμική της κερδοφορίας κάθε άλλο παρά συγκυριακή είναι αφού το αμιγώς λειτουργικό κομμάτι κινήθηκε με υψηλές επιδόσεις. Παράλληλα οι θετικές ταμειακές ροές συνεχίστηκαν για ένα ακόμα τρίμηνο.
Η ElvalHalcor δείχνει ότι εδραιώνεται πλέον σε τζίρο τριμήνου άνω του ενός δισ. ευρώ σχεδόν ισομερώς κατανεμημένα στο αλουμίνιο και τον χαλκό. Τα περιθώρια κέρδους διατηρούνται σε εξαιρετικά επίπεδα με το μικτό περιθώριο να ανεβαίνει στο 8,1% από 7,3% στο τρίτο τρίμηνο του 2026 ενώ προσαρμοσμένο λειτουργικό περιθώριο παραμένει στο πολύ ικανοποιητικό 8% (+8 μονάδες βάσης). Τα χαμηλότερα χρηματοοικονομικά έξοδα στο τρίμηνο (8%) ανεβάζουν το καθαρό περιθώριο στο 7,7% ενώ ο καθαρός δανεισμός εμφανίζει ραγδαία μείωση κατά 384 εκατ. ευρώ. Εξαιρουμένων των καθαρών εσόδων ύψους €236,8 εκατ. από την αύξηση μετοχικού κεφαλαίου, ο καθαρός δανεισμός ανήλθε σε €495,7 εκατ., μειωμένος κατά €109,6 εκατ. έναντι του τέλους Δεκεμβρίου και κατά €147,3 εκατ. σε ετήσια βάση. Ο μικτός δανεισμός υποχώρησε κατά €63,1 εκατ. από το τέλος της προηγούμενης χρήσης, στα €580,8 εκατ. Το 71% λήγει πέραν της διετίας, ενώ το 72% έχει σταθερό επιτόκιο, είτε βάσει των όρων δανεισμού είτε μέσω συμβάσεων ανταλλαγής επιτοκίων (swaps).
Ο βασικός περιορισμός για το δ΄ τρίμηνο είναι η μερική διακοπή της παραγωγής στο εργοστάσιο έλασης αλουμινίου από το δεύτερο δεκαπενθήμερο του Νοεμβρίου έως το τέλος Δεκεμβρίου, λόγω εργασιών συντήρησης και αναβάθμισης του θερμού ελάστρου. Η διοίκηση εκτιμά ότι η διακοπή θα επηρεάσει τις πωλήσεις και το κεφάλαιο κίνησης του κλάδου Αλουμινίου. Η άκαμπτη συσκευασία παραμένει ο κύριος μοχλός της ζήτησης, ενώ η κατασκευαστική δραστηριότητα στην Ευρώπη παραμένει υποτονική. Στον κλάδο Χαλκού, η διοίκηση αναμένει ότι η ζήτηση για βιομηχανικούς σωλήνες θα διατηρήσει τη θετική της πορεία, με στήριξη από τις αντλίες θερμότητας, τα συστήματα κλιματισμού και τα έργα κέντρων δεδομένων. Οι προσωρινοί δασμοί αντιντάμπινγκ της ΕΕ σε ορισμένες εισαγωγές χαλκοσωλήνων ενδέχεται να περιορίσουν τις ανταγωνιστικές πιέσεις από τις εισαγωγές. Βραχυπρόθεσμα, οι αμερικανικοί δασμοί βάσει του Άρθρου 232 και οι διακυμάνσεις στο κόστος ενέργειας, στους ναύλους και στις τιμές των πρώτων υλών παραμένουν παράγοντες αβεβαιότητας. Τα καθαρά έσοδα ύψους €236,8 εκατ. από την αύξηση μετοχικού κεφαλαίου θα καλύψουν μέρος του επενδυτικού προγράμματος των €455 εκατ.
Το επενδυτικό πρόγραμμα της ElvalHalcor, ύψους €455 εκατ., προβλέπει μακροπρόθεσμα αύξηση της συνολικής παραγωγικής δυναμικότητας κατά 29%, από 761 σε 982 χιλ. τόνους, κυρίως χάρη στην επέκταση του κλάδου αλουμινίου (από 478 σε 679 χιλ. τόνους), ενώ στον χαλκό η δυναμικότητα θα αυξηθεί από 283 σε 303 χιλ. τόνους. Παράλληλα, η χρήση σκραπ προβλέπεται να αυξηθεί κατά 84%, από 204 σε 375 χιλ. τόνους, με το ποσοστό ανακυκλωμένου υλικού να ανεβαίνει από 32% σε 45% στο αλουμίνιο και από 45% σε 47% στον χαλκό. Η διεύρυνση της παραγωγής στοχεύει στην κάλυψη της ζήτησης στην ευρωπαϊκή αγορά και στη βελτίωση των περιθωρίων μέσω οικονομιών κλίμακας και αυτοματοποίησης, ενώ η αυξημένη χρήση σκραπ αναμένεται να περιορίσει την έκθεση του ομίλου στις διακυμάνσεις των τιμών των μετάλλων και να στηρίξει την κερδοφορία μέσω της διαφοράς τιμής μεταξύ σκραπ και πρωτογενούς μετάλλου.
Με βάση το επικαιροποιημένο επενδυτικό πλάνο η ElvalHalcor στοχεύει μεσοπρόθεσμα σε προσαρμοσμένο EBITDA €350–400 εκατ. και μακροπρόθεσμο στόχο €425–475 εκατ., έναντι €236 εκατ. το 2025. Ο όγκος πωλήσεων αλουμινίου αναμένεται να αυξηθεί από 428 χιλ. τόνους το 2025 σε 470–490 χιλ. τόνους μεσοπρόθεσμα και σε 630–650 χιλ. τόνους μακροπρόθεσμα. Στον χαλκό, ο αντίστοιχος όγκος προβλέπεται να ανέλθει από 172 χιλ. τόνους το 2025 σε 200–210 χιλ. τόνους μεσοπρόθεσμα και σε 215–225 χιλ. τόνους μακροπρόθεσμα. Στο μέσο του μακροπρόθεσμου εύρους, το προσαρμοσμένο EBITDA διαμορφώνεται στα €450 εκατ., περίπου 91% υψηλότερα από το 2025.
Η εταιρία ήδη έχει πιάσει τα καθαρά κέρδη που προβλέπουν οι συγκλίνουσες εκτιμήσεις των αναλυτών για φέτος γεγονός που θα πρέπει να μας προϊδεάζει για μια θετική αναθεώρηση των εκτιμήσεων και των τιμών στόχων. Στα τρέχοντα επίπεδα διαπραγματεύεται 11 φορές τα κέρδη του 2026, 7,6 φορές την επιχειρηματική αξία του λειτουργικών κερδών του 2026 και εκτιμώμενη μερισματική απόδοση 3,4%. Στο τέλος του μήνα οι μετοχές του ομίλου θα ενταχθούν στο δείκτη της Μικρής Κεφαλαιοποίησης του MSCI.
Πως έκλεισε το εννεάμηνο της Elvalhalcor:


Πηγή: Beta Χρηματιστηριακή