




Την προσθήκη νέων διεθνών εμπορικών σημάτων στο χαρτοφυλάκιό του εξετάζει ο όμιλος Fourlis, την ώρα που αλλάζει το μοντέλο ανάπτυξης της IKEA, αναδιατάσσει το δίκτυο της Intersport και επιταχύνει την επέκταση της Foot Locker στη Νοτιοανατολική Ευρώπη. Μάλιστα, όπως ανέφερε ο διευθύνων σύμβουλος του ομίλου, Γιάννης Βασιλάκος, η διοίκηση δέχεται κατά μέσο όρο μία πρόταση τον μήνα για την εκπροσώπηση νέου διεθνούς εμπορικού σήματος.
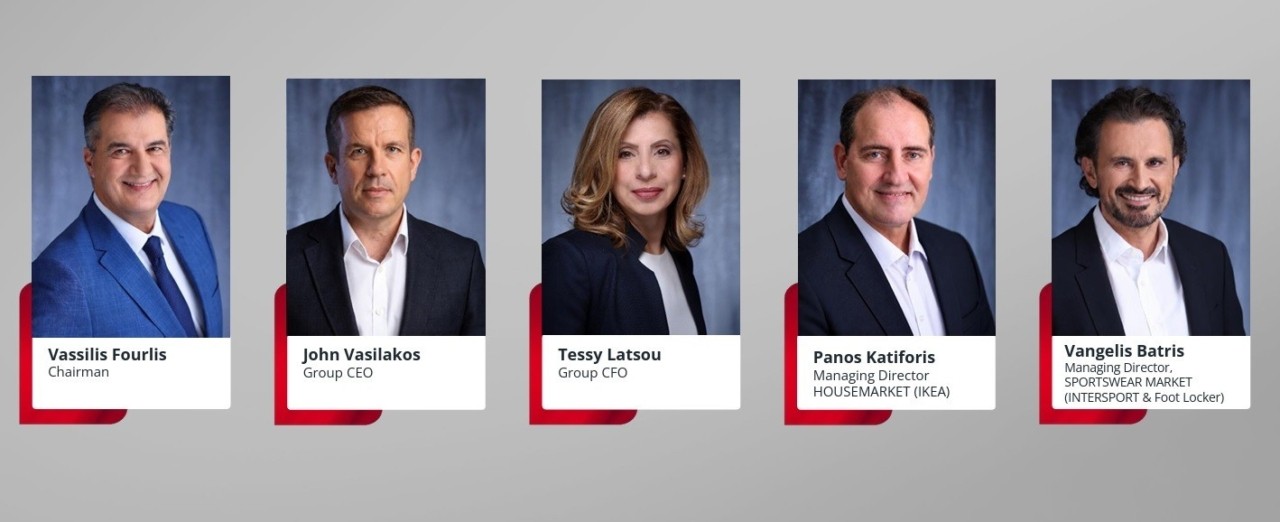
«Μια εταιρεία σχεδιάζει πάντοτε την ανάπτυξή της, τόσο μέσα από τις υφιστάμενες δραστηριότητες όσο και αναζητώντας νέες», ανέφερε ο πρόεδρος του ομίλου, Βασίλης Φουρλής, κατά το πρώτο Investor Day. Ξεκαθάρισε, ωστόσο, ότι δεν πρόκειται να προχωρήσει κάποια συνεργασία εάν δεν έχει προηγουμένως αξιολογηθεί η μακροπρόθεσμη δυναμική του εμπορικού σήματος, η απόδοση της επένδυσης και οι συνέργειες με τις υφιστάμενες δραστηριότητες. Από την πλευρά του, ο Γιάννης Βασιλάκος επισήμανε ότι προτεραιότητα αποτελεί η ολοκλήρωση της κοινής λειτουργικής πλατφόρμας του ομίλου, ώστε να μπορεί να υποστηρίξει και νέες συνεργασίες.
Η αναζήτηση του επόμενου βήματος γίνεται ενώ η Fourlis έχει θέσει στόχο πωλήσεις 785-800 εκατ. ευρώ και λειτουργικά κέρδη 40-45 εκατ. ευρώ έως το 2029. Το επενδυτικό πρόγραμμα της περιόδου 2026-2029 ανέρχεται σε 117 εκατ. ευρώ, με παράλληλη επιδίωξη τη μείωση του καθαρού δανεισμού στα 45-50 εκατ. ευρώ. Πέρα από τους οικονομικούς στόχους, ωστόσο, το ενδιαφέρον βρίσκεται στις αλλαγές που δρομολογούνται στις επιμέρους δραστηριότητες.
Η νέα IKEA
Η επέκταση της IKEA θα στηριχθεί πλέον σε μεγάλο βαθμό σε καταστήματα επιφάνειας 2.000 έως 4.000 τ.μ., τα οποία η Fourlis θεωρεί καταλληλότερα για την ανάπτυξη του δικτύου σε νέες περιοχές. Η επιλογή προέκυψε από τη δοκιμή διαφορετικών μοντέλων, ορισμένα από τα οποία δεν απέδωσαν όπως αναμενόταν.
«Το δοκιμάσαμε και δεν λειτούργησε», παραδέχθηκε ο διευθύνων σύμβουλος της Housemarket, Παναγιώτης Κατηφόρης, αναφερόμενος στα πολύ μικρά καταστήματα, κάτω των 2.000 τ.μ. Αντίθετα, σε ένα κατάστημα 2.000-4.000 τ.μ. μπορούν να παρουσιαστούν ολοκληρωμένες προτάσεις επίπλωσης, αλλά και σχεδόν το 80% των περίπου 5.000 κωδικών αξεσουάρ της IKEA, χωρίς το κόστος ενός παραδοσιακού μεγάλου καταστήματος. Τα μικρότερα σημεία δεν εγκαταλείπονται απαραίτητα, αλλά μπορούν να εξυπηρετούν ειδικές λειτουργίες, όπως παραλαβές και επιστροφές προϊόντων.
Χαρακτηριστικό παράδειγμα αποτελεί η Ρόδος, όπου το κατάστημα επεκτάθηκε από 1.000 σε 2.700 τ.μ. Στη Βουλγαρία προγραμματίζεται προσθήκη 1.000 τ.μ. στο κατάστημα του Πλόβντιβ έως το τέλος του 2026 και μετεγκατάσταση του σημείου στο Μπουργκάς το πρώτο εξάμηνο του 2027. Στον σχεδιασμό βρίσκεται επίσης η Κέρκυρα, ενώ συνολικά προβλέπονται πέντε νέα καταστήματα έως το 2029, πέραν των παρεμβάσεων στα υφιστάμενα.
«Με αυτό το νέο μοντέλο έχουμε τη δυνατότητα όχι απλώς να αναπτυχθούμε, αλλά να αναπτυχθούμε κερδοφόρα», σημείωσε ο Γιάννης Βασιλάκος, εξηγώντας ότι ο βασικός περιορισμός στην ταχύτερη επέκταση είναι πλέον η εξεύρεση κατάλληλων ακινήτων.
Η ανάπτυξη του δικτύου συνδυάζεται με μεγαλύτερη έμφαση στην επαγγελματική αγορά. Η IKEA επιδιώκει να διευρύνει τις πωλήσεις της προς κατασκευαστικές εταιρείες, επαγγελματίες του κλάδου των ακινήτων και επιχειρήσεις που αναλαμβάνουν την επίπλωση κατοικιών και επαγγελματικών χώρων, αναζητώντας πρόσθετες πηγές εσόδων πέρα από την παραδοσιακή λιανική.
Παράλληλα, προωθούνται νέες υπηρεσίες που αλλάζουν τη διαδικασία αγοράς. Με το AssemblyPlus, η IKEA σχεδιάζει να προσφέρει παράδοση και συναρμολόγηση προϊόντων την ίδια ημέρα, ενώ με τον εξ αποστάσεως σχεδιασμό κουζίνας ο πελάτης θα μπορεί να ολοκληρώνει την αγορά χωρίς επίσκεψη στο κατάστημα. Στο ίδιο πλαίσιο εντάσσονται οι ταχύτερες παραδόσεις, οι υπηρεσίες παραλαβής παραγγελιών και η περαιτέρω ανάπτυξη των ηλεκτρονικών πωλήσεων.
Σύμφωνα με το επιχειρηματικό σχέδιο που παρουσίασε ο Παναγιώτης Κατηφόρης, οι πωλήσεις της IKEA προβλέπεται να αυξάνονται με μέσο ετήσιο ρυθμό περίπου 6,5% έως το 2029, με το περιθώριο λειτουργικών κερδών να ενισχύεται στο 9,1%. Πρόκειται για στόχους που στηρίζονται τόσο στα νέα καταστήματα όσο και στη βελτίωση της απόδοσης του υφιστάμενου δικτύου.
Σημαντικό ρόλο αποκτά και το κέντρο διανομής της Inter IKEA στον Ασπρόπυργο, το οποίο λειτουργεί μέσω της Trade Logistics και εξυπηρετεί πέντε αγορές: Ελλάδα, Βουλγαρία, Κύπρο, Ιορδανία και Ισραήλ. Η δραστηριότητα αυτή αναμένεται να αποφέρει περίπου 9 εκατ. ευρώ έσοδα από υπηρεσίες, βάσει μακροχρόνιας σύμβασης με την Inter IKEA.
Η συγκέντρωση της τροφοδοσίας στον Ασπρόπυργο, αντί των προηγούμενων ροών από κέντρα διανομής στην Ιταλία και τη Ρουμανία, μειώνει σημαντικά τους χρόνους εφοδιασμού. Σύμφωνα με την παρουσίαση, στην Κύπρο ο χρόνος περιορίζεται από εννέα σε τρεις εβδομάδες και στην Ελλάδα από περίπου 1,1 εβδομάδες σε δύο έως τρεις ημέρες. Οι εγκαταστάσεις διαθέτουν επίσης δυναμικότητα για την εξυπηρέτηση ακόμη μίας χώρας, εφόσον το αποφασίσει η Inter IKEA.
Η αναδιάταξη στα αθλητικά
Διαφορετική στρατηγική ακολουθείται για τις δύο αλυσίδες αθλητικών ειδών. Στην Intersport προτεραιότητα είναι η αύξηση της παραγωγικότητας και η απομάκρυνση από σημεία που δεν αποδίδουν, ενώ στη Foot Locker το βάρος πέφτει στην επέκταση και στην αλλαγή του μείγματος προϊόντων.
Το σχέδιο για την Intersport προβλέπει 15 νέα καταστήματα, 10 κλεισίματα και οκτώ ανακαινίσεις. Παράλληλα, ο όμιλος επενδύει σε εφαρμογές τεχνητής νοημοσύνης για την καλύτερη πρόβλεψη της ζήτησης ανά προϊόν, μέγεθος και κατάστημα, με στόχο τον περιορισμό των ελλείψεων και των αδιάθετων αποθεμάτων.
Στις προτεραιότητες περιλαμβάνεται επίσης η ανάπτυξη των πωλήσεων προς αθλητικούς συλλόγους. Σε αυτό το πλαίσιο εντάσσεται η ήδη ανακοινωμένη αποκλειστική πενταετής συμφωνία της Intersport με την Ελληνική Ποδοσφαιρική Ομοσπονδία για την εμπορική εκμετάλλευση προϊόντων. Ο διευθύνων σύμβουλος της Sportswear Market, Ευάγγελος Μπάτρης, ανέφερε ότι αναμένονται πρόσθετες συμφωνίες με επαγγελματικούς συλλόγους μέσα στον επόμενο μήνα, με τη διοίκηση να φιλοδοξεί να αναδείξει την Intersport σε ηγετικό προμηθευτή της συγκεκριμένης αγοράς στην Ελλάδα.
Στη Foot Locker, η επέκταση συνοδεύεται από αλλαγές στο μείγμα προϊόντων. «Πρέπει να ξεπεράσουμε την καταιγίδα της Nike», ανέφερε χαρακτηριστικά ο Ευάγγελος Μπάτρης, εξηγώντας ότι η συγκεκριμένη μάρκα καταγράφει αρνητική πορεία στις συγκρίσιμες πωλήσεις, την ώρα που HOKA, On, New Balance και ASICS εμφανίζουν υψηλούς διψήφιους ρυθμούς ανάπτυξης. Η διοίκηση εκτιμά ότι η Nike θα μπορούσε να επιστρέψει σε θετικούς ρυθμούς συγκρίσιμων πωλήσεων γύρω στο 2028.
Την ίδια ώρα, η Foot Locker αυξάνει τη βαρύτητα των ενδυμάτων στο εμπορικό της μείγμα, αξιοποιώντας τη ζήτηση για είδη καθημερινής ένδυσης. Σύμφωνα με τον Ευάγγελο Μπάτρη, πάνω από το 20% των διαθέσιμων σχεδίων και εμπορικών σημάτων είναι αποκλειστικά για την αλυσίδα, στοιχείο στο οποίο η διοίκηση στηρίζει τη διαφοροποίησή της από τον ανταγωνισμό.
Το δίκτυο της Foot Locker προβλέπεται να αυξηθεί από 21 σε περίπου 45 καταστήματα έως το 2029, με επέκταση σε πέντε νέες αγορές: Κύπρο, Κροατία, Σλοβενία, Μαυροβούνιο και Βοσνία-Ερζεγοβίνη. Η αρχή αναμένεται να γίνει από την Κύπρο το δεύτερο τρίμηνο του 2027, με τη διοίκηση να βρίσκεται ήδη στη διαδικασία εξασφάλισης του πρώτου καταστήματος.
Ιδιαίτερη βαρύτητα δίνεται στην Κροατία, την οποία ο Ευάγγελος Μπάτρης χαρακτήρισε σημαντική αγορά για τα αθλητικά υποδήματα και την καθημερινή μόδα, με στόχο την είσοδο το τέταρτο τρίμηνο του 2027. Οι προετοιμασίες έχουν ήδη προχωρήσει, ενώ για τις υπόλοιπες τρεις χώρες η επέκταση τοποθετείται εντός του επιχειρηματικού σχεδίου έως το 2029.
Για το σύνολο του αθλητικού σκέλους, η διοίκηση προβλέπει πωλήσεις 310-323 εκατ. ευρώ έως το 2029, με μέσο ετήσιο ρυθμό ανάπτυξης 9,3%, σημαντικά υψηλότερο από την εκτιμώμενη ανάπτυξη 2%-3% της αγοράς. Σύμφωνα με τον Ευάγγελο Μπάτρη, το 79% της αύξησης των πωλήσεων αναμένεται να προέλθει από την επέκταση του δικτύου, ενώ το περιθώριο λειτουργικών κερδών προβλέπεται να φτάσει περίπου στο 4%, από μόλις 0,3%-0,6% το 2026. Η βελτίωση αυτή θα στηριχθεί στην ωρίμανση των νέων καταστημάτων Foot Locker και στον περιορισμό των ζημιών στη Ρουμανία.
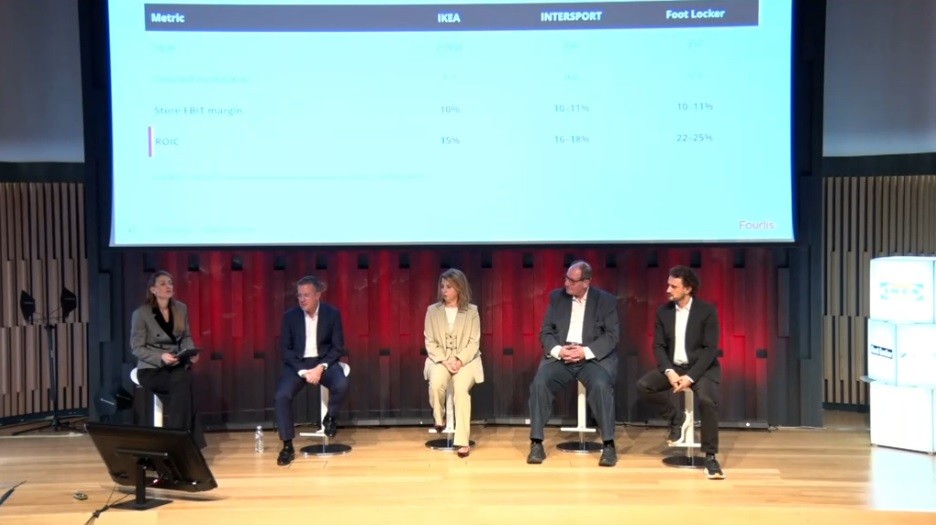
Η διοίκηση δίνει ιδιαίτερη βαρύτητα στις αποδόσεις των νέων επενδύσεων. Σύμφωνα με τα ενδεικτικά οικονομικά μοντέλα που παρουσιάστηκαν, ένα ώριμο κατάστημα Intersport μπορεί να επιτυγχάνει απόδοση επενδεδυμένου κεφαλαίου 16%-18%, ένα Foot Locker 22%-25% και ένα νέο IKEA περίπου 15%. Πρόκειται για εκτιμήσεις που αφορούν καταστήματα σε πλήρη ωρίμανση και όχι για ήδη πραγματοποιημένες αποδόσεις.
«Έχουμε συγκεκριμένα όρια απόδοσης. Αν μια επένδυση δεν τα ξεπερνά, είτε πρόκειται για νέο κατάστημα είτε για ψηφιακό έργο, δεν θα την κάνουμε», τόνισε ο Γιάννης Βασιλάκος. Μάλιστα, αποκάλυψε ότι η Fourlis απέρριψε υποψήφια τοποθεσία για κατάστημα IKEA με αναμενόμενη απόδοση κοντά στο 12%, καθώς δεν κάλυπτε τα κριτήριά της.
Το αγκάθι της Ρουμανίας
Η Ρουμανία εξακολουθεί να αποτελεί τη μεγαλύτερη εκκρεμότητα για την κερδοφορία των αθλητικών ειδών. Και η διοίκηση δεν προβλέπει επιστροφή σε θετικό αποτέλεσμα ούτε μέχρι το τέλος του επιχειρηματικού σχεδίου.
«Πρέπει να παραδεχθούμε ότι δεν βρισκόμαστε στο επίπεδο που θα θέλαμε», ανέφερε ο Ευάγγελος Μπάτρης. «Ο βασικός λόγος, και θα επαναλάβω τη λέξη που ακούσατε δέκα φορές, είναι η Ρουμανία. Γιατί υποφέρουμε στη Ρουμανία».
Σύμφωνα με τον Γιάννη Βασιλάκο, οι ζημιές αναμένεται να διαμορφωθούν σε περίπου 4 εκατ. ευρώ το 2026 και 3,5 εκατ. ευρώ το 2027, ενώ αρνητικό αποτέλεσμα έχει ενσωματωθεί στις προβλέψεις ακόμη και για το 2029. Χωρίς τις παρεμβάσεις που πραγματοποιούνται, οι ζημιές του 2026 θα μπορούσαν να φτάσουν τα 7 εκατ. ευρώ, με πρόσθετες απομειώσεις περίπου 3 εκατ. ευρώ.
Η Fourlis έχει προχωρήσει σε κλείσιμο ζημιογόνων καταστημάτων, επαναδιαπραγμάτευση μισθώσεων και μεταφορά μεγάλου μέρους της διοικητικής διαχείρισης στην Ελλάδα. Όπως επισήμανε η οικονομική διευθύντρια του ομίλου, Τέσσυ Λατσού, χωρίς τη Ρουμανία το περιθώριο λειτουργικής κερδοφορίας του ομίλου θα μπορούσε να είναι υψηλότερο κατά περίπου μία ποσοστιαία μονάδα.
Παρά τις απώλειες, η διοίκηση δεν εξετάζει αποχώρηση από τη Ρουμανία, τόσο λόγω του μεγάλου οικονομικού κόστους που θα είχε μια τέτοια κίνηση όσο και λόγω της στρατηγικής σημασίας της αγοράς. Ο Ευάγγελος Μπάτρης υπενθύμισε ότι η Intersport χρειάστηκε περίπου δύο δεκαετίες για να χτίσει τη θέση της στη χώρα.
Η επιλογή, επομένως, είναι ο περιορισμός των ζημιών και η διατήρηση της παρουσίας, με τη διοίκηση να προσβλέπει σε σταδιακή ανάκαμψη της αγοράς από το 2028, χωρίς πάντως να ενσωματώνει επιστροφή στην κερδοφορία μέχρι το 2029.
Η Trade Estates
Καμία πρόθεση πώλησης ή μείωσης της συμμετοχής της στην Trade Estates, η οποία προσεγγίζει το 47%, δεν έχει αυτή τη στιγμή η Fourlis, όπως ξεκαθάρισε ο Γιάννης Βασιλάκος απαντώντας σε ερώτηση επενδυτή.
Η εταιρεία ακινήτων παραμένει στρατηγική συμμετοχή, καθώς προσφέρει σημαντικά μερισματικά έσοδα και συνδέεται με τις εμπορικές δραστηριότητες του ομίλου. Στο οικονομικό σχέδιο έχει ενσωματωθεί ως παραδοχή ετήσια εισροή 7,4 εκατ. ευρώ από μερίσματα, στο επίπεδο του 2025, χωρίς αυτό να συνιστά εγγύηση για τις επόμενες χρήσεις.
Ο διευθύνων σύμβουλος διευκρίνισε ότι οποιαδήποτε μελλοντική απόφαση ανήκει στο διοικητικό συμβούλιο, με βασική προϋπόθεση τη διατήρηση συμμετοχής που θα προστατεύει πλήρως τα δικαιώματα μειοψηφίας.
Σε ό,τι αφορά τη Holland & Barrett, η Fourlis διατηρεί πλέον συμμετοχή 15% στη Dr. P, μετά την αλλαγή του εταιρικού σχήματος. Η διοίκηση αναγνώρισε ότι η αυτόνομη ανάπτυξη της αλυσίδας δεν απέδωσε τα αναμενόμενα, καθώς η συγκεκριμένη αγορά στην Ελλάδα παραμένει στενά συνδεδεμένη με το κανάλι των φαρμακείων.
Οι αποδόσεις μετά το 2029
Η συγκέντρωση υποστηρικτικών λειτουργιών και η δημιουργία κοινών υποδομών αποτελούν βασικό μέρος του μετασχηματισμού της Fourlis. Ήδη περίπου 35 θέσεις υποστήριξης έχουν συγκεντρωθεί σε επίπεδο ομίλου, με ετήσιο επαναλαμβανόμενο όφελος 5 εκατ. ευρώ που έχει ενσωματωθεί στον σχεδιασμό για το 2027. Συνολικά, οι εξοικονομήσεις από τις οργανωτικές αλλαγές αναμένεται να φτάσουν περίπου τα 9,3 εκατ. ευρώ ετησίως από το 2027.
«Αλλάζουμε τη μηχανή του αεροπλάνου ενώ πετάμε», ανέφερε χαρακτηριστικά ο Γιάννης Βασιλάκος, περιγράφοντας τον τεχνολογικό μετασχηματισμό που θα εξελιχθεί την επόμενη τριετία. «Μπορεί να φαίνεται ένα τεράστιο και δύσκολο εγχείρημα, αλλά δεν υπάρχει άλλος τρόπος. Όσα δεν αλλάζεις σήμερα γίνονται βάρος στην επόμενη φάση», πρόσθεσε. Η αναφορά αποκτά ιδιαίτερη σημασία και υπό το πρίσμα της σοβαρής κυβερνοεπίθεσης που είχε αντιμετωπίσει ο όμιλος πριν από περίπου δύο χρόνια, με τον ίδιο να παραδέχεται ότι η αποκατάσταση ήταν εξαιρετικά δύσκολη και ότι ορισμένα ζητήματα δεν έχουν ακόμη αντιμετωπιστεί πλήρως.
Σύμφωνα με τον σχεδιασμό, τα πρώτα σημαντικά οφέλη από τα νέα συστήματα αναμένονται από το δεύτερο εξάμηνο του 2027. Η διοίκηση προσβλέπει σε πρόσθετη βελτίωση της κερδοφορίας μετά το 2029, καθώς θα ωριμάζουν οι ψηφιακές επενδύσεις και τα νέα καταστήματα. Σύμφωνα με τα ενδεικτικά σενάρια που παρουσιάστηκαν, οι ψηφιακές υποδομές θα μπορούσαν να προσθέσουν 0,5-1 ποσοστιαία μονάδα στο περιθώριο λειτουργικών κερδών και η ωρίμανση του δικτύου ακόμη 0,5-1 μονάδα μέσα στην τριετία μετά το 2029.
Σε ένα τέτοιο σενάριο πλήρους ωρίμανσης, το περιθώριο λειτουργικών κερδών θα μπορούσε να προσεγγίσει το 7,5%, έναντι στόχου 5,1%-5,6% για το 2029. Δεν πρόκειται, πάντως, για δεσμευτική πρόβλεψη συγκεκριμένης χρονιάς.
Στον σχεδιασμό για την επόμενη περίοδο εντάσσεται και το Ελληνικό, όπου προβλέπεται ανάπτυξη νέων καταστημάτων από διαφορετικές αλυσίδες του ομίλου. Η λειτουργία τους, που τοποθετείται από το 2030, εκτιμάται ότι θα μπορούσε να προσθέσει πωλήσεις 10-15 εκατ. ευρώ, αφού συνυπολογιστούν οι πωλήσεις που ενδέχεται να μεταφερθούν από υφιστάμενα καταστήματα.
Παράλληλα, μετά την ολοκλήρωση του βασικού επενδυτικού προγράμματος, οι ετήσιες κεφαλαιακές δαπάνες θα μπορούσαν να περιοριστούν σε περίπου 25 εκατ. ευρώ, εξαιρουμένων ειδικών έργων όπως το Ελληνικό. Σύμφωνα με τη διοίκηση, η προσδοκώμενη ενίσχυση της κερδοφορίας και των ταμειακών ροών θα μπορούσε να δημιουργήσει μεγαλύτερα περιθώρια διανομών προς τους μετόχους.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.