


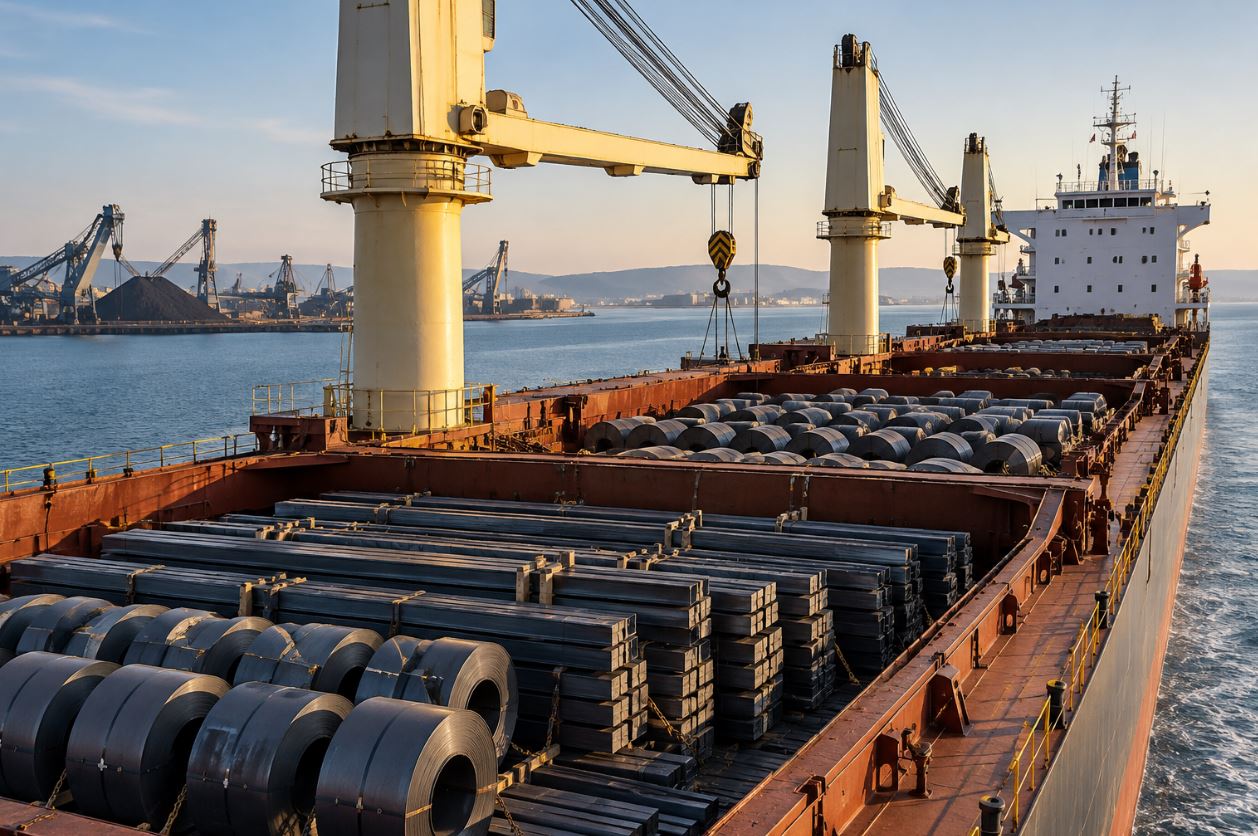
Η Μαύρη Θάλασσα μετατρέπεται σε μία από τις πλέον προβληματικές περιοχές για τη διεθνή αγορά ξηρού φορτίου, καθώς οι πολεμικές επιχειρήσεις, οι επιθέσεις εναντίον εμπορικών πλοίων και η συρρίκνωση των εξαγωγών χάλυβα δημιουργούν ένα ιδιαίτερα δυσμενές περιβάλλον για τους πλοιοκτήτες. Η εικόνα γίνεται ακόμη πιο ανησυχητική από το γεγονός ότι η δραματική μείωση των διαθέσιμων φορτίων συμπίπτει με την αύξηση του κόστους ασφάλισης και την ενίσχυση της προσφοράς πλοίων σε άλλες εμπορικές περιοχές.
Σύμφωνα με την εβδομαδιαία έκθεση Weekly Dry Market Monitor της Signal για την 41η εβδομάδα του 2026, την οποία υπογράφει η Μαρία Μπερτζελέτου, Senior Market Analyst της εταιρείας, οι καταγεγραμμένες θαλάσσιες μεταφορές χάλυβα και παλαιοσιδήρου από λιμάνια της Μαύρης Θάλασσας μειώθηκαν κατά 65,6% το τρίτο τρίμηνο, περιοριζόμενες σε μόλις 650.000 τόνους.
Πρόκειται για μία εξέλιξη που αποτυπώνει όχι μόνο τις επιπτώσεις του πολέμου στην παραγωγική δραστηριότητα της περιοχής, αλλά και τη σταδιακή απώλεια ενός σημαντικού μεταφορικού έργου για τα μικρότερα φορτηγά πλοία.
Η υποχώρηση είναι ακόμη εντονότερη όταν εξετάζεται η εξέλιξη των φορτίων ανά μήνα. Τον Ιούλιο καταγράφηκε μείωση 28%, τον Αύγουστο η πτώση διευρύνθηκε στο 80,6%, ενώ τον Σεπτέμβριο έφθασε στο εντυπωσιακό 96% σε σύγκριση με τον αντίστοιχο μήνα του 2025.
Ο συνολικός όγκος του Σεπτεμβρίου περιορίστηκε σε μόλις 20.690 τόνους, έναντι περίπου 512.000 τόνων έναν χρόνο νωρίτερα.
Από τις ποσότητες αυτές, 12.750 τόνοι φορτώθηκαν στην Τουρκία, 4.970 τόνοι στη Ρουμανία και 2.970 τόνοι στην Ουκρανία.
Ενδεικτική της κατάστασης είναι και η δραματική μείωση του αριθμού των ταξιδιών. Στο τρίτο τρίμηνο του 2026 καταγράφηκαν μόλις 51 μεταφορές χάλυβα, έναντι 129 το αντίστοιχο διάστημα του προηγούμενου έτους.
Για το εννεάμηνο Ιανουαρίου–Σεπτεμβρίου, οι καταγεγραμμένες ποσότητες διαμορφώθηκαν σε 4,65 εκατ. τόνους, μειωμένες κατά 31%, ενώ ο αριθμός των ταξιδιών υποχώρησε κατά 34,3%, στα 314.
Η Μαρία Μπερτζελέτου επισημαίνει στην ανάλυσή της ότι «τα μικρότερα φορτηγά πλοία βρίσκονται αντιμέτωπα με λιγότερα φορτία χάλυβα και υψηλότερους κινδύνους κατά την εκτέλεση ταξιδιών στη Μαύρη Θάλασσα», περιγράφοντας τη διπλή πίεση που ασκείται στη συγκεκριμένη αγορά.
Η παραπάνω δήλωση αποτελεί πιστή νοηματική απόδοση στα ελληνικά της διατύπωσης της αναλύτριας στην έκθεση και όχι δήλωση από ξεχωριστή συνέντευξη.
Ιδιαίτερα χαρακτηριστική είναι η εικόνα των ρωσικών εξαγωγών. Από τους συνολικά 4,65 εκατ. τόνους που καταγράφηκαν στο εννεάμηνο, τα 3,36 εκατ. προήλθαν από τη Ρωσία, αντιπροσωπεύοντας περίπου το 72% του συνολικού όγκου.
Ωστόσο, τον Αύγουστο οι ρωσικές φορτώσεις περιορίστηκαν σε 31.000 τόνους και μόλις δύο ταξίδια, έναντι 553.000 τόνων και 25 ταξιδιών τον αντίστοιχο μήνα του 2025.
Τον Σεπτέμβριο δεν καταγράφηκε καμία φόρτωση ρωσικού χάλυβα από λιμάνια της Μαύρης Θάλασσας στο εξεταζόμενο δείγμα της Signal, ενώ έναν χρόνο νωρίτερα είχαν καταγραφεί 364.000 τόνοι.
Η τελευταία καταγεγραμμένη ρωσική φόρτωση πραγματοποιήθηκε στις 18 Αυγούστου.
Αντίστοιχα, οι ουκρανικές μεταφορές χάλυβα μειώθηκαν κατά 78,8% το τρίτο τρίμηνο, στους 62.940 τόνους, με τις ποσότητες του Αυγούστου και του Σεπτεμβρίου να περιορίζονται σε περίπου 3.000 τόνους μηνιαίως.
Η κρίση συνδέεται άμεσα και με την κατάσταση της ουκρανικής χαλυβουργίας. Η παραγωγή ακατέργαστου χάλυβα της χώρας τον Σεπτέμβριο υποχώρησε, σύμφωνα με τα στοιχεία που παραθέτει η έκθεση, κατά περίπου 79% σε ετήσια βάση, στους 131.000 τόνους.
Παράλληλα, η ArcelorMittal ανακοίνωσε στις 25 Σεπτεμβρίου ότι δεν ήταν σε θέση να επανεκκινήσει με ασφάλεια και βιώσιμο τρόπο τη δραστηριότητα στο Kryvyi Rih, χωρίς να προσδιορίσει χρονοδιάγραμμα επαναλειτουργίας.
Η εξέλιξη αυτή περιορίζει τις προοπτικές άμεσης ανάκαμψης των φορτίων, ακόμη και στην περίπτωση που υπάρξει κάποια βελτίωση των συνθηκών στη θαλάσσια κυκλοφορία. Την ίδια ώρα, η αύξηση των επιθέσεων σε εμπορικά πλοία προσθέτει έναν ακόμη παράγοντα αβεβαιότητας.
Σύμφωνα με την έκθεση, τέσσερα εμπορικά πλοία αναφέρθηκε ότι βυθίστηκαν ή υπέστησαν ζημιές στη Μαύρη Θάλασσα στις 5 και 6 Οκτωβρίου. Ακολούθησαν δύο ακόμη περιστατικά στις 13 Οκτωβρίου, ανοικτά της Βουλγαρίας, με το HS Dignity να βυθίζεται και το Chelsea 3 να υφίσταται ζημιές. Η ευθύνη για ορισμένα από τα περιστατικά παραμένει αντικείμενο αμφισβήτησης.
Οι επιθέσεις έχουν ήδη επηρεάσει την ασφαλιστική αγορά. Σύμφωνα με τις αναφερόμενες προσφορές ασφάλισης πολεμικού κινδύνου που επικαλείται η Signal, τα ασφάλιστρα για το κύτος των πλοίων αυξήθηκαν στο 0,6%–1% της ασφαλιζόμενης αξίας, πριν από τυχόν εκπτώσεις, έναντι 0,2%–0,5% μόλις μία εβδομάδα νωρίτερα.
Για ένα φορτηγό πλοίο ασφαλιζόμενης αξίας 20 εκατ. δολαρίων, τα συγκεκριμένα ποσοστά αντιστοιχούν ενδεικτικά σε 120.000 έως 200.000 δολάρια, πριν από εκπτώσεις, για την κάλυψη στην οποία αναφέρονται οι προσφορές. Η αύξηση αυτή επιβαρύνει το κόστος των ταξιδιών και δυσκολεύει περαιτέρω την εμπορική αξιοποίηση πλοίων που δραστηριοποιούνται στην περιοχή.
Όπως υπογραμμίζεται στην ανάλυση της Μαρίας Μπερτζελέτου, «οι λιγότερες αναχωρήσεις φορτίων χάλυβα περιορίζουν τις ευκαιρίες φόρτωσης για τα μικρότερα bulk carriers και τα Handysize, ενώ οι επιθέσεις κατά της εμπορικής ναυτιλίας και τα υψηλότερα ασφάλιστρα πολεμικού κινδύνου αυξάνουν το κόστος και τους κινδύνους του περιφερειακού εμπορίου».
Η πίεση είναι ιδιαίτερα αισθητή στα μικρότερα μεγέθη πλοίων, τα οποία παραδοσιακά εξυπηρετούν σημαντικό μέρος των μεταφορών χάλυβα από τη Μαύρη Θάλασσα.
Στο εννεάμηνο, τα μικρά bulk carriers μετέφεραν το 91% των καταγεγραμμένων ουκρανικών φορτίων χάλυβα. Στις ρωσικές μεταφορές, τα Supramax αντιπροσώπευαν το 43,9% και τα Handysize το 37,2%.
Ειδικά για τα Handysize, οι καταγεγραμμένες μεταφορές ρωσικού χάλυβα μειώθηκαν κατά 53,4%, στους 1,25 εκατ. τόνους, ενώ τα ταξίδια περιορίστηκαν από 109 σε 49.
Αυτό σημαίνει ότι ένας σημαντικός αριθμός πλοίων αναζητεί πλέον απασχόληση σε μια αγορά όπου οι διαθέσιμες μεταφορικές ευκαιρίες περιορίζονται.
Η Signal καταγράφει 193 Handysize χωρίς φορτίο στον Βόρειο Ατλαντικό, τη Μεσόγειο και τη Μαύρη Θάλασσα, γεγονός που ενισχύει τον ανταγωνισμό μεταξύ των πλοιοκτητών για την εξασφάλιση ναυλώσεων.
Η κρίση στη Μαύρη Θάλασσα εξελίσσεται σε μια περίοδο κατά την οποία η ευρύτερη αγορά ξηρού φορτίου εμφανίζει σημαντικές διαφοροποιήσεις ανάλογα με το μέγεθος του πλοίου και τη γεωγραφική περιοχή.
Ο Baltic Dry Index υποχώρησε την εβδομάδα που ολοκληρώθηκε στις 9 Οκτωβρίου κατά 231 μονάδες, κλείνοντας στις 2.917 μονάδες, καταγράφοντας δεύτερη συνεχόμενη εβδομαδιαία πτώση.
Τη μεγαλύτερη πίεση δέχθηκαν τα Capesize, με τον σχετικό δείκτη BCI να χάνει 702 μονάδες και να διαμορφώνεται στις 4.340.
Οι μέσες ημερήσιες αποδόσεις του πλοίου αναφοράς Capesize 180.000 dwt μειώθηκαν κατά 6.368 δολάρια, στα 35.860 δολάρια.
Η επιδείνωση ήταν εντονότερη στον Ατλαντικό, όπου η αύξηση της διαθεσιμότητας πλοίων άσκησε πίεση στους ναύλους. Ο αριθμός των Capesize χωρίς φορτίο στον Νότιο Ατλαντικό αυξήθηκε από 48 σε 64 μέσα σε μία εβδομάδα.
Στη διαδρομή C3, από τη Βραζιλία προς την Κίνα, ο ναύλος μειώθηκε κατά 4,36 δολάρια, στα 33,29 δολάρια ανά τόνο.
Αντίθετα, τα Panamax παρουσίασαν βελτίωση, με τον δείκτη BPI να ενισχύεται κατά 52 μονάδες, στις 2.424, και τις μέσες ημερήσιες αποδόσεις να αυξάνονται κατά 464 δολάρια, στα 21.813 δολάρια.
Θετική ήταν και η εικόνα των Supramax, καθώς ο BSI έφθασε στις 1.814 μονάδες, σημειώνοντας υψηλό 52 εβδομάδων. Οι μέσες ημερήσιες αποδόσεις διαμορφώθηκαν στα 22.929 δολάρια, με την ασιατική αγορά να αποτελεί τον βασικό μοχλό ανόδου.
Στα Handysize, αντίθετα, ο δείκτης BHSI υποχώρησε στις 996 μονάδες, με τις μέσες ημερήσιες αποδόσεις να διαμορφώνονται στα 17.926 δολάρια.
Η Μαρία Μπερτζελέτου αναδεικνύει και μια ευρύτερη μεταβολή στη σχέση προσφοράς και ζήτησης. Και στις τέσσερις βασικές κατηγορίες πλοίων, οι σχετικοί δείκτες της Signal βρίσκονται πλέον κάτω από τη μονάδα, γεγονός που δείχνει ότι η εξέλιξη της ζήτησης υστερεί έναντι της προσφοράς διαθέσιμης χωρητικότητας.
Στα Capesize ο δείκτης υποχώρησε στο 0,99 από 1,01, στα Panamax διαμορφώθηκε στο 0,95, στα Supramax στο 0,82 και στα Handysize στο 0,90.
Η αναλύτρια επισημαίνει ότι η αύξηση της διαθεσιμότητας πλοίων επιβαρύνει τις αγορές όπου η ζήτηση δεν επαρκεί για να απορροφήσει την προσφερόμενη χωρητικότητα, ενώ οι βελτιώσεις των ναύλων συγκεντρώνονται κυρίως σε διαδρομές όπου εμφανίζονται τοπικές ελλείψεις πλοίων.
Το συμπέρασμα της έκθεσης είναι ιδιαίτερα σημαντικό για τη ναυτιλιακή αγορά: η κατάρρευση των φορτίων χάλυβα στη Μαύρη Θάλασσα δεν αποτελεί απλώς μια περιφερειακή εμπορική διαταραχή, αλλά έναν πρόσθετο παράγοντα πίεσης για τα μικρότερα φορτηγά πλοία.
Η απώλεια φορτίων, η αβεβαιότητα για την επανεκκίνηση της ουκρανικής βιομηχανίας και η αύξηση του πολεμικού κινδύνου δημιουργούν ένα περιβάλλον στο οποίο η εξασφάλιση απασχόλησης γίνεται δυσκολότερη και ακριβότερη.
Για τους πλοιοκτήτες, το πρόβλημα δεν περιορίζεται πλέον στο εάν ένα πλοίο μπορεί να εισέλθει με ασφάλεια στη Μαύρη Θάλασσα. Επεκτείνεται στο εάν θα υπάρχει επαρκές φορτίο ώστε το ταξίδι να είναι εμπορικά βιώσιμο.
Και αυτή είναι ίσως η σοβαρότερη συνέπεια που καταγράφει η Signal: μια αγορά που χάνει ταυτόχρονα φορτία, προβλεψιμότητα και ανταγωνιστικότητα, με τις επιπτώσεις να μεταφέρονται σταδιακά και στις γειτονικές ναυλαγορές.