


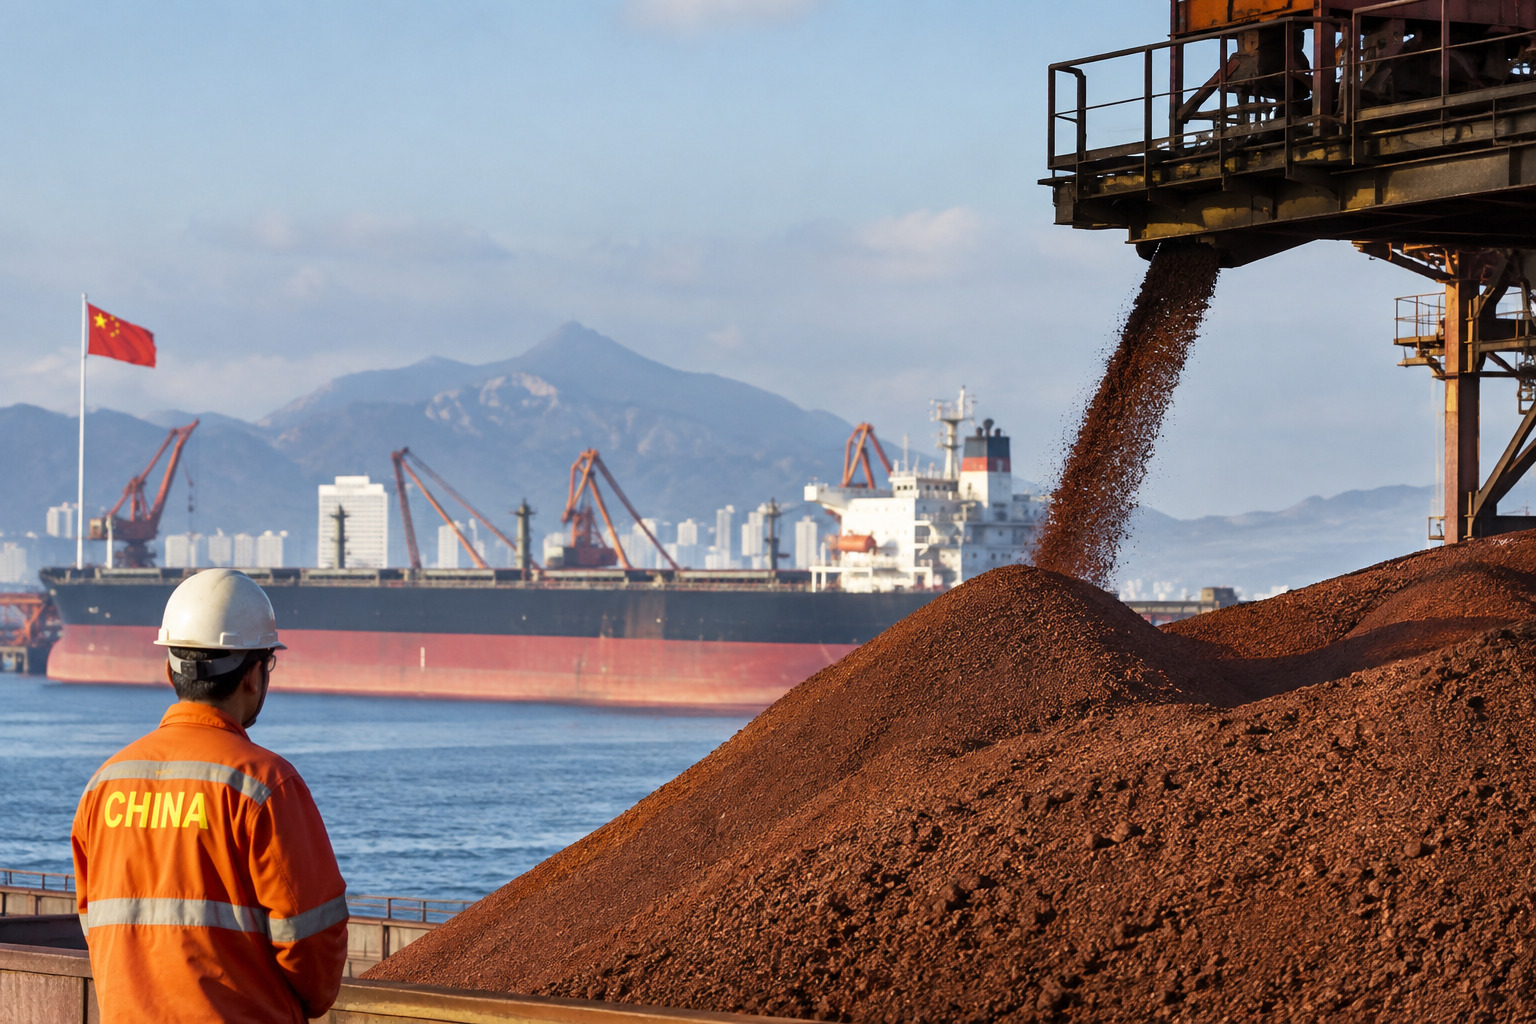

Η αδυναμία της κινεζικής αγοράς χάλυβα αρχίζει να αποκτά ολοένα μεγαλύτερη σημασία για τη ναυλαγορά ξηρού φορτίου, καθώς η πίεση στην κερδοφορία των χαλυβουργείων μπορεί να μεταβάλει τόσο τις συνολικές ανάγκες της Κίνας για σιδηρομετάλλευμα όσο και τη γεωγραφία των εισαγωγών της.
Σύμφωνα με την τελευταία ανάλυση του Νίκου Ταγκούλη, αναλυτή του ναυλομεσιτικού οίκου Intermodal, στο επίκεντρο βρίσκεται η πρόσφατη έκκληση της China Iron and Steel Association (CISA) προς τις εγχώριες χαλυβουργίες να περιορίσουν την παραγωγή, ώστε να προσαρμοστεί καλύτερα στα πραγματικά επίπεδα ζήτησης. «Η πρωτοβουλία της CISA δεν επιβάλλει υποχρεωτικές περικοπές παραγωγής, ωστόσο μεγαλύτερη πειθαρχία στην παραγωγή θα μπορούσε να οδηγήσει σε ασθενέστερη ζήτηση για πρώτες ύλες σιδήρου», επισημαίνει ο Νίκος Ταγκούλης.
Η εικόνα συνδέεται άμεσα με την επιβράδυνση βασικών κλάδων της κινεζικής οικονομίας. Ο δείκτης PMI των κατασκευών υποχώρησε τον Αύγουστο στις 46,9 μονάδες, παραμένοντας κάτω από το όριο των 50 μονάδων που διαχωρίζει την ανάπτυξη από τη συρρίκνωση. Παράλληλα, οι επενδύσεις σε υποδομές μειώθηκαν κατά 4% σε ετήσια βάση στο οκτάμηνο Ιανουαρίου-Αυγούστου, ενώ οι επενδύσεις στην ανάπτυξη ακινήτων κατέγραψαν πολύ μεγαλύτερη πτώση, κατά 19,9%. Η επιφάνεια των νεόδμητων εμπορικών ακινήτων που πωλήθηκαν περιορίστηκε κατά 12,1%, στα 498,8 εκατ. τετραγωνικά μέτρα.
Η ασθενής ζήτηση έχει ήδη περάσει στην παραγωγή. Τον Αύγουστο η παραγωγή ακατέργαστου χάλυβα μειώθηκε κατά 3,7% σε σχέση με πέρυσι, ενώ στο οκτάμηνο του 2026 η κάμψη έφθασε το 3,1%.
Μέρος της πτώσης του Αυγούστου αποδίδεται πάντως σε εποχικούς παράγοντες, καθώς οι υψηλές θερμοκρασίες και οι έντονες βροχοπτώσεις περιόρισαν την κατασκευαστική δραστηριότητα. Το πιο εντυπωσιακό στοιχείο αφορά την κερδοφορία. Σύμφωνα με στοιχεία της Mysteel που επικαλείται η Intermodal, μόλις το 7,8% των χαλυβουργείων με υψικαμίνους ήταν κερδοφόρο στα μέσα Σεπτεμβρίου, έναντι 32,5% στα τέλη Αυγούστου. Η άνοδος του κόστους του coke, σε συνδυασμό με την περιορισμένη κατανάλωση χάλυβα, συμπιέζει δραστικά τα ήδη περιορισμένα περιθώρια των κινεζικών mills.
Αυτό δημιουργεί ένα ιδιαίτερα ενδιαφέρον δίλημμα ως προς την ποιότητα του iron ore που αγοράζουν. «Με τα περιθώρια κέρδους να έχουν συμπιεστεί έντονα, τα χαλυβουργεία εμφανίζονται λιγότερο διατεθειμένα να πληρώνουν υψηλά premiums για μεταλλεύματα υψηλότερης ποιότητας, αυξάνοντας έτσι την ελκυστικότητα των φθηνότερων, χαμηλότερης ποιότητας αυστραλιανών ores», σημειώνει ο αναλυτής της Intermodal.
Η Αυστραλία διαθέτει επιπλέον ένα κρίσιμο πλεονέκτημα: τη μικρότερη απόσταση από την Κίνα έναντι της Βραζιλίας και της Γουινέας. Η εικόνα, ωστόσο, δεν είναι μονοδιάστατη. Τα αποθέματα coke στα κινεζικά χαλυβουργεία έχουν υποχωρήσει κοντά στα χαμηλότερα επίπεδα δύο ετών, ενώ οι υψηλές τιμές του μπορούν να καταστήσουν εκ νέου ελκυστικότερο το υψηλής περιεκτικότητας σε σίδηρο μετάλλευμα.
Τα υψηλότερης ποιότητας ores απαιτούν λιγότερο κάρβουνο-coke, δημιουργούν λιγότερη σκωρία και επιτρέπουν αποδοτικότερη λειτουργία των υψικαμίνων. Έτσι, τα mills βρίσκονται ουσιαστικά ανάμεσα στο χαμηλότερο κόστος αγοράς των φθηνότερων ores και στο υψηλότερο λειτουργικό κόστος που αυτά μπορούν να συνεπάγονται.
Για τη ναυλαγορά dry bulk, η γεωγραφία των αγορών είναι εξίσου σημαντική με τον ίδιο τον όγκο των εισαγωγών. «Για το dry bulk, μεγαλύτερη εξάρτηση από αυστραλιανό υλικό θα ήταν λιγότερο υποστηρικτική για τη ζήτηση σε ton-miles σε σχέση με αντίστοιχους όγκους που προέρχονται από τη Βραζιλία ή τη Γουινέα», τονίζει ο Νίκος Ταγκούλης.Η διαφορά είναι κρίσιμη κυρίως για τα Capesize, καθώς τα φορτία από Βραζιλία και Γουινέα προς την Κίνα απασχολούν τα πλοία για πολύ μεγαλύτερο χρονικό διάστημα από τα δρομολόγια Αυστραλίας-Κίνας, περιορίζοντας αποτελεσματικότερα τη διαθέσιμη χωρητικότητα.
Βραχυπρόθεσμα, πάντως, η εικόνα παραμένει σχετικά υποστηρικτική. Ενόψει της Golden Week, τα κινεζικά χαλυβουργεία αναπληρώνουν αποθέματα ώστε να διατηρήσουν τις υψικαμίνους σε λειτουργία κατά τη διάρκεια των αργιών. Οι αυστραλιανές αποστολές iron ore προς την Κίνα αυξήθηκαν κατά 6,2% σε εβδομαδιαία βάση την τρίτη εβδομάδα του Σεπτεμβρίου. Το πραγματικό τεστ θα έρθει μετά τις αργίες. Όπως καταλήγει η ανάλυση της Intermodal, η πορεία της ζήτησης χάλυβα, η ταχύτητα μείωσης των αποθεμάτων στα κινεζικά λιμάνια, η κερδοφορία των mills, οι τιμές του coke και η διαφορά τιμής μεταξύ διαφορετικών ποιοτήτων iron ore θα καθορίσουν όχι μόνο πόσο μετάλλευμα θα χρειαστεί η Κίνα, αλλά και από πού θα το αγοράσει.
Διαβάστε ακόμη
FiliaCom: Ξανά στο σφυρί με γερή… έκπτωση προς εξεύρεση επενδυτή (pics)
Κορρές: Το μεγάλο διεθνές στοίχημα που έμεινε στη μέση και η νέα αρχή του Γιώργου Κορρέ (pics)
Η μεγάλη δυσαρέσκεια για τις αυξήσεις τιμών στα είδη πολυτελείας
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.