


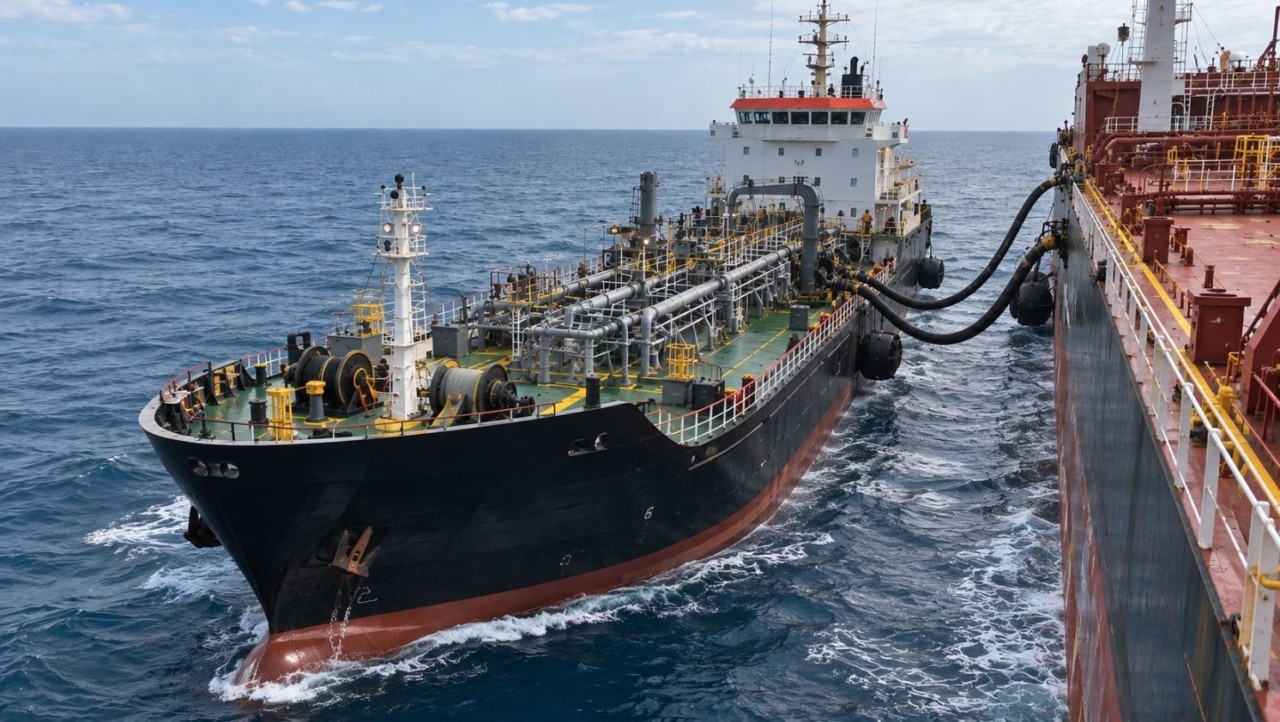
Με τις τιμές των ναυτιλιακών καυσίμων να παραμένουν περισσότερο από 70% υψηλότερες σε σχέση με τα προπολεμικά επίπεδα και τις εξαγωγές μαζούτ μέσω του Στενού του Ορμούζ να έχουν περιοριστεί κατά τουλάχιστον 800.000 τόνους μηνιαίως, η παγκόσμια ναυτιλία βρίσκεται αντιμέτωπη με μια νέα πραγματικότητα. Η κρίση στη Μέση Ανατολή δεν αυξάνει μόνο το κόστος λειτουργίας των πλοίων, αλλά μεταβάλλει και τον τρόπο με τον οποίο οι ναυτιλιακές εταιρείες σχεδιάζουν τον ανεφοδιασμό των στόλων τους.
Σύμφωνα με δύο δημοσιεύματα του διεθνούς ειδησεογραφικού πρακτορείου Reuters, στις 16 Οκτωβρίου, στελέχη της αγοράς ναυτιλιακών καυσίμων καταγράφουν σημαντικές αλλαγές στις πρακτικές προμήθειας, καθώς η περιορισμένη διαθεσιμότητα και η έντονη μεταβλητότητα των τιμών οδηγούν τους αγοραστές σε αναθεώρηση των εμπορικών τους επιλογών.
Η εξέλιξη έχει ιδιαίτερη βαρύτητα για την ελληνόκτητη ναυτιλία, καθώς η διαχείριση του κόστους καυσίμων αποτελεί βασικό παράγοντα της κερδοφορίας των πλοίων, ιδιαίτερα σε περιόδους γεωπολιτικής αστάθειας.
Ενδεικτική της πίεσης που ασκείται στην αγορά είναι η εξέλιξη του premium για το βαρύ μαζούτ HSFO 380 cSt. Σύμφωνα με τα στοιχεία που επικαλείται το Reuters, το συγκεκριμένο premium πλησιάζει πλέον τα 50 δολάρια ανά τόνο, από μόλις 5,10 δολάρια στις 27 Φεβρουαρίου.
Η διαφορά αποτυπώνει τη σημαντική επιδείνωση των συνθηκών προσφοράς, χωρίς ωστόσο να πρέπει να συγχέεται η αύξηση του συγκεκριμένου premium με τη συνολική ποσοστιαία άνοδο της τιμής των ναυτιλιακών καυσίμων.
Καθοριστικός παράγοντας είναι η διαταραχή των εμπορικών ροών από τον Περσικό Κόλπο. Οι εξαγωγές HSFO μέσω του Ορμούζ εμφανίζονται μειωμένες κατά τουλάχιστον 800.000 τόνους τον μήνα, περιορίζοντας τις διαθέσιμες ποσότητες σε μια αγορά που εξαρτάται από τη συνεχή τροφοδοσία μεγάλων ναυτιλιακών κέντρων.
Η στενότητα αυτή δεν αφορά αποκλειστικά τα πλοία που δραστηριοποιούνται στην περιοχή. Επηρεάζει ευρύτερα την αγορά, καθώς οι προμηθευτές αναζητούν φορτία από διαφορετικές γεωγραφικές περιοχές και οι διαχειριστές στόλων καλούνται να συνυπολογίσουν πρόσθετους κινδύνους στην επιλογή των λιμανιών ανεφοδιασμού.
Η σημαντικότερη αλλαγή, ωστόσο, εντοπίζεται στη στρατηγική των αγορών.
Όπως αναφέρει το Reuters, στελέχη του κλάδου διαπιστώνουν μετατόπιση από τις μακροχρόνιες δεσμεύσεις προμήθειας προς μικρότερες και συχνότερες αγορές καυσίμων. Με αυτή την προσέγγιση, οι ναυτιλιακές επιχειρήσεις επιδιώκουν να διατηρήσουν μεγαλύτερη ευελιξία απέναντι στις απότομες διακυμάνσεις των τιμών.
Η συγκεκριμένη πρακτική, πάντως, δημιουργεί και νέες επιχειρησιακές απαιτήσεις. Η αγορά μικρότερων ποσοτήτων προϋποθέτει στενότερη παρακολούθηση των διαθέσιμων αποθεμάτων, των τιμών σε διαφορετικά λιμάνια και των αναγκών κάθε πλοίου κατά τη διάρκεια του ταξιδιού του.
Παράλληλα, ορισμένοι σταθμοί ανεφοδιασμού εκτός του Περσικού Κόλπου αποκτούν μεγαλύτερη σημασία.
Το Κολόμπο στη Σρι Λάνκα, το Σαλαλά στο Ομάν και το Πορ Λουί στον Μαυρίκιο περιλαμβάνονται στα λιμάνια που αναδεικνύονται ως εναλλακτικές επιλογές για τον ανεφοδιασμό πλοίων που κινούνται στις θαλάσσιες διαδρομές του Ινδικού Ωκεανού.
Η γεωγραφική τους θέση επιτρέπει στους διαχειριστές να εξετάζουν διαφορετικά σενάρια προμήθειας καυσίμων, ανάλογα με τον προορισμό, τη διαθεσιμότητα και τις συνθήκες ασφαλείας.
Για τις ελληνικές ναυτιλιακές εταιρείες, η αναδιάταξη αυτή δημιουργεί ένα σύνθετο περιβάλλον εμπορικών και λειτουργικών αποφάσεων.
Στις ναυλώσεις ταξιδιού, όπου το κόστος καυσίμων επιβαρύνει κατά κανόνα τον πλοιοκτήτη, μια απότομη αύξηση των τιμών μπορεί να επηρεάσει άμεσα την απόδοση της συμφωνίας. Αντίθετα, στις χρονοναυλώσεις, όπου η σχετική δαπάνη βαρύνει συνήθως τον ναυλωτή, οι επιπτώσεις για τον πλοιοκτήτη είναι περισσότερο έμμεσες.
Αυτό σημαίνει ότι η ίδια αύξηση στην τιμή των bunkers δεν έχει ενιαίο οικονομικό αποτέλεσμα για όλες τις ναυτιλιακές επιχειρήσεις. Η επίδραση εξαρτάται από τη σύνθεση του στόλου, το είδος των ναυλώσεων, τις εμπορικές διαδρομές και τις συμβατικές υποχρεώσεις κάθε εταιρείας.
Παράλληλα, η επιλογή του κατάλληλου λιμανιού ανεφοδιασμού αποκτά μεγαλύτερη σημασία για τη συνολική αποδοτικότητα του ταξιδιού. Μια χαμηλότερη τιμή καυσίμων δεν αποτελεί κατ’ ανάγκη την οικονομικότερη λύση, εάν απαιτεί σημαντική παρέκκλιση από την προγραμματισμένη πορεία ή προκαλεί καθυστερήσεις.
Η εξέλιξη αυτή αναδεικνύει και μια ευρύτερη διάσταση της κρίσης του Ορμούζ: οι επιπτώσεις της δεν περιορίζονται στις ενεργειακές εξαγωγές ή στη ναυλαγορά των δεξαμενόπλοιων, αλλά μεταφέρονται σε ολόκληρη την αλυσίδα θαλάσσιων μεταφορών.
Σε μια περίοδο κατά την οποία οι ναυτιλιακές εταιρείες καλούνται ήδη να διαχειριστούν αυξημένους γεωπολιτικούς κινδύνους, μεταβολές στις εμπορικές ροές και πρόσθετες περιβαλλοντικές υποχρεώσεις, το κόστος και η διαθεσιμότητα των καυσίμων εξελίσσονται σε ακόμη πιο κρίσιμες παραμέτρους.
Η αγορά bunkering εισέρχεται έτσι σε μια περίοδο αναπροσαρμογής, με τις εταιρείες να αναζητούν μεγαλύτερη ευελιξία και εναλλακτικές λύσεις εφοδιασμού. Για την ελληνόκτητη ναυτιλία, το ζητούμενο δεν είναι μόνο η συγκράτηση του κόστους, αλλά και η δυνατότητα να εξασφαλίζεται ο απρόσκοπτος ανεφοδιασμός των πλοίων σε ένα ολοένα πιο αβέβαιο διεθνές περιβάλλον.