



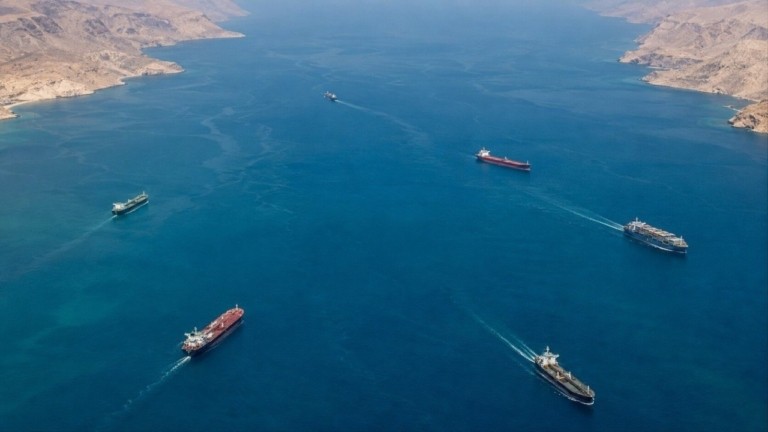

Μια νέα πραγματικότητα διαμορφώνεται στον Περσικό Κόλπο, όπου ο πόλεμος εξακολουθεί να απειλεί τη διεθνή ναυσιπλοΐα, χωρίς όμως να εμποδίζει πλέον την ανάκαμψη των πετρελαϊκών εξαγωγών. Οι ποσότητες που διοχετεύονται στις διεθνείς αγορές από τη Μέση Ανατολή ξεπέρασαν τα προπολεμικά επίπεδα, παρά το γεγονός ότι η διακίνηση μέσω των Στενών του Ορμούζ παραμένει αισθητά περιορισμένη.
Τα στοιχεία της Kpler, τα οποία δημοσιοποίησε στις 21 Οκτωβρίου η Wall Street Journal, αποκαλύπτουν το μέγεθος της ανατροπής: την εβδομάδα έως τις 18 Οκτωβρίου, οι συνολικές εξαγωγικές ροές πετρελαίου της περιοχής διαμορφώθηκαν κατά μέσο όρο σε περισσότερα από 24 εκατομμύρια βαρέλια ημερησίως, έναντι 23,3 εκατομμυρίων πριν από την έναρξη του πολέμου.
Η αύξηση ξεπερνά το 3%, αλλά το σημαντικότερο εύρημα βρίσκεται πίσω από τους αριθμούς. Από το σύνολο των εξαγωγών, περίπου 14 εκατομμύρια βαρέλια ημερησίως συνδέονται με τις διελεύσεις από το Ορμούζ και τις υπεράκτιες μεταφορτώσεις στον Κόλπο του Ομάν. Πρόκειται για το 82% των αντίστοιχων προπολεμικών ροών.
Με άλλα λόγια, η περιοχή εξάγει περισσότερο πετρέλαιο από ό,τι πριν από τη σύγκρουση, παρότι η σημαντικότερη θαλάσσια πύλη της δεν έχει αποκαταστήσει πλήρως τη λειτουργία της.
Η εξήγηση βρίσκεται στην αναδιάρθρωση των εξαγωγικών διαδρομών, με τη Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα να αξιοποιούν περισσότερο τις χερσαίες υποδομές μεταφοράς πετρελαίου.
Σύμφωνα με την Kpler, περίπου το 40% των εξαγωγών αργού πετρελαίου από τις χώρες του Κόλπου, εξαιρουμένου του Ιράν, παρακάμπτει πλέον τα Στενά, έναντι μόλις 17% πριν από τον πόλεμο.
Κομβικό ρόλο διαδραματίζουν οι αγωγοί που μεταφέρουν πετρέλαιο προς εξαγωγικούς τερματικούς σταθμούς εκτός της επικίνδυνης ζώνης. Χαρακτηριστική είναι η περίπτωση της Σαουδικής Αραβίας, η οποία χρησιμοποιεί τον αγωγό Ανατολής–Δύσης για να διοχετεύει φορτία προς το λιμάνι Yanbu στην Ερυθρά Θάλασσα.
Παράλληλα, έχει ενισχυθεί ένα διαφορετικό μοντέλο θαλάσσιων μεταφορών, με δεξαμενόπλοια να πραγματοποιούν διαδρομές μικρότερης απόστασης εντός και εκτός του Περσικού Κόλπου, παραδίδοντας στη συνέχεια τα φορτία τους σε άλλα πλοία.
Οι μεταφορτώσεις από πλοίο σε πλοίο, γνωστές ως ship-to-ship transfers, πραγματοποιούνται κυρίως σε περιοχές κοντά στις ακτές του Ομάν και της Φουτζέιρα, επιτρέποντας στα δεξαμενόπλοια που αναλαμβάνουν τα υπερατλαντικά ή ασιατικά ταξίδια να περιορίζουν την έκθεσή τους στις επικίνδυνες διελεύσεις.
Το σύστημα αυτό λειτουργεί με την υποστήριξη της αμερικανικής στρατιωτικής παρουσίας, η οποία παρέχει εναέρια κάλυψη σε συγκεκριμένους θαλάσσιους διαδρόμους.
Ωστόσο, η διατήρηση των εξαγωγών δεν σημαίνει ότι οι κίνδυνοι έχουν υποχωρήσει.
Σύμφωνα με την Wall Street Journal, περίπου 30 επιθέσεις εναντίον πλοίων έχουν καταγραφεί μέσα στον Οκτώβριο, επιβεβαιώνοντας ότι η περιοχή εξακολουθεί να αποτελεί ένα εξαιρετικά επικίνδυνο επιχειρησιακό περιβάλλον.
Η μεταφορά πετρελαίου έχει μετατραπεί σε μια ιδιαίτερα δαπανηρή διαδικασία, στην οποία τα ασφάλιστρα πολεμικού κινδύνου, οι πρόσθετες αμοιβές των πληρωμάτων και οι αυξημένοι ναύλοι επηρεάζουν σημαντικά το τελικό κόστος παράδοσης.
Ενδεικτικό των οικονομικών κινήτρων είναι ότι, σύμφωνα με εκτιμήσεις της Kpler, οι εταιρείες εμπορίας πετρελαίου μπορούν να αποκομίσουν έως και 20 δολάρια επιπλέον ανά βαρέλι από τη μεταπώληση ιρακινού αργού, σε σύγκριση με την προπολεμική περίοδο.
Για ένα VLCC που μεταφέρει περίπου δύο εκατομμύρια βαρέλια, η διαφορά αυτή αντιστοιχεί σε δυνητικό πρόσθετο εμπορικό έσοδο 40 εκατομμυρίων δολαρίων. Το ποσό αφορά την εμπορία του φορτίου και όχι τα καθαρά κέρδη του πλοιοκτήτη.
Τι αλλάζει για τους Έλληνες εφοπλιστές
Η αναδιάταξη των πετρελαϊκών ροών έχει άμεση σημασία για την ελληνόκτητη ναυτιλία, η οποία διατηρεί ισχυρή παρουσία στις κατηγορίες VLCC, Suezmax και Aframax.
Η αυξημένη διακίνηση αργού δημιουργεί προϋποθέσεις ενίσχυσης της ζήτησης για δεξαμενόπλοια, ωστόσο η σημαντικότερη παράμετρος είναι ο τρόπος με τον οποίο πραγματοποιούνται πλέον οι μεταφορές.
Ένα φορτίο που πριν από τον πόλεμο μεταφερόταν απευθείας από τον Περσικό Κόλπο προς την Ασία μπορεί σήμερα να απαιτεί διαφορετική οργάνωση, πρόσθετες μεταφορτώσεις και συμμετοχή περισσότερων πλοίων.
Αυτή η αλλαγή επηρεάζει τη διαθέσιμη χωρητικότητα, καθώς δεξαμενόπλοια δεσμεύονται σε συγκεκριμένες διαδρομές ή απασχολούνται για μεγαλύτερα χρονικά διαστήματα.
Για τους Έλληνες πλοιοκτήτες, η εξέλιξη δημιουργεί δύο διαφορετικές προοπτικές.
Από τη μία πλευρά, η αυξημένη πολυπλοκότητα των μεταφορών μπορεί να διατηρήσει ισχυρή τη ζήτηση για δεξαμενόπλοια και να στηρίξει τις ναυλαγορές. Από την άλλη, η υψηλή επικινδυνότητα, οι ασφαλιστικές επιβαρύνσεις και η ανάγκη προστασίας των πληρωμάτων περιορίζουν τις δυνατότητες συμμετοχής στις πλέον επικίνδυνες διαδρομές.
Ιδιαίτερη σημασία αποκτά και η αγορά των παλαιότερων δεξαμενόπλοιων, ορισμένα από τα οποία αξιοποιούνται σε επαναλαμβανόμενες μεταφορές μικρότερων αποστάσεων εντός της περιοχής.
Πάντως, η αύξηση των εξαγωγών δεν συνεπάγεται αυτομάτως περαιτέρω άνοδο των ναύλων. Η πορεία της αγοράς θα εξαρτηθεί από τη διαθεσιμότητα των πλοίων, τις αποστάσεις μεταφοράς και το κατά πόσον οι νέες διαδρομές θα αποκτήσουν μόνιμο χαρακτήρα.
Η ανάκαμψη του αργού δεν ισχύει για όλα τα καύσιμα
Η εικόνα είναι διαφορετική στην αγορά των διυλισμένων προϊόντων, όπου οι εξαγωγές εξακολουθούν να υπολείπονται σημαντικά των προπολεμικών επιπέδων.
Σύμφωνα με στοιχεία του Διεθνούς Οργανισμού Ενέργειας που επικαλείται η Wall Street Journal, οι εξαγωγές πετρελαϊκών προϊόντων από τη Μέση Ανατολή διαμορφώθηκαν τον Σεπτέμβριο σε 1,9 εκατομμύρια βαρέλια ημερησίως, έναντι 4,7 εκατομμυρίων πριν από τη σύγκρουση.
Η απόκλιση αυτή εξηγεί γιατί η ανάκαμψη των ροών αργού πετρελαίου δεν μεταφράζεται απαραίτητα σε αποκλιμάκωση των πιέσεων στις διεθνείς αγορές καυσίμων.
Οι περιορισμοί στην προσφορά ντίζελ και άλλων προϊόντων εξακολουθούν να αποτελούν πηγή ανησυχίας, με πιθανές επιπτώσεις στις μεταφορές, στη βιομηχανία και στο ενεργειακό κόστος.
Η ανάκαμψη των πετρελαϊκών εξαγωγών μεταβάλλει και τη γεωπολιτική σημασία του Ορμούζ.
Το Ιράν εξακολουθεί να διαθέτει τη δυνατότητα να απειλεί εμπορικά πλοία και να αυξάνει το κόστος της ναυσιπλοΐας. Ωστόσο, η προσαρμογή των εξαγωγέων και της ναυτιλιακής αγοράς περιορίζει την αποτελεσματικότητα μιας στρατηγικής που στηρίζεται αποκλειστικά στη διακοπή των πετρελαϊκών ροών.
Η ανθεκτικότητα αυτή παραμένει εύθραυστη. Μια νέα κλιμάκωση των επιθέσεων ή σοβαρή διαταραχή στις εναλλακτικές υποδομές θα μπορούσε να ανατρέψει γρήγορα την εικόνα.
Για τη διεθνή ναυτιλία και ιδιαίτερα για τους ελληνόκτητους στόλους δεξαμενόπλοιων, το βασικό ερώτημα είναι εάν το νέο μοντέλο μεταφορών θα διατηρηθεί ακόμη και μετά την αποκλιμάκωση της κρίσης.
Το ουσιαστικό συμπέρασμα είναι ότι ο πόλεμος δεν έχει σταματήσει τη ροή του πετρελαίου, αλλά έχει αλλάξει τον τρόπο με τον οποίο αυτό φτάνει στις αγορές. Και όσο η μεταφορά παραμένει ακριβότερη, πιο σύνθετη και επικίνδυνη, η επιστροφή των εξαγωγών στα προπολεμικά επίπεδα δεν θα ισοδυναμεί με επιστροφή της ναυτιλίας στην κανονικότητα.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.