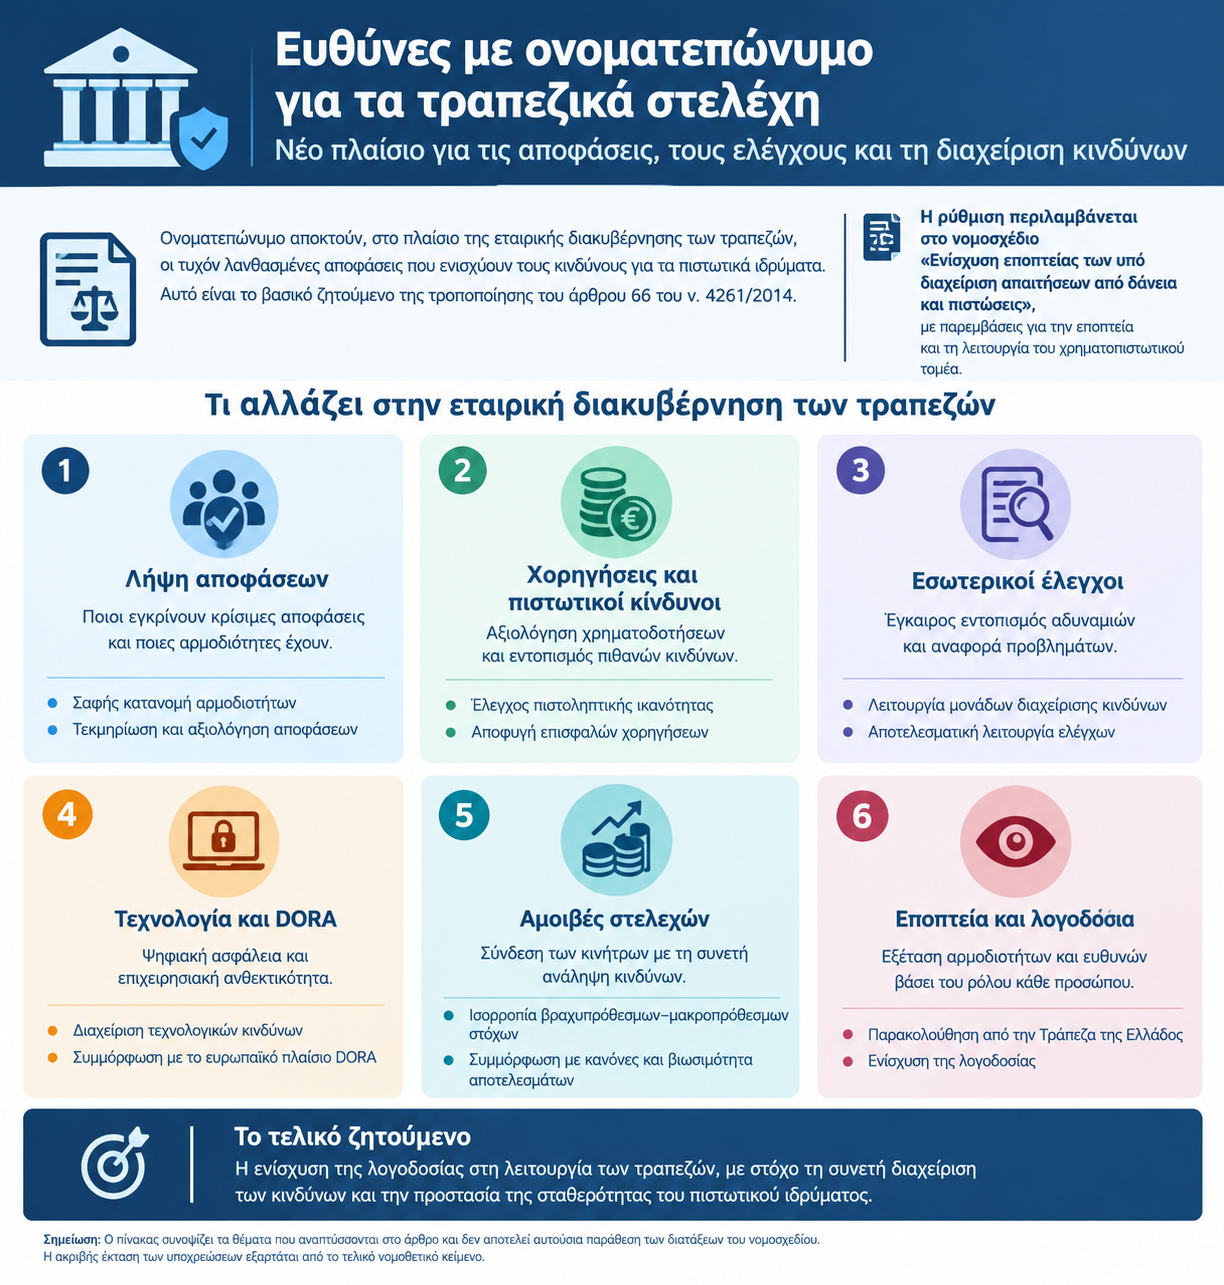
Ονοματεπώνυμο αποκτούν, στο πλαίσιο της εταιρικής διακυβέρνησης των τραπεζών, οι τυχόν λανθασμένες αποφάσεις που ενισχύουν τους κινδύνους για τα πιστωτικά ιδρύματα. Αυτό είναι το βασικό ζητούμενο της τροποποίησης του άρθρου 66 του ν. 4261/2014, η οποία φέρνει στο προσκήνιο τον τρόπο με τον οποίο οργανώνονται, λαμβάνονται, ελέγχονται και αξιολογούνται οι κρίσιμες αποφάσεις στο εσωτερικό των τραπεζών.
Η συγκεκριμένη διάταξη- άρθρο 138– περιλαμβάνεται στο νομοσχέδιο «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις», στο πλαίσιο των παρεμβάσεων για την εποπτεία και τη λειτουργία του χρηματοπιστωτικού τομέα. Στο επίκεντρο βρίσκεται η εταιρική διακυβέρνηση των πιστωτικών ιδρυμάτων, με έμφαση στη σαφή κατανομή αρμοδιοτήτων, στην αποτελεσματικότητα των εσωτερικών ελέγχων και στη διαχείριση των κινδύνων.
Ποιος ενέκρινε μια επισφαλή χορήγηση δανείου; Ποιος υποτίμησε τους κινδύνους; Ποιος όφειλε να εντοπίσει έγκαιρα ένα πρόβλημα και ποιος είχε την αρμοδιότητα να παρέμβει, αλλά δεν το έκανε;
Τα ερωτήματα αυτά βρίσκονται στον πυρήνα της εταιρικής διακυβέρνησης, καθώς οι αποφάσεις των τραπεζικών στελεχών δεν επηρεάζουν μόνο την πορεία ενός πιστωτικού ιδρύματος, αλλά μπορούν να έχουν ευρύτερες συνέπειες για τη χρηματοπιστωτική σταθερότητα.
Η νέα ρύθμιση αναδεικνύει τη σημασία της σαφούς κατανομής αρμοδιοτήτων και της αποτελεσματικής λειτουργίας των μηχανισμών ελέγχου.
Στόχος είναι να υπάρχει καθαρή εικόνα για το ποιος αποφασίζει, ποιος εποπτεύει και ποιος έχει την ευθύνη να διασφαλίζει ότι οι διαδικασίες διαχείρισης κινδύνων εφαρμόζονται στην πράξη. Γιατί όταν οι αρμοδιότητες είναι ασαφείς ή οι έλεγχοι δεν λειτουργούν αποτελεσματικά, ο κίνδυνος δεν περιορίζεται σε μια λανθασμένη επιχειρηματική επιλογή: μπορεί να εξελιχθεί σε σοβαρή απειλή για την ίδια την τράπεζα.
1. Οι αποφάσεις που μπορεί να κοστίσουν ακριβά
Στο επίκεντρο βρίσκονται οι αποφάσεις που αφορούν τη χορήγηση πιστώσεων, την αξιολόγηση της πιστοληπτικής ικανότητας των δανειοληπτών και την ανάληψη κινδύνων. Μια λανθασμένη εκτίμηση, η παράβλεψη κρίσιμων οικονομικών στοιχείων ή η έγκριση μιας χρηματοδότησης χωρίς επαρκή αξιολόγηση μπορεί να οδηγήσει σε ζημιές και να επιβαρύνει την ποιότητα του δανειακού χαρτοφυλακίου.
Το κρίσιμο ζήτημα είναι αν οι αποφάσεις λαμβάνονται βάσει συγκεκριμένων κριτηρίων και ελέγχων και αν μπορεί να προσδιοριστεί ποια πρόσωπα είχαν αρμοδιότητα και ποιος ήταν ο ρόλος τους στη διαδικασία. Η ύπαρξη μιας ζημιογόνας απόφασης δεν σημαίνει αυτομάτως ότι υπάρχει προσωπική ευθύνη ή παράβαση. Καθιστά, όμως, αναγκαία την εξέταση των διαδικασιών, των στοιχείων που αξιολογήθηκαν και των ελέγχων που πραγματοποιήθηκαν.
2. Εσωτερικοί έλεγχοι: λειτουργούν ή απλώς υπάρχουν;
Η εταιρική διακυβέρνηση δεν εξαντλείται στην υπογραφή μιας απόφασης. Περιλαμβάνει και τους μηχανισμούς που καλούνται να εντοπίζουν εγκαίρως τις αδυναμίες, να αξιολογούν τους κινδύνους και να διασφαλίζουν ότι οι κανόνες τηρούνται.
Οι μονάδες διαχείρισης κινδύνων και εσωτερικού ελέγχου έχουν καθοριστικό ρόλο σε αυτή τη διαδικασία. Εάν εμφανίζονται προειδοποιητικές ενδείξεις, το ερώτημα είναι αν αυτές εντοπίστηκαν, αν αναφέρθηκαν στα αρμόδια όργανα και αν ακολούθησαν οι αναγκαίες ενέργειες. Η αποτελεσματικότητα των ελέγχων κρίνεται, επομένως, όχι μόνο από την τυπική ύπαρξή τους, αλλά και από την ικανότητά τους να λειτουργούν ουσιαστικά.
3. Τεχνολογία και κυβερνοκίνδυνοι στο τραπεζικό προσκήνιο
Οι κίνδυνοι για μια τράπεζα δεν προέρχονται μόνο από τις πιστοδοτήσεις και τις επιχειρηματικές αποφάσεις. Τα πληροφοριακά συστήματα, η ψηφιακή ασφάλεια και η ανθεκτικότητα των τεχνολογικών υποδομών αποτελούν πλέον κρίσιμους παράγοντες για την ασφαλή λειτουργία της.
Η διαχείριση των τεχνολογικών κινδύνων και η συμμόρφωση με το ευρωπαϊκό πλαίσιο DORA ενισχύουν την ανάγκη για σαφείς αρμοδιότητες, επαρκείς ελέγχους και κατάλληλη εποπτεία. Μια σοβαρή τεχνολογική αστοχία ή μια ανεπαρκής αντιμετώπιση κυβερνοαπειλών μπορεί να διαταράξει τη λειτουργία ενός πιστωτικού ιδρύματος και να πλήξει την εμπιστοσύνη των πελατών του.
4. Τα μπόνους και τα κίνητρα των στελεχών
Ιδιαίτερη σημασία έχει και ο τρόπος με τον οποίο αμείβονται τα τραπεζικά στελέχη. Όταν οι μεταβλητές αποδοχές συνδέονται αποκλειστικά με βραχυπρόθεσμα αποτελέσματα, υπάρχει ο κίνδυνος να δημιουργούνται κίνητρα για αποφάσεις που αυξάνουν την έκθεση σε κινδύνους.
Το ζητούμενο είναι οι πολιτικές αμοιβών να λαμβάνουν υπόψη όχι μόνο την επίτευξη οικονομικών στόχων, αλλά και τη βιωσιμότητα των αποτελεσμάτων, τη συνετή ανάληψη κινδύνων και την τήρηση των κανόνων. Η αξιολόγηση της απόδοσης δεν μπορεί να αποσυνδέεται από τις συνέπειες των επιλογών που γίνονται για την επίτευξή της.
5. Ο ρόλος της εποπτείας και τα όρια της ευθύνης
Η Τράπεζα της Ελλάδος, στο πλαίσιο των εποπτικών αρμοδιοτήτων της, παρακολουθεί τη συμμόρφωση των πιστωτικών ιδρυμάτων με τις απαιτήσεις που διέπουν τη λειτουργία και την εταιρική τους διακυβέρνηση. Η σαφής κατανομή ευθυνών, η επάρκεια των εσωτερικών ελέγχων και η αποτελεσματική διαχείριση κινδύνων αποτελούν κρίσιμα στοιχεία αυτής της εποπτείας.
Η τροποποίηση του άρθρου 66 δεν σημαίνει ότι κάθε λανθασμένη απόφαση οδηγεί αυτομάτως σε προσωπικές κυρώσεις. Αναδεικνύει, ωστόσο, τη σημασία ενός πλαισίου στο οποίο οι αρμοδιότητες είναι προσδιορισμένες, οι διαδικασίες ελέγχου λειτουργούν και οι ευθύνες μπορούν να εξετάζονται με βάση τον πραγματικό ρόλο κάθε προσώπου.
Το τελικό ζητούμενο είναι η ενίσχυση της λογοδοσίας στη λειτουργία των τραπεζών. Γιατί η αποτελεσματική εταιρική διακυβέρνηση δεν αφορά μόνο το ποιος έχει την εξουσία να αποφασίζει, αλλά και το κατά πόσο οι αποφάσεις λαμβάνονται με γνώμονα τη συνετή διαχείριση των κινδύνων και την προστασία της σταθερότητας του πιστωτικού ιδρύματος.