


Σημαντική διασπορά και βελτιωμένα χαρακτηριστικά πιστωτικού κινδύνου παρουσιάζει το χαρτοφυλάκιο δανείων της CrediaBank, με τη διοίκηση να δίνει ιδιαίτερη έμφαση στην ανάπτυξη της χρηματοδότησης της ναυτιλίας, αλλά και στη διατήρηση αυστηρών ορίων στη συγκέντρωση κινδύνου ανέφερε η διοίκηση της τράπεζας στην παρουσίαση του εννιαμήνου στους αναλυτές.
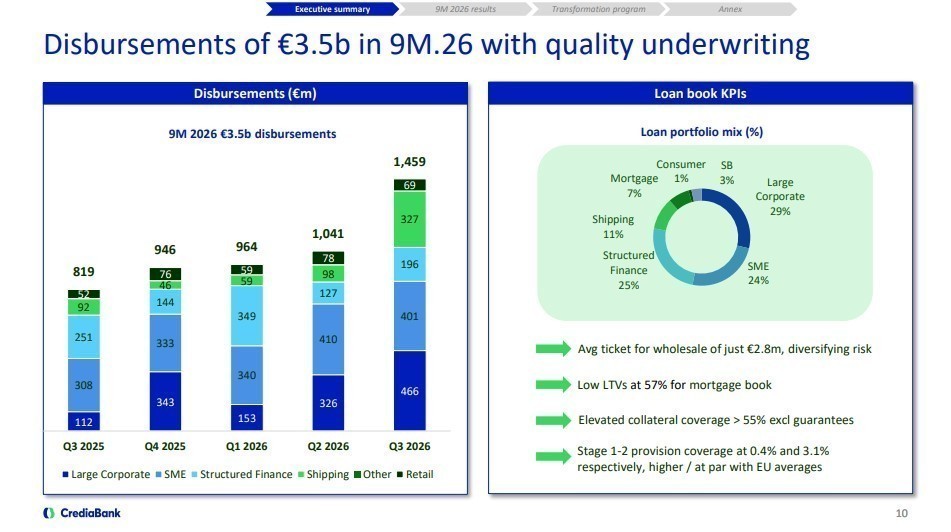
Τα μεγάλα εταιρικά δάνεια αντιστοιχούν στο 29% του χαρτοφυλακίου, η χρηματοδότηση μικρομεσαίων επιχειρήσεων στο 24% και το structured finance στο 25%. Η ναυτιλία συμμετέχει με 11%, τα στεγαστικά δάνεια με 7%, τα δάνεια SB με 3% και η καταναλωτική πίστη με 1%.
Ιδιαίτερη αναφορά έγινε στη δυναμική ανάπτυξη της ναυτιλιακής χρηματοδότησης. Όπως εξήγησε η διευθύνουσα σύμβουλος της τράπεζας, Ελένη Βρεττού, στο παρελθόν η CrediaBank διέθετε περιορισμένα κεφάλαια και δεν είχε τη δυνατότητα να αναπτυχθεί στον συγκεκριμένο κλάδο, ιδίως σε κατηγορίες πλοίων όπως τα LNG carriers, τα tankers και τα containerships. Πλέον, η τράπεζα βλέπει σημαντικές ευκαιρίες και ενισχύει την παρουσία της, με τον δείκτη δανείου προς εξασφάλιση να διαμορφώνεται περίπου στο 40%.
Τι ισχύει για τα συνδεδεμένα δάνεια
Αναφορικά με τα δάνεια προς συνδεδεμένα μέρη, η διοίκηση ξεκαθάρισε ότι αυτά βρίσκονται κάτω από τα όρια που προβλέπει το θεσμικό πλαίσιο και δεν υπερβαίνουν το 6%. Παράλληλα, εγκρίνονται από το ανεξάρτητο διοικητικό συμβούλιο της τράπεζας.
Το λοιπό χαρτοφυλάκιο
Στο στεγαστικό χαρτοφυλάκιο, ο δείκτης δανείου προς αξία ακινήτου (LTV) ανέρχεται σε 57%. Η κάλυψη προβλέψεων για δάνεια Stage 1 και Stage 2 διαμορφώνεται σε 0,4% και 3,1% αντίστοιχα, επίπεδα υψηλότερα ή αντίστοιχα των μέσων όρων της ΕΕ. Επιπλέον, η κάλυψη με εξασφαλίσεις υπερβαίνει το 55%, χωρίς να συνυπολογίζονται οι εγγυήσεις.
Η διοίκηση αναφέρθηκε επίσης στα παλαιά μη εξυπηρετούμενα δάνεια, που δημιουργήθηκαν πριν από το 2022 και δεν εντάχθηκαν στο πρόγραμμα «Ηρακλής», διευκρινίζοντας ότι δεν υπάρχουν άλλες αντίστοιχες εκκρεμότητες που να αναμένουν αναγνώριση ζημιών.
Στο μεταξύ, τα στεγαστικά δάνεια ύψους €37 εκατ. που προστέθηκαν στο χαρτοφυλάκιο της τράπεζας αφορούν δάνεια που έχουν επανέλθει σε κανονική εξυπηρέτηση. Η συγκεκριμένη συναλλαγή, σύμφωνα με τη διοίκηση, μπορεί να αποτελέσει οδηγό για αντίστοιχες κινήσεις στο μέλλον.
Όσον αφορά το καθαρό επιτοκιακό περιθώριο (NIM), η διοίκηση το τοποθέτησε στο 2,4%, εκτιμώντας ότι θα παραμείνει σε υψηλά επίπεδα και το 2027.

HSBC Malta: Ορόσημο το δεύτερο τρίμηνο του 2027
Παράλληλα, προχωρά η προετοιμασία για την ενσωμάτωση της HSBC Malta. Η συμφωνία αγοραπωλησίας (SPA) υπογράφηκε τον Δεκέμβριο του 2025 και τον Ιανουάριο του 2026 κατατέθηκε ο σχετικός φάκελος στην αρμόδια εποπτική αρχή της Μάλτας. Τον Απρίλιο του 2026 οριστικοποιήθηκε το νέο λειτουργικό μοντέλο (Target Operating Model – TOM).
Για το τέταρτο τρίμηνο του 2026 προβλέπεται η λήψη των εποπτικών εγκρίσεων από την τοπική αρχή και την Ευρωπαϊκή Κεντρική Τράπεζα για την αλλαγή ελέγχου. Ακολουθεί η φάση επιχειρησιακής και τεχνολογικής ετοιμότητας, η οποία εκτείνεται στο τέταρτο τρίμηνο του 2026 και το πρώτο τρίμηνο του 2027. Οι δοκιμές ενοποίησης των συστημάτων και αποδοχής χρηστών (UAT) έχουν ήδη ξεκινήσει.
Η νομική και λειτουργική συγχώνευση, μαζί με την αλλαγή ιδιοκτησίας, τοποθετείται στο δεύτερο τρίμηνο του 2027.
Κέρδη €37,4 εκατ. στο εννεάμηνο
Σε επίπεδο οικονομικών επιδόσεων, κινητήριος δύναμη της κερδοφορίας αποτέλεσε η ισχυρή πιστωτική επέκταση, η οποία ενίσχυσε τόσο τα καθαρά έσοδα από τόκους όσο και τις προμήθειες. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 32%, στα €158,1 εκατ., ενώ τα καθαρά έσοδα από προμήθειες ενισχύθηκαν κατά 34%, στα €35,1 εκατ.
Τα επαναλαμβανόμενα προ προβλέψεων κέρδη ανήλθαν σε €87,3 εκατ., αυξημένα κατά 56% σε ετήσια βάση, ενώ τα επαναλαμβανόμενα βασικά προ προβλέψεων κέρδη σχεδόν διπλασιάστηκαν, φτάνοντας τα €76,5 εκατ. Τα επαναλαμβανόμενα λειτουργικά έξοδα διαμορφώθηκαν σε €116,7 εκατ., αυξημένα κατά 8%, μεταξύ άλλων λόγω πρόσθετου κόστους περίπου €4,6 εκατ. που συνδέεται με την εξαγορά της τράπεζας στη Μάλτα. Αντίθετα, το κόστος προσωπικού μειώθηκε κατά 2%.
Η βελτίωση των εσόδων περιόρισε τον δείκτη κόστους προς έσοδα στο 57,2%, από 65,8% ένα χρόνο νωρίτερα, ενώ στο τρίτο τρίμηνο υποχώρησε περαιτέρω στο 54,2%.
Τα καθαρά κέρδη μετά από φόρους ανήλθαν σε €37,4 εκατ., έναντι €9,9 εκατ. το εννεάμηνο του 2025, καταγράφοντας αύξηση 278%. Τα επαναλαμβανόμενα καθαρά κέρδη διαμορφώθηκαν σε €49,5 εκατ., αυξημένα κατά 56%.
Τα αποτελέσματα για το σύνολο του 2026 αναμένεται να ανακοινωθούν το 2027. Τότε, σύμφωνα με τον σχεδιασμό της τράπεζας, θα υπάρξει και επικαιροποίηση των εκτιμήσεων και των στόχων για την επόμενη περίοδο.