





Να αυξήσει κατά το δυνατόν τη διανομή μετρητών στο συνολικό μείγμα διανομής είναι ο στόχος της Εθνικής Τράπεζας όπως αυτός αποτυπώθηκε από την διοίκηση της ΕΤΕ κατά την παρουσίαση του 9μήνου.
Σύμφωνα με τον κ. Παύλο Μυλωνά CEO της τράπεζας αυτό ξεκινάει ήδη από το ενδιάμεσο μέρισμα ύψους 0,26 ευρώ ανά μετοχή το οποίο θα διανεμηθεί το Νοέμβριο και είναι και το υψηλότερο που διανέμει ο κλάδος.
Η τράπεζα πέτυχε εξαιρετική δημιουργία αξίας για τους μετόχους της, καταγράφοντας αύξηση άνω του 50% σε διάστημα μικρότερο των τριών ετών. Το αποτέλεσμα αυτό αντανακλά την επιτυχημένη στρατηγική κατανομής κεφαλαίων, η οποία συνδυάζει την ενίσχυση της ενσώματης λογιστικής αξίας (Tangible Book Value – TBV) με τη σταθερή και αυξανόμενη επιστροφή κεφαλαίων στους μετόχους.
Η πολιτική διανομών περιλαμβάνει την καταβολή μερισμάτων, καθώς και την επαναγορά ιδίων μετοχών, προσφέροντας πολλαπλές μορφές ανταμοιβής στους επενδυτές. Παράλληλα, η εταιρεία διατηρεί μια επαναλαμβανόμενη πολιτική διανομής κεφαλαίων, με τα ποσοστά διανομής να διαμορφώνονται σταδιακά σε 30%, 50% και 60% (2026).
Η τελική διανομή και η σύνθεσή της θα προσδιοριστούν στο τέλος του έτους, επιβεβαιώνοντας τη δέσμευση της τράπεζας για συνεπή κεφαλαιακή πειθαρχία, ισχυρές αποδόσεις και διαρκή δημιουργία αξίας για τους μετόχους της.
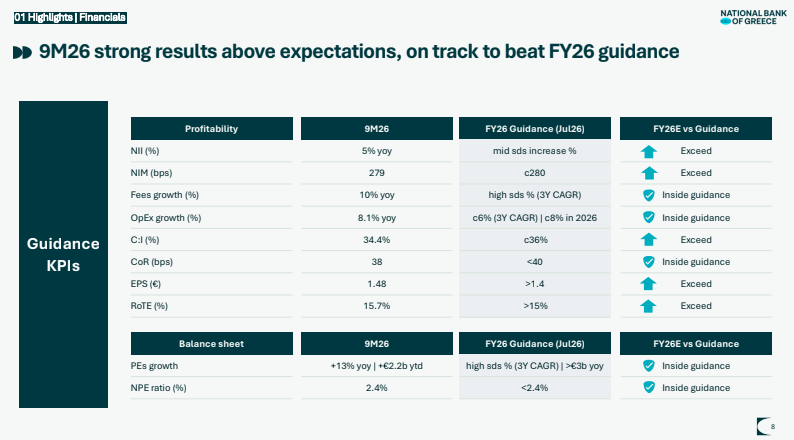
Ισχυρές επιδόσεις 9μήνου 2026, με υπεραπόδοση έναντι των εκτιμήσεων και σε τροχιά υπέρβασης των ετήσιων στόχων
Τα αποτελέσματα του 9μήνου 2026 επιβεβαιώνουν την ισχυρή αναπτυξιακή δυναμική της τράπεζας, με τις περισσότερες βασικές χρηματοοικονομικές επιδόσεις να υπερβαίνουν ή να κινούνται εντός των στόχων που είχαν τεθεί για το 2026.
Στην κερδοφορία, τα καθαρά έσοδα από τόκους (NII) αυξήθηκαν κατά 5% σε ετήσια βάση, υπερβαίνοντας την πρόβλεψη για μεσοψήφια ποσοστιαία αύξηση, ενώ το καθαρό επιτοκιακό περιθώριο (NIM) διαμορφώθηκε στις 279 μονάδες βάσης, εντός του στόχου των περίπου 280 μ.β. Τα έσοδα από προμήθειες αυξήθηκαν κατά 10%, υπερβαίνοντας τον στόχο υψηλής μονοψήφιας ανάπτυξης. Η αύξηση των λειτουργικών εξόδων κατά 8,1% κινήθηκε εντός του προβλεπόμενου πλαισίου.
Η Εθνική Τράπεζα επωφελήθηκε σημαντικά από την αύξηση των εσόδων από τόκους. Παρά την άνοδο των επιτοκίων το κόστος χρηματοδότησης των καταθέσεων της τράπεζας παραμένει πάρα πολύ χαμηλό δεδομένου ότι το μεγαλύτερο κομμάτι αυτού, πέραν του 80% είναι καταθέσεις χωρίς καθόλου ή με ελάχιστο τόκο.
Ο δείκτης κόστους προς έσοδα διαμορφώθηκε στο 34,4%, καλύτερα από τον στόχο του 36%, ενώ το κόστος πιστωτικού κινδύνου ανήλθε στις 38 μ.β., εντός του ορίου των 40 μ.β. Τα κέρδη ανά μετοχή διαμορφώθηκαν σε €1,48, υπερβαίνοντας τον στόχο των €1,40, και η απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) ανήλθε σε 15,7%, υψηλότερα από τον στόχο του 15%.
Στον ισολογισμό, τα εξυπηρετούμενα δάνεια αυξήθηκαν κατά 13% ή €2,2 δισ. από την αρχή του έτους, ενώ ο δείκτης NPE διαμορφώθηκε στο 2,4%, εντός του στόχου.
Συνολικά, η ισχυρή επίδοση δημιουργεί θετικές προϋποθέσεις για υπέρβαση του guidance του 2026.
Υγιής αύξηση των χορηγήσεων: θετική συμβολή της λιανικής τραπεζικής στην πιστωτική επέκταση
Η πιστωτική επέκταση παρουσιάζει υγιή δυναμική, με τη λιανική τραπεζική να συμβάλλει θετικά στην αύξηση των χορηγήσεων. Το εγχώριο χαρτοφυλάκιο λιανικής τραπεζικής (Retail Performing Exposures – PEs) ανέρχεται σε €9,7 δισ., επιβεβαιώνοντας τη σταθερή παρουσία της τράπεζας στην αγορά.
Ειδικότερα, το χαρτοφυλάκιο στεγαστικών δανείων κατέγραψε αύξηση 1% σε ετήσια βάση, τα καταναλωτικά δάνεια ενισχύθηκαν κατά 8%, ενώ τα δάνεια προς μικρές επιχειρήσεις (SBLs) σημείωσαν ισχυρότερη αύξηση 12%.
Παράλληλα, η τράπεζα διατηρεί ισχυρή ανταγωνιστική θέση στις νέες εκταμιεύσεις, με τα μερίδια αγοράς να κινούνται σε επίπεδα περίπου 25%-28%, ανάλογα με την κατηγορία χρηματοδότησης.
Η εξέλιξη αυτή αναδεικνύει την αποτελεσματική εμπορική στρατηγική και τη δυναμική ανάπτυξης της λιανικής τραπεζικής.
Οι εισροές νέων μη εξυπηρετούμενων ανοιγμάτων παραμένουν ανεπηρέαστες από τη γεωπολιτική αβεβαιότητα
Η ποιότητα του δανειακού χαρτοφυλακίου παραμένει ισχυρή και ανθεκτική, χωρίς να καταγράφονται ουσιαστικές επιπτώσεις από την αυξημένη γεωπολιτική αβεβαιότητα. Κατά το γ΄ τρίμηνο του 2026, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) διαμορφώθηκε στο 2,4% σε επίπεδο Ομίλου, επιβεβαιώνοντας τη διατήρηση της υψηλής ποιότητας του ενεργητικού.
Σε επίπεδο εγχώριων δραστηριοτήτων, ο δείκτης NPE ανήλθε σε 2,3%, ενώ διαμορφώθηκε σε 1,8% στη λιανική τραπεζική και 3,7% στο επιχειρηματικό χαρτοφυλάκιο. Παράλληλα, η συνολική κάλυψη των NPEs ανήλθε στο 103%, ενώ η κάλυψη μέσω προβλέψεων διαμορφώθηκε στο 53,4% για τον Όμιλο, ενισχυόμενη περαιτέρω από τις εξασφαλίσεις.
Οι συνολικές εγχώριες ρυθμισμένες εκθέσεις ανέρχονται σε €0,8 δισ., ενώ τα συνολικά NPEs του Ομίλου διαμορφώνονται σε €1,0 δισ., εκ των οποίων €0,6 δισ. αφορούν το επιχειρηματικό χαρτοφυλάκιο.
Οι οργανικές ροές μη εξυπηρετούμενων ανοιγμάτων παραμένουν ελεγχόμενες, με τις εισροές να αντισταθμίζονται από θεραπείες δανείων, ανακτήσεις, ρευστοποιήσεις και διαγραφές.
Τέλος, το κόστος πιστωτικού κινδύνου παραμένει σε χαμηλά επίπεδα, στις 38 μονάδες βάσης, επιβεβαιώνοντας την αποτελεσματική διαχείριση κινδύνων και την ανθεκτικότητα του χαρτοφυλακίου.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.