





Κέρδη που πλησιάζουν το 1 δισ. ευρώ στο εννεάμηνο, ενίσχυση των εσόδων από τόκους και προμήθειες, ενδιάμεσο μέρισμα 230 εκατ. ευρώ και κεφαλαιακή επάρκεια 17,5% συνθέτουν την εικόνα της Εθνική Τράπεζα για το εννεάμηνο του 2026. Η διοίκηση εμφανίζεται αισιόδοξη για την επίτευξη ή και υπέρβαση των στόχων της χρονιάς, ενώ προετοιμάζει το έδαφος για τη διατήρηση της αναπτυξιακής δυναμικής και το 2027.
Κέρδη 996 εκατ. ευρώ και ισχυρή απόδοση κεφαλαίων
Με ιδιαίτερα θετικό αποτύπωμα ολοκληρώθηκε το εννεάμηνο του 2026 για την Εθνική Τράπεζα, καθώς τα κέρδη μετά από φόρους σε επίπεδο Ομίλου διαμορφώθηκαν στα 996 εκατ. ευρώ, έναντι 979 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας αύξηση 2%.
Η επίδοση αυτή αποτυπώνει τη δυναμική του βασικού τραπεζικού μοντέλου, με αιχμή του δόρατος τα οργανικά έσοδα, τα οποία ενισχύθηκαν κατά 6% και ανήλθαν σε 2,054 δισ. ευρώ. Ιδιαίτερη σημασία έχει και η απόδοση ενσώματων ιδίων κεφαλαίων, η οποία διαμορφώθηκε σε 15,7% σε επίπεδο εννεαμήνου, ξεπερνώντας τον ετήσιο στόχο της τράπεζας για απόδοση άνω του 15%.
Τα κέρδη ανά μετοχή ανήλθαν σε 1,48 ευρώ, επίδοση που βρίσκεται πάνω από τον στόχο των 1,40 ευρώ για το σύνολο του 2026. Πρόκειται για ένα ακόμη στοιχείο που ενισχύει την εκτίμηση της διοίκησης ότι η χρονιά μπορεί να κλείσει καλύτερα από τις αρχικές προβλέψεις.
Διανομές 230 εκατ. ευρώ στους μετόχους
Στο επίκεντρο της στρατηγικής της Εθνικής Τράπεζας βρίσκεται και η ενίσχυση των αποδόσεων προς τους μετόχους. Η τράπεζα προχωρά σε ενδιάμεση διανομή κερδών ύψους 230 εκατ. ευρώ, που αντιστοιχεί περίπου σε 0,26 ευρώ ανά μετοχή και είναι αυξημένη κατά 18% σε σχέση με το 2025.
Παράλληλα, η πρόβλεψη για διανομή αντιστοιχεί στο 60% των κερδών του εννεαμήνου. Το τελικό ύψος των διανομών για τη χρήση 2026 θα καθοριστεί στο τέλος της χρονιάς και θα τελεί υπό την έγκριση της Ετήσιας Γενικής Συνέλευσης του 2027, καθώς και των απαιτούμενων κανονιστικών εγκρίσεων.
Η πολιτική αυτή αποτυπώνει την πρόθεση της διοίκησης να συνδυάσει την ισχυρή κεφαλαιακή θέση με ουσιαστικές αποδόσεις για τους μετόχους, χωρίς να περιορίζει τη δυνατότητα χρηματοδότησης νέων επιχειρηματικών ευκαιριών.
Τόκοι: Η άνοδος των επιτοκίων ενισχύει τα έσοδα
Καθοριστική συμβολή στην κερδοφορία έχουν τα καθαρά έσοδα από τόκους, τα οποία ανήλθαν σε 1,683 δισ. ευρώ στο εννεάμηνο, αυξημένα κατά 5% σε ετήσια βάση. Η επιτάχυνση ήταν ακόμη πιο εμφανής στο τρίτο τρίμηνο, όταν τα έσοδα διαμορφώθηκαν στα 587 εκατ. ευρώ, σημειώνοντας αύξηση 6% σε σχέση με το δεύτερο τρίμηνο.
Η εξέλιξη συνδέεται τόσο με την άνοδο των επιτοκίων αναφοράς όσο και με την πιστωτική επέκταση. Το Euribor τριμήνου ενισχύθηκε κατά 28 μονάδες βάσης σε τριμηνιαία βάση, ενώ το καθαρό επιτοκιακό περιθώριο της τράπεζας ανέβηκε στις 288 μονάδες βάσης, από 273 μονάδες βάσης το προηγούμενο τρίμηνο.
Θετική είναι και η εικόνα στα έσοδα από προμήθειες, τα οποία έφθασαν τα 371 εκατ. ευρώ, αυξημένα κατά 10% σε σχέση με το εννεάμηνο του 2025. Σημαντικό ρόλο διαδραματίζει η αυξημένη ζήτηση για επενδυτικά προϊόντα, με τα αμοιβαία κεφάλαια της Εθνικής να καταγράφουν άνοδο άνω του 40% σε ετήσια βάση.
Η διοίκηση εκτιμά ότι η περαιτέρω ανατιμολόγηση του ενεργητικού, η αναμενόμενη αύξηση των χορηγήσεων και η ευνοϊκή πορεία των επιτοκίων δημιουργούν τις προϋποθέσεις για περαιτέρω ενίσχυση των οργανικών εσόδων τόσο στο τελευταίο τρίμηνο του 2026 όσο και το 2027.
Κεφάλαια: CET1 στο 17,5% και ισχυρά αποθέματα
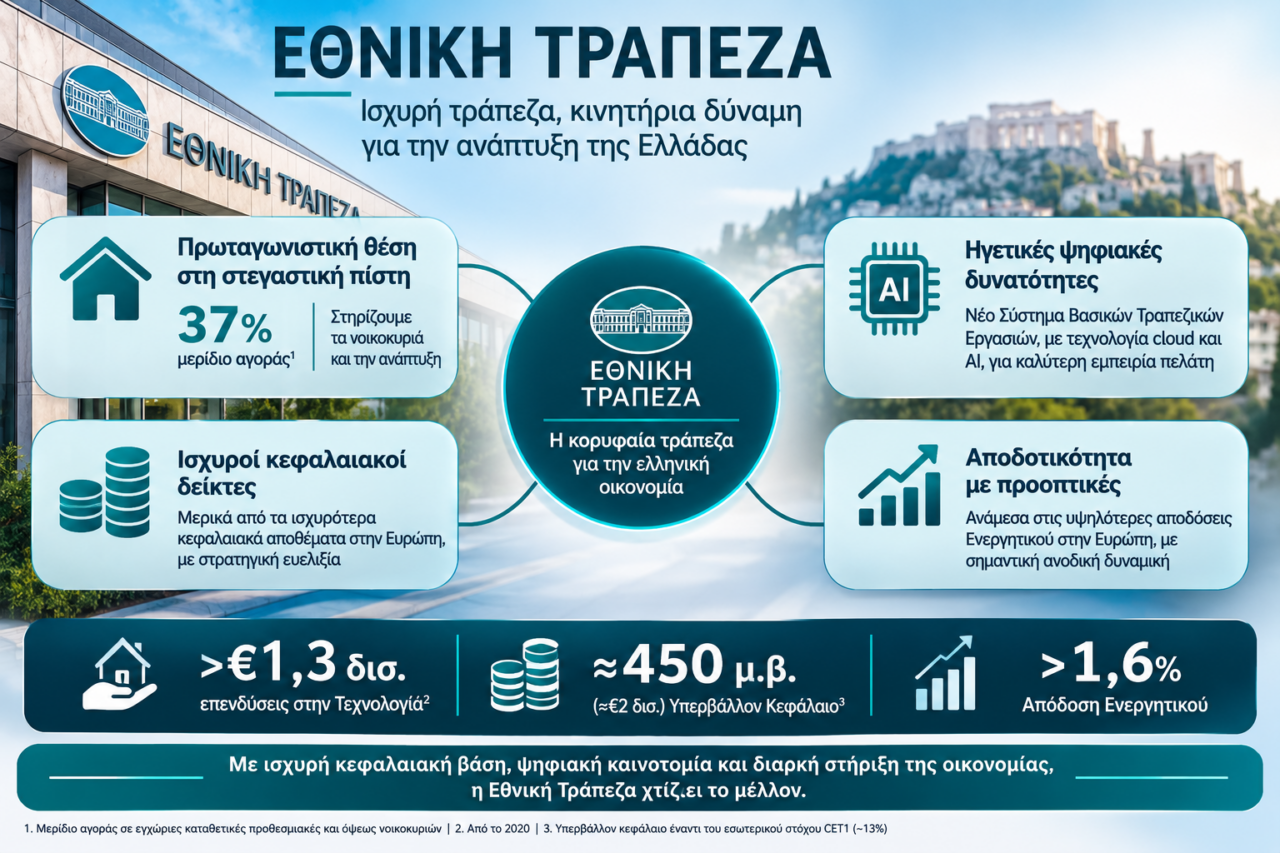
Εξίσου σημαντική είναι η εικόνα της κεφαλαιακής επάρκειας. Ο δείκτης CET1 διαμορφώθηκε στο 17,5% στο τέλος Σεπτεμβρίου, αυξημένος κατά 20 μονάδες βάσης σε σχέση με το προηγούμενο τρίμηνο, ακόμη και μετά την πρόβλεψη για διανομή κερδών στους μετόχους.
Ο συνολικός δείκτης κεφαλαιακής επάρκειας ανήλθε σε 21,2%, ενώ ο δείκτης MREL διαμορφώθηκε στο 28,7%, υπερβαίνοντας την εποπτική απαίτηση του 26,9% για το 2026.
Η ισχυρή οργανική δημιουργία κεφαλαίου επιτρέπει στην Εθνική να χρηματοδοτεί την ανάπτυξη των εργασιών της, να προχωρά σε διανομές και ταυτόχρονα να διατηρεί σημαντικά κεφαλαιακά αποθέματα. Αξίζει να σημειωθεί ότι η τράπεζα έχει ήδη πραγματοποιήσει έκτακτη επαναγορά ιδίων μετοχών ύψους 300 εκατ. ευρώ, εντάσσοντας και αυτή την κίνηση στη συνολική διαχείριση της κεφαλαιακής της θέσης.
Το μήνυμα είναι ότι η Εθνική επιδιώκει να αξιοποιεί το πλεονάζον κεφάλαιό της με τρόπο που να δημιουργεί αξία για τους μετόχους, χωρίς να υπονομεύει τη δυνατότητα περαιτέρω ανάπτυξης.
Δάνεια και καταθέσεις: Επιταχύνεται η πιστωτική επέκταση
Στο μέτωπο των χορηγήσεων, οι εκταμιεύσεις δανείων έφθασαν τα 7,9 δισ. ευρώ στο εννεάμηνο, καταγράφοντας αύξηση 28% σε ετήσια βάση. Τα εξυπηρετούμενα δάνεια ανήλθαν σε 39,2 δισ. ευρώ, αυξημένα κατά 13% σε σχέση με πέρυσι.
Η χρηματοδότηση μεγάλων επιχειρήσεων, αλλά και έργων στους τομείς της ενέργειας, των υποδομών, της ναυτιλίας και του τουρισμού, αποτέλεσε βασικό μοχλό της ανάπτυξης. Παράλληλα, θετική ήταν η πορεία της λιανικής τραπεζικής, με τις εκταμιεύσεις να αυξάνονται κατά 12% και να φθάνουν τα 1,8 δισ. ευρώ.
Η τράπεζα διαθέτει επιπλέον χαρτοφυλάκιο εγκεκριμένων αλλά μη εκταμιευμένων επιχειρηματικών δανείων περίπου 2,5 δισ. ευρώ, στοιχείο που δημιουργεί προσδοκίες για επιτάχυνση της πιστωτικής επέκτασης στο τελευταίο τρίμηνο.
Από την πλευρά των καταθέσεων, το συνολικό υπόλοιπο ανήλθε σε 62,3 δισ. ευρώ, αυξημένο κατά 7% σε ετήσια βάση. Ιδιαίτερα θετική είναι η αύξηση των καταθέσεων όψεως και ταμιευτηρίου, οι οποίες ενισχύθηκαν κατά 3,9 δισ. ευρώ. Η ισχυρή καταθετική βάση διατηρεί το κόστος χρηματοδότησης κάτω από τις 70 μονάδες βάσης, προσφέροντας σημαντικό ανταγωνιστικό πλεονέκτημα.
Παράλληλα, η ποιότητα του δανειακού χαρτοφυλακίου παραμένει ισχυρή, με τον δείκτη μη εξυπηρετούμενων ανοιγμάτων να διαμορφώνεται στο 2,4% και το κόστος πιστωτικού κινδύνου στις 38 μονάδες βάσης.
Οι δηλώσεις Μυλωνά και το στοίχημα του 2027
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι επισημάνσεις του διευθύνοντος συμβούλου της Εθνικής Τράπεζας, Παύλου Μυλωνά, ο οποίος συνδέει τις επιδόσεις της τράπεζας με τη συνολική ανθεκτικότητα της ελληνικής οικονομίας.
Όπως επισημαίνει, η ελληνική οικονομία εξακολουθεί να υπεραποδίδει έναντι της Ευρωζώνης, παρά την παρατεταμένη γεωπολιτική αβεβαιότητα. Η αναπτυξιακή δυναμική στηρίζεται στις επενδύσεις, στην ανθεκτικότητα της εγχώριας ζήτησης και στον ισχυρό τουριστικό τομέα, ενώ τα δημοσιονομικά θεμελιώδη και η βελτιωμένη χρηματοοικονομική θέση του ιδιωτικού τομέα δημιουργούν ευνοϊκές προϋποθέσεις.
Ο κ. Μυλωνάς υπογραμμίζει ότι η Εθνική Τράπεζα βρίσκεται σε θέση να υπερβεί τους αναθεωρημένους στόχους της για το 2026 σε σημαντικούς χρηματοοικονομικούς δείκτες, μεταξύ των οποίων τα καθαρά έσοδα από τόκους, ο δείκτης κόστους προς έσοδα, τα κέρδη ανά μετοχή και η απόδοση ενσώματων ιδίων κεφαλαίων.
Ιδιαίτερη αναφορά κάνει και στην οργανική δημιουργία κεφαλαίου, η οποία καλύπτει τόσο την επέκταση των χορηγήσεων όσο και τις αυξημένες διανομές προς τους μετόχους, διατηρώντας παράλληλα τη στρατηγική ευελιξία της τράπεζας.
Σημαντικό μέρος της στρατηγικής αφορά επίσης τον ψηφιακό μετασχηματισμό. Η μετάβαση στο νέο Σύστημα Βασικών Τραπεζικών Εργασιών και η αξιοποίηση εφαρμογών τεχνητής νοημοσύνης, μεταξύ άλλων μέσω του ψηφιακού βοηθού «Σοφία», αποτελούν βασικά εργαλεία για τη βελτίωση της παραγωγικότητας και της εξυπηρέτησης των πελατών.
Το συμπέρασμα από τις δηλώσεις του είναι ότι η διοίκηση δεν αντιμετωπίζει το 2026 ως μια χρονιά πρόσκαιρης κερδοφορίας, αλλά ως αφετηρία για τη διατήρηση ισχυρών και επαναλαμβανόμενων αποδόσεων.
Το 2027 αποτελεί πλέον το επόμενο μεγάλο στοίχημα για την Εθνική Τράπεζα. Με ισχυρή κεφαλαιακή βάση, αυξανόμενα οργανικά έσοδα, χαμηλό κόστος χρηματοδότησης και δυνατότητα υψηλών διανομών, η τράπεζα επιχειρεί να συνδυάσει την ανάπτυξη των εργασιών της με τη δημιουργία μακροπρόθεσμης αξίας για τους μετόχους, τους πελάτες και τους εργαζομένους της.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.