





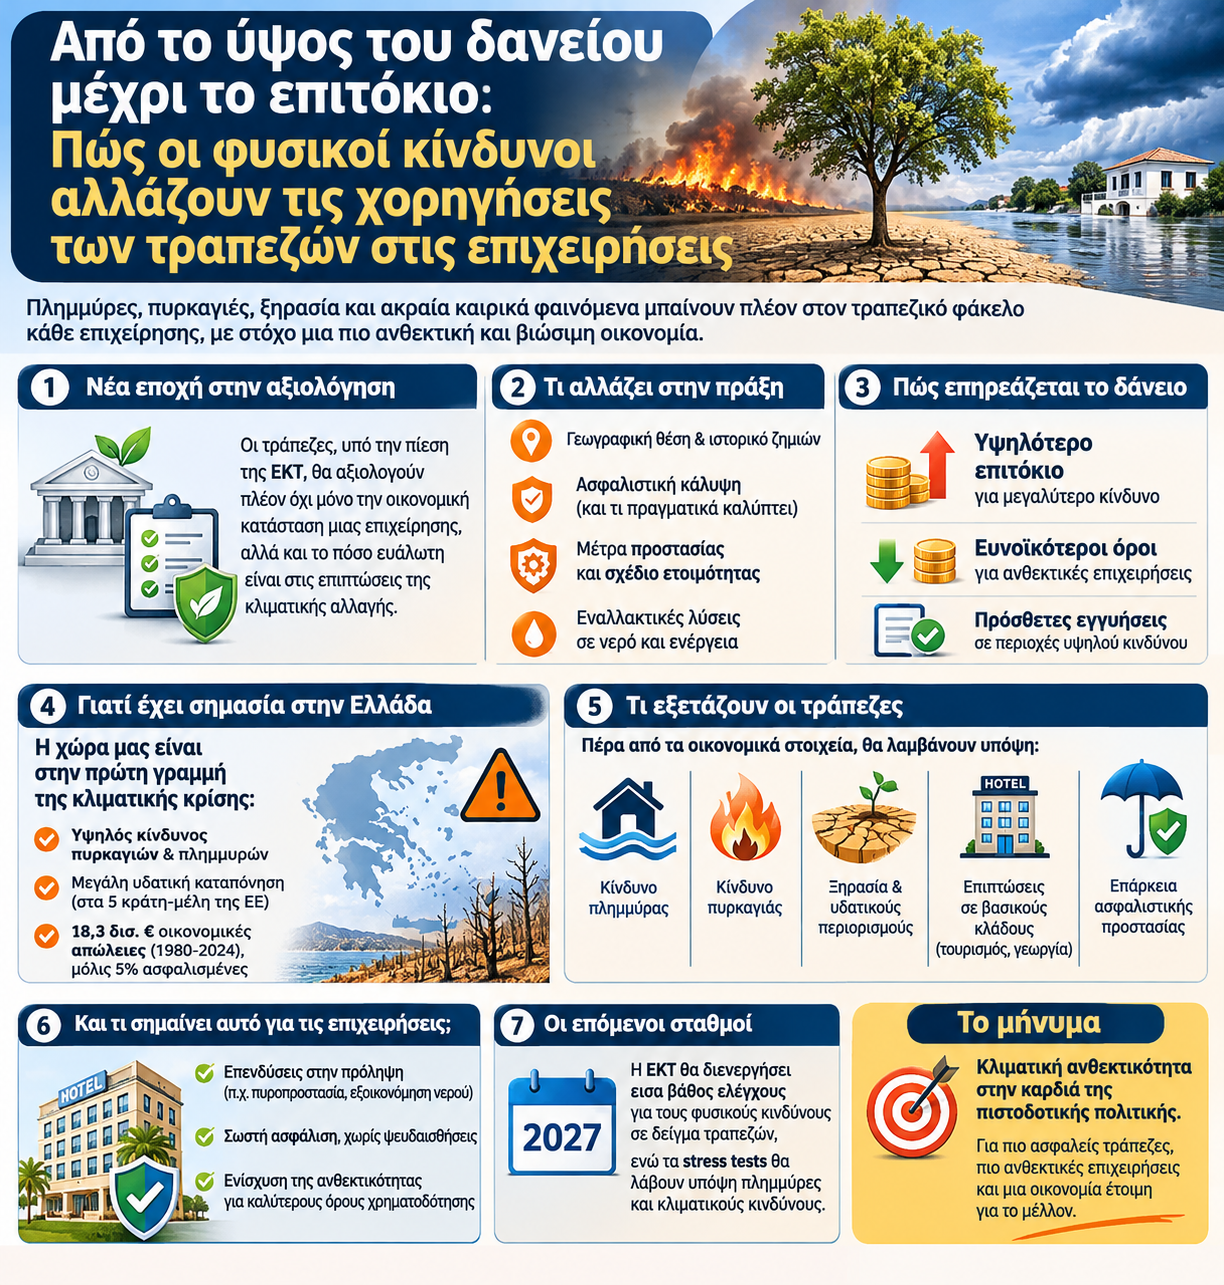
Πλημμύρες, πυρκαγιές, ξηρασία και ακραία καιρικά φαινόμενα μπαίνουν πλέον στον τραπεζικό φάκελο κάθε επιχείρησης. Ο επόπτης ζητά από τις τράπεζες να αξιολογούν όχι μόνο την οικονομική κατάσταση κάθε επιχείρησης, αλλά και το πόσο ευάλωτη είναι στις επιπτώσεις της κλιματικής αλλαγής. Η αλλαγή θα επηρεάσει τόσο το ποιος και με ποιους όρους θα παίρνει δάνειο όσο και το κόστος χρηματοδότησης.
Για την Ελλάδα, που βρίσκεται στην πρώτη γραμμή της κλιματικής κρίσης, η αλλαγή έχει ιδιαίτερη βαρύτητα.
Αυτό είναι το μήνυμα της Ευρωπαϊκής Κεντρικής Τράπεζας και της ευρωπαϊκής εποπτείας που εντείνει την πίεση προς τις τράπεζες να ενσωματώσουν τους φυσικούς κινδύνους στις καθημερινές αποφάσεις τους. Δεν πρόκειται απλώς για μια νέα διαδικασία συμπλήρωσης στοιχείων ή για μια πρόσθετη έκθεση προς τον επόπτη. Η αλλαγή αγγίζει την ίδια την τραπεζική λειτουργία: από την αξιολόγηση ενός δανείου και τις εξασφαλίσεις μέχρι το επιτόκιο που θα πληρώνει μια επιχείρηση.
Για την Ελλάδα, μάλιστα, η συγκεκριμένη εξέλιξη δεν αποτελεί μια μακρινή ευρωπαϊκή συζήτηση. Η χώρα βρίσκεται ήδη αντιμέτωπη με τις επιπτώσεις της κλιματικής αλλαγής, από τις μεγάλες δασικές πυρκαγιές και τις καταστροφικές πλημμύρες μέχρι την παρατεταμένη ξηρασία και την αυξανόμενη πίεση στους υδατικούς πόρους. Όλα αυτά μετατρέπονται σε οικονομικούς κινδύνους, τους οποίους οι τράπεζες δεν μπορούν πλέον να αγνοούν.
Δεν αρκεί πλέον να είναι κερδοφόρα μια επιχείρηση
Ας πάρουμε το παράδειγμα μιας ξενοδοχειακής επιχείρησης σε μια παραθαλάσσια περιοχή. Μέχρι σήμερα, όταν μια τράπεζα εξέταζε τη χρηματοδότησή της, έδινε ιδιαίτερη βαρύτητα στην πληρότητα, στα έσοδα, στην κερδοφορία, στις προοπτικές του τουρισμού και στην αξία του ακινήτου που θα προσφερόταν ως εξασφάλιση.
Από εδώ και πέρα, η εικόνα θα είναι ευρύτερη. Η τράπεζα θα πρέπει να γνωρίζει εάν το ξενοδοχείο βρίσκεται σε περιοχή που απειλείται από πυρκαγιές ή πλημμύρες, εάν έχει υποστεί ζημιές στο παρελθόν, εάν η πρόσβασή του μπορεί να διακοπεί από ένα ακραίο καιρικό φαινόμενο και εάν διαθέτει ασφαλιστική κάλυψη που πράγματι προστατεύει την επένδυση.
Θα εξετάζει επίσης εάν έχουν γίνει έργα προστασίας, εάν υπάρχουν εναλλακτικές λύσεις για την υδροδότηση και την ηλεκτροδότηση και πόσο γρήγορα θα μπορούσε η επιχείρηση να επαναλειτουργήσει μετά από μια καταστροφή.
Αυτό έχει ιδιαίτερη σημασία για την Ελλάδα, όπου μεγάλο μέρος της οικονομικής δραστηριότητας συνδέεται με τον τουρισμό, την αγροτική παραγωγή και τις παράκτιες περιοχές. Μια ξενοδοχειακή μονάδα σε περιοχή με υψηλό κίνδυνο πυρκαγιάς ή μια αγροτική επιχείρηση που εξαρτάται από υδατικούς πόρους οι οποίοι περιορίζονται διαρκώς μπορεί να αντιμετωπίσει προβλήματα που δεν αποτυπώνονται στους σημερινούς οικονομικούς της δείκτες.
Η Ευρωπαϊκή Επιτροπή επισημαίνει ότι η Ελλάδα είναι ιδιαίτερα εκτεθειμένη σε ακραία καιρικά φαινόμενα και συγκαταλέγεται στα πέντε κράτη-μέλη της ΕΕ με τη μεγαλύτερη υδατική καταπόνηση. Παράλληλα, εκτιμά ότι την περίοδο 1980-2024 οι οικονομικές απώλειες από ακραία καιρικά και κλιματικά φαινόμενα έφτασαν τα 18,3 δισ. ευρώ, ενώ μόλις το 5% των ζημιών καλύφθηκε από ασφάλιση.
Πώς θα επηρεάζεται η έγκριση ενός δανείου
Η αξιολόγηση θα γίνεται σε μεγαλύτερο βάθος και, κυρίως, σε επίπεδο συγκεκριμένου πελάτη και συναλλαγής. Δεν θα αρκεί μια γενική εκτίμηση ότι ένας ολόκληρος κλάδος ή μια περιοχή θεωρείται περισσότερο ευάλωτη. Η τράπεζα θα πρέπει να κατανοεί πού βρίσκονται οι εγκαταστάσεις, τα ακίνητα και τα υπόλοιπα περιουσιακά στοιχεία που συνδέονται με τη χρηματοδότηση και τι θα μπορούσε να συμβεί σε αυτά.
Η γεωγραφική θέση αποκτά επομένως ιδιαίτερη σημασία. Μια βιομηχανία δίπλα σε ένα ποτάμι, μια αγροτική επιχείρηση σε περιοχή με έντονο πρόβλημα ξηρασίας ή μια τουριστική μονάδα σε περιοχή με υψηλό κίνδυνο πυρκαγιάς μπορεί να αντιμετωπίζουν διαφορετικό πιστωτικό κίνδυνο από μια αντίστοιχη επιχείρηση σε ασφαλέστερη τοποθεσία.
Στην ελληνική περίπτωση, η αξιολόγηση αυτή αποκτά πολλές πρακτικές διαστάσεις. Οι πυρκαγιές δεν καταστρέφουν μόνο δασικές εκτάσεις και περιουσίες. Μπορούν να πλήξουν ξενοδοχεία, αγροτικές εγκαταστάσεις, μεταφορές και τοπικές επιχειρήσεις, να διακόψουν την τουριστική δραστηριότητα και να προκαλέσουν απώλεια εισοδήματος για ολόκληρες περιοχές. Αντίστοιχα, μια μεγάλη πλημμύρα μπορεί να καταστρέψει αποθέματα, μηχανήματα και υποδομές, αλλά και να διακόψει την εφοδιαστική αλυσίδα μιας επιχείρησης.
Η τράπεζα θα πρέπει να υπολογίζει όχι μόνο την άμεση ζημιά, αλλά και τις συνέπειες που μπορεί να εμφανιστούν μήνες αργότερα, όταν μειωθούν τα έσοδα και η επιχείρηση δυσκολευτεί να εξυπηρετήσει τις υποχρεώσεις της.
Αυτό δεν σημαίνει ότι οι επιχειρήσεις που δραστηριοποιούνται σε περιοχές με αυξημένους κινδύνους θα αποκλείονται αυτομάτως από τη χρηματοδότηση. Σημαίνει ότι οι τράπεζες θα πρέπει να αξιολογούν πιο προσεκτικά τον κίνδυνο και να εξετάζουν εάν υπάρχουν επαρκή μέτρα για τον περιορισμό του.
Το επιτόκιο θα συνδέεται και με την ανθεκτικότητα της επιχείρησης
Η πιο άμεση αλλαγή για τον επιχειρηματία μπορεί να αποτυπωθεί στην τιμολόγηση του δανείου. Δηλαδή, στο επιτόκιο και στους υπόλοιπους όρους με τους οποίους θα δανείζεται.
Εάν μια επιχείρηση εμφανίζει αυξημένη έκθεση σε φυσικούς κινδύνους, χωρίς να διαθέτει επαρκή ασφαλιστική κάλυψη ή μέτρα προστασίας, η τράπεζα θα πρέπει να συνεκτιμά αυτόν τον πρόσθετο κίνδυνο. Εφόσον εκτιμά ότι η πιθανότητα οικονομικών ζημιών είναι μεγαλύτερη, μπορεί να τον αποτυπώνει στο κόστος της χρηματοδότησης, αλλά και στις απαιτήσεις της για εξασφαλίσεις ή στους όρους αποπληρωμής.
Αντίθετα, μια επιχείρηση που έχει επενδύσει στην προστασία των εγκαταστάσεών της, διαθέτει σχέδιο αντιμετώπισης έκτακτων περιστατικών και έχει περιορίσει την ευπάθειά της μπορεί να αξιολογείται ευνοϊκότερα. Η ανθεκτικότητά της δεν θα αποτελεί απλώς ένα θετικό στοιχείο εταιρικής εικόνας, αλλά παράγοντα που μπορεί να επηρεάζει την πιστοληπτική της αξιολόγηση και τους χρηματοδοτικούς όρους.
Για παράδειγμα, μια αγροτική επιχείρηση που έχει επενδύσει σε συστήματα εξοικονόμησης νερού ή μια ξενοδοχειακή μονάδα που έχει ενισχύσει την πυροπροστασία της και έχει εξασφαλίσει εναλλακτικές πηγές υδροδότησης μπορεί να εμφανίζει μικρότερη ευπάθεια από μια αντίστοιχη επιχείρηση που δεν έχει λάβει κανένα μέτρο.
Η ΕΚΤ επισημαίνει ότι οι τράπεζες αρχίζουν να αναπτύσσουν μεθοδολογίες για να ενσωματώνουν τα μέτρα προσαρμογής και προστασίας στις πιστοδοτικές αποφάσεις τους. Αναγνωρίζει, ωστόσο, ότι η διαδικασία βρίσκεται ακόμη σε πρώιμο στάδιο και ότι δεν είναι εύκολο να υπολογιστεί με ακρίβεια πόσο μειώνει τον κίνδυνο κάθε επένδυση προστασίας.
Η ασφάλιση δεν αποτελεί πλέον αυτονόητη ασπίδα
Ένα από τα σημαντικότερα ζητήματα που αναδεικνύει ο επόπτης είναι ότι οι τράπεζες δεν μπορούν να θεωρούν δεδομένο πως οι ζημιές μιας επιχείρησης θα καλυφθούν από τις ασφαλιστικές εταιρείες.
Τα ακραία καιρικά φαινόμενα γίνονται συχνότερα και εντονότερα, με αποτέλεσμα τα ασφάλιστρα να αυξάνονται και ορισμένες ασφαλιστικές να περιορίζουν την παρουσία τους σε αγορές ή περιοχές υψηλού κινδύνου. Παράλληλα, τα ασφαλιστήρια μπορεί να προβλέπουν εξαιρέσεις, απαλλαγές και ανώτατα όρια αποζημίωσης.
Το ζήτημα είναι ιδιαίτερα κρίσιμο για την Ελλάδα, όπου το ασφαλιστικό κενό απέναντι στις φυσικές καταστροφές παραμένει μεγάλο. Το γεγονός ότι, σύμφωνα με τα στοιχεία της Ευρωπαϊκής Επιτροπής, μόλις ένα μικρό μέρος των οικονομικών απωλειών των προηγούμενων δεκαετιών καλύφθηκε από ασφαλιστικές αποζημιώσεις δείχνει πόσο μεγάλο μέρος του κινδύνου μπορεί τελικά να μείνει στις επιχειρήσεις, στα νοικοκυριά και στο κράτος.
Επομένως, η ύπαρξη ενός ασφαλιστηρίου δεν αρκεί. Η τράπεζα θα πρέπει να εξετάζει τι ακριβώς καλύπτει, ποιες ζημιές εξαιρούνται και εάν η αποζημίωση θα είναι επαρκής για να αποκαταστήσει τη ζημιά και να επιτρέψει στην επιχείρηση να συνεχίσει τη λειτουργία της.
Οι τράπεζες θα κοιτούν και όσα δεν φαίνονται στον ισολογισμό
Η αλλαγή δεν περιορίζεται στην αξιολόγηση ενός νέου δανείου. Αφορά και τα υφιστάμενα χαρτοφυλάκια των τραπεζών. Ο SSM θέλει να γνωρίζει εάν οι τράπεζες μπορούν να εντοπίζουν εγκαίρως τις επιχειρήσεις που γίνονται περισσότερο ευάλωτες και να παρακολουθούν τις επιπτώσεις ενός ακραίου φαινομένου ακόμη και όταν αυτές δεν εμφανίζονται αμέσως ως καθυστερήσεις δανείων.
Ένα ξενοδοχείο που πλήττεται από μια μεγάλη πυρκαγιά μπορεί να συνεχίσει να εξυπηρετεί κανονικά το δάνειό του για κάποιο διάστημα, χάρη στις αποζημιώσεις ή στα διαθέσιμα κεφάλαιά του. Οι πραγματικές δυσκολίες μπορεί να εμφανιστούν αργότερα, όταν μειωθούν οι κρατήσεις, υποχωρήσουν τα έσοδα και αυξηθούν τα έξοδα αποκατάστασης.
Αντίστοιχα, μια επιχείρηση στη Θεσσαλία που έχει πληγεί από πλημμύρα μπορεί να αντιμετωπίσει προβλήματα για πολύ μεγαλύτερο διάστημα από εκείνο που χρειάζεται για την αποκατάσταση των εγκαταστάσεών της. Η διακοπή της παραγωγής, η απώλεια προμηθευτών και η μείωση της αγροτικής δραστηριότητας στην ευρύτερη περιοχή μπορούν να επηρεάσουν την οικονομική της θέση σε βάθος χρόνου.
Η τράπεζα θα πρέπει να μπορεί να συνδέει την επιδείνωση της οικονομικής κατάστασης του πελάτη με το φυσικό γεγονός που την προκάλεσε. Διαφορετικά, κινδυνεύει να αναγνωρίσει καθυστερημένα έναν κίνδυνο που είχε αρχίσει να διαμορφώνεται πολύ νωρίτερα.
Το 2027 αρχίζουν οι πιο απαιτητικοί έλεγχοι
Η ΕΚΤ προετοιμάζει από το 2027 εις βάθος αξιολογήσεις σε δείγμα τραπεζών, προκειμένου να εξετάσει πώς μετρούν και διαχειρίζονται τους φυσικούς κινδύνους σε επίπεδο πελάτη και συναλλαγής. Οι έλεγχοι θα επεκταθούν σταδιακά το 2028 και το 2029.
Παράλληλα, στο πανευρωπαϊκό stress test του 2027 οι τράπεζες θα κληθούν να υπολογίσουν τις πιθανές ζημιές από πλημμύρες, τόσο πριν όσο και μετά την αφαίρεση των ασφαλιστικών αποζημιώσεων και της κρατικής στήριξης.
Για τις ελληνικές τράπεζες, η πρόκληση είναι ακόμη πιο σύνθετη. Θα πρέπει να αποκτήσουν καλύτερη εικόνα για τη γεωγραφική κατανομή των χρηματοδοτήσεών τους, να αξιολογούν τις επιπτώσεις των φυσικών κινδύνων σε διαφορετικούς κλάδους και να διαπιστώνουν εάν οι επιχειρήσεις που χρηματοδοτούν έχουν λάβει ουσιαστικά μέτρα προστασίας. Σε μια οικονομία όπου ο τουρισμός, η γεωργία, οι μεταφορές και οι παράκτιες δραστηριότητες έχουν σημαντικό βάρος, η κλιματική ανθεκτικότητα συνδέεται άμεσα με τη δυνατότητα αποπληρωμής των δανείων.
Το μήνυμα προς τις τράπεζες είναι σαφές: δεν αρκεί να γνωρίζουν πόσα δανείζουν και εάν οι πελάτες τους μπορούν να αποπληρώσουν σήμερα. Πρέπει να μπορούν να εκτιμήσουν εάν θα εξακολουθούν να μπορούν να το κάνουν και όταν οι συνθήκες αλλάξουν δραστικά.
Για τις ελληνικές επιχειρήσεις, αυτό σημαίνει ότι η πρόσβαση στη χρηματοδότηση θα εξαρτάται όλο και περισσότερο όχι μόνο από την οικονομική τους επίδοση, αλλά και από την προετοιμασία τους για τους κινδύνους του μέλλοντος. Και για τις τράπεζες, σημαίνει ότι η κλιματική ανθεκτικότητα περνά πλέον από τα γενικά σχέδια βιωσιμότητας στην καρδιά της πιστοδοτικής και τιμολογιακής πολιτικής τους.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.