


Μεγαλύτερη αξία αποκτούν οι εκτιμήσεις των αναλυτών για τις επιδόσεις των ελληνικών τραπεζών το 2027 και το 2028, παρά για τα αποτελέσματα της τρέχουσας χρήσης, στα οποία δεν αναμένονται σημαντικές διαφοροποιήσεις σε σχέση με τις μέχρι σήμερα προβλέψεις της αγοράς.
Αυτό επισημαίνουν κύκλοι της αγοράς ενόψει των ανακοινώσεων για το τρίτο τρίμηνο του 2026, οι οποίες αρχίζουν εντός της εβδομάδας. Το ενδιαφέρον των επενδυτών δεν περιορίζεται πλέον στην αποτύπωση των φετινών επιδόσεων, αλλά επεκτείνεται στις προοπτικές κερδοφορίας των τραπεζών για τα επόμενα δύο χρόνια, καθώς και στις δυνατότητές τους να διατηρήσουν υψηλές αποδόσεις για τους μετόχους.
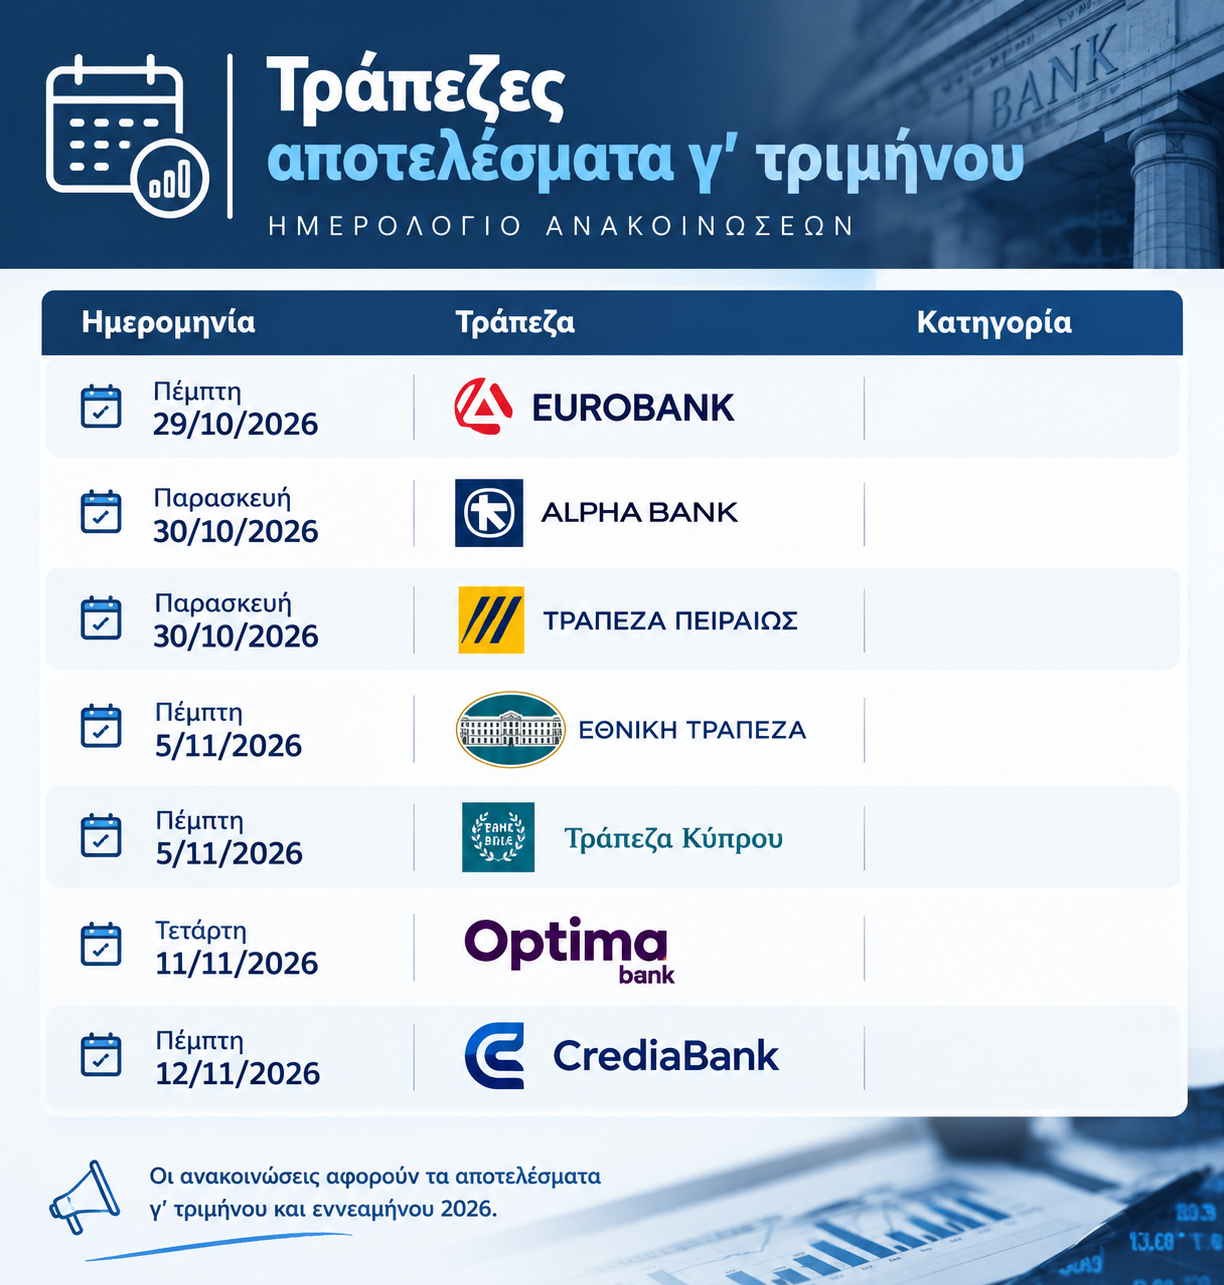
Οι ανακοινώσεις των αποτελεσμάτων του τρίτου τριμήνου και του εννεαμήνου του 2026 ξεκινούν στις 29 Οκτωβρίου, με τη Eurobank, και ολοκληρώνονται στις 12 Νοεμβρίου, με την CrediaBank. Το πρόγραμμα περιλαμβάνει τις τέσσερις συστημικές τράπεζες, καθώς και τις μικρότερες εισηγμένες του κλάδου.
Το ημερολόγιο του γ’ τριμήνου
Στις 29 Οκτωβρίου, μετά το κλείσιμο του Χρηματιστηρίου, η Eurobank ανακοινώνει τα αποτελέσματα του τρίτου τριμήνου. Την επόμενη ημέρα, στις 30 Οκτωβρίου, ακολουθούν η Alpha Bank και η Τράπεζα Πειραιώς.
Στις 5 Νοεμβρίου ανακοινώνουν τα αποτελέσματά τους η Εθνική Τράπεζα και η Τράπεζα Κύπρου. Την ίδια ημέρα, η Alpha Bank έχει προγραμματίσει Investor Day, το οποίο αναμένεται να συγκεντρώσει πρόσθετο ενδιαφέρον, καθώς θα προσφέρει την ευκαιρία για πιο αναλυτική ενημέρωση σχετικά με τις προβλέψεις και τους στόχους της διοίκησης για την περίοδο 2027-2028.
Ο κύκλος των ανακοινώσεων ολοκληρώνεται στις 11 Νοεμβρίου με την Optima bank και στις 12 Νοεμβρίου με την CrediaBank.

Πιστωτική επέκταση και επιτοκιακά έσοδα
Για το σύνολο της χρήσης, οι ελληνικές τράπεζες εκτιμάται ότι θα κινηθούν καλύτερα από τους αρχικούς στόχους τους, με την πορεία των επιτοκίων να αποτελεί έναν από τους βασικούς παράγοντες που θα στηρίξουν τις επιδόσεις τους. Οι προσδοκίες για την εξέλιξη της νομισματικής πολιτικής της Ευρωπαϊκής Κεντρικής Τράπεζας επηρεάζουν άμεσα τις εκτιμήσεις για τα καθαρά έσοδα από τόκους, αν και η τελική επίδραση θα εξαρτηθεί από τη διαμόρφωση των επιτοκίων και την αντίδραση του κόστους καταθέσεων.
Για το τρίτο τρίμηνο, πάντως, αναμένεται κάποια συγκράτηση της πιστωτικής επέκτασης. Σύμφωνα με τραπεζικούς παράγοντες, οι νέες χορηγήσεις εκτιμάται ότι θα διαμορφωθούν κοντά στα 4 δισ. ευρώ, ενώ η αύξηση των καταθέσεων αναμένεται να κινηθεί περίπου στα 5 δισ. ευρώ. Η επιβράδυνση αυτή δεν θεωρείται ότι θα ανατρέψει τους στόχους που έχουν θέσει οι τράπεζες για το τέλος του έτους.
Υπενθυμίζεται ότι στο πρώτο εξάμηνο του 2026 το σύνολο του τραπεζικού συστήματος είχε καταγράψει πιστωτική επέκταση κοντά στα 13 δισ. ευρώ, επίδοση που αποτυπώνει τη δυναμική των εταιρικών χρηματοδοτήσεων και τη συμβολή των επενδύσεων στην αύξηση των χορηγήσεων.
Οι διεθνείς οίκοι, από την πλευρά τους, εκτιμούν ότι υπάρχουν περιθώρια για υψηλότερα καθαρά έσοδα από τόκους (Net Interest Income – NII) το 2027 σε σχέση με τις τρέχουσες εκτιμήσεις της αγοράς για το σύνολο των ελληνικών τραπεζών. Παράλληλα, για το 2026 δεν αναμένεται να καταγραφεί ουσιαστική υποχώρηση των συγκεκριμένων εσόδων.
Ειδικότερα, η Morgan Stanley εκτιμά ότι τα καθαρά έσοδα από τόκους θα υπερβούν τις εκτιμήσεις της αγοράς κατά 0,5%-0,8%. Η θετική αυτή απόκλιση αναμένεται, ωστόσο, να αντισταθμιστεί εν μέρει από την εποχική υποχώρηση των εσόδων από προμήθειες.
Στο επίκεντρο η κερδοφορία και οι διανομές
Πέρα από την πορεία των εσόδων, εκείνο που αναζητούν οι αναλυτές είναι η διατηρησιμότητα της κερδοφορίας, σε μια περίοδο κατά την οποία οι ελληνικές συστημικές τράπεζες έχουν πλέον μεγαλύτερα περιθώρια να επιβραβεύουν τους μετόχους τους μέσω μερισμάτων και επαναγορών ιδίων μετοχών, υπό την προϋπόθεση ότι τηρούνται οι κεφαλαιακές απαιτήσεις.
Σύμφωνα με τις εκτιμήσεις της Goldman Sachs, τα κέρδη των τεσσάρων συστημικών τραπεζών αναμένεται να διαμορφωθούν συνολικά στα 4,741 δισ. ευρώ το 2026. Από αυτά, περίπου 2,666 δισ. ευρώ εκτιμάται ότι θα μπορούσαν να επιστρέψουν στους μετόχους μέσω διανομών. Την ίδια στιγμή, τα ενδιάμεσα μερίσματα που έχουν ήδη ανακοινωθεί πλησιάζουν τα 600 εκατ. ευρώ.
Οι εκτιμήσεις αυτές ενισχύουν την εικόνα μιας ιδιαίτερα ισχυρής χρονιάς για τον κλάδο. Ωστόσο, το κρίσιμο ερώτημα για την επενδυτική κοινότητα είναι κατά πόσο οι επιδόσεις αυτές μπορούν να διατηρηθούν και τα επόμενα χρόνια, καθώς το περιβάλλον λειτουργίας των τραπεζών αναμένεται να γίνει πιο απαιτητικό.
Οι προκλήσεις του 2027: Επιτόκια, πιστωτική επέκταση και ποιότητα ενεργητικού
Εάν το 2026 εξελίσσεται σε μια ιδιαίτερα θετική χρονιά για τις ελληνικές τράπεζες, το 2027 αναμένεται να φέρει μια σειρά από προκλήσεις. Η διατήρηση της υψηλής κερδοφορίας θα εξαρτηθεί από την πορεία των επιτοκίων, τη δυναμική των νέων χορηγήσεων μετά τη σταδιακή ολοκλήρωση των ροών χρηματοδότησης από το Ταμείο Ανάκαμψης και Ανθεκτικότητας (RRF), αλλά και από την ικανότητα των τραπεζών να ενισχύσουν τα έσοδα από προμήθειες.
Πρώτη πρόκληση είναι η διατήρηση των καθαρών εσόδων από τόκους. Η πορεία των επιτοκίων θα αποτελέσει καθοριστικό παράγοντα για τις προβλέψεις κερδοφορίας. Οι τράπεζες θα χρειαστεί να διαχειριστούν αποτελεσματικά τις μεταβολές στα επιτοκιακά περιθώρια, αξιοποιώντας την αύξηση των χορηγήσεων και ελέγχοντας το κόστος των καταθέσεων. Την ίδια στιγμή, οι γεωπολιτικοί κίνδυνοι και η αβεβαιότητα για την πορεία της οικονομίας ενδέχεται να επηρεάσουν τόσο τη ζήτηση για δάνεια όσο και τις συνθήκες χρηματοδότησης.
Δεύτερη πρόκληση είναι η διατήρηση ισχυρής πιστωτικής επέκτασης. Η χρηματοδότηση επιχειρήσεων, επενδύσεων και έργων υποδομής αναμένεται να συνεχίσει να στηρίζει τις νέες χορηγήσεις. Ωστόσο, η σταδιακή εξασθένηση της συμβολής των πόρων του RRF καθιστά αναγκαία την εξεύρεση νέων πηγών ανάπτυξης. Σε αυτό το πλαίσιο, η ενίσχυση της λιανικής και της στεγαστικής πίστης αποκτά μεγαλύτερη σημασία, αν και ο πληθωρισμός, το κόστος δανεισμού και η περιορισμένη αγοραστική δύναμη των νοικοκυριών εξακολουθούν να αποτελούν ανασταλτικούς παράγοντες.
Τρίτο μέτωπο είναι η ποιότητα του ενεργητικού. Τα δάνεια step-up, οι ευάλωτοι δανειολήπτες και οι ενδεχόμενες επιπτώσεις μιας επιβράδυνσης της οικονομικής δραστηριότητας ενδέχεται να αυξήσουν τις ανάγκες για προβλέψεις. Παράλληλα, οι τράπεζες θα πρέπει να συνεχίσουν να διαχειρίζονται αποτελεσματικά τα μη εξυπηρετούμενα ανοίγματα και να ανταποκρίνονται στις εποπτικές απαιτήσεις, διατηρώντας παράλληλα ισχυρούς κεφαλαιακούς δείκτες.
Τέταρτη πρόκληση είναι η διατήρηση υψηλών διανομών προς τους μετόχους. Μετά την αύξηση των μερισμάτων και την ενίσχυση των προγραμμάτων επαναγοράς ιδίων μετοχών, οι επενδυτές αναμένουν συνέχεια στις αποδόσεις. Οι διοικήσεις, ωστόσο, θα πρέπει να εξισορροπήσουν τις προσδοκίες των μετόχων με την ανάγκη διατήρησης επαρκών κεφαλαιακών αποθεμάτων και χρηματοδότησης της μελλοντικής ανάπτυξης.
Σε αυτό το περιβάλλον, οι ανακοινώσεις του τρίτου τριμήνου δεν θα αξιολογηθούν μόνο με βάση τα μεγέθη που θα παρουσιάσουν οι τράπεζες για το 2026. Εξίσου σημαντικές αναμένεται να είναι οι ενδείξεις που θα δώσουν οι διοικήσεις για την πορεία των εσόδων, την πιστωτική επέκταση, την ποιότητα του ενεργητικού και τις δυνατότητες διανομών την επόμενη διετία.