


«Ουδείς ζημιώθηκε αγοράζοντας Γη» έλεγαν οι παλιοί oldschool επενδυτές που ασχολιόντουσαν με την αξιοποίηση της ακίνητης περιουσίας. Στην Ελλάδα χρειάστηκε μια φούσκα και μια κρίση χρέους για να σπάσει ο χρυσός κανόνας των αποδόσεων της ακίνητης περιουσίας. Στην δεκαετία του 2010 η εμφάνιση των ΑΕΕΑΠ προσπάθησε να αλλάξει τα δεδομένα δίνοντας εναλλακτικές επιλογές σε ένα επενδυτή που επιθυμεί απόδοση, ευνοϊκή φορολόγηση και ταχεία αποεπένδυση,
Η δομή των ΑΕΕΑΠ συνδέει την επένδυση σε ακίνητα με τη διανομή εισοδήματος. Ο επενδυτής αποκτά συμμετοχή σε επαγγελματικά διαχειριζόμενο χαρτοφυλάκιο, χωρίς να χρειάζεται να αγοράσει και να διαχειριστεί ο ίδιος ένα ακίνητο. Παράλληλα, μπορεί να επιτύχει διασπορά μεταξύ ακινήτων και μισθωτών και να μεταβάλει τη θέση του μέσω του χρηματιστηρίου, αν και η πραγματική ευκολία πώλησης εξαρτάται από την εμπορευσιμότητα της μετοχής.
Το ειδικό φορολογικό πλαίσιο και οι κανόνες διανομών διαφέρουν ανά χώρα. Στις ΗΠΑ, για παράδειγμα, τα REITs υποχρεούνται να διανέμουν τουλάχιστον 90% του φορολογητέου εισοδήματός τους, ποσοστό που δεν πρέπει να θεωρείται ενιαίος διεθνής κανόνας. Στην Ελλάδα, οι ΑΕΕΑΠ υποχρεούνται κατ’ αρχήν να διανέμουν τουλάχιστον το 50% των ετήσιων καθαρών προς διανομή κερδών τους, σύμφωνα με το άρθρο 55 του Ν. 5193/2025 αν και τα κέρδη από υπεραξία πώλησης ακινήτων μπορούν να μη διανεμηθούν ή να διανεμηθούν μόνο εν μέρει. Πρόκειται δηλαδή για μια υβριδική επενδυτική προσέγγιση που αποσκοπεί σε μέρισμα, υπεραξία και εν τέλει αποτύπωση της στο ταμπλό.
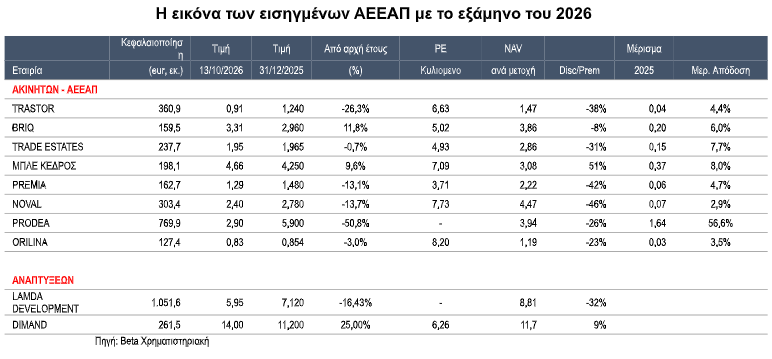
Σύμφωνα με τα στοιχεία της Beta Χρηματιστηριακής, με τιμές της 13ης Οκτωβρίου 2026, οι οκτώ εισηγμένες εταιρείες επενδύσεων σε ακίνητη περιουσία εμφανίζουν συνολική χρηματιστηριακή αξία περίπου €2,32 δισ., έναντι καθαρής αξίας ενεργητικού —του γνωστού NAV— €3,28 δισ. Η διαφορά προσεγγίζει τα €963 εκατ., αποτυπώνοντας συνολική έκπτωση 29,3%. Πρακτικά, η αγορά αποτιμά σε περίπου 71 λεπτά κάθε ευρώ καθαρής αξίας ενεργητικού του κλάδου και είναι συνάρτηση πολλών παραγόντων. Η συγκυρία των επιτοκίων, η μόχλευση της κάθε εταιρίας, η σύγκριση με ομοειδής εταιρίες στο εξωτερικό, η ευκολία ή η δυσκολία επίτευξης συναλλαγών με κερδοφόρο αποτέλεσμα και φυσικά η ποιότητα και το είδος του χαρτοφυλακίου ακινήτων παίζουν σημαντικό ρόλο στην διαμόρφωση της έκπτωσης στο ταμπλό.
Οι διαφορές μεταξύ εταιρειών είναι μεγάλες. Η Noval εμφανίζει τη μεγαλύτερη έκπτωση, 46%, με τιμή μετοχής €2,40 έναντι NAV €4,47 ανά μετοχή. Ακολουθούν η Premia με 42%, η Trastor με 38% και η Trade Estates με 31%. Η Prodea διαπραγματεύεται με έκπτωση 26%, η Orilina με 23% και η BriQ με 8%. Εξαίρεση αποτελεί η Μπλε Κέδρος, η οποία αποτιμάται με premium 51% έναντι του NAV. Εκπτώσεις σε μια εταιρία ΑΕΕΑΠ άνω του 25% ενδεχομένως να χρήζουν μεγαλύτερης εξέτασης καθώς η έννοια της Καθαρής Εσωτερικής Αξίας (ΝΑV) δεν περιλαμβάνει το δανεισμό και αποτελείται από ακίνητα συν μετρητά, στοιχεία δηλαδή που έχουν εμπράγματη αξία.
Το ενδιαφέρον για τον κλάδο ενισχύεται από τα μερίσματα. Με βάση τα μερίσματα του 2025 και τις τιμές του πίνακα, η Μπλε Κέδρος εμφανίζει απόδοση 8%, η Trade Estates 7,7% και η BriQ 6%. Ακολουθούν η Premia με 4,7%, η Trastor με 4,4%, η Orilina με 3,5% και η Noval με 2,9%. Ο μέσος όρος αυτών των επτά εταιρειών είναι 5,31%.
Η Prodea εμφανίζει στον πίνακα απόδοση 56,6%, από μέρισμα €1,64 και τιμή €2,90. Πρόκειται για ακραία τιμή που απαιτεί ξεχωριστό έλεγχο ως προς τον χαρακτήρα και την επαναληψιμότητα της διανομής. Η μηχανική ενσωμάτωσή της θα ανέβαζε τον μέσο όρο του κλάδου στο 11,73%, δημιουργώντας εικόνα που δεν είναι αντιπροσωπευτική των υπόλοιπων εταιρειών. Οι ιστορικές μερισματικές αποδόσεις αποτελούν χρήσιμο σημείο αναφοράς, αλλά δεν εξασφαλίζουν αντίστοιχο εισόδημα στο μέλλον.

Ο βασικός αντίπαλος των μετοχών αυτής της κατηγορίας παραμένει η άνοδος των επιτοκίων. Αυξάνει το κόστος εξυπηρέτησης και αναχρηματοδότησης του δανεισμού, περιορίζοντας τα διαθέσιμα για επενδύσεις και μερίσματα. Παράλληλα, υψηλότερες απαιτούμενες αποδόσεις μπορούν να πιέσουν τις αποτιμήσεις των ακινήτων και το NAV. Ενδεικτικά, ακίνητο με σταθερό ετήσιο καθαρό εισόδημα €1 εκατ. αποτιμάται σε €20 εκατ. με απαιτούμενη απόδοση 5%, Αν η απαιτούμενη απόδοση αυξηθεί στο 6% η θεωρητική αξία του ακινήτου υποχωρεί στα €16,7 εκατ. δηλαδή το NAV θα μειωθεί 17%, χωρίς να έχει υπάρξει μεταβολή του εισοδήματος.
Η προστασία εξαρτάται από τη διάρκεια και το σταθερό ή κυμαινόμενο επιτόκιο του χρέους, τις αντισταθμίσεις, την πληρότητα και τη δυνατότητα αύξησης των μισθωμάτων. Σε κάποιο σημαντικό βαθμό οι εισηγμένες έχουν καταφέρει να επιτύχουν την χρηματοδότηση τους με σταθερά επιτόκια μέσω και των εταιρικών ομολόγων ενώ οι αυξήσεις κεφαλαίου και η επανεπένδυση των μερισμάτων κρατάνε σε ικανοποιητικό βαθμό την σχέση των ιδίων με τα δανειακά κεφαλαία που εν προκειμένω βρίσκεται στο 62%.
Η επένδυση στις ΑΕΕΑΠ έχει ενδιαφέρον, εξακολουθεί όμως να απευθύνεται κυρίως σε επενδυτές της «παλιάς σχολής», που δίνουν προτεραιότητα στα περιουσιακά στοιχεία και στο εισόδημα από μερίσματα. Μια εξαγορά σε τίμημα κοντά στην καθαρή αξία ενεργητικού θα μπορούσε, ωστόσο, να λειτουργήσει ως καταλύτης για την επανατιμολόγηση του κλάδου και τη συρρίκνωση των σημερινών εκπτώσεων. Αν συμβεί αυτό, τα discounts που σήμερα αντιμετωπίζονται με επιφυλακτικότητα ενδέχεται να αναδειχθούν εκ των υστέρων σε επενδυτικές ευκαιρίες που έμειναν ανεκμετάλλευτες.

Διαβάστε ακόμη
Επίδομα θέρμανσης: 30% αύξηση στα ποσά – Από 130 έως 1.560 ευρώ για κάθε δικαιούχο
Παραίτηση Γκιλφόιλ – Το παρασκήνιο της Αθήνας, τα μηνύματα και η επόμενη μέρα
Καλαμάτα: Από αποθήκη σταφίδας, boutique hotel (pic)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ