


Η ιστορική άνοδος των αποδόσεων των κρατικών ομολόγων διεθνώς εξελίσσεται σε ολοένα μεγαλύτερο πρόβλημα για τις ευρωπαϊκές μετοχές, καθώς οι επενδυτές βρίσκονται αντιμέτωποι με τον συνδυασμό επίμονου πληθωρισμού, αυξανόμενου δημόσιου χρέους και υψηλών τιμών ενέργειας.
Ο Stoxx Europe 600 υποχώρησε κατά 1,1% την εβδομάδα, καταγράφοντας την τέταρτη εβδομαδιαία πτώση του στις τελευταίες πέντε, την ώρα που η απόδοση του 10ετούς αμερικανικού κρατικού ομολόγου αναρριχήθηκε στο υψηλότερο επίπεδο των τελευταίων δύο και πλέον δεκαετιών.
Τα αυξανόμενα δημοσιονομικά ελλείμματα και οι γεωπολιτικοί κίνδυνοι ανεβάζουν παράλληλα το κόστος δανεισμού στην Ευρώπη. Η απόδοση του 30ετούς βρετανικού ομολόγου έφθασε το 6% για πρώτη φορά εδώ και σχεδόν τρεις δεκαετίες, ενώ το spread των γαλλικών κρατικών τίτλων έναντι των γερμανικών bunds διευρύνθηκε στα υψηλότερα επίπεδα από το 2012.
Το σκηνικό ενισχύει τις αμφιβολίες των επενδυτών για το κατά πόσο οι ισχυρές προοπτικές εταιρικήΕυρωπαϊκές μετοχές: Οι αποδόσεις των ομολόγων απειλούν το ράλι
ς κερδοφορίας θα είναι αρκετές ώστε οι ευρωπαϊκές μετοχές να καλύψουν μέρος της απόστασης που τις χωρίζει από τις διεθνείς αγορές τους επόμενους μήνες.
«Οι μετοχές έχουν γίνει εξαιρετικά ευαίσθητες σε οποιαδήποτε αλλαγή του κλίματος και η τελευταία άνοδος των αποδόσεων των ομολόγων θα μπορούσε κάλλιστα να αποτελέσει τον καταλύτη που θα εκτροχιάσει τις προοπτικές της Ευρώπης έως το τέλος του έτους», εκτιμά ο Νιλ Μπίρελ, επικεφαλής επενδύσεων της Premier Miton.

Ενέργεια και πληθωρισμός αυξάνουν την πίεση
Οι πρώτες ρωγμές γίνονται ήδη ορατές, καθώς η παρατεταμένη σύγκρουση στη Μέση Ανατολή συνεχίζει να ωθεί τις ενεργειακές τιμές υψηλότερα.
Το Brent έχει ενισχυθεί περίπου 40% από τα χαμηλά του Ιουλίου, ενώ τα ευρωπαϊκά αποθέματα φυσικού αερίου βρίσκονται σε ασυνήθιστα χαμηλά επίπεδα για την εποχή, εν μέσω των διαταραχών στα Στενά του Ορμούζ.
Την ίδια στιγμή, ο πληθωρισμός σε μεγάλες ευρωπαϊκές οικονομίες, όπως η Γαλλία, η Γερμανία και η Ισπανία, βρίσκεται στα υψηλότερα επίπεδα των τελευταίων ετών. Η εξέλιξη εντείνει τις πιέσεις προς την Ευρωπαϊκή Κεντρική Τράπεζα για περαιτέρω σύσφιγξη της νομισματικής πολιτικής.
Ο Stoxx 600 έχασε 2,5% τον Σεπτέμβριο, σημειώνοντας τη μεγαλύτερη μηνιαία πτώση του από τον Μάρτιο.
Παρά τις τελευταίες πιέσεις, ο ευρωπαϊκός δείκτης εξακολουθεί να εμφανίζει συνολική απόδοση περίπου 10% από την αρχή του έτους, συμπεριλαμβανομένων των μερισμάτων, παραμένει όμως πίσω από τον S&P 500.
Ο στρατηγικός αναλυτής της Bank of America Σεμπάστιαν Ρέντλερ εκτιμά ότι ο ευρωπαϊκός δείκτης θα μπορούσε να υποχωρήσει κατά 10% έως το δεύτερο τρίμηνο του επόμενου έτους.

Ευάλωτες και οι παγκόσμιες αγορές
Οι πιέσεις δεν περιορίζονται στην Ευρώπη. Οι διεθνείς μετοχές εμφανίζονται επίσης περισσότερο ευάλωτες, παρά το γεγονός ότι οι ισχυρές προοπτικές ανάπτυξης έχουν μέχρι στιγμής περιορίσει τις απώλειες.
Ο MSCI All-Country World Index δυσκολεύεται να ξεπεράσει το ιστορικό υψηλό του από τα μέσα Αυγούστου.
Παράλληλα, στρατηγικοί αναλυτές της JPMorgan επισημαίνουν ότι οι επενδυτές αυξάνουν εκ νέου την έκθεσή τους στις μετοχές, γεγονός που ανεβάζει τον πήχη για περαιτέρω κέρδη έως το τέλος του έτους.

Οι ευρωπαϊκές μετοχές δεν είναι πλέον τόσο φθηνές
Στην Ευρώπη, η επενδυτική αισιοδοξία παραμένει εύθραυστη, καθώς η δυναμική του φετινού ράλι έχει αρχίσει να εξασθενεί.
Ο Stoxx 600 δεν εμφανίζεται πλέον τόσο φθηνός έναντι της αμερικανικής αγοράς όσο στις αρχές του έτους. Η διαφορά στις αποτιμήσεις, με βάση τον δείκτη τιμής προς κέρδη, έχει περιοριστεί καθώς οι ευρωπαϊκές εταιρείες κατέγραψαν ορισμένους από τους υψηλότερους ρυθμούς αύξησης κερδών των τελευταίων ετών.
Ταυτόχρονα, η μικρότερη έκθεση της Ευρώπης στους κολοσσούς της τεχνητής νοημοσύνης είχε λειτουργήσει υπέρ της, καθώς εντάθηκαν οι ανησυχίες ότι το παγκόσμιο ράλι στις μετοχές που συνδέονται με την AI είχε προχωρήσει υπερβολικά.
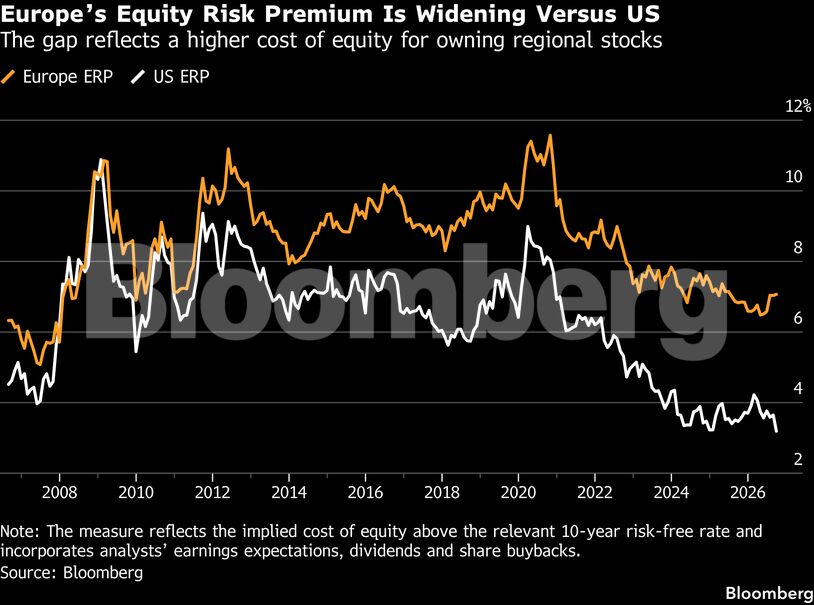
Ωστόσο, ο δείκτης equity risk premium, ο οποίος συνυπολογίζει τις τιμές των μετοχών και το επιτόκιο χωρίς κίνδυνο, δείχνει ότι οι επενδυτές παραμένουν επιφυλακτικοί.
Σύμφωνα με στοιχεία του Bloomberg, οι επενδυτές απαιτούν απόδοση 7,1% πάνω από το επιτόκιο χωρίς κίνδυνο για να διακρατούν ευρωπαϊκές μετοχές, έναντι μόλις 3,2% για τις αμερικανικές.
Η διαφορά αντανακλά το υψηλότερο κόστος κεφαλαίου που αποδίδουν οι αγορές στην Ευρώπη.
BlackRock: Κίνδυνος στασιμοπληθωριστικού σοκ
Οι χαμηλότερες αποτιμήσεις από μόνες τους δεν αρκούν για να δημιουργήσουν θετικές προοπτικές, σύμφωνα με την Γουέι Λι, επικεφαλής παγκόσμιας επενδυτικής στρατηγικής της BlackRock.
Η BlackRock διατηρεί ουδέτερη στάση για τις ευρωπαϊκές μετοχές, λόγω του κινδύνου οι υψηλές ενεργειακές τιμές να προκαλέσουν ένα στασιμοπληθωριστικό σοκ που θα αρχίσει να αποτυπώνεται εντονότερα στα οικονομικά στοιχεία.
Ωστόσο, σύμφωνα με τη Λι, ορισμένοι κλάδοι, όπως οι χρηματοοικονομικές εταιρείες, εξακολουθούν να προσφέρουν επιλεκτικές ευκαιρίες.
Τα τεχνικά δεδομένα δείχνουν επίσης εξασθένηση της ανοδικής τάσης. Περίπου 56% των μετοχών του Stoxx 600 διαπραγματεύονται πάνω από τον κινητό μέσο όρο 200 ημερών, έναντι 76% τον Αύγουστο.
Οι αποδόσεις «χτυπούν» περισσότερο τις μετοχές
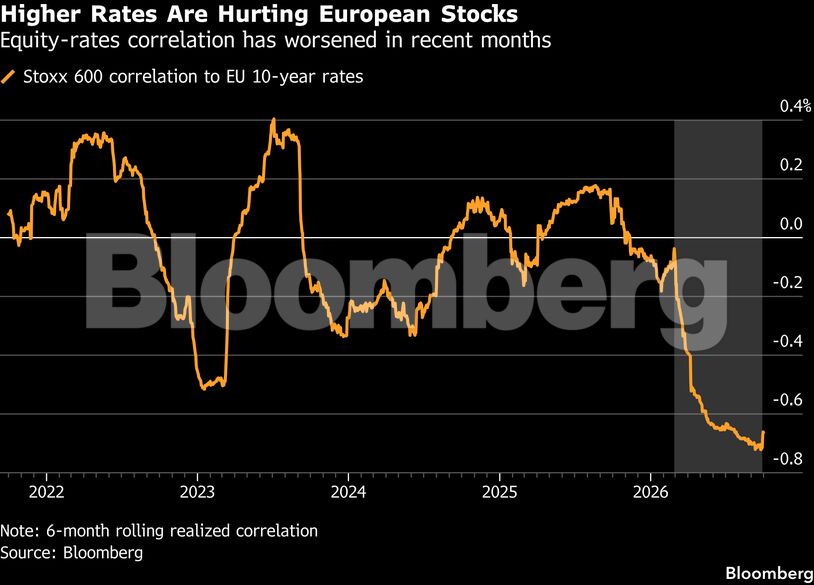
Ένα από τα σημαντικότερα στοιχεία είναι ότι οι υψηλότερες αποδόσεις των ομολόγων αποτελούν πλέον πολύ μεγαλύτερο εμπόδιο για τις ευρωπαϊκές μετοχές σε σχέση με τα προηγούμενα χρόνια.
Ανάλυση του Bloomberg δείχνει ότι η αρνητική ευαισθησία του Stoxx 600 στις εβδομαδιαίες μεταβολές του 10ετούς euro swap rate έχει σχεδόν τριπλασιαστεί το 2026 σε σύγκριση με την προηγούμενη πενταετία, εξαιρουμένων των ακραίων κινήσεων.
Αυτό σημαίνει πρακτικά ότι κάθε νέα άνοδος των επιτοκίων και των αποδόσεων έχει τη δυνατότητα να προκαλεί εντονότερες πιέσεις στις αποτιμήσεις των ευρωπαϊκών μετοχών.
Τα κέρδη δίνουν αντίβαρο
Παρά τους κινδύνους, ορισμένοι επενδυτές παραμένουν πιο αισιόδοξοι για το τέταρτο τρίμηνο.
Η Καρλότα Εστράγκες Λόπεζ, στρατηγική αναλύτρια της St. James’s Place, επισημαίνει ότι η Ευρώπη προσφέρει πιο ισορροπημένη κλαδική έκθεση από τις ΗΠΑ, οι οποίες είναι περισσότερο ευάλωτες σε πιθανή μεταβλητότητα στις μετοχές τεχνητής νοημοσύνης.
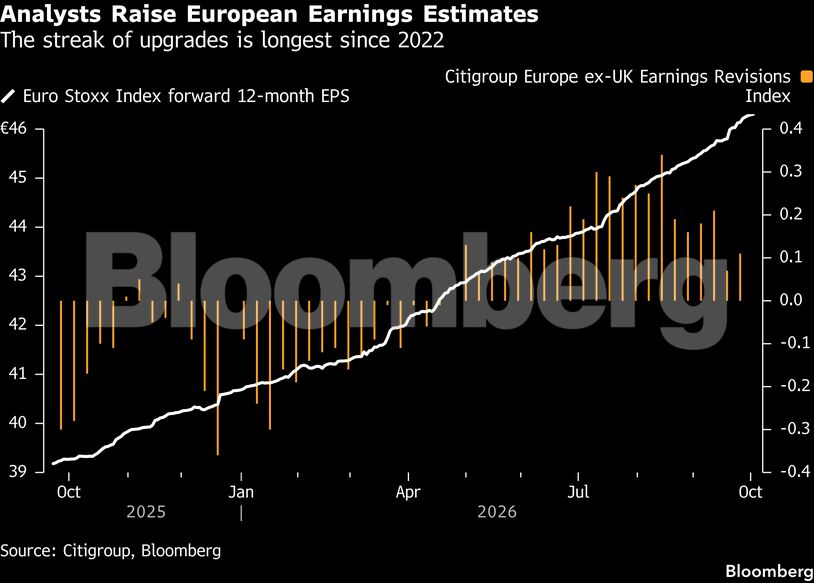
Θετικό μήνυμα στέλνουν και οι προβλέψεις για τα εταιρικά κέρδη. Δείκτης της Citigroup δείχνει ότι από τον Μάιο οι αναβαθμίσεις των εκτιμήσεων κερδοφορίας ξεπερνούν τις υποβαθμίσεις, στο μεγαλύτερο σε διάρκεια θετικό σερί εδώ και περισσότερα από τέσσερα χρόνια.
Παράλληλα, στοιχεία της Goldman Sachs Prime Services έδειξαν ότι τον Σεπτέμβριο τα hedge funds πραγματοποίησαν τις μεγαλύτερες καθαρές αγορές ευρωπαϊκών μετοχών εδώ και περισσότερα από πέντε χρόνια.
Η Βέρα Φέλινγκ, επικεφαλής επενδύσεων για τη Δυτική Ευρώπη στην DWS, επισημαίνει επίσης ως πλεονέκτημα τις υψηλότερες μερισματικές αποδόσεις της Ευρώπης έναντι των ΗΠΑ.
Η εικόνα που διαμορφώνεται, επομένως, είναι μια αγορά που εξακολουθεί να διαθέτει στήριξη από τα εταιρικά κέρδη και τις σχετικά ελκυστικές αποτιμήσεις, αλλά βρίσκεται αντιμέτωπη με έναν ολοένα δυσκολότερο συνδυασμό υψηλών αποδόσεων ομολόγων, ενεργειακού κόστους και πληθωρισμού.
Διαβάστε ακόμη
Πάνος Γερμανός: Από το ρίσκο της Entersoft στο χρυσό deal του 1 δισ. ευρώ
Η ισπανική «συνταγή» για βενζίνη κάτω από 2 ευρώ που στοίχισε πάνω από 1 δισ. ευρώ
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ