


Άκρως ικανοποιητικά μπορούν να χαρακτηριστούν τα οικονομικά πεπραγμένα των εισηγμένων εταιρειών για το α’ εξάμηνο του 2026. Στο σύνολο των 144 εισηγμένων που δημοσίευσαν οικονομικά μεγέθη έως το βράδυ της Τετάρτης, ο κύκλος εργασιών διαμορφώθηκε στα €57,95 δισ., σημειώνοντας αύξηση 16,5%, ενώ τα καθαρά κέρδη ανήλθαν στα €7,6 δισ., αυξημένα κατά 32,7% σε σχέση με το αντίστοιχο περυσινό διάστημα.
Ακόμη εντονότερη είναι η βελτίωση σε λειτουργικό επίπεδο. Τα EBITDA αυξήθηκαν κατά 38,1%, καταγράφοντας την ισχυρότερη ποσοστιαία άνοδο για την περίοδο του πρώτου εξαμήνου από το 2022 και ξεπερνώντας τα €10,77 δισ. ήδη στους πρώτους έξι μήνες της χρονιάς.
Η επίδοση αποκτά μεγαλύτερη σημασία καθώς έρχεται σε συνέχεια τεσσάρων διαδοχικών χρήσεων ιστορικά υψηλής κερδοφορίας για τις εισηγμένες του ΧΑ, με μικρότερο αριθμητικά αλλά, όπως δείχνουν τα μεγέθη, ποιοτικότερο εταιρικό πληθυσμό. Ακόμη και μετά την αφαίρεση σημαντικών μη επαναλαμβανόμενων εγγραφών, η υποκείμενη κερδοφορία παραμένει σε τροχιά νέου ρεκόρ για το σύνολο της χρήσης. Με βάση και τις τάσεις που έχουν διαμορφωθεί στο γ’ τρίμηνο, ο πήχης για τα φετινά καθαρά κέρδη μπορεί να κινηθεί με σχετική άνεση πάνω από τα €13,5 δισ.
Τράπεζες και διυλιστήρια στην πρώτη γραμμή
Τράπεζες και διυλιστήρια έχουν κυρίαρχη θέση στη διαμόρφωση της συνολικής επίδοσης. Σχεδόν το 51% των καθαρών κερδών του συνόλου προέρχεται από τις συστημικές τράπεζες, τη Motor Oil και τη HELLENiQ Energy.
Τα δύο διυλιστήρια ευνοήθηκαν ιδιαίτερα από τη συγκυρία των διεθνών περιθωρίων διύλισης, αλλά και από τις διαφορές αποτίμησης των αποθεμάτων, οι οποίες ενίσχυσαν την τελική γραμμή κατά περίπου €527 εκατ., ενώ η αύξηση των λειτουργικών κερδών τους προσεγγίζει τα €590 εκατ. Παρά την ευνοϊκή συγκυρία, οι ισχυρές οργανικές επιδόσεις του κλάδου καταδεικνύουν και τον βαθμό επιχειρησιακής ετοιμότητας των δύο ομίλων να αξιοποιήσουν τα ασυνήθιστα υψηλά και επίμονα διεθνή περιθώρια διύλισης.
Πέρα όμως από τους προφανείς πρωταγωνιστές, η διάχυση της κερδοφορίας παραμένει ιδιαίτερα ικανοποιητική. Περίπου οκτώ στις δέκα εισηγμένες είναι κερδοφόρες, ενώ το 71% των εταιρειών που εμφάνισαν κέρδη βελτίωσαν την περυσινή τους επίδοση.
Λειτουργική μόχλευση και περιθώρια σε επίπεδα ρεκόρ
Η συνολική αύξηση της κερδοφορίας δεν είναι ομοιόμορφη. Πίσω από το +38,1% του EBITDA και το +32,7% των καθαρών κερδών καταγράφεται έντονη διαφοροποίηση μεταξύ των εισηγμένων. Σε αρκετές περιπτώσεις η αύξηση του EBITDA υπερβαίνει αισθητά την άνοδο των πωλήσεων, ένδειξη θετικής λειτουργικής μόχλευσης και διεύρυνσης των περιθωρίων κέρδους. Στον αντίποδα, υπάρχουν εταιρείες που πέρασαν από θετικό σε αρνητικό EBITDA ή από κέρδη σε ζημιές.
Η συγκυρία υπήρξε επίσης ιδιαίτερα ευνοϊκή για εταιρείες που διέθεταν υψηλά αποθέματα αποκτημένα σε χαμηλότερες τιμές, τα οποία στη συνέχεια διατέθηκαν με σημαντικά υψηλότερα περιθώρια. Ωστόσο, ακόμη και μετά την αφαίρεση των διυλιστηρίων, το λειτουργικό περιθώριο των εμποροβιομηχανικών εταιρειών διαμορφώθηκε στο 19,85%, επίπεδο-ρεκόρ για δεδομένα πρώτου εξαμήνου.
Ενθαρρυντική είναι και η εικόνα στις αλλαγές προσήμου της τελικής γραμμής. Οι εταιρείες που επέστρεψαν στην κερδοφορία ήταν περισσότερες από εκείνες που πέρασαν σε ζημιές.
Πού παρατηρήθηκαν αλλαγές προσήμου στην τελική γραμμή
Από ζημιές σε κέρδη: HELLENiQ Energy, Seanergy, ΕΥΔΑΠ, ΣΙΔΜΑ, ΙΝΤΕΡΤΕΚ, Κλωστοϋφαντουργία Ναυπάκτου, Frigoglass, Βογιατζόγλου, Moda Bagno, Yalco, Τζιρακιάν, Χαϊδεμένος, Vidavo, Προοδευτική, Optronics, Κορδέλλου, Δρομέας, MIG.
Από κέρδη σε ζημιές: Lamda Development, Μπήτρος, PRODEA, Βιοτέρ, Aegean, Phoenix Vega Mezz, Ευρώπη Holdings, ΕΛΙΝΟΙΛ, Fourlis, CPLP, Intracom Holdings, SunriseMezz, AVE, Centric, Doppler.
Με βάση την παραπάνω καταγραφή πρόκειται για 18 εταιρείες που πέρασαν από ζημιές σε κέρδη έναντι 15 που κινήθηκαν προς την αντίθετη κατεύθυνση.
Πάνω από €1,2 δισ. σε προμερίσματα και επιστροφές κεφαλαίου
Η ισχυρή κερδοφορία και η αυξημένη ρευστότητα επιτρέπουν στις εισηγμένες να συνεχίσουν την πολιτική υψηλών χρηματικών διανομών προς τους μετόχους. Συνολικά, 18 εταιρείες έχουν ανακοινώσει προμερίσματα ή επιστροφές κεφαλαίου που υπερβαίνουν τα €1,2 δισ. και αναμένεται να καταβληθούν έως το τέλος του έτους. Πρόκειται για τη συνέχιση μιας τάσης που έγινε περισσότερο εμφανής το 2024 και ενισχύθηκε το 2025.
Ισχυρό ταμείο, αλλά αυξημένος και ο δανεισμός
Στους ισολογισμούς η εικόνα είναι περισσότερο μικτή. Η συνολική καθαρή θέση υποχωρεί κατά 2,8% στα €93,07 δισ., ενώ τα ταμειακά διαθέσιμα ενισχύονται εντυπωσιακά κατά 40,7% στα €29,14 δισ.
Παρά την αύξηση της ρευστότητας, ο καθαρός δανεισμός αυξάνεται κατά 9,8% στα €40,20 δισ., καθώς τα μακροπρόθεσμα δάνεια ενισχύθηκαν κατά 24,8% στα €56,46 δισ. και τα βραχυπρόθεσμα κατά 5,6% στα €10,56 δισ. Η αύξηση της μόχλευσης πρέπει, ωστόσο, να εξεταστεί και σε συνάρτηση με τα μεγάλα επενδυτικά προγράμματα που βρίσκονται σε εξέλιξη, ιδιαίτερα στους κλάδους ενέργειας, υποδομών και κατασκευών.
Παράλληλα, η χρηματοοικονομική εικόνα παραμένει ισχυρή για σημαντικό τμήμα της αγοράς: 37 εταιρείες εμφανίζουν μηδενικό τραπεζικό δανεισμό, 35 έχουν μειώσει τον καθαρό τραπεζικό δανεισμό τους, ενώ μόλις μία εταιρεία καταγράφει αρνητική καθαρή θέση.
Μια διαφορετική πλέον βάση σύγκρισης
Τα συνολικά μεγέθη χρειάζονται πάντως και μια δεύτερη ανάγνωση λόγω της μεταβολής της σύνθεσης του ΧΑ. Η μεγέθυνση εταιρειών όπως η Allwyn και η Coca-Cola HBC, καθώς και η αυξημένη παρουσία ναυτιλιακών εταιρειών στο σύνολο των εισηγμένων, έχουν μεταβάλει αισθητά τη βάση σύγκρισης και έχουν αναβαθμίσει το απόλυτο μέγεθος πωλήσεων, λειτουργικής κερδοφορίας, ενεργητικού και δανεισμού που αποτυπώνεται στα συγκεντρωτικά στοιχεία.
Σε γενικές γραμμές, πάντως, τα αποτελέσματα του εξαμήνου συνδυάζουν ισχυρή αύξηση πωλήσεων, ακόμη ταχύτερη άνοδο EBITDA και καθαρών κερδών και σημαντικά υψηλότερη ρευστότητα. Το βασικό σημείο παρακολούθησης είναι η παράλληλη αύξηση του δανεισμού, η οποία σε σημαντικό βαθμό αποτελεί απόρροια της έντονης επενδυτικής δραστηριότητας των μεγαλύτερων κατασκευαστικών και ενεργειακών ομίλων.
Η κερδοφορία στηρίζει και τις αποτιμήσεις
Τα αποτελέσματα λειτουργούν υποστηρικτικά για τις αποτιμήσεις των εισηγμένων σε μια περίοδο κατά την οποία η συνολική κεφαλαιοποίηση του ΧΑ έχει ξεπεράσει, για πρώτη φορά μετά το 2007, τα €200 δισ.
Το ευνοϊκό χρηματιστηριακό περιβάλλον συμβάλλει στην ανατίμηση των εταιρειών, ωστόσο η ουσιαστικότερη βάση της ανόδου παραμένει η κερδοφορία και η δυνατότητα μετατροπής της σε πραγματικές χρηματικές αποδόσεις προς τους μετόχους. Ο συνδυασμός αύξησης κερδών, υψηλότερων μερισμάτων και επιστροφών κεφαλαίου αποτελεί έναν από τους βασικούς παράγοντες που έχουν διατηρήσει τις αποδόσεις της ελληνικής αγοράς σε ιδιαίτερα υψηλά επίπεδα.
Οι υψηλότερες διακυμάνσεις στα αποτελέσματα των εταιριών
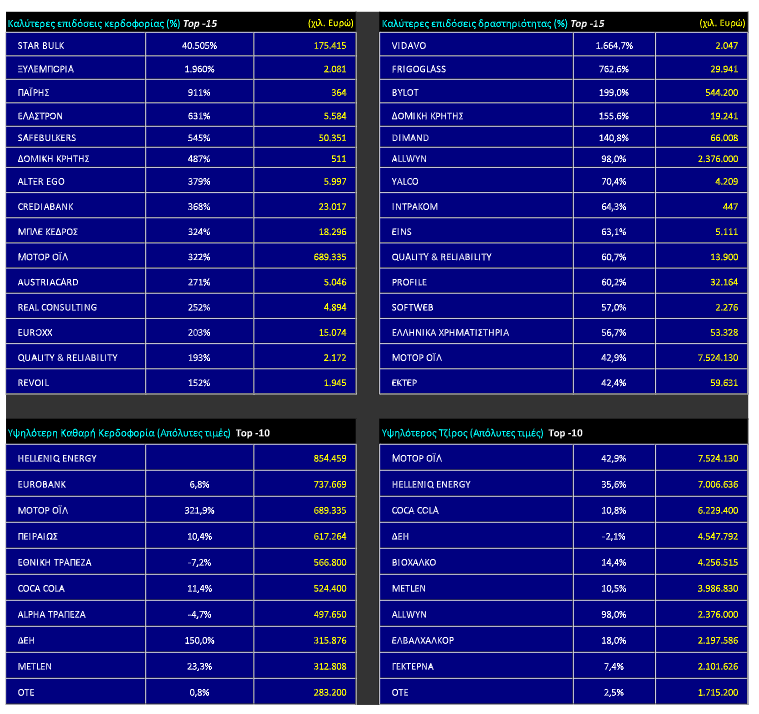

Δείτε ΕΔΩ τα αποτελέσματα των εισηγμένων ανά κλάδο.

Διαβάστε ακόμη
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ