


Η αγορά αμερικανικών κρατικών ομολόγων ανέκαμψε από το παγκόσμιο sell-off που σάρωσε τις αγορές σταθερού εισοδήματος, με την απόδοση του 10ετούς Treasury να υποχωρεί από το υψηλότερο επίπεδο των τελευταίων 24 ετών (σσ. η τρέχουσα απόδοση είναι περίπου στο 5,25%). Ωστόσο, οι επενδυτές εξακολουθούν να στοιχηματίζουν σε νέες αυξήσεις επιτοκίων από τη Federal Reserve, στρέφοντας πλέον την προσοχή τους στα κρίσιμα στοιχεία για την απασχόληση στις ΗΠΑ.
Η ανάκαμψη των Treasuries επιταχύνθηκε την Πέμπτη μετά την ανακοίνωση ασθενέστερων του αναμενομένου στοιχείων για τη μεταποίηση, τα οποία έδειξαν ότι ορισμένοι τομείς της αμερικανικής οικονομίας αρχίζουν να χάνουν ταχύτητα. Παράλληλα, οι έντονες πιέσεις στις ευρωπαϊκές αγορές ομολόγων προκάλεσαν στροφή προς την ασφάλεια των αμερικανικών τίτλων.
Η απόδοση του 10ετούς Treasury, η οποία νωρίτερα είχε εκτιναχθεί στο 5,34%, στο υψηλότερο επίπεδο από το 2002, υποχώρησε στη συνέχεια περίπου κατά 5 μονάδες βάσης, στο 5,24%. Ακόμη μεγαλύτερη ήταν η κίνηση στις βραχύτερες διάρκειες, με την απόδοση του διετούς ομολόγου να υποχωρεί κατά περίπου 11 μονάδες βάσης, στο 4,78%.
Η αντιστροφή αυτή πρόσφερε μια προσωρινή ανάσα σε μια αγορά που βρίσκεται εδώ και εβδομάδες υπό έντονη πίεση από το ενεργειακό σοκ, τις προσδοκίες για υψηλότερα επιτόκια, τη διόγκωση του κρατικού δανεισμού και την τεράστια ζήτηση κεφαλαίων που δημιουργεί η επενδυτική έκρηξη στην τεχνητή νοημοσύνη.
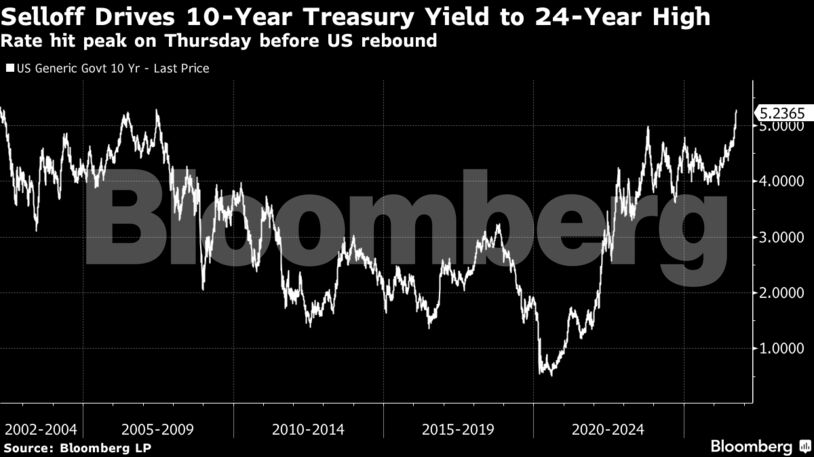

Στροφή στα Treasuries λόγω Ευρώπης
Σημαντικό μέρος της ανόδου των αμερικανικών ομολόγων δεν αποδόθηκε σε θεμελιώδη αλλαγή των προοπτικών της αμερικανικής οικονομίας, αλλά στις εξελίξεις εκτός ΗΠΑ.
Οι πιέσεις στα κρατικά ομόλογα της Γαλλίας και της Ιταλίας, καθώς και οι ευρύτερες ανησυχίες για τα αυξανόμενα επίπεδα δημόσιου χρέους στην Ευρώπη, ενίσχυσαν τη ζήτηση για Treasuries ως ασφαλές καταφύγιο.
«Η σημερινή ημέρα σε πολύ μεγάλο βαθμό δεν αφορά στα θεμελιώδη μεγέθη και στα στοιχεία των ΗΠΑ», ανέφερε ο Άιζακ Μπρουκ, στρατηγικός αναλυτής αμερικανικών επιτοκίων στην RBC Capital Markets, επισημαίνοντας ότι οι επενδυτές παρακολουθούσαν τις αποδόσεις στο εξωτερικό και στρέφονταν προς την ασφάλεια των Treasuries.
Η αναταραχή στην Ευρώπη ήταν ιδιαίτερα έντονη. Η απόδοση του 30ετούς βρετανικού ομολόγου έφθασε το 6% για πρώτη φορά από το 1998, ενώ ορισμένοι αναλυτές θεωρούν ότι και οι αποδόσεις των μακροπρόθεσμων αμερικανικών τίτλων θα μπορούσαν τελικά να κινηθούν προς αντίστοιχα επίπεδα.
Τα παγκόσμια κρατικά ομόλογα ολοκλήρωσαν παράλληλα το χειρότερο τρίμηνό τους από το 2024, σύμφωνα με δείκτη του Bloomberg, αποτυπώνοντας την έκταση των πιέσεων που έχουν αναπτυχθεί στην αγορά.
Πετρέλαιο, χρέος και τεχνητή νοημοσύνη
Πίσω από το sell-off βρίσκεται ένας συνδυασμός παραγόντων που εξακολουθεί να προβληματίζει τους επενδυτές.
Οι τιμές του πετρελαίου παραμένουν πάνω από τα 100 δολάρια το βαρέλι, καθώς δεν διαφαίνεται ουσιαστική πρόοδος προς τον τερματισμό του πολέμου με το Ιράν. Το ενεργειακό σοκ τροφοδοτεί τις πληθωριστικές πιέσεις και ενισχύει τις εκτιμήσεις ότι οι μεγάλες κεντρικές τράπεζες θα χρειαστεί να διατηρήσουν περιοριστική νομισματική πολιτική για μεγαλύτερο χρονικό διάστημα.
Την ίδια ώρα, ο υψηλός ομοσπονδιακός δανεισμός των ΗΠΑ αυξάνει την προσφορά κρατικών τίτλων που πρέπει να απορροφήσει η αγορά, ενώ οι τεράστιες επενδύσεις στην τεχνητή νοημοσύνη δημιουργούν πρόσθετο ανταγωνισμό για κεφάλαια.
Η άνοδος των αποδόσεων αυξάνει με τη σειρά της το κόστος εξυπηρέτησης του δημόσιου χρέους, προκαλεί ζημίες στα χαρτοφυλάκια ομολόγων και απειλεί να μεταφερθεί στην πραγματική οικονομία μέσω υψηλότερου κόστους δανεισμού για επιχειρήσεις και νοικοκυριά.
Η αμερικανική κυβέρνηση έχει επιχειρήσει να περιορίσει τις πιέσεις ενισχύοντας τις επαναγορές μακροπρόθεσμων κρατικών τίτλων, χωρίς ωστόσο μέχρι στιγμής να έχει καταφέρει να ανακόψει την ανοδική πορεία των αποδόσεων.
Ανάσα από τη μεταποίηση και τη Fed
Στήριξη στην αγορά προσέφεραν και τα τελευταία στοιχεία για την αμερικανική οικονομία. Ο δείκτης μεταποιητικής δραστηριότητας του Institute for Supply Management υποχώρησε κατά 0,1 μονάδα στις 54,5 μονάδες, χαμηλότερα από τη μέση εκτίμηση των οικονομολόγων.
Παράλληλα, δύο αξιωματούχοι της Fed, η Μισέλ Μπόουμαν και ο Φίλιπ Τζέφερσον, άφησαν να εννοηθεί ότι οι υπεύθυνοι χάραξης πολιτικής ενδέχεται να χρειάζονται περισσότερο χρόνο προτού αποφασίσουν εάν απαιτούνται πρόσθετες αυξήσεις επιτοκίων.
Η αποκλιμάκωση των αποδόσεων συνοδεύτηκε επίσης από απότομη κίνηση στα swap spreads, ένδειξη ότι ορισμένοι επενδυτές άρχισαν να κλείνουν θέσεις που είχαν δημιουργηθεί τις προηγούμενες εβδομάδες με βάση το σενάριο περαιτέρω ανόδου των επιτοκίων.
Ωστόσο, αναλυτές προειδοποιούν ότι η ανάκαμψη δεν σημαίνει πως έχουν εξαφανιστεί οι παράγοντες που οδήγησαν τις αποδόσεις σε πολυετή υψηλά. Ο πληθωρισμός στις ΗΠΑ έχει κινηθεί φέτος πάνω από το 3%, η οικονομία εξακολουθεί να εμφανίζει ανθεκτικότητα και οι δημοσιονομικές πιέσεις παραμένουν έντονες.
Το μεγάλο τεστ της αγοράς εργασίας
Το επόμενο κρίσιμο τεστ έρχεται από την αγορά εργασίας. Η έκθεση του αμερικανικού υπουργείου Εργασίας αναμένεται να δείξει ότι οι νέες θέσεις εργασίας αυξήθηκαν κατά περίπου 90.000 τον Σεπτέμβριο, έναντι 162.000 τον προηγούμενο μήνα, σύμφωνα με οικονομολόγους που συμμετείχαν σε έρευνα του Bloomberg.
Παρά την αισθητή επιβράδυνση, ένας τέτοιος αριθμός θα παρέμενε περίπου ευθυγραμμισμένος με τον μηνιαίο μέσο όρο του 2026 και θα έδειχνε ότι η αγορά εργασίας εξακολουθεί να διαθέτει σημαντικές αντοχές. Αυτό θα μπορούσε να δώσει στη Fed το περιθώριο να συνεχίσει τη σύσφιγξη της νομισματικής πολιτικής, καθώς επιχειρεί να επαναφέρει τον πληθωρισμό προς τον στόχο του 2%.
«Θα χρειαζόταν κάτι κοντά στο μηδέν ή ακόμη και αρνητικό και, πιστεύω, πραγματικά μια αρνητική έκπληξη στα στοιχεία για τους μισθούς» για να σημειώσουν ισχυρή άνοδο τα Treasuries, δήλωσε ο Στιβ Μπουθ, επικεφαλής επενδύσεων investment grade και διαχειριστής χαρτοφυλακίου στην T. Rowe Price.
Όπως τόνισε, ο πήχης ώστε τα στοιχεία της αγοράς εργασίας να αποτελέσουν τον καταλύτη για ένα διατηρήσιμο ράλι στα ομόλογα βρίσκεται πλέον αρκετά ψηλά.
Η αγορά βλέπει νέες αυξήσεις επιτοκίων
Όπως σημειώνει το Bloomberg, παρά την τελευταία αποκλιμάκωση των αποδόσεων, οι επενδυτές εξακολουθούν να θεωρούν ότι η Fed δεν έχει ολοκληρώσει τον κύκλο αύξησης των επιτοκίων.
Οι traders στην αγορά futures έχουν περιορίσει ελαφρώς το μέγεθος των σχετικών στοιχημάτων και δεν αναμένουν πλέον νέα κίνηση πριν από τη συνεδρίαση του Δεκεμβρίου. Εντούτοις, συνεχίζουν να προεξοφλούν τουλάχιστον τρεις αυξήσεις των 25 μονάδων βάσης τους επόμενους μήνες.
Το εύρος του πρόσφατου sell-off έχει ταυτόχρονα καταστήσει την αγορά ιδιαίτερα ευάλωτη σε απότομες αλλαγές κατεύθυνσης.
Όταν τα στοιχεία για τον πληθωρισμό στις ΗΠΑ διαμορφώθηκαν ελαφρώς χαμηλότερα από τις εκτιμήσεις την Τετάρτη, τα Treasuries σημείωσαν αρχικά άνοδο. Το ράλι όμως αποδείχθηκε βραχύβιο και οι αποδόσεις επέστρεψαν γρήγορα προς νέα υψηλά πολλών δεκαετιών.
Το σενάριο μιας μεγάλης έκπληξης
Η συσσώρευση θέσεων υπέρ της περαιτέρω ανόδου των αποδόσεων δημιουργεί πάντως τις προϋποθέσεις για μια πολύ ισχυρότερη αντίδραση, εάν τα στοιχεία για την απασχόληση αποδειχθούν σημαντικά ασθενέστερα από τις εκτιμήσεις.
Σε ένα τέτοιο σενάριο, επενδυτές που έχουν τοποθετηθεί για υψηλότερα επιτόκια θα μπορούσαν να αναγκαστούν να κλείσουν γρήγορα τις θέσεις τους, ενισχύοντας την άνοδο των τιμών των ομολόγων και επιταχύνοντας την πτώση των αποδόσεων.
«Εάν βλέπαμε κάτι που η αγορά θα ερμήνευε ως ένδειξη πρώιμων πιέσεων στην αγορά εργασίας, πιστεύω ότι θα μπορούσαμε να δούμε μια δυσανάλογα ισχυρή άνοδο των ομολόγων σε σχέση με την πτώση που θα προκαλούσε ένας αριθμός κοντά στις εκτιμήσεις ή ελαφρώς ισχυρότερος», δήλωσε ο Ίαν Λίνγκεν, επικεφαλής στρατηγικής αμερικανικών επιτοκίων στην BMO Capital Markets.
Παρά την τελευταία ανάκαμψη, πάντως, υπάρχει περιορισμένη πεποίθηση ότι το sell-off έχει ήδη φθάσει στο τέλος του.
Η Κάρεν Μάνα, στρατηγικός αναλυτής σταθερού εισοδήματος και διαχειρίστρια χαρτοφυλακίου στη Federated Hermes, ανέφερε ότι έχει γίνει λιγότερο απαισιόδοξη μετά την αύξηση επιτοκίων της Fed στις 16 Σεπτεμβρίου, χωρίς όμως να έχει πειστεί ότι οι αποδόσεις έχουν ήδη κορυφωθεί.
Όπως σημείωσε, μεγάλο μέρος του σεναρίου που προέβλεπε άνοδο των αποδόσεων στα σημερινά επίπεδα έχει ήδη επιβεβαιωθεί. Ωστόσο, δεν αποκλείεται να κινηθούν ακόμη υψηλότερα.
Έτσι, μετά την ανάκαμψη από τα υψηλά 24 ετών, η προσοχή στρέφεται στα σημερινά στοιχεία Το ερώτημα για την αγορά δεν είναι απλώς εάν η αμερικανική απασχόληση επιβραδύνεται, αλλά εάν η επιβράδυνση θα είναι αρκετά ισχυρή ώστε να ανατρέψει τα στοιχήματα για νέες αυξήσεις επιτοκίων από τη Fed και να δώσει στα Treasuries κάτι περισσότερο από μια προσωρινή ανάσα.
Διαβάστε ακόμη
Γραφείο Προϋπολογισμού: «Καμπανάκι» για τις πιέσεις από οριζόντια μέτρα στήριξης και ρήτρα διαφυγής
«Διπλή παγίδα» για τα ελληνικά πλοία: Ορμούζ και Ερυθρά Θάλασσα κλείνουν τις διεξόδους
S&P: Υψηλή συγκέντρωση δανείων στις ελληνικές τράπεζες – Πού εντοπίζεται ο κίνδυνος (γραφήματα)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ