





Η υποχώρηση της ελκυστικότητας μιας δημοφιλούς επενδυτικής στρατηγικής που βασίζεται στο ελβετικό φράγκο προσφέρει νέα ώθηση στην άνοδο του νομίσματος, εντείνοντας τα ερωτήματα για το πόσο θα επιτρέψει η Εθνική Τράπεζα της Ελβετίας (SNB) να ενισχυθεί έναντι του ευρώ.
Το φράγκο, που παραδοσιακά λειτουργεί ως ασφαλές καταφύγιο σε περιόδους αβεβαιότητας στην Ευρώπη, σημείωσε ισχυρή άνοδο τον Οκτώβριο, εν μέσω βίαιων διαδηλώσεων και πολιτικής αναταραχής στη Γαλλία.
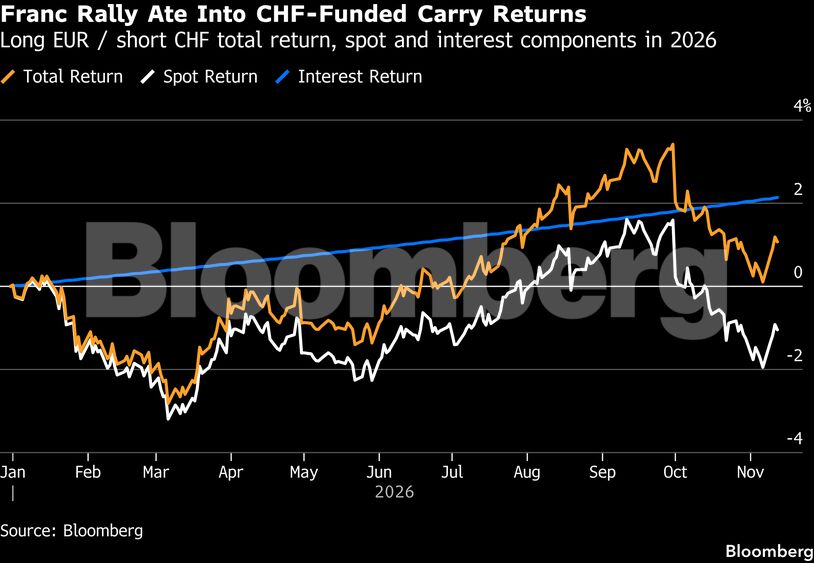
Η ανατίμησή του έχει περιορίσει σημαντικά τις αποδόσεις των λεγόμενων carry trades, δηλαδή των επενδυτικών στρατηγικών στις οποίες οι επενδυτές δανείζονται σε ένα νόμισμα με χαμηλά επιτόκια, όπως το ελβετικό φράγκο, προκειμένου να τοποθετηθούν σε νομίσματα που προσφέρουν υψηλότερες αποδόσεις.
Σύμφωνα με το Bloomberg, η απόδοση από την πώληση ελβετικών φράγκων και την αγορά ευρώ περιορίστηκε μόλις στο 0,1% την περασμένη εβδομάδα, από 3,4% στα τέλη Σεπτεμβρίου.
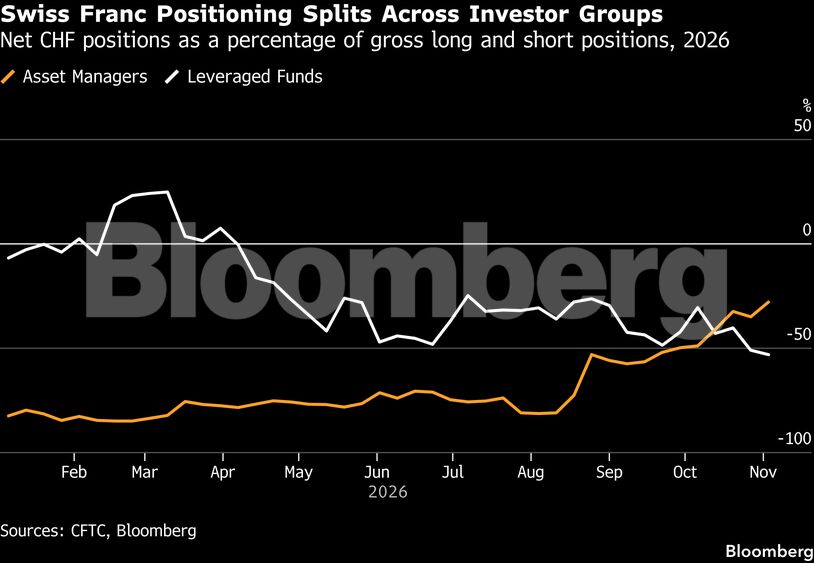
Η εξέλιξη αυτή έχει οδηγήσει τους διαχειριστές κεφαλαίων να περιορίσουν τις αρνητικές θέσεις τους στο ελβετικό νόμισμα, σύμφωνα με τα στοιχεία της αμερικανικής Επιτροπής Συναλλαγών Προθεσμιακών Συμβολαίων Εμπορευμάτων.
Ωστόσο, τα μοχλευμένα επενδυτικά κεφάλαια εξακολουθούν να διατηρούν σημαντικές καθαρές θέσεις που προσδοκούν υποχώρηση του φράγκου. Μια μαζική αντιστροφή αυτών των τοποθετήσεων θα μπορούσε να προκαλέσει νέο κύμα αγορών και να ενισχύσει περαιτέρω το νόμισμα.
«Εάν συνεχιστεί η αποστροφή προς τον κίνδυνο, αυτές οι εναπομείνασες θέσεις αποτελούν δυνητική πηγή πρόσθετης ζήτησης για το φράγκο», επισημαίνει ο Γκρέγκορ Χιρτ, παγκόσμιος επικεφαλής επενδύσεων πολλαπλών κατηγοριών περιουσιακών στοιχείων της Allianz Global Investors.
Το κρίσιμο όριο του 0,90 και η στάση της ελβετικής κεντρικής τράπεζας
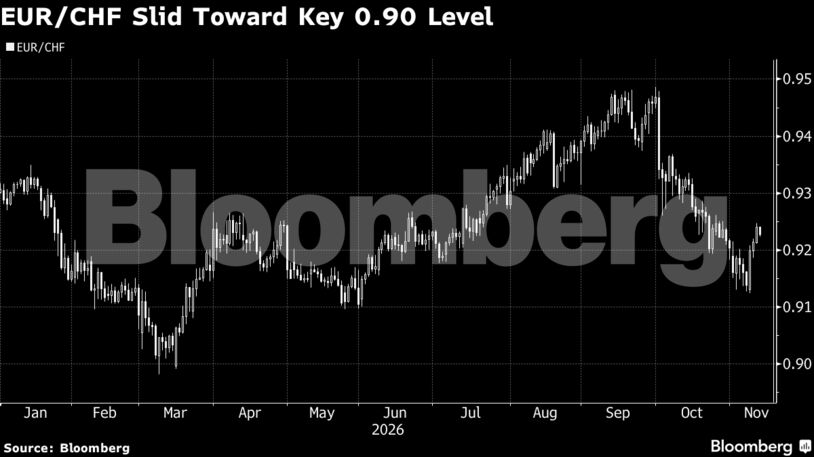
Η άνοδος του ελβετικού φράγκου το οδήγησε στα τέλη της περασμένης εβδομάδας στο ισχυρότερο επίπεδο έναντι του ευρώ από τον Μάιο, με την ισοτιμία να διαμορφώνεται στα 0,91376 φράγκα ανά ευρώ. Έκτοτε, το ελβετικό νόμισμα έχει υποχωρήσει ελαφρώς.
Ο Σον Όσμπορν, επικεφαλής στρατηγικής συναλλάγματος της Scotiabank, εκτιμά ότι μια υποχώρηση της ισοτιμίας κάτω από το 0,90 φράγκο ανά ευρώ θα δημιουργούσε δυσφορία στους υπευθύνους χάραξης νομισματικής πολιτικής, ιδιαίτερα εάν η ανατίμηση του φράγκου ήταν απότομη.
Ο ίδιος προβλέπει ότι η ισοτιμία θα διαμορφωθεί στα 0,93 φράγκα ανά ευρώ έως το τέλος του έτους.
Αξιωματούχοι της Εθνικής Τράπεζας της Ελβετίας ενημέρωσαν την κυβέρνηση, κατά τη διάρκεια συνάντησης την Τετάρτη, ότι η κεντρική τράπεζα είναι έτοιμη να παρέμβει στην αγορά συναλλάγματος, εφόσον κριθεί απαραίτητο.
Από την πλευρά τους, οι αναλυτές της JPMorgan εκτιμούν ότι η SNB θα επιδιώξει να εξομαλύνει τις απότομες διακυμάνσεις της ισοτιμίας, αντί να επιχειρήσει να σταματήσει εντελώς ή να αντιστρέψει την ανατίμηση του φράγκου.
Η «διαρθρωτική ζήτηση» που στηρίζει το νόμισμα
Πέρα από τη βραχυπρόθεσμη και περισσότερο κερδοσκοπική ζήτηση, η ισχυρή ελβετική οικονομία και τα χαμηλά επίπεδα δημόσιου χρέους δημιουργούν «διαρθρωτική ζήτηση» για το φράγκο, σύμφωνα με τον Φλοριάν Ιελπό, επικεφαλής μακροοικονομικής στρατηγικής της Lombard Odier Investment Managers.
Η τάση αυτή ενισχύεται σε περιόδους αυξημένης πολιτικής αβεβαιότητας στην Ευρώπη.
Παράλληλα, η επιτάχυνση του ελβετικού πληθωρισμού ενδέχεται να καταστήσει την κεντρική τράπεζα περισσότερο ανεκτική απέναντι σε ένα ισχυρό νόμισμα.
Ο πληθωρισμός στην Ελβετία αυξήθηκε στο 1,5% τον Οκτώβριο, από 1% τον Σεπτέμβριο, εξέλιξη που, σύμφωνα με τον Όσμπορν της Scotiabank, μπορεί να περιορίσει την ανάγκη της SNB να ανακόψει την ανατίμηση του φράγκου.
Γιατί ορισμένοι επενδυτές προτιμούν το γεν αντί του ευρώ
Ο Βαν Λου, επικεφαλής στρατηγικής συναλλάγματος και ομολόγων της Russell Investments, προτιμά να τοποθετείται υπέρ του ιαπωνικού γεν έναντι του ελβετικού φράγκου, αντί να στοιχηματίζει υπέρ του ευρώ.
Όπως εξηγεί, επειδή και το γεν θεωρείται ασφαλές καταφύγιο, υπάρχει μικρότερος κίνδυνος οι πολιτικές αναταράξεις να προκαλέσουν συναλλαγματικές διακυμάνσεις που θα εξανεμίσουν τις επενδυτικές αποδόσεις.
Επιπλέον, σύμφωνα με τις εκτιμήσεις του, το γεν είναι περίπου 50% φθηνότερο από τη θεωρητική του αξία έναντι του δολαρίου, ενώ το ελβετικό φράγκο εμφανίζεται υπερτιμημένο κατά περίπου 20% σε σχέση με το αμερικανικό νόμισμα.
Με τον πολιτικό κίνδυνο στην Ευρώπη να παραμένει αυξημένος και τις συζητήσεις για τον γαλλικό προϋπολογισμό να συνεχίζονται, οι επενδυτές που διαχειρίζονται πραγματικά κεφάλαια δυσκολεύονται να επιστρέψουν σε σημαντικές τοποθετήσεις υπέρ της υποχώρησης του φράγκου, σύμφωνα με τον Χιρτ της Allianz Global Investors.
Όπως εξηγεί, όταν οι επενδυτές χρησιμοποιούν το ελβετικό νόμισμα για να χρηματοδοτήσουν τοποθετήσεις σε ευρωπαϊκά περιουσιακά στοιχεία, ουσιαστικά στοιχηματίζουν κατά του ασφαλούς καταφυγίου της περιοχής και υπέρ των ευρωπαϊκών επενδυτικών κινδύνων.
«Θα ήμασταν επιφυλακτικοί απέναντι σε μια τέτοια στρατηγική όσο τα περιθώρια αποδόσεων των γαλλικών ομολόγων παραμένουν αυξημένα», τονίζει.
Η εξέλιξη των πολιτικών αναταράξεων στη Γαλλία και η στάση της ελβετικής κεντρικής τράπεζας αναδεικνύονται έτσι σε καθοριστικούς παράγοντες για την πορεία του φράγκου, με τις εναπομείνασες αρνητικές θέσεις των επενδυτών να αποτελούν πιθανή πηγή νέας ανοδικής πίεσης.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.