




Η αμερικανική αγορά οδεύει προς το τρίτο διαδοχικό τρίμηνο αύξησης κερδών άνω του 25%, ωστόσο η συγκέντρωση της ανάπτυξης σε λίγες μεγάλες εταιρείες, οι χαμηλότερες εκπλήξεις αποτελεσμάτων και η επιφυλακτική αντίδραση των επενδυτών δημιουργούν νέα δεδομένα για τις αποτιμήσεις. Η περίοδος ανακοίνωσης των αποτελεσμάτων του τρίτου τριμήνου του 2026 ξεκινά με ιδιαίτερα υψηλές προσδοκίες για την κερδοφορία των αμερικανικών επιχειρήσεων, επιβεβαιώνοντας την ισχυρή δυναμική που χαρακτηρίζει τον δείκτη S&P 500. Σύμφωνα με τις συγκλίνουσες εκτιμήσεις της αγοράς (Factset), ο εκτιμώμενος ρυθμός αύξησης των εταιρικών κερδών διαμορφώνεται στο 29% σε ετήσια βάση, σημαντικά υψηλότερα από τον μέσο όρο της τελευταίας πενταετίας (13,3%) και δεκαετίας (12,6%). Εφόσον επιβεβαιωθεί η πρόβλεψη, θα πρόκειται για το τρίτο συνεχόμενο τρίμηνο αύξησης κερδών άνω του 25% και το όγδοο διαδοχικό τρίμηνο διψήφιας ανάπτυξης. Παράλληλα, τα έσοδα των επιχειρήσεων εκτιμάται ότι θα αυξηθούν κατά 12,6%, έναντι μέσων ιστορικών ρυθμών 8,3% στην πενταετία και 7% στη δεκαετία.
Ωστόσο, πίσω από τους εντυπωσιακούς αριθμούς διαμορφώνεται μια περισσότερο σύνθετη εικόνα. Η αύξηση της κερδοφορίας παραμένει συγκεντρωμένη σε συγκεκριμένους κλάδους και εταιρείες, ενώ οι πρώτες ανακοινώσεις αποτελεσμάτων υποδηλώνουν ότι οι επενδυτές εμφανίζονται πλέον περισσότερο απαιτητικοί.
Θετικές εκπλήξεις, αλλά μικρότερης έντασης
Μέχρι τις 16 Οκτωβρίου, μόλις το 9% των εταιρειών του S&P 500 είχε ανακοινώσει αποτελέσματα. Από αυτές, το 84% ξεπέρασε τις προβλέψεις για τα κέρδη ανά μετοχή, ποσοστό υψηλότερο από τον μέσο όρο πενταετίας (78%) και δεκαετίας (77%). Η πραγματική υπέρβαση των εκτιμήσεων, ωστόσο, περιορίζεται στο 2,6%, έναντι ιστορικού μέσου όρου 7,5% στην πενταετία και 8% στη δεκαετία.
Αντίστοιχα, το 67% των επιχειρήσεων ανακοίνωσε έσοδα υψηλότερα των προσδοκιών, αλλά η μέση θετική έκπληξη περιορίστηκε στο 1,1%, έναντι 1,8% στην πενταετία. Οι εταιρείες που ξεπέρασαν τις προβλέψεις για τα κέρδη τους κατέγραψαν μέση χρηματιστηριακή απόδοση -0,2% στο διάστημα δύο ημερών πριν έως δύο ημερών μετά την ανακοίνωση, έναντι ιστορικής ανόδου 0,9%. Αντίθετα, οι αρνητικές εκπλήξεις συνοδεύτηκαν από πτώση 2,2%, μικρότερη από τον ιστορικό μέσο όρο 3,1%. Η διαφοροποίηση αυτή υποδηλώνει ότι ένα σημαντικό μέρος των θετικών προσδοκιών έχει ήδη ενσωματωθεί στις αποτιμήσεις.
Τι έδειξαν οι τράπεζες
Οι έξι μεγαλύτερες αμερικανικές τράπεζες ολοκλήρωσαν το τρίτο τρίμηνο του 2026 με συνολικά καθαρά κέρδη 43,6 δισ. δολαρίων, αυξημένα κατά 7% σε ετήσια βάση, και έσοδα 164,9 δισ. δολαρίων, ενισχυμένα κατά 8,2%, επιβεβαιώνοντας την ανθεκτικότητα της κερδοφορίας του τραπεζικού συστήματος, παρά τις πιέσεις από το κόστος χρηματοδότησης και την επιβράδυνση ορισμένων δραστηριοτήτων των κεφαλαιαγορών. Η ισχυρή δραστηριότητα στις αγορές μετοχών, η διαχείριση περιουσίας και τα καθαρά έσοδα από τόκους αντιστάθμισαν τις πιέσεις από το αυξημένο κόστος χρηματοδότησης και τις πιστωτικές προβλέψεις. Η JPMorgan παρέμεινε πρώτη σε κερδοφορία με 15,3 δισ. δολάρια και έσοδα 50,2 δισ., επιτυγχάνοντας απόδοση ενσώματων ιδίων κεφαλαίων (ROTCE) 20%. Η Bank of America ανακοίνωσε κέρδη 6,9 δισ. και έσοδα 30 δισ., ενώ η Citigroup εμφάνισε κέρδη 5,2 δισ. και έσοδα 23,8 δισ. Η Wells Fargo κατέγραψε κέρδη περίπου 6 δισ., η Goldman Sachs 5,3 δισ., αυξημένα κατά 29%, και η Morgan Stanley 4,9 δισ.
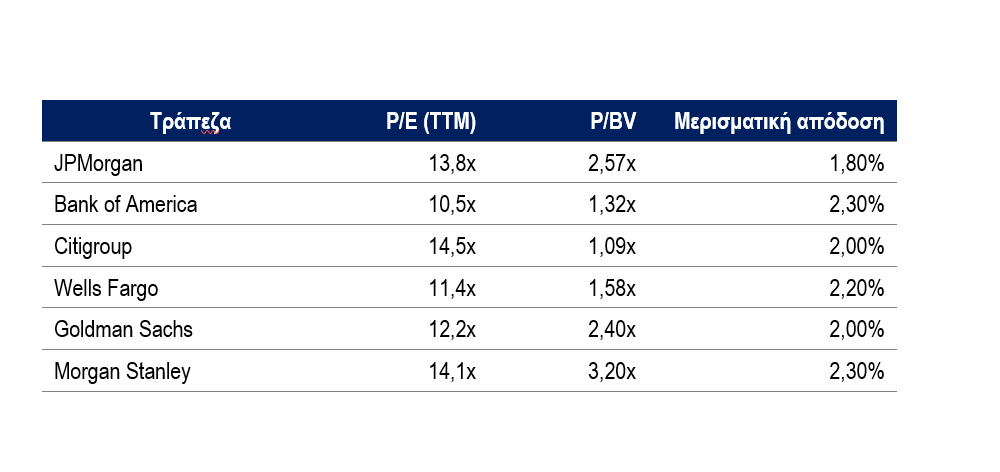
Στο πεδίο των αποτιμήσεων, με βάση τα διαθέσιμα στοιχεία της 16ης Οκτωβρίου, οι έξι τράπεζες διαπραγματεύονται με ιστορικό P/E περίπου 10,5–14,5 φορές και μερισματικές αποδόσεις 1,8%–2,3%. Η JPMorgan εμφανίζει P/E 13,8x, η Bank of America 10,5x, η Wells Fargo 11,4x, η Citigroup 14,5x, η Goldman Sachs 12,2x και η Morgan Stanley 14,1x. Σε σχέση με τη λογιστική καθαρή θέση, η JPMorgan αποτιμάται στις 2,57 φορές, η Morgan Stanley 2,45 φορές, η Goldman Sachs στις 2,4 φορές, ηBank of America στις 1,32 φορές, η Wells Fargo στις 1,58 φορές και η Citigroup στις 1,09 φορές, αναδεικνύοντας σημαντικές διαφοροποιήσεις στην αποτίμηση της κερδοφορίας και της ποιότητας των κεφαλαίων.
Συγκριτικός πίνακας αποτιμήσεων με βάση τα κέρδη του γ’ τριμήνου
Οι Magnificent 7 και η συγκέντρωση της κερδοφορίας
Οι επτά μεγαλύτερες τεχνολογικές εταιρείες εξακολουθούν να αποτελούν βασικό μοχλό αύξησης της κερδοφορίας. Για το τρίτο τρίμηνο προβλέπεται αύξηση κερδών 33,2% για τις Magnificent 7, έναντι 27,7% για τις υπόλοιπες 493 εταιρείες του δείκτη. Η πραγματική εικόνα, όμως, αποκαλύπτει σημαντική συγκέντρωση. Εάν εξαιρεθούν η NVIDIA και η Meta Platforms, ο ρυθμός αύξησης κερδών των υπόλοιπων πέντε εταιρειών περιορίζεται στο 7,5%. Αντίστοιχα, η εξαίρεση των Micron Technology και NVIDIA από τον S&P 500 μειώνει τον εκτιμώμενο ρυθμό αύξησης κερδών ολόκληρου του δείκτη από το 29% στο 20%. Στους πέντε σημαντικότερους συντελεστές αύξησης της κερδοφορίας περιλαμβάνονται οι Micron, NVIDIA, Meta, EchoStar και Boeing. Αξίζει να επισημανθεί ότι μέρος της εντυπωσιακής βελτίωσης οφείλεται σε ευνοϊκές συγκρίσεις με το προηγούμενο έτος, όταν είχαν καταγραφεί έκτακτες επιβαρύνσεις 15,93 δισ. δολαρίων στη Meta, 16,48 δισ. στην EchoStar και 4,9 δισ. στην Boeing.
Μάλιστα, στο τέταρτο τρίμηνο εκτιμάται ότι οι Magnificent 7 θα εμφανίσουν αύξηση κερδών 23,6%, χαμηλότερη από το 30,6% των υπόλοιπων εταιρειών, κάτι που, εφόσον επιβεβαιωθεί, θα συμβεί για πρώτη φορά από το τέταρτο τρίμηνο του 2022.
Ενέργεια και τεχνολογία οδηγούν την ανάπτυξη
Σε κλαδικό επίπεδο, η ενέργεια εμφανίζει τη μεγαλύτερη προβλεπόμενη αύξηση κερδών, κατά 127,6%, επωφελούμενη από την άνοδο της μέσης τιμής πετρελαίου στα 85,68 δολάρια το βαρέλι, έναντι 64,97 δολαρίων έναν χρόνο νωρίτερα (+32%). Ο κλάδος διύλισης και εμπορίας πετρελαιοειδών ξεχωρίζει με αύξηση κερδών 482%, ενώ οι ολοκληρωμένες πετρελαϊκές επιχειρήσεις εμφανίζουν αύξηση 119%. Ακολουθεί η πληροφορική με αύξηση κερδών 65,1% και εσόδων 40,6%. Οι ημιαγωγοί αποτελούν τον σημαντικότερο καταλύτη, με αύξηση κερδών 130%. Χωρίς τη συμμετοχή τους, η ανάπτυξη της κερδοφορίας του τεχνολογικού κλάδου θα περιοριζόταν στο 24,4%. Οι υπηρεσίες επικοινωνίας καταγράφουν αύξηση κερδών 50,1%, ενώ οι πρώτες ύλες ενισχύονται κατά 27,1%.
Προβλέψεις 2027 και αποτιμήσεις
Για το σύνολο του 2026, οι αναλυτές αναμένουν αύξηση κερδών 32,8% και εσόδων 12,7%. Το 2027 η ανάπτυξη προβλέπεται να επιβραδυνθεί στο 16% για τα κέρδη και 9,5% για τα έσοδα. Ο δείκτης διαπραγματεύεται με forward P/E 19 φορές, χαμηλότερα από τον μέσο όρο πενταετίας (19,8) και οριακά κάτω από τον αντίστοιχο δεκαετίας (19,1). Αντίθετα, το trailing P/E διαμορφώνεται στις 26 φορές, έναντι ιστορικών μέσων 24,4 και 23,6 αντίστοιχα. Οι αναλυτές τοποθετούν τη τιμή-στόχο του S&P 500 στις 9.317,90 μονάδες, που συνεπάγεται περιθώριο ανόδου 20,3% από τις 7.744,06 μονάδες της έκθεσης. Από τις 13.234 ενεργές συστάσεις, το 60,1% είναι αγορά, το 35,3% διακράτηση και το 4,7% πώληση.
Το πρώτο δείγμα γραφής από τα αποτελέσματα του γ’ τριμήνου δείχνει ότι η άνοδος του S&P-500 εξακολουθεί να διαθέτει ισχυρή θεμελιώδη υποστήριξη από την εταιρική κερδοφορία. Ωστόσο, η αυξανόμενη συγκέντρωση της ανάπτυξης, η επιβράδυνση που προβλέπεται για το 2027 και η περιορισμένη επιβράβευση των θετικών εκπλήξεων καθιστούν τη διατήρηση των υψηλών αποτιμήσεων περισσότερο εξαρτημένη από την επιβεβαίωση των προβλέψεων.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.