




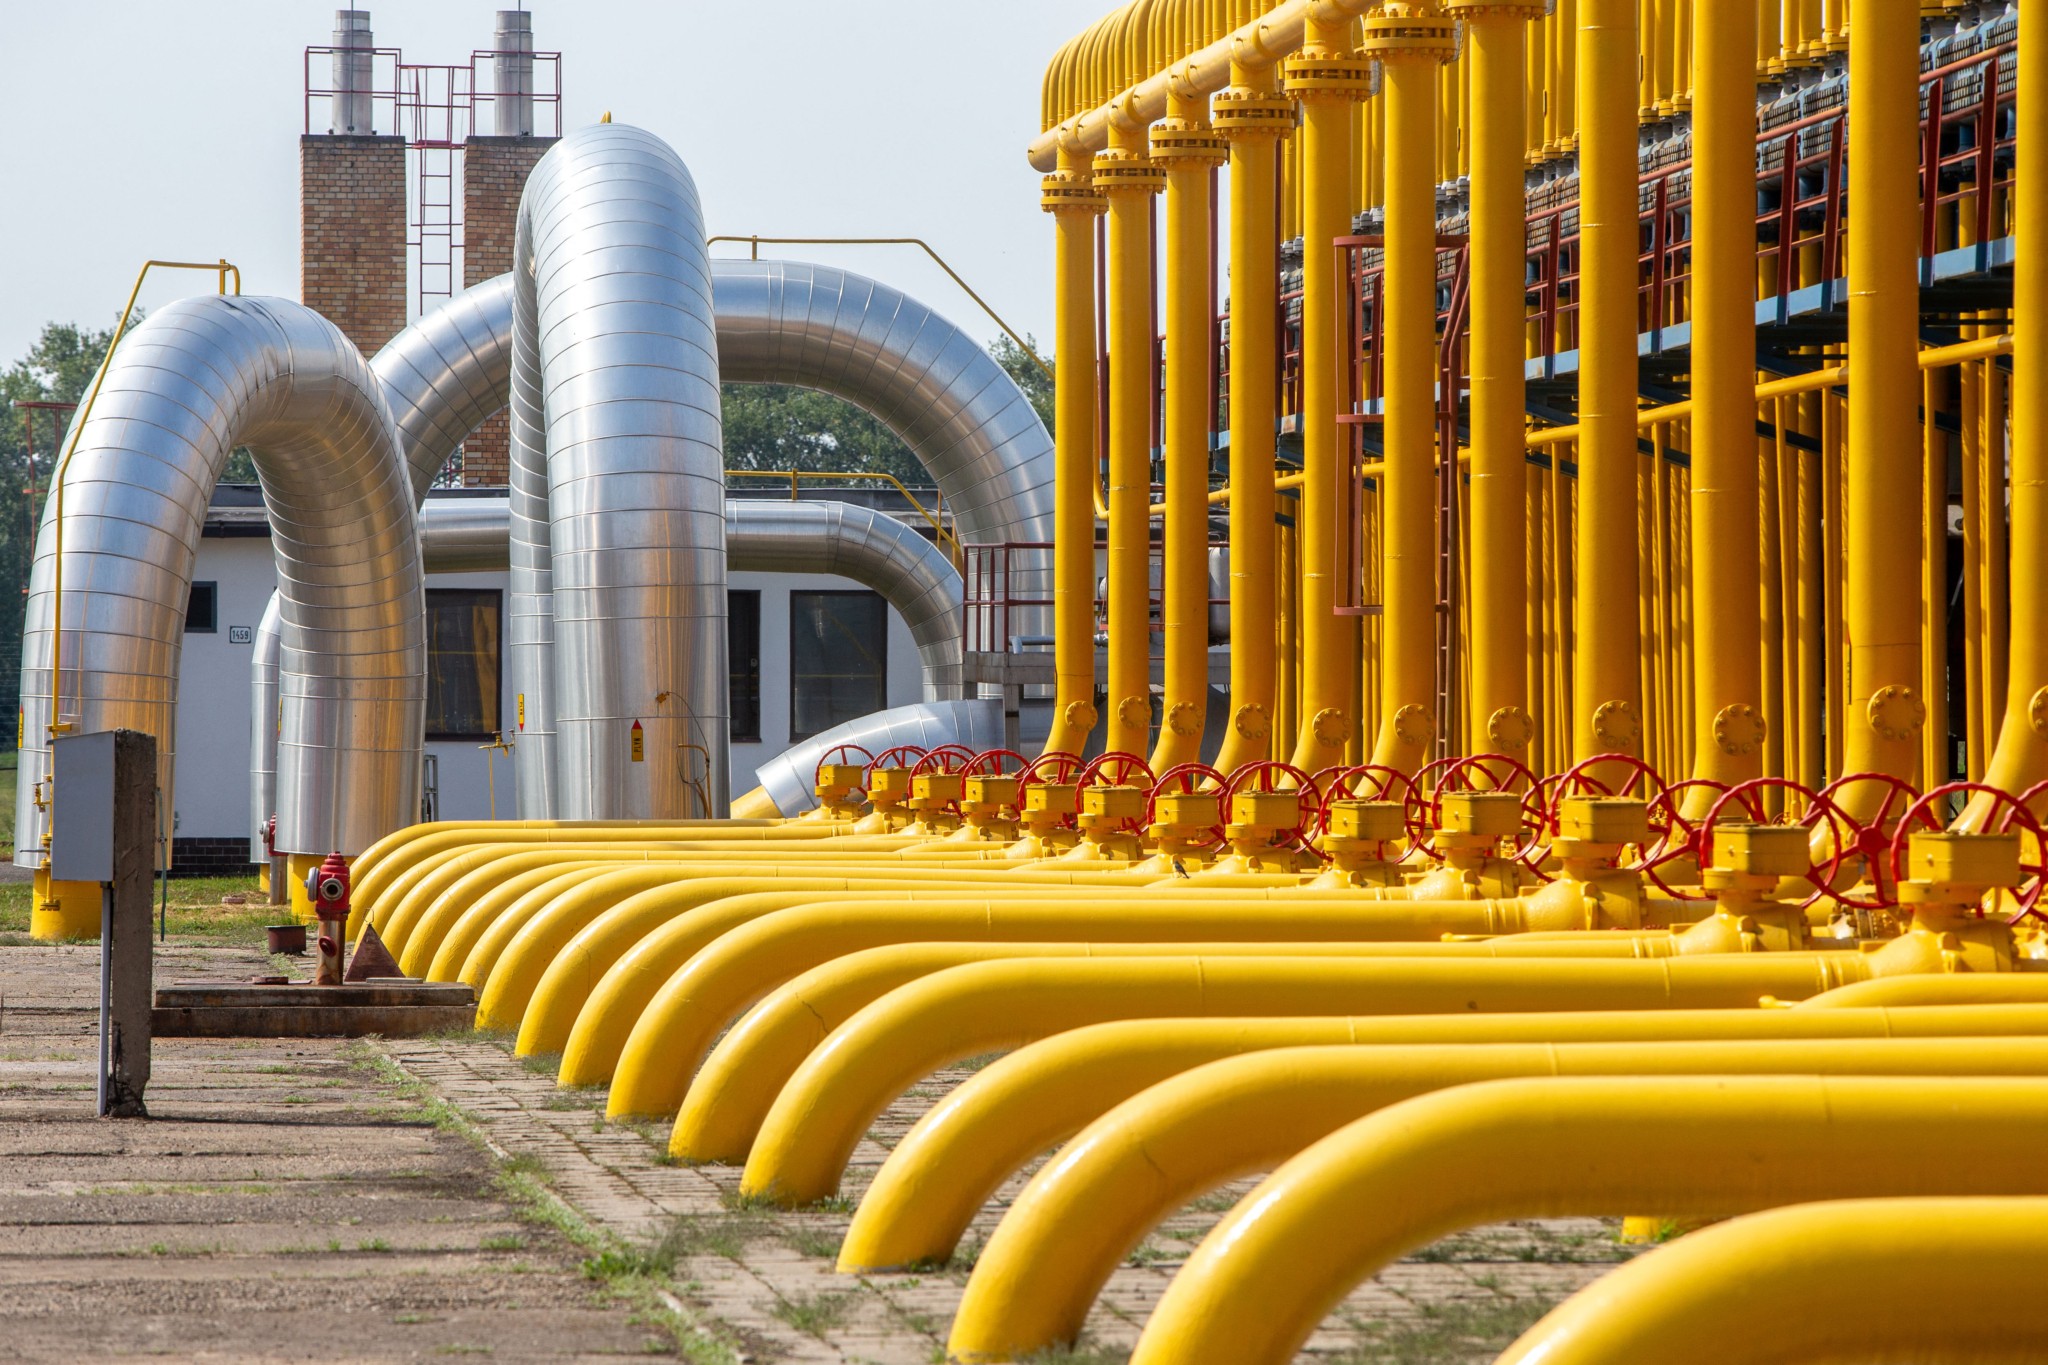

Με την τιμή του φυσικού αερίου να αγγίζει τα 97 ευρώ/MWh, το ενεργειακό τοπίο ενόψει του χειμώνα γίνεται ολοένα πιο ανησυχητικό. Εφόσον οι υψηλές τιμές διατηρηθούν, αυξάνεται ο κίνδυνος νέων επιβαρύνσεων στους λογαριασμούς θέρμανσης και ηλεκτρισμού, περιορίζοντας το διαθέσιμο εισόδημα των νοικοκυριών και πιέζοντας τα περιθώρια κέρδους της ενεργοβόρου βιομηχανίας. Το πρόβλημα για την Ευρώπη είναι ότι εισέρχεται στη χειμερινή περίοδο με περιορισμένα αποθέματα, παρότι η κατανάλωση παραμένει αισθητά χαμηλότερη σε σχέση με τα επίπεδα πριν από την ενεργειακή κρίση.
Σύμφωνα με ανάλυση της Bloomberg Intelligence, τα ευρωπαϊκά αποθέματα αερίου βρίσκονταν στις 19 Οκτωβρίου στο 75% της χωρητικότητας αποθήκευσης, περίπου 16% χαμηλότερα από τον μέσο όρο της προηγούμενης πενταετίας. Στο βασικό της σενάριο, η πληρότητα υποχωρεί στο 23% στο τέλος Μαρτίου. Ένας ήπιος χειμώνας θα μπορούσε να αφήσει τα αποθέματα κοντά στο 28%, ενώ ένας ψυχρός χειμώνας να τα περιορίσει μόλις στο 12%.
Η διαφορά αυτή είναι καθοριστική για τις τιμές καθώς όσο αδειάζουν οι αποθήκες, περιορίζεται και η ευελιξία άντλησης αερίου, αυξάνοντας την ευαισθησία της αγοράς σε ένα κύμα ψύχους ή σε μια διαταραχή εφοδιασμού. Η ανάλυση του Bloomberg Intelligence υπολογίζει ενδεικτική εύλογη αξία κοντά στα 102 ευρώ/MWh, ενώ στο δυσμενές σενάριο ψυχρού χειμώνα βλέπει κίνδυνο υπέρβασης ακόμη και των 120 ευρώ/MWh. Πρόκειται ωστόσο για εκτιμήσεις υπό συγκεκριμένες παραδοχές, όχι για βέβαιη εξέλιξη.
Η αγορά παραμένει ευάλωτη και στις ροές υγροποιημένου φυσικού αερίου. Η ανάλυση επισημαίνει τις περιορισμένες εξαγωγές LNG από το Κατάρ και ενσωματώνει στα σενάριά της διακοπή των εισαγωγών ρωσικού LNG από τον Ιανουάριο. Μια πρόσθετη διαταραχή θα ανάγκαζε την Ευρώπη να διεκδικήσει εντονότερα τα διαθέσιμα φορτία στη διεθνή αγορά. Παράλληλα, μια μεγάλη εξάντληση των αποθεμάτων τον χειμώνα θα αύξανε τις ανάγκες αναπλήρωσης το καλοκαίρι, παρατείνοντας την πίεση και μέσα στο 2027.
Σήμερα η τιμή του φυσικού αερίου διαπραγματεύεται στα 97 ευρώ. Τι σημαίνει όμως αυτή η τιμή στην πράξη;
Τα 97 ευρώ αφορούν μία μεγαβατώρα ενέργειας φυσικού αερίου στον ευρωπαϊκό κόμβο αναφοράς TTF. Για την παραγωγή μίας μεγαβατώρας ηλεκτρισμού απαιτούνται περίπου δύο μεγαβατώρες φυσικού αερίου, ανάλογα με την απόδοση του εργοστασίου και τη θερμογόνο βάση μέτρησης. Θα πρέπει να διευκρινιστεί ότι δεν πρόκειται για δύο κυβικά μέτρα αερίου, καθώς η MWh μετρά ενέργεια και το κυβικό μέτρο όγκο.
Σε μια μονάδα συνδυασμένου κύκλου με απόδοση 55%, το κόστος καυσίμου υπολογίζεται περίπου στα 196 ευρώ ανά MWh ηλεκτρισμού, αφού προσαρμοστεί η θερμογόνος βάση στην οποία τιμολογείται το TTF. Με δικαιώματα εκπομπών CO₂ στα 86 ευρώ ανά τόνο, προστίθενται περίπου 32 ευρώ/MWh. Ο λογαριασμός φθάνει επομένως στα 228 ευρώ, πριν από λειτουργικά έξοδα, αποσβέσεις και τόκους.
Με ενδεικτική επιβάρυνση 17 ευρώ/MWh για αυτά τα έξοδα και περίπου 3 ευρώ/MWh για απαιτούμενη απόδοση ιδίων κεφαλαίων 6%, το συνολικό κόστος παραγωγής προσεγγίζει τα 248 ευρώ/MWh. Πρόκειται για υποθετικό κόστος συγκεκριμένης μονάδας και όχι για πρόβλεψη της τιμής χονδρικής. Η τελευταία διαμορφώνεται από την προσφορά και τη ζήτηση, τη διαθεσιμότητα των μονάδων, τις εισαγωγές και τη συμμετοχή των ανανεώσιμων πηγών.
Οι ΑΠΕ περιορίζουν την ετήσια κατανάλωση αερίου, αλλά δεν εξαλείφουν τη χειμερινή εξάρτηση από τις θερμικές μονάδες. Η Bloomberg Intelligence εκτιμά ότι η ευρωπαϊκή κατανάλωση αερίου για ηλεκτροπαραγωγή τον χειμώνα 2026–2027 μπορεί να φθάσει τα 56 δισ. κυβικά μέτρα, αυξημένη κατά 32% έναντι του χειμώνα 2024 2025. Περίοδοι χαμηλής αιολικής παραγωγής μπορούν επομένως να ενισχύσουν τη ζήτηση αερίου ακριβώς όταν τα αποθέματα μειώνονται.
Στον τελικό καταναλωτή προστίθενται το κόστος προμήθειας, οι απώλειες, οι χρεώσεις δικτύων, οι ΥΚΩ, το ΕΤΜΕΑΡ, οι φόροι και οι λοιπές επιβαρύνσεις. Με τις παραδοχές του παραδείγματος, για κατοικία 100 τ.μ., παροχή 8 kVA και μηνιαία κατανάλωση 500 kWh, ο συνολικός λογαριασμός εκτιμάται κοντά στα 200 ευρώ. Σε σύγκριση με αντίστοιχο σενάριο TTF στα 30 ευρώ/MWh που είναι μια φυσιολογική για την εποχή τιμή, η αύξηση προσεγγίζει το 55%, εφόσον η διαφορά του κόστους μεταφερθεί πλήρως στην τιμή προμήθειας.
Για μια βιοτεχνία 300 τ.μ. με μηνιαία κατανάλωση 5 MWh, το αντίστοιχο ποσό υπολογίζεται στα 1.700–1.850 ευρώ, ενώ για μια βιομηχανία 5.000 τ.μ. με μηνιαία κατανάλωση 500 MWh, στα 153.000–170.000 ευρώ. Οι εκτιμώμενες αυξήσεις έναντι του σεναρίου TTF στα 30 ευρώ είναι περίπου 68% και 80%, αντίστοιχα. Τα ποσά περιλαμβάνουν ΦΠΑ, ο οποίος, εφόσον εκπίπτει, δεν αποτελεί τελικό κόστος για την επιχείρηση. Οι υπολογισμοί των λογαριασμών αποτελούν σενάρια ευαισθησίας και όχι πραγματικά τιμολόγια. Σταθερές συμβάσεις, μακροχρόνιες συμφωνίες αγοράς ενέργειας και αντιστάθμιση τιμών μπορούν να περιορίσουν ή να καθυστερήσουν την επιβάρυνση.
Βρισκόμαστε ακόμα στο τέλος Οκτωβρίου και στις επιλογές περιορισμού των τιμών που υπάρχουν βρίσκεται και η δυσάρεστη «βαλβίδα ασφαλείας» της αγοράς. Οι υψηλές τιμές μπορούν να περιορίσουν τη ζήτηση μέσω περικοπών παραγωγής. Αυτό βοηθά στη διατήρηση των αποθεμάτων, αλλά επιβαρύνει την ανταγωνιστικότητα, τις επενδύσεις και την απασχόληση. Η εξισορρόπηση της αγοράς ενέργειας μπορεί έτσι να συνοδευθεί από απώλεια οικονομικής δραστηριότητας.
Η εικόνα δεν είναι ίδια για όλες τις ενεργειακές επιχειρήσεις. Η αυξημένη μεταβλητότητα μπορεί να δημιουργήσει ευκαιρίες για ομίλους με ευέλικτη παραγωγή και δραστηριότητες εμπορίας. Ωστόσο, το ακριβότερο αέριο δεν συνεπάγεται αυτόματα υψηλότερα κέρδη για τους ηλεκτροπαραγωγούς: καθοριστική είναι η διαφορά μεταξύ της τιμής πώλησης του ρεύματος και του κόστους καυσίμου και CO₂, καθώς και οι συμβάσεις αντιστάθμισης κινδύνου.
Το κρίσιμο στοιχείο είναι η διάρκεια της ανόδου: λίγες ακριβές συνεδριάσεις επηρεάζουν κυρίως τις προσδοκίες, ενώ ένας ολόκληρος χειμώνας υψηλών τιμών μεταφέρει την πίεση στους οικογενειακούς προϋπολογισμούς, στην εταιρική κερδοφορία και τελικά στην παραγωγή. Ας ελπίσουμε ότι και αυτή η εικόνα αποτελεί φωτογραφία της στιγμής και όχι προαναγγελία ενός δύσκολου ενεργειακού χειμώνα.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.