


Νομίσματα όπως η σουηδική κορώνα και το ελβετικό φράγκο αναδύονται ως οι επικρατέστεροι υποψήφιοι για τη χρηματοδότηση των στρατηγικών carry trade, καθώς η πρόσφατη ισχυροποίηση του γιεν το καθιστά λιγότερο αξιόπιστη επιλογή σε σύγκριση με το παρελθόν.
Σύμφωνα με το Bloomberg, η Russell Investments Ltd. και η Allianz Global Investors προτιμούν το ελβετικό φράγκο, επικαλούμενες τη διευρυνόμενη απόκλιση στη νομισματική πολιτική μεταξύ Ελβετίας και Ιαπωνίας, ενώ οι αναλυτές της JPMorgan Chase & Co. συνιστούν τη σουηδική κορώνα και το δολάριο Καναδά ως ελκυστικές εναλλακτικές.
Όλα αυτά τα νομίσματα ανταγωνίζονται για να αντικαταστήσουν το γιεν στις στρατηγικές carry trade, όπου οι επενδυτές δανείζονται σε νομίσματα με χαμηλά επιτόκια για να αγοράσουν στοιχεία ενεργητικού με υψηλότερες αποδόσεις. Για δεκαετίες, το γιεν αποτελούσε το νόμισμα προτίμησης των traders για πώληση, όμως πλέον η ελκυστικότητά του υποχωρεί καθώς οι αποδόσεις των ιαπωνικών ομολόγων αυξάνονται, ενώ οι κοινές παρεμβάσεις ΗΠΑ-Ιαπωνίας για τη στήριξή του υπογράμμισαν την προτίμηση για υψηλότερα επιτόκια στην Ιαπωνία και ισχυρότερο γιεν.
«Οι επενδυτές εξακολουθούν να θέλουν να συμμετέχουν στο carry trade, αλλά το σκέλος της χρηματοδότησης είναι το ενδιαφέρον ερώτημα», δήλωσε ο Βαν Λούου (Van Luu), παγκόσμιος επικεφαλής στρατηγικής σταθερού εισοδήματος και συναλλάγματος της Russell Investments.
Ο ίδιος σημείωσε ότι με τις δύο παρεμβάσεις της εντός του έτους για τη στήριξη του γιεν και την προετοιμασία των επενδυτών για υψηλότερα επιτόκια, η Ιαπωνία έχει ουσιαστικά στείλει το σήμα ότι επιθυμεί ένα ισχυρότερο νόμισμα. Αντίθετα, η Ελβετία προτίθεται να διατηρήσει τα επιτόκια στο μηδέν έως το τέλος του 2027 και φαίνεται πρόθυμη να αφήσει το φράγκο να διολισθήσει για να στηρίξει τους εξαγωγείς της.
«Εάν οι επενδυτές μεταφέρουν το νόμισμα χρηματοδότησής τους από το γιεν σε κάποιο άλλο, τότε από πλευράς αποτίμησης, νομισματικής πολιτικής και πολιτικής συναλλαγματικών ισοτιμιών, το ελβετικό φράγκο γίνεται το πιο ελκυστικό», πρόσθεσε ο Λούου.
Οι αποδόσεις επιβεβαιώνουν ότι η ελκυστικότητα των carry trades με χρηματοδότηση σε γιεν εξασθενεί. Η πώληση γιεν για την αγορά δολαρίου Αυστραλίας —του νομίσματος με την υψηλότερη απόδοση στην ομάδα των G10— θα είχε προκαλέσει ζημία 1,3% από τον Ιούλιο, έναντι κέρδους 9% στο πρώτο εξάμηνο του έτους. Αντίθετα, όποιος χρησιμοποίησε το ελβετικό φράγκο θα είχε αποκομίσει συνολικά κέρδη 14% το 2026.
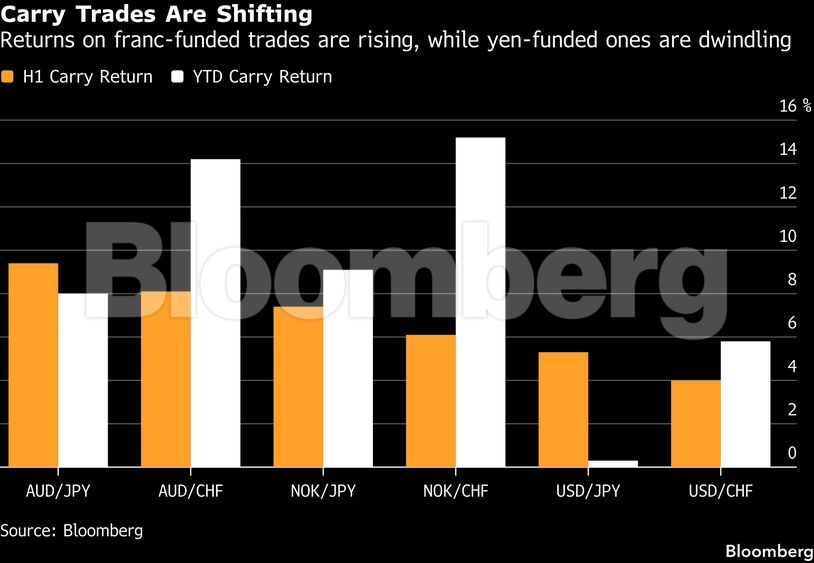

Το γιεν έχει ενισχυθεί κατά περίπου 3% αυτόν τον μήνα, καταγράφοντας ανάλογη άνοδο και τον Ιούλιο μετά την παρέμβαση, ενώ η απόδοση του διετούς ιαπωνικού ομολόγου έχει υπερδιπλασιαστεί φέτος. Το φράγκο, από την άλλη πλευρά, δέχθηκε πιέσεις πωλήσεων, υποχωρώντας περισσότερο από 1% έναντι του δολαρίου και άνω του 4% έναντι του γιεν.
«Η πώληση του φράγκου και η αγορά γιεν ήταν σε μεγάλο βαθμό η αντανάκλαση μιας μακροπρόθεσμης στροφής στη χρήση των νομισμάτων χρηματοδότησης», δήλωσε ο Νιλ Τζόουνς, επικεφαλής σύμβουλος πωλήσεων και συναλλαγών FX στην TJM London.
Αυτή η στρατηγική πάντως ενδέχεται να εμπεριέχει ρίσκο. Το γιεν εξακολουθεί να διαθέτει πολύ μεγαλύτερη ρευστότητα από τα περισσότερα νομίσματα, ενώ οι στρατηγικές carry trade αποδίδουν όταν επικρατεί σταθερότητα.
Ωστόσο, το φράγκο αποτελεί ένα από τα κύρια καταφύγια παγκοσμίως και τείνει να εκτινάσσεται σε περιόδους γεωπολιτικής έντασης.
Ο Γκρεγκ Χιρτ, επικεφαλής επενδύσεων στρατηγικών πολλαπλών στοιχείων ενεργητικού της AllianzGI, βλέπει το φράγκο ως βιώσιμο «συμπλήρωμα» στο γιεν, αλλά υπογραμμίζει επίσης την πιθανότητα μεταβλητότητας εν όψει των ιταλικών και γαλλικών εκλογών του επόμενου έτους.
«Το ελβετικό νόμισμα αποτελεί κατεξοχήν ασφαλές καταφύγιο απέναντι στον ευρωπαϊκό κίνδυνο», δήλωσε. «Εάν πράγματι υπάρξει ζήτημα στη Γαλλία, θα δούμε ένα πολύ ισχυρότερο ελβετικό φράγκο».
Οι παρεμβάσεις της Ιαπωνίας ανέτρεψαν επίσης μια άλλη μακροχρόνια εξίσωση που είναι κομβική για τις αποδόσεις των carry trades. Για δεκαετίες, το γιεν ήταν το νόμισμα με τη μεγαλύτερη ευαισθησία στα αμερικανικά επιτόκια, έχοντας εξασθενήσει καθώς αυξανόταν η απόδοση του διετούς αμερικανικού ομολόγου. Άλλα νομίσματα έχουν πλέον πάρει τη θέση του.
Η Μίρα Τσάνταν (Meera Chandan), συν-επικεφαλής παγκόσμιας στρατηγικής συναλλάγματος της JPMorgan, αναφέρει ότι η σουηδική κορώνα και το δολάριο Καναδά είναι τα πιο ευάλωτα καθώς τα παγκόσμια επιτόκια αυξάνονται, λόγω των χαμηλών αποδόσεών τους και της ευαισθησίας τους στον οικονομικό κύκλο. Η ίδια συνιστά την πώληση και των δύο έναντι του δολαρίου.
«Αν τα συγκρίνετε με τις υψηλές αποδόσεις στις ανεπτυγμένες αγορές, όπως η Αυστραλία και η Νορβηγία, ή στις αναδυόμενες αγορές, όπου οι αποδόσεις είναι ακόμη υψηλότερες, υπάρχει στην πραγματικότητα ένα αρκετά μεγάλο έλλειμμα απόδοσης», σημείωσε η Τσάνταν, προσθέτοντας ότι το φράγκο και το δολάριο Νέας Ζηλανδίας ταιριάζουν επίσης στο προφίλ αυτό.
Η σουηδική κορώνα καταγράφει τη χειρότερη επίδοση μεταξύ των νομισμάτων της ομάδας G10 έναντι του δολαρίου και του ευρώ φέτος. Συνέχισε δε να υποχωρεί και αυτή την εβδομάδα, εν αναμονή του τελικού αποτελέσματος μιας αμφίρροπης προεδρικής εκλογικής αναμέτρησης.
Διαβάστε ακόμη
ΕΕ: Γιατί βάζει μπλόκο στην εξαγορά της Anglo American από την MMG
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ