


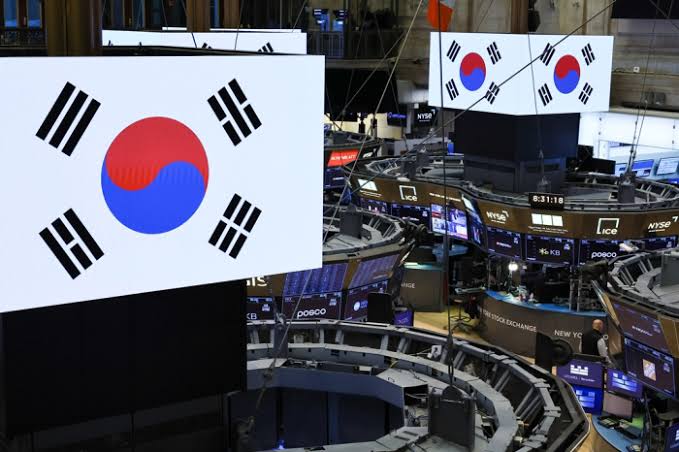
Ένας πρώην συνεργάτης του διάσημου επενδυτή Μάικλ Μπέρι, ο οποίος έγινε γνωστός από την ταινία «The Big Short», προειδοποιεί ότι οι χαμηλές αποτιμήσεις των νοτιοκορεατικών μετοχών μπορεί να κρύβουν σημαντικούς κινδύνους για τους μικρομετόχους.
Ο Φιλ Κλίφτον, ιδρυτής της Pomerium Capital Management, επισκέφθηκε περίπου αρκετές σε Νότια Κορέα και Ιαπωνία τον Αύγουστο και επέστρεψε με την εκτίμηση ότι οι επενδύσεις στην κορεατική αγορά απαιτούν «ιδιαίτερη προσοχή» και λεπτομερή αξιολόγηση των κινήτρων των διοικήσεων.
Σε επιστολή του προς τους επενδυτές, ο Κλίφτον ανέφερε ότι η κορεατική χρηματιστηριακή αγορά μοιάζει αρχικά με «καπιταλιστικό παράδεισο», καθώς περιλαμβάνει επιχειρήσεις με υψηλά περιθώρια κέρδους και ισχυρές προοπτικές ανάπτυξης. Ωστόσο, όπως σημείωσε, συχνά υπάρχει ασυμφωνία συμφερόντων μεταξύ των μετόχων και όσων διοικούν τις εταιρείες.
Το πρόβλημα των οικογενειακών ομίλων και η «παγίδα αξίας»
Παρότι πολλές νοτιοκορεατικές επιχειρήσεις διαπραγματεύονται με σημαντική έκπτωση σε σχέση με τους διεθνείς ανταγωνιστές τους, μεγάλο μέρος αυτής της αξίας παραμένει απρόσιτο για τους μικρομετόχους.
Το πρόβλημα είναι εντονότερο σε εταιρείες όπου οι ιδρυτικές οικογένειες διατηρούν ισχυρό έλεγχο, σύμφωνα με τον Κλίφτον.
Ο ίδιος αποδίδει μέρος του προβλήματος στο φορολογικό καθεστώς κληρονομιών και δωρεών της Νότιας Κορέας, όπου ο φόρος μπορεί να φτάσει ακόμη και το 60% σε ορισμένες περιπτώσεις, ενώ οι συμμετοχές σε εισηγμένες εταιρείες φορολογούνται με βάση την αγοραία αξία.
Σύμφωνα με τον επενδυτή, αυτό δημιουργεί κίνητρα στις οικογένειες που ελέγχουν τις επιχειρήσεις να διατηρούν χαμηλές τις τιμές των μετοχών, συσσωρεύοντας μετρητά, επενδύοντας σε άσχετους κλάδους ή περιορίζοντας τις διανομές μερισμάτων.
«Οι μετοχές τέτοιων εταιρειών λειτουργούν ουσιαστικά σαν ομόλογα χωρίς κουπόνι και χωρίς επιστροφή κεφαλαίου, μετατρέποντας τις επιχειρήσεις σε “παγίδες αξίας” που δεν ανταμείβουν τους επενδυτές, ανεξάρτητα από την πορεία των θεμελιωδών μεγεθών τους», ανέφερε.
Η προσπάθεια αλλαγής και το «Korea Discount»
Η Νότια Κορέα έχει προσελκύσει τα τελευταία χρόνια αυξημένο ενδιαφέρον από διεθνείς επενδυτές, καθώς η κυβέρνηση προωθεί μεταρρυθμίσεις εταιρικής διακυβέρνησης με στόχο την ενίσχυση των αποδόσεων προς τους μετόχους.
Οι αλλαγές αφορούν κυρίως τους μεγάλους οικογενειακά ελεγχόμενους ομίλους, γνωστούς ως chaebol, οι οποίοι αποτελούν βασικό τμήμα της κορεατικής οικονομίας.
Ορισμένοι επενδυτές εκτιμούν ότι οι μεταρρυθμίσεις μπορούν να οδηγήσουν σε επαναξιολόγηση της αγοράς και να περιορίσουν το λεγόμενο «Korea Discount», δηλαδή τη χρόνια χαμηλότερη αποτίμηση των κορεατικών εταιρειών σε σχέση με αντίστοιχες επιχειρήσεις άλλων χωρών.
Η αισιοδοξία αυτή, σε συνδυασμό με τον κομβικό ρόλο της χώρας στην παγκόσμια αλυσίδα εφοδιασμού της τεχνητής νοημοσύνης, βοήθησε τον δείκτη Kospi να σημειώσει άνοδο άνω του 100% έως το υψηλό του Ιουνίου. Ωστόσο, στη συνέχεια το ράλι υποχώρησε καθώς ενισχύθηκαν οι αμφιβολίες των επενδυτών.
Πιο αισιόδοξη εικόνα για την Ιαπωνία
Αντίθετα, η εικόνα που αποκόμισε ο Κλίφτον από την Ιαπωνία ήταν πιο θετική.
Ο ίδιος ανέφερε ότι η ιαπωνική αγορά περιλάμβανε μέχρι πρόσφατα πολλές εταιρείες με ιδιαίτερα χαμηλές αποτιμήσεις, ενώ οι προσπάθειες των χρηματιστηριακών αρχών και των ρυθμιστικών φορέων για τη μείωση του επενδυτικού «discount» έχουν αποδώσει σημαντικά.
«Ευτυχώς για εμάς, οι εκπτώσεις στις αποτιμήσεις στην Ιαπωνία δεν έχουν εξαφανιστεί πλήρως», σημείωσε.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν, σύμφωνα με τον ίδιο, μικρότερες και ταχύτερα αναπτυσσόμενες εταιρείες, όπως η εταιρεία τεχνολογίας υγείας Medley, η οποία αποτελεί τη μεγαλύτερη επένδυση της Pomerium.
Η διοίκηση της Medley ανακοίνωσε τον Αύγουστο πολιτική μερίσματος με στόχο τη διανομή περίπου του 30% των κερδών. Ο Κλίφτον δήλωσε ότι θα προτιμούσε περισσότερες επαναγορές ιδίων μετοχών στις τρέχουσες τιμές, ωστόσο χαρακτήρισε την απόφαση καλύτερη επιλογή από επενδύσεις σε πολυτελή ξενοδοχεία ή data centers.
Διαβάστε ακόμη
Η εποχή του αφυγραντήρα ξεκινά: Τι πρέπει να ξέρεις πριν αγοράσεις
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ