


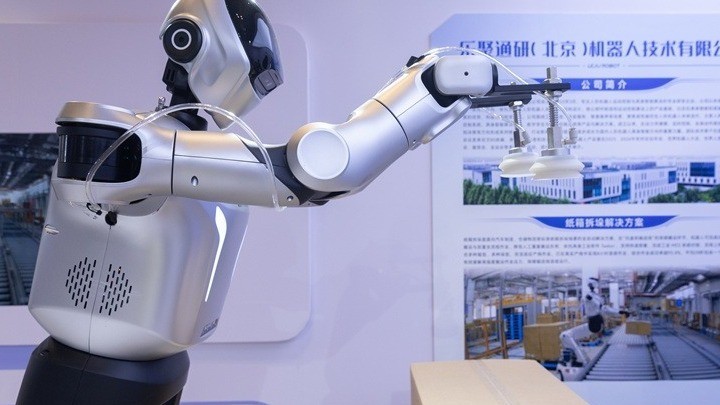
Η ρομποτική βρίσκεται στο επίκεντρο μιας νέας επενδυτικής φρενίτιδας, καθώς η προοπτική των ανθρωποειδών και των αυτόνομων μηχανών που θα αναλάβουν εργασίες σε εργοστάσια, αποθήκες, επιχειρήσεις αλλά και σπίτια προσελκύει ολοένα μεγαλύτερα κεφάλαια.
Για τον ιδιώτη επενδυτή, ωστόσο, η πρόσβαση σε αυτή την αγορά δεν είναι τόσο απλή όσο θα μπορούσε να υποδηλώνει ο θόρυβος γύρω από τον κλάδο. Οι σημαντικότερες νεοφυείς επιχειρήσεις ρομποτικής παραμένουν εκτός χρηματιστηρίου, με αποτέλεσμα οι επιλογές για όσους θέλουν να επενδύσουν σήμερα να είναι περιορισμένες.
Στην πράξη, ο επενδυτής μπορεί να στραφεί σε έναν κατασκευαστή αυτοκινήτων που επενδύει επιθετικά στα ρομπότ, σε μεγάλους βιομηχανικούς ομίλους με δραστηριότητα στην αυτοματοποίηση, σε ETFs ή σε νέα εισηγμένα funds που αποκτούν συμμετοχές σε ιδιωτικές εταιρείες του κλάδου.
Κάθε επιλογή, όμως, έχει διαφορετικό προφίλ κινδύνου, διαφορετικό κόστος και διαφορετικό βαθμό έκθεσης στη ρομποτική τεχνολογία.
Tesla: Το πιο γνωστό στοίχημα στα ανθρωποειδή
Η Tesla αποτελεί ίσως την πιο άμεση επιλογή για έναν επενδυτή που θέλει να συνδέσει την τοποθέτησή του με την ανάπτυξη ανθρωποειδών ρομπότ. Η εταιρεία έχει επενδύσει σημαντικά στο Optimus, το ανθρωποειδές ρομπότ που φιλοδοξεί να αποτελέσει έναν από τους βασικούς πυλώνες της μελλοντικής της δραστηριότητας.
Ο Elon Musk έχει υποστηρίξει ότι το μεγαλύτερο μέρος της μελλοντικής αξίας της Tesla θα μπορούσε να προέλθει από το Optimus, ενώ τα robotaxis προσθέτουν ακόμη μία διάσταση στην προσπάθεια της εταιρείας να μετακινηθεί πέρα από την παραδοσιακή αυτοκινητοβιομηχανία.
Για τον σημερινό επενδυτή, όμως, υπάρχει μια σημαντική λεπτομέρεια: η αγορά της Tesla δεν αποτελεί καθαρό στοίχημα στη ρομποτική.
Η αυτοκινητική δραστηριότητα εξακολουθεί να παράγει τη συντριπτική πλειονότητα των εσόδων της. Στο δεύτερο τρίμηνο, τα αυτοκίνητα απέφεραν περίπου 20,5 δισ. δολάρια από συνολικά έσοδα 28,2 δισ. δολαρίων, δηλαδή σχεδόν το 75% του συνόλου. Το Optimus, από την άλλη, δεν είχε ακόμη καταγράψει πωλήσεις.
Η παραγωγή του ρομπότ έχει ξεκινήσει στο εργοστάσιο της εταιρείας στο Φρίμοντ της Καλιφόρνια, όμως η μετάβαση από τα πρωτότυπα σε μαζική παραγωγή αναμένεται να είναι αργή. Η κατασκευή ενός ανθρωποειδούς είναι πολύ διαφορετική διαδικασία από εκείνη ενός αυτοκινήτου και η τεχνολογία βρίσκεται ακόμη σε σχετικά πρώιμο στάδιο.
Υπάρχει, συνεπώς, ένα δεύτερο ζήτημα: η αποτίμηση της μετοχής.
Η Tesla διαπραγματεύεται σε πολλαπλάσιο μελλοντικών κερδών που βρίσκεται πολύ πάνω από εκείνο των παραδοσιακών ευρωπαϊκών αυτοκινητοβιομηχανιών. Αυτό σημαίνει ότι ένα σημαντικό μέρος των προσδοκιών για τη μελλοντική ανάπτυξη της ρομποτικής έχει ήδη ενσωματωθεί στην τιμή.
Τα περισσότερα ρομπότ δεν είναι ανθρωποειδή
Η εικόνα που δημιουργείται από τα εντυπωσιακά βίντεο με ανθρωποειδή ρομπότ δεν αντικατοπτρίζει ακόμη το μεγαλύτερο μέρος της πραγματικής αγοράς.
Τα βιομηχανικά ρομπότ εξακολουθούν να αποτελούν τον βασικό πυλώνα του κλάδου. Την περασμένη χρονιά εγκαταστάθηκαν παγκοσμίως περίπου 603.000 βιομηχανικά ρομπότ, ενώ τα ανθρωποειδή που χρησιμοποιήθηκαν σε βιομηχανικές και επαγγελματικές εφαρμογές ανήλθαν μόλις σε περίπου 7.000.
Η διαφορά μεγέθους είναι τεράστια και εξηγεί γιατί οι επενδυτές που αναζητούν έκθεση στη ρομποτική δεν πρέπει να περιορίζονται στα ανθρωποειδή.
Το πρόβλημα είναι ότι ακόμη και οι μεγάλοι βιομηχανικοί όμιλοι δεν προσφέρουν συνήθως μια αμιγώς ρομποτική επενδυτική έκθεση.
Στην ιαπωνική Fanuc, για παράδειγμα, τα ρομπότ αντιπροσώπευαν περίπου το 44% των πωλήσεων στο οικονομικό έτος έως τον Μάρτιο. Στον ελβετοσουηδικό όμιλο ABB, το αντίστοιχο ποσοστό βρισκόταν μόλις μεταξύ 7% και 10% των εσόδων τα τελευταία χρόνια.
Παράλληλα, η αγορά βρίσκεται σε διαδικασία αναδιάταξης. Η ABB αποφάσισε τελικά να πουλήσει τη δραστηριότητα ρομποτικής στη SoftBank έναντι 5,4 δισ. δολαρίων, αντί να την εισαγάγει ξεχωριστά στο χρηματιστήριο, όπως είχε αρχικά σχεδιαστεί.
Η γερμανική KUKA έχει ήδη αποχωρήσει από το χρηματιστήριο, μετά την απόκτηση του πλήρους ελέγχου της από την κινεζική Midea. Η Siemens, από την άλλη, επικεντρώνεται κυρίως στο λογισμικό και στα συστήματα ελέγχου που χρησιμοποιούνται σε αυτοματοποιημένες παραγωγικές εγκαταστάσεις.
Το νέο στοίχημα μέσω εισηγμένων funds
Το κενό ανάμεσα στις ιδιωτικές νεοφυείς επιχειρήσεις και τους παραδοσιακούς βιομηχανικούς ομίλους επιχειρούν να καλύψουν νέα εισηγμένα επενδυτικά funds.
Χαρακτηριστικό παράδειγμα αποτελεί το RoboStrategy, το οποίο ξεκίνησε να διαπραγματεύεται στο Nasdaq με το σύμβολο BOT. Το fund κατέχει συμμετοχές σε ιδιωτικές εταιρείες ρομποτικής και προσφέρει μέσω της χρηματιστηριακής του μετοχής πρόσβαση σε επενδύσεις που διαφορετικά θα ήταν δύσκολο να προσεγγίσει ένας απλός επενδυτής.
Μεταξύ των συμμετοχών του βρίσκονται εταιρείες όπως οι Figure AI, Dyna Robotics και Apptronik, καθεμία από τις οποίες αντιπροσώπευε περίπου το ένα πέμπτο της καθαρής αξίας ενεργητικού του fund τον Ιούνιο.
Η λύση αυτή έχει ένα προφανές πλεονέκτημα: ο επενδυτής αποκτά έμμεση πρόσβαση σε ιδιωτικές εταιρείες ρομποτικής, χωρίς να χρειάζεται να ανήκει στην κατηγορία των μεγάλων ή διαπιστευμένων επενδυτών.
Η ζήτηση για τέτοιου είδους έκθεση έχει αυξηθεί σημαντικά. Οι εταιρείες ρομποτικής είχαν ήδη συγκεντρώσει 18,8 δισ. δολάρια σε χρηματοδότηση μέχρι τα μέσα Ιουνίου, ξεπερνώντας το προηγούμενο ετήσιο ρεκόρ.
Η τάση αυτή συνδέεται και με το γεγονός ότι οι τεχνολογικές επιχειρήσεις παραμένουν πλέον ιδιωτικές για πολύ μεγαλύτερο χρονικό διάστημα. Η μέση ηλικία μιας αμερικανικής τεχνολογικής εταιρείας κατά την εισαγωγή της στο χρηματιστήριο είχε φτάσει τα 12 χρόνια το 2025, από μόλις τέσσερα χρόνια το 1999.
Το μεγάλο κόστος της πρόσβασης
Η πρόσβαση στις ιδιωτικές εταιρείες ρομποτικής μέσω ενός εισηγμένου fund, όμως, δεν είναι δωρεάν.
Η μετοχή του RoboStrategy είχε φτάσει να διαπραγματεύεται σε επίπεδα περίπου 2,4 φορές υψηλότερα από την καθαρή αξία των υποκείμενων στοιχείων ενεργητικού του fund. Σε προηγούμενο στάδιο είχε βρεθεί ακόμη υψηλότερα, γεγονός που δείχνει πόσο έντονο μπορεί να γίνει το επενδυτικό premium όταν ένας κλάδος βρίσκεται στο επίκεντρο της αγοράς.
Πρόκειται ουσιαστικά για ένα premium σπανιότητας: οι επενδυτές είναι διατεθειμένοι να πληρώσουν περισσότερο προκειμένου να αποκτήσουν έγκαιρη έκθεση σε εταιρείες που ενδέχεται να εξελιχθούν στους μελλοντικούς ηγέτες της ρομποτικής.
Το πρόβλημα είναι ότι το premium μπορεί να εξαφανιστεί πολύ γρήγορα.
Όσοι αγόρασαν τη μετοχή στις αρχές Ιουλίου, για παράδειγμα, πλήρωσαν σχεδόν τέσσερις φορές την αξία των υποκείμενων περιουσιακών στοιχείων και στη συνέχεια έχασαν περίπου το ένα τέταρτο της επένδυσής τους, παρά το γεγονός ότι η καθαρή αξία ενεργητικού ανά μετοχή αυξήθηκε περίπου 27%.
Επιπλέον, υπάρχει ετήσια αμοιβή διαχείρισης 2,5%, ενώ τα συνολικά ετήσια έξοδα πλησιάζουν το 4%. Ένα ακόμη στοιχείο κινδύνου είναι ότι οι ιδιωτικές συμμετοχές δεν αποτιμώνται καθημερινά από πραγματικές χρηματιστηριακές συναλλαγές, αλλά βάσει εκτιμήσεων.
Η ίδια η δομή τέτοιων funds σημαίνει επομένως ότι ο επενδυτής πρέπει να εξετάζει όχι μόνο τι εταιρείες κατέχει το fund, αλλά και πόσο πληρώνει για να αποκτήσει πρόσβαση σε αυτές.
Τα ETFs ως πιο διαφοροποιημένη επιλογή
Μια διαφορετική διαδρομή προσφέρουν τα ETFs ρομποτικής, τα οποία επενδύουν σε εισηγμένες εταιρείες που δραστηριοποιούνται στην αυτοματοποίηση, στα βιομηχανικά ρομπότ και στις νέες τεχνολογίες.
Σε αντίθεση με τα funds που κατέχουν ιδιωτικές συμμετοχές, τα ETFs συνήθως διαπραγματεύονται πιο κοντά στην καθαρή αξία του ενεργητικού τους. Παράλληλα, προσφέρουν μεγαλύτερη διαφοροποίηση, καθώς ο επενδυτής δεν εξαρτάται από την πορεία μίας μόνο εταιρείας ή ενός συγκεκριμένου project.
Ένα ETF που επικεντρώνεται στα ανθρωποειδή ρομπότ, για παράδειγμα, είχε μεταξύ των μεγαλύτερων συμμετοχών του την Tesla, την κινεζική UBTech και τη Hyundai.
Αυτό δεν σημαίνει ότι τα ETFs εξαλείφουν τον κίνδυνο. Η απόδοσή τους εξαρτάται από τις εισηγμένες εταιρείες που περιλαμβάνουν, ενώ αρκετές από αυτές έχουν σημαντική δραστηριότητα και σε άλλους κλάδους.
Η πρόσβαση στις νέες εταιρείες παραμένει δύσκολη
Ακόμη και η εισαγωγή μιας εταιρείας ρομποτικής στο χρηματιστήριο δεν σημαίνει ότι αυτή γίνεται αυτομάτως προσβάσιμη σε όλους.
Χαρακτηριστικό παράδειγμα αποτελεί η κινεζική Unitree, η οποία σημείωσε άνοδο 460% κατά την πρώτη συνεδρίασή της στην αγορά STAR της Σαγκάης. Για τους ξένους επενδυτές, ωστόσο, η πρόσβαση σε νεοεισηγμένες εταιρείες αυτής της αγοράς μπορεί να απαιτεί ειδική άδεια.
Το βασικό συμπέρασμα είναι ότι η επενδυτική έκθεση στη ρομποτική παραμένει ακριβή και σύνθετη. Μέχρι να πραγματοποιήσουν περισσότερες από τις μεγάλες ιδιωτικές εταιρείες του κλάδου δημόσιες εγγραφές, οι επενδυτές θα πρέπει να επιλέξουν ανάμεσα σε διαφορετικές μορφές έμμεσης έκθεσης.
Η Tesla προσφέρει τη μεγαλύτερη προβολή στα ανθρωποειδή, αλλά παραμένει πρωτίστως μια αυτοκινητοβιομηχανία. Οι βιομηχανικοί όμιλοι παρέχουν έκθεση σε έναν πιο ώριμο κλάδο, αλλά τα ρομπότ αποτελούν μόνο μέρος της δραστηριότητάς τους. Τα ETFs προσφέρουν διαφοροποίηση, ενώ τα εξειδικευμένα funds μπορούν να ανοίξουν την πόρτα στις ιδιωτικές νεοφυείς επιχειρήσεις, αλλά συχνά με υψηλό premium και αυξημένα κόστη.
Για τον επενδυτή που αναζητά το επόμενο μεγάλο τεχνολογικό στοίχημα, η ρομποτική μπορεί να προσφέρει σημαντικές ευκαιρίες. Η αυξανόμενη αποτίμηση του κλάδου, όμως, δείχνει ότι οι προσδοκίες είναι ήδη υψηλές. Το κρίσιμο δεν είναι μόνο να βρει κανείς το σωστό ρομπότ, αλλά να μην πληρώσει υπερβολικά ακριβά για το μέλλον του.
Διαβάστε ακόμη
Η Τουρκία σε τροχιά υποβάθμισης – Καμπανάκι από τον MSCI
Ρεύμα: Ξανά πάνω από τα 200 ευρώ η μεγαβατώρα στο Χρηματιστήριο Ενέργειας
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ