


Η συμφωνία με την ΑΝΕΔΗΚ Κρητικός αλλάζει κατηγορία μεγέθους για τη Μασούτης και αποτελεί το μεγαλύτερο επιχειρηματικό στοίχημα που έχει αναλάβει μέχρι σήμερα ο Γιάννης Μασούτης. Πίσω από τον νέο όμιλο των περίπου 2 δισ. ευρώ σε πωλήσεις βρίσκεται όμως μια εξίσωση με δύο διαφορετικές αφετηρίες: από τη μία η Μασούτης, η οποία το 2025 αναδιάταξε σημαντικά τον δανεισμό της, επένδυσε σχεδόν 50 εκατ. ευρώ και ενίσχυσε τις ταμειακές ροές της και, από την άλλη, η Κρητικός, μια επιχείρηση 836 εκατ. ευρώ με χαμηλότερα λειτουργικά περιθώρια, ζημιές και αυξημένο δανεισμό.
Η τελευταία αυτοτελής χρήση πριν από τη συμφωνία δείχνει ότι η Μασούτης είχε ήδη προχωρήσει σε σημαντική αναδιάταξη της χρηματοδοτικής της δομής. Μέσα στο 2025 άντλησε νέα δάνεια 217,47 εκατ. ευρώ και αποπλήρωσε 223,68 εκατ. ευρώ, μεταφέροντας μεγάλο μέρος του χρέους της σε μεγαλύτερες διάρκειες. Παράλληλα πραγματοποίησε επενδύσεις 49,27 εκατ. ευρώ, δημιούργησε λειτουργικές ταμειακές ροές 58,8 εκατ. ευρώ και περιόρισε τον καθαρό τραπεζικό δανεισμό της.
Όλα αυτά αποκτούν μεγαλύτερη σημασία υπό το πρίσμα της μεγαλύτερης εξαγοράς στην ιστορία της. Όπως είχε γράψει το newmoney τον περασμένο Ιανουάριο, η συνολική αξία της συμφωνίας για την Κρητικός υπολογίζεται κοντά στα 190 εκατ. ευρώ, συνυπολογίζοντας τίμημα περί τα 100 εκατ. ευρώ και την ανάληψη τραπεζικών υποχρεώσεων της εξαγοραζόμενης εταιρείας περίπου 90 εκατ. ευρώ.
Η Κρητικός
Η ΑΝΕΔΗΚ Κρητικός κατέγραψε το 2025 πωλήσεις-ρεκόρ 836,35 εκατ. ευρώ, αυξημένες κατά 8,18%. Η ανάπτυξη, όμως, δεν πέρασε στην κερδοφορία. Τα EBITDA μειώθηκαν κατά 10,35%, στα 28,99 εκατ. ευρώ, με το σχετικό περιθώριο να υποχωρεί στο 3,46% από 4,16%, ενώ οι καθαρές ζημιές διευρύνθηκαν στα 2,56 εκατ. ευρώ.
Στον ισολογισμό της εμφανίζονται συνολικές δανειακές υποχρεώσεις μαζί με τις μισθώσεις 149,68 εκατ. ευρώ, με τον λόγο χρέους προς EBITDA στις 5,16 φορές. Τα ίδια κεφάλαια είχαν περιοριστεί στα 18,76 εκατ. ευρώ, ενώ το κεφάλαιο κίνησης ήταν αρνητικό κατά περίπου 69 εκατ. ευρώ.
Η σύγκριση των δύο αυτοτελών χρήσεων αποτυπώνει το μέγεθος της νέας πραγματικότητας. Η Μασούτης είχε πωλήσεις 1,202 δισ. ευρώ και EBITDA 72,39 εκατ. ευρώ, ενώ η Κρητικός 836,35 εκατ. ευρώ και EBITDA 28,99 εκατ. ευρώ. Ως απλό άθροισμα -και όχι ως ενοποιημένα αποτελέσματα- οι δύο εταιρείες ξεπερνούν τα 2,03 δισ. ευρώ σε πωλήσεις και τα 101 εκατ. ευρώ σε EBITDA.
Η απόσταση, ωστόσο, στα περιθώρια είναι σημαντική: περίπου 6% για τη Μασούτης έναντι 3,46% για την Κρητικός. Η βελτίωση της κερδοφορίας της εξαγοραζόμενης δραστηριότητας και οι οικονομίες κλίμακας που μπορούν να προκύψουν από την ενοποίηση αποτελούν έτσι ένα από τα βασικά μέτωπα της επόμενης ημέρας.
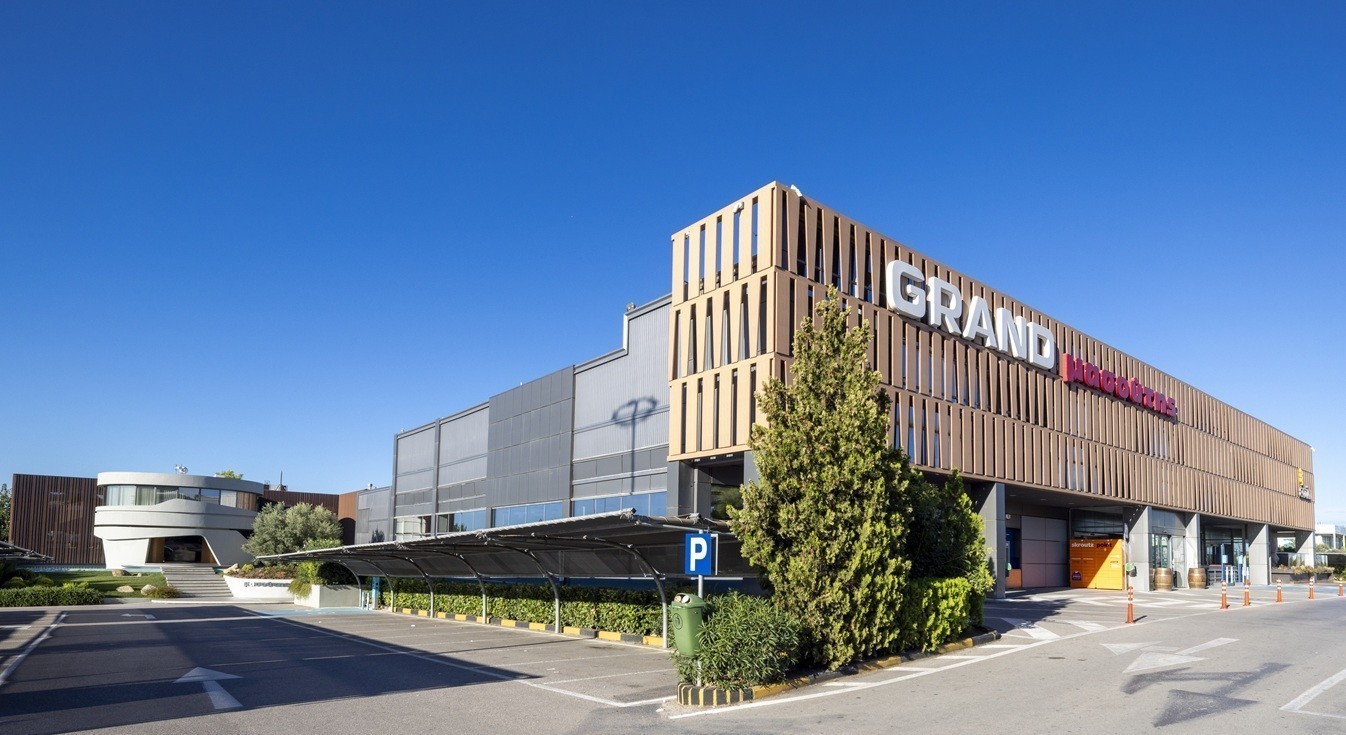

Και η μεταβολή κλίμακας είναι μεγάλη. Στο τέλος του 2025 η Μασούτης διέθετε 382 καταστήματα -346 λιανικής, 15 Grand και 21 Cash & Carry- και απασχολούσε 13.579 εργαζομένους. Με την Κρητικός προσθέτει ένα δίκτυο εκατοντάδων εταιρικών και συνεργαζόμενων σημείων και αποκτά πολύ ισχυρότερη παρουσία στην Αττική και τη Νότια Ελλάδα.
Η μεταβολή αυτή παραμένει μεγάλη ακόμη και μετά τους όρους που έθεσε η Επιτροπή Ανταγωνισμού για να εγκρίνει τη συμφωνία. Η Μασούτης υποχρεώθηκε να εκποιήσει έξι εταιρικά καταστήματα -πέντε της Κρητικός και ένα δικό της- σε Ρέθυμνο και Χαλκιδική, ενώ σε ακόμη 47 συνεργαζόμενα σημεία πρέπει να διακοπεί η χρήση των σημάτων των δύο δικτύων και η υφιστάμενη συνεργασία. Οι παρεμβάσεις είναι περιορισμένες σε σχέση με το συνολικό μέγεθος του νέου σχήματος: τα έξι εταιρικά καταστήματα αντιστοιχούν μόλις στο 0,7% του βασικού δικτύου, ενώ μαζί με τα συνεργαζόμενα σημεία η απώλεια επιρροής υπολογίζεται στο 4,2%.
Το χρέος
Σε αυτή τη διαδικασία η Μασούτης μπαίνει έχοντας ήδη αλλάξει αισθητά τη διάρθρωση του δικού της δανεισμού. Οι βραχυπρόθεσμες δανειακές υποχρεώσεις περιορίστηκαν μέσα σε έναν χρόνο από 141,35 εκατ. σε 21,82 εκατ. ευρώ, ενώ οι μακροπρόθεσμες αυξήθηκαν από 84,05 εκατ. σε 194,71 εκατ. ευρώ.
Η Μασούτης δεν συνδέει την αναδιάρθρωση του δανεισμού της με τη μετέπειτα εξαγορά της Κρητικός. Είναι, ωστόσο, αυτή η χρηματοδοτική δομή με την οποία μπήκε στο 2026 και στη μεγαλύτερη εξαγορά της ιστορίας της.
Ο τραπεζικός δανεισμός διαμορφώθηκε στο τέλος του 2025 στα 216,5 εκατ. ευρώ και ο καθαρός τραπεζικός δανεισμός, χωρίς τις υποχρεώσεις μίσθωσης, μειώθηκε κατά 4,6% στα 168 εκατ. ευρώ. Εάν συνυπολογιστούν και οι μισθώσεις, το καθαρό χρέος διαμορφώθηκε στα 293,34 εκατ. ευρώ από 305,29 εκατ. ευρώ έναν χρόνο νωρίτερα.
Επενδύσεις
Παράλληλα, η Μασούτης διατήρησε υψηλό επενδυτικό ρυθμό. Οι αγορές παγίων έφθασαν τα 30,46 εκατ. ευρώ, ενώ άλλα 18,81 εκατ. ευρώ κατευθύνθηκαν σε άυλα περιουσιακά στοιχεία, ανεβάζοντας τη συνολική δαπάνη των δύο κατηγοριών στα 49,27 εκατ. ευρώ.
Το μεγαλύτερο μέρος αυτής της επενδυτικής προσπάθειας καλύφθηκε από την ίδια τη λειτουργία της επιχείρησης. Οι καθαρές λειτουργικές ταμειακές ροές αυξήθηκαν στα 58,8 εκατ. ευρώ από 56 εκατ. ευρώ το 2024, ενώ τα ταμειακά διαθέσιμα διαμορφώθηκαν στα 48,52 εκατ. ευρώ.
Οι πιέσεις
Η χρήση του 2025, πάντως, δεν ήταν απαλλαγμένη από πιέσεις. Οι πωλήσεις της Μασούτης αυξήθηκαν κατά 5,4%, στα 1,202 δισ. ευρώ, και το μικτό κέρδος κατά 7,2%, στα 308,21 εκατ. ευρώ, με το μικτό περιθώριο να βελτιώνεται στο 25,6% από 25,2%.
Η βελτίωση αυτή δεν πέρασε με την ίδια ένταση στη λειτουργική κερδοφορία. Το EBITDA παρέμεινε ουσιαστικά στάσιμο, στα 72,39 εκατ. ευρώ από 72,22 εκατ. ευρώ, με το περιθώριο να υποχωρεί περίπου στο 6% από 6,3%. Τα λειτουργικά κέρδη μειώθηκαν κατά 6,4%, στα 25,6 εκατ. ευρώ.
Μέρος της αύξησης του μικτού κέρδους απορροφήθηκε από το μεγαλύτερο λειτουργικό κόστος. Οι αμοιβές και τα έξοδα προσωπικού στα έξοδα διάθεσης αυξήθηκαν κατά περίπου 10,3 εκατ. ευρώ, στα 191,32 εκατ. ευρώ.
Στην τελική γραμμή, αντίθετα, η εικόνα βελτιώθηκε. Τα κέρδη προ φόρων αυξήθηκαν κατά 19,1%, στα 10,79 εκατ. ευρώ, και τα καθαρά κέρδη κατά 16,7%, στα 6,97 εκατ. ευρώ. Καθοριστικό ρόλο έπαιξε το χρηματοοικονομικό κόστος, το οποίο περιορίστηκε στα 14,8 εκατ. ευρώ από 18,27 εκατ. ευρώ. Έτσι, η χαμηλότερη χρηματοοικονομική επιβάρυνση αντιστάθμισε τις πιέσεις στη λειτουργική κερδοφορία.
Για το 2026 η διοίκηση της Μασούτης προβλέπει σημαντική άνοδο των πωλήσεων, τόσο από την εξέλιξη των τιμών όσο και από την αύξηση του όγκου μέσω νέων συνεργασιών.
Διαβάστε ακόμη
Oι Ινδοί θέλουν… Ελλάδα για τις διακοπές τους
Ο νέος κατώτατος των 1.000 ευρώ και ο αλγόριθμος
Για αυτά τα άγνωστα μέταλλα διψά η νέα τεχνολογία
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ